
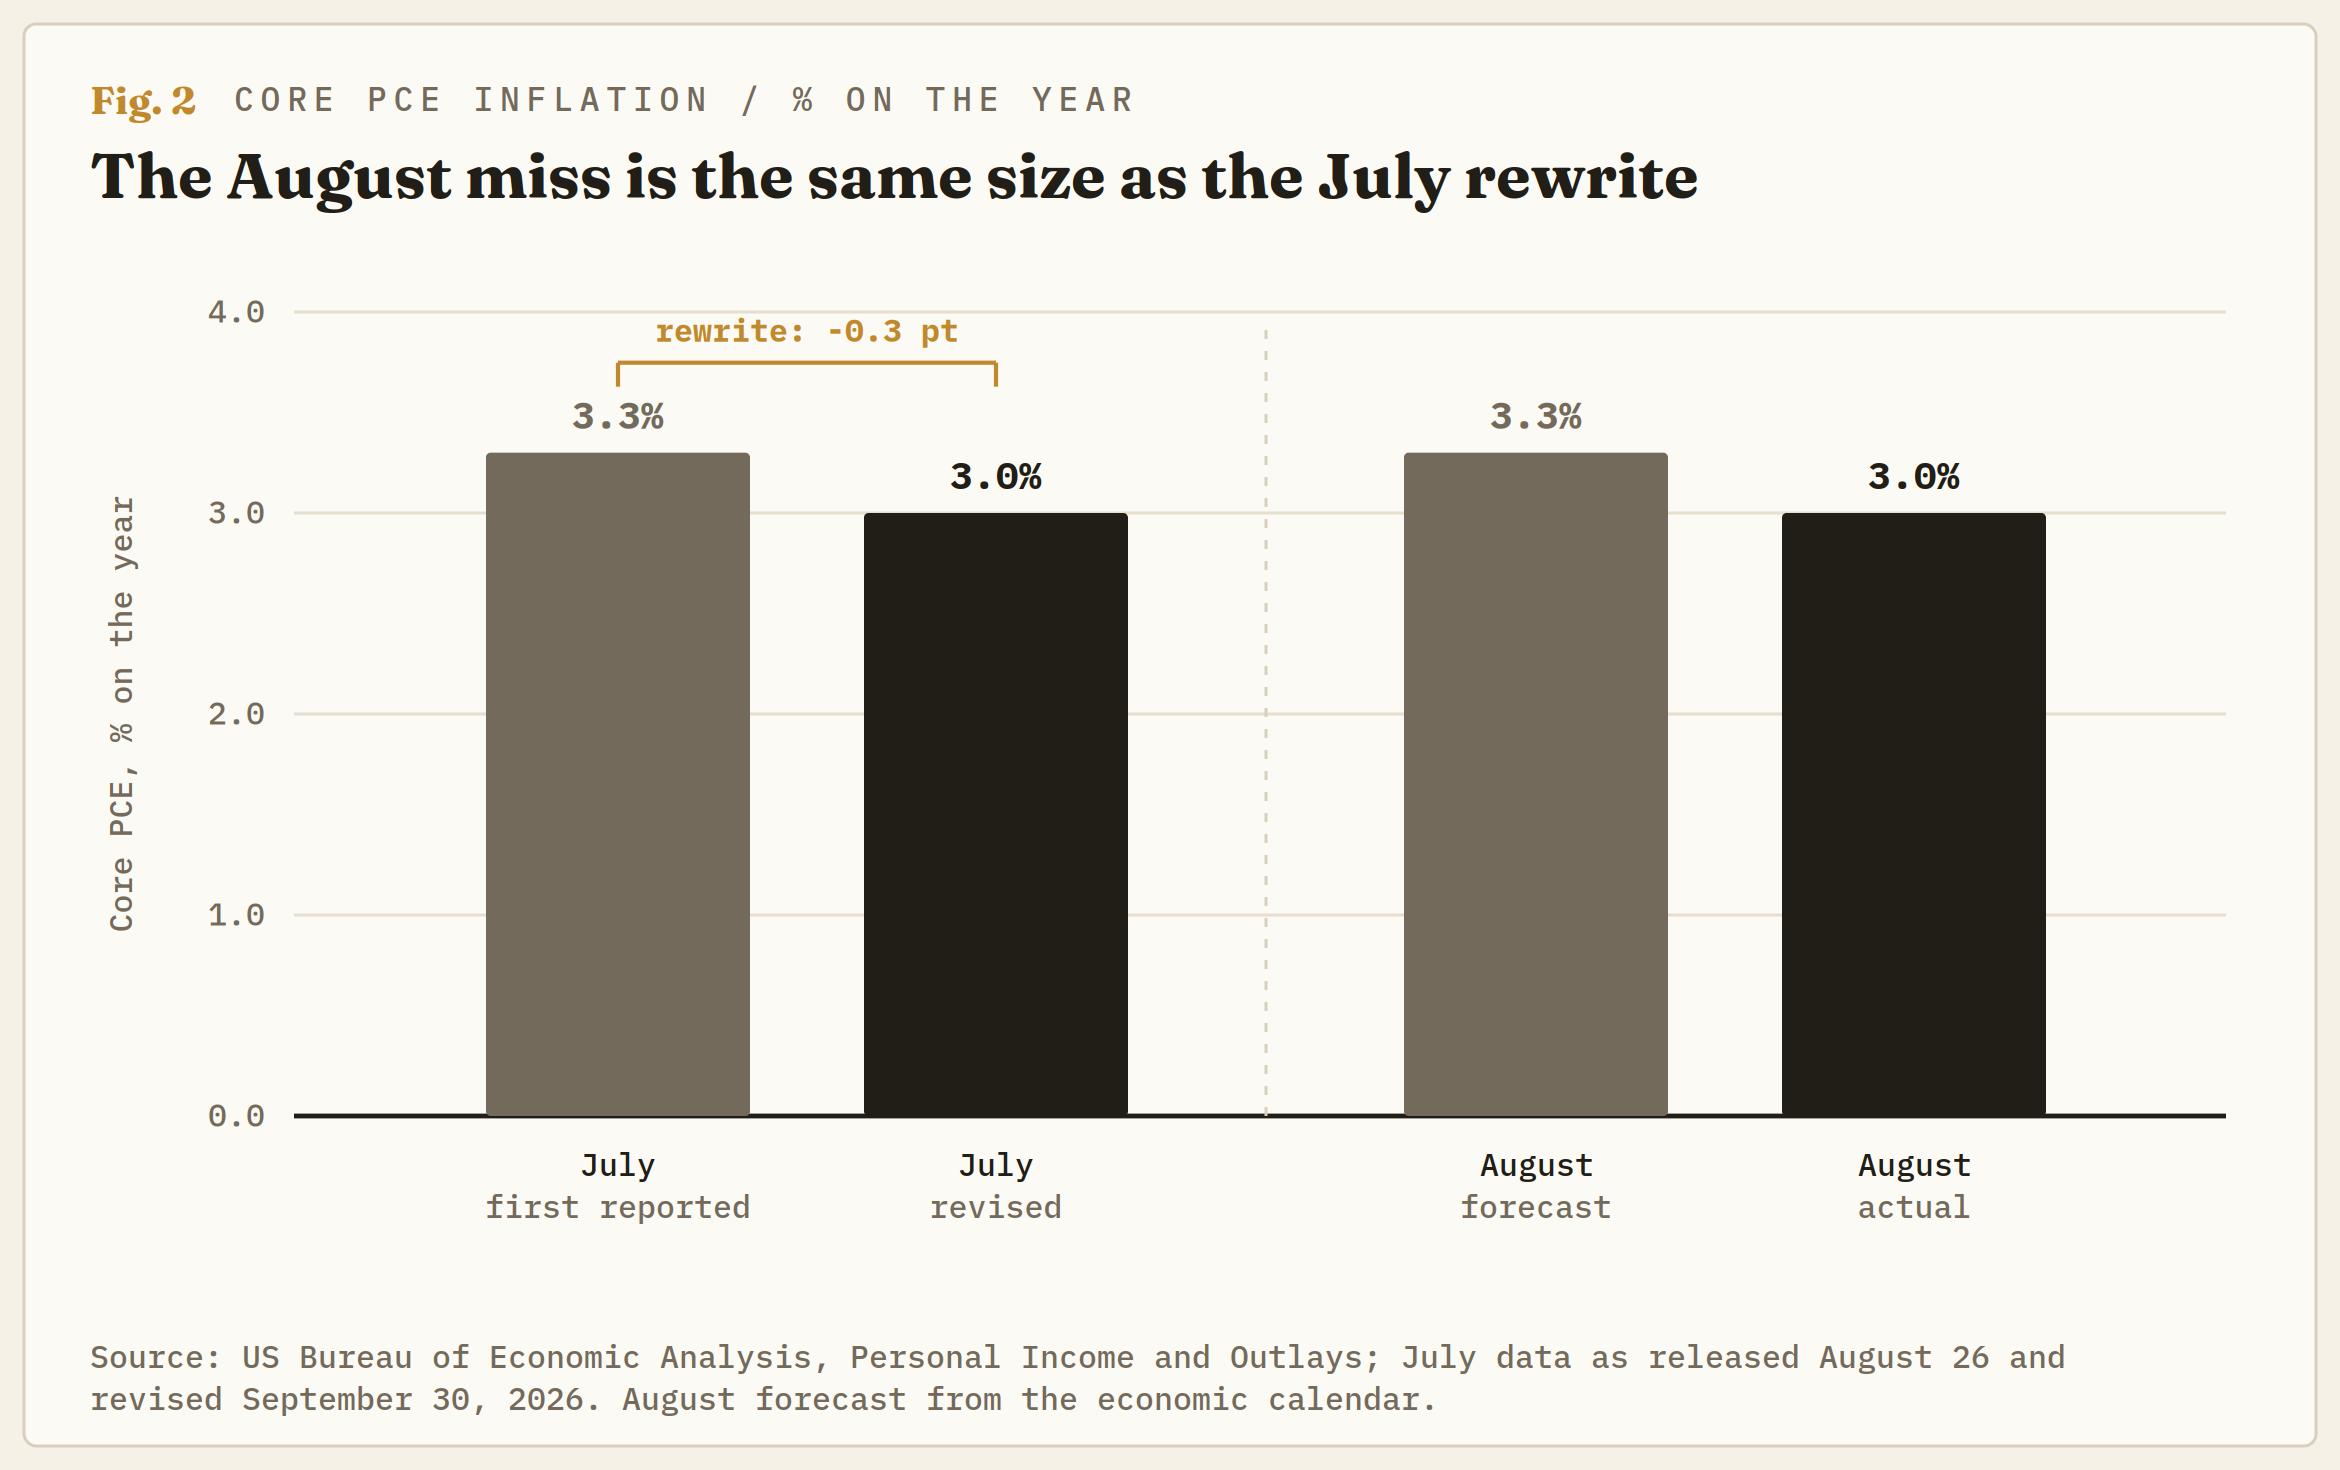
قام المتداولون بتأجيل الرفع التالي من جانب مجلس الاحتياطي الفيدرالي (Fed) من 28 أكتوبر/تشرين الأول إلى 9 ديسمبر/كانون الأول، وكان تقرير التضخم الذي عزز هذا التحرك يتحدث أكثر عن يوليو/تموز منه عن أغسطس/آب. وقد خفّضت المراجعة السنوية الحكومية، التي نُشرت بالتزامن مع مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) لشهر أغسطس/آب، القراءة الأساسية لشهر يوليو/تموز، التي تستثني الغذاء والطاقة، من 3.3٪ إلى 3٪. وقد رفع الاحتياطي الفيدرالي أسعار الفائدة في 16 سبتمبر/أيلول وهو يحمل تلك القراءة البالغة 3.3٪. وأظهرت المراجعة نفسها نموًا أسرع، ولهذا السبب أرجأ المتداولون الرفع بدلًا من إلغائه.
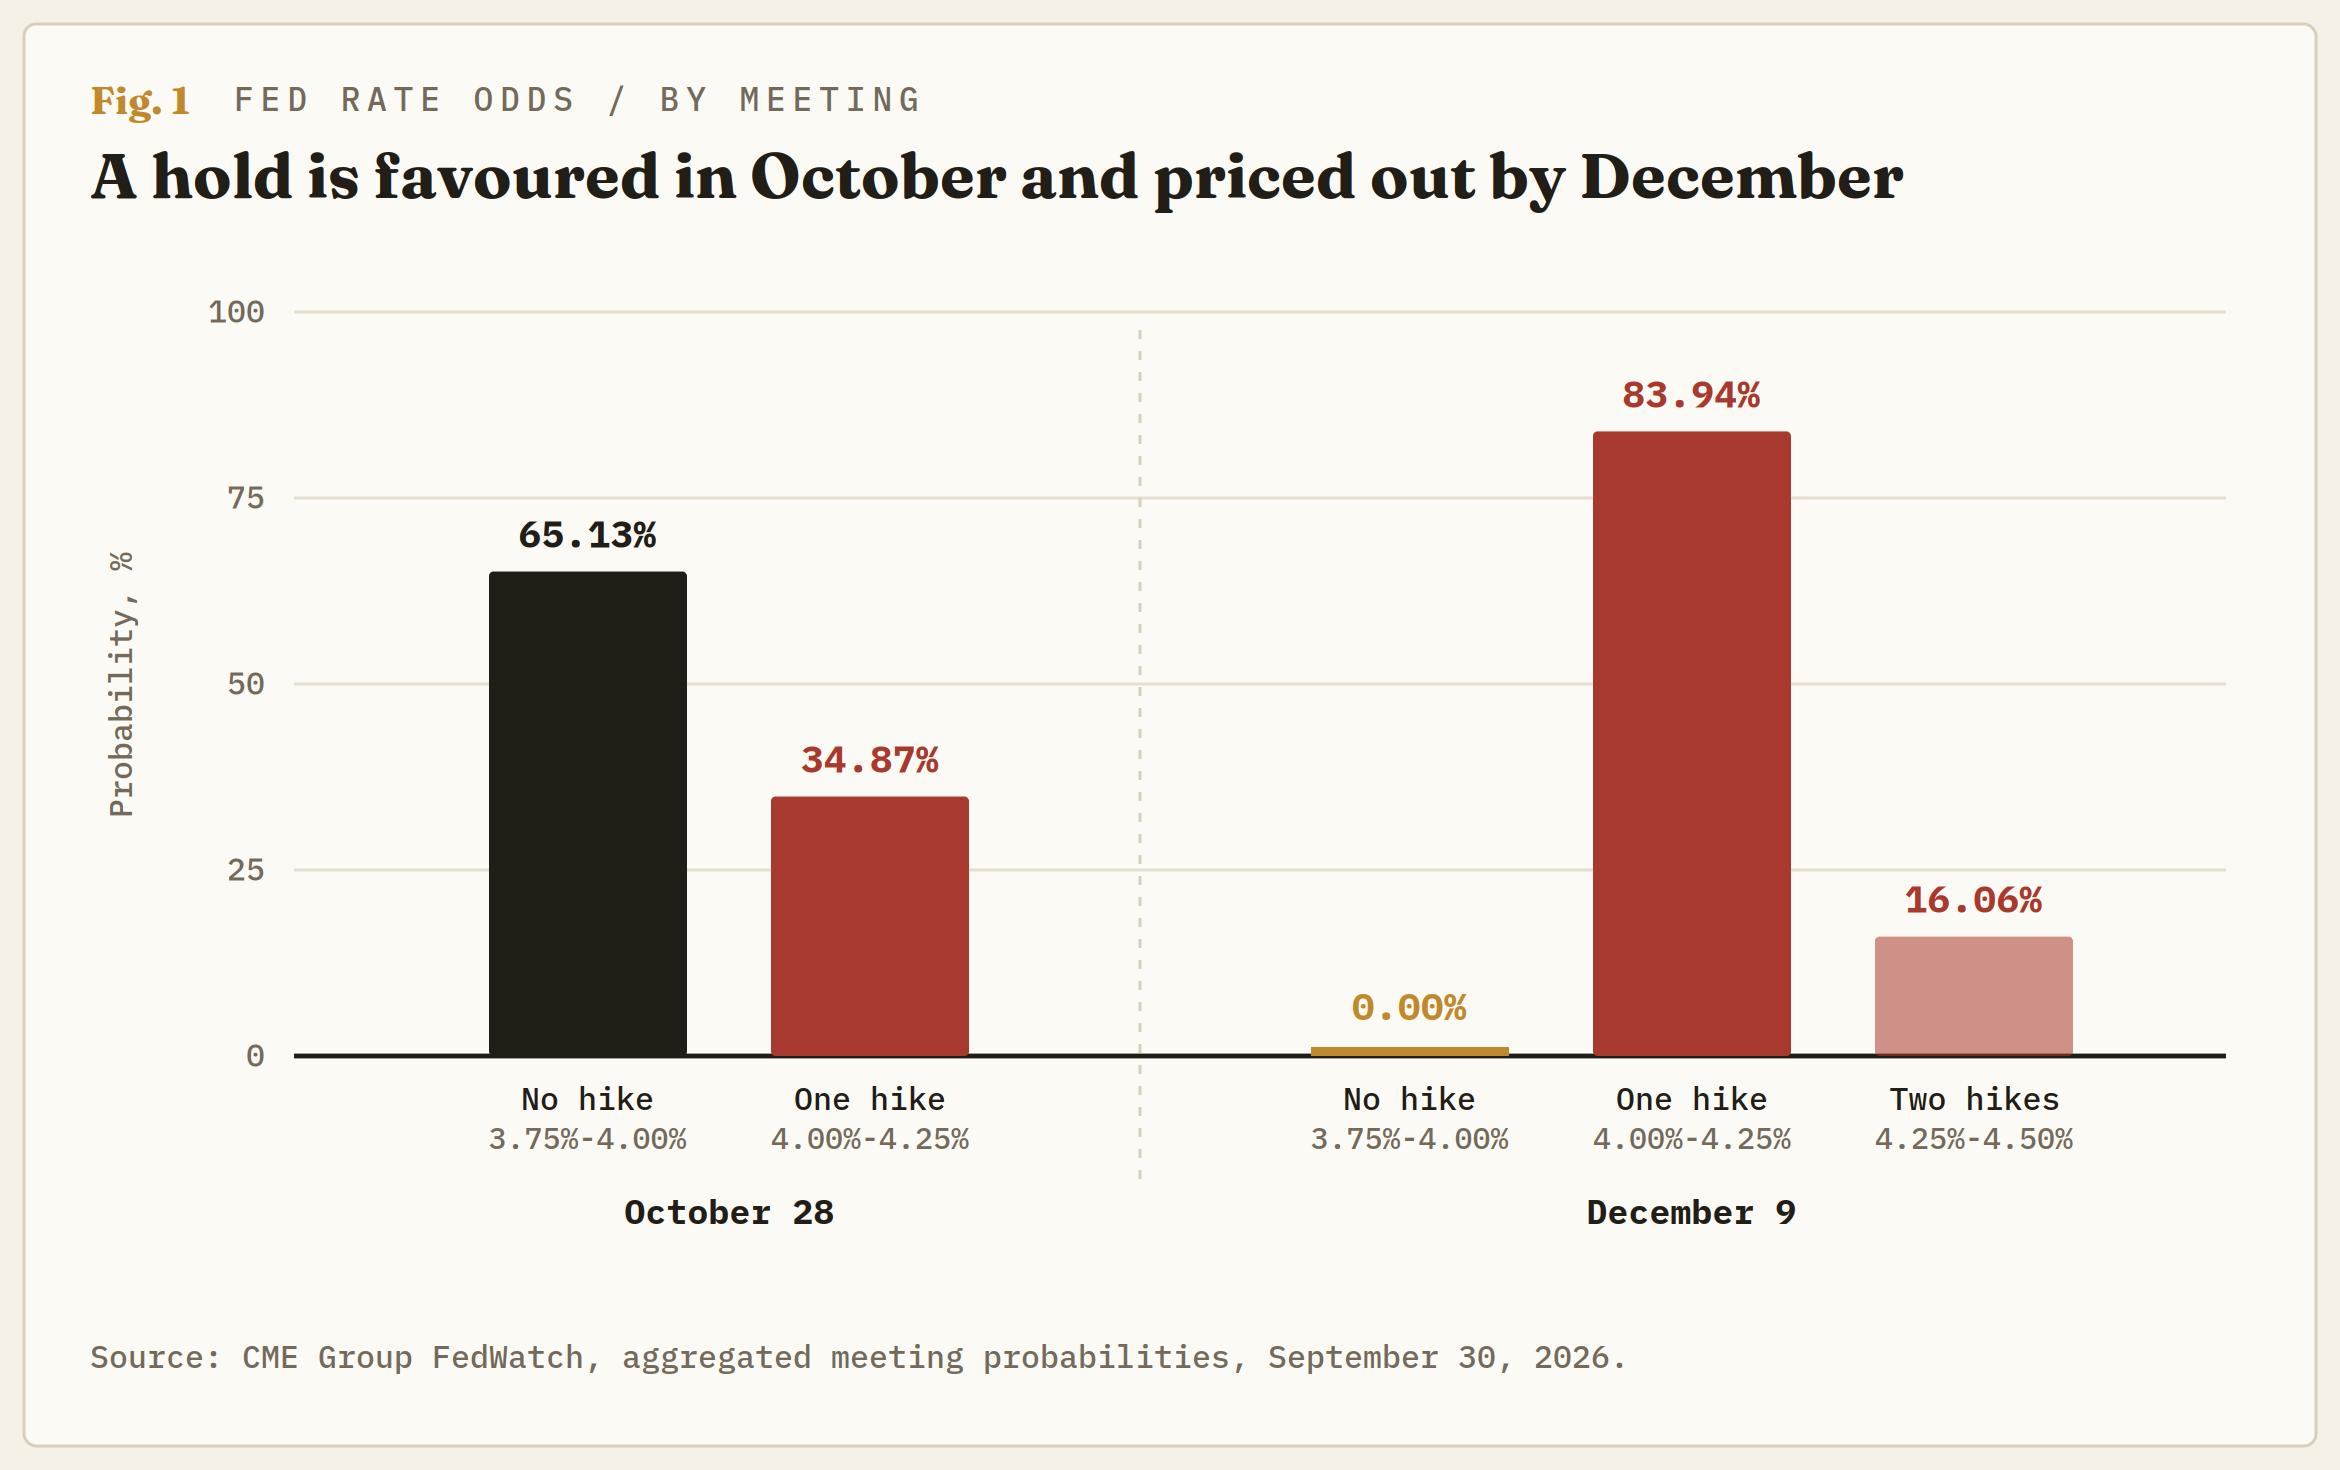
في الأسبوعين اللذين أعقبا ذلك الرفع، دفع المتداولون احتمالات رفع آخر في 28 أكتوبر/تشرين الأول إلى نحو 70٪. وتُظهر أداة FedWatch التابعة لمجموعة CME، التي تحول أسعار العقود الآجلة إلى احتمالات، أن الاحتمال بلغ 34.87٪ بعد التقرير، مع تسعير رفع بحلول 9 ديسمبر/كانون الأول بنسبة 100٪. واستمرت القراءة التي رفع الاحتياطي الفيدرالي أسعار الفائدة على أساسها خمسة أسابيع.
كان أكبر خبر في تقرير أغسطس/آب يتعلق بيوليو/تموز
يُعد مؤشر PCE مقياس التضخم الذي يستهدفه الاحتياطي الفيدرالي عند 2٪. ويراقب المسؤولون النسخة الأساسية من أجل الاتجاه، لأن أسعار الغذاء والطاقة تتقلب مع مواسم الحصاد والنفط. وارتفعت الأسعار الأساسية بنسبة 0.2٪ في أغسطس/آب مقابل توقعات عند 0.3٪، وبنسبة 3٪ على أساس سنوي مقابل 3.3٪. وكان توقع المحللين أعلى من الواقع بعُشر نقطة على أساس شهري وثلاثة أعشار النقطة على أساس سنوي، والفرق يعود إلى الماضي.
يقوم مكتب التحليل الاقتصادي (BEA) بإعادة صياغة بياناته كل عام باستخدام بيانات ضرائب واستطلاعات أكثر اكتمالًا، وقد امتدت مراجعة 2026 إلى يناير/كانون الثاني 2021. وفي 26 أغسطس/آب، كان قد أعلن أن التضخم الأساسي لشهر يوليو/تموز بلغ 3.3٪، وأن المعدل الرئيسي، الذي يشمل الغذاء والوقود، بلغ 3.7٪. وبعد المراجعة، أصبحت النسب 3٪ و3.4٪، وجاءت قراءة أغسطس/آب عند تلك المستويات تمامًا.
بالنسبة لقرار أكتوبر/تشرين الأول، فإن الاتجاه أهم من الشهر. وبعد المراجعة، ظل التضخم الأساسي عند 3٪ لمدة ثلاثة أشهر، مرتفعًا بنسبة 0.1٪ في يوليو/تموز و0.2٪ في أغسطس/آب، وهو قريب من الوتيرة التي يسمح بها هدف 2٪. وكان الرفع الثاني بعد ستة أسابيع من الأول يتطلب بقاء التضخم مرتفعًا أو مواصلته الصعود، وتُظهر الأرقام المعدلة أنه استقر.
رفع واحد إضافي وارد في توقعات الاحتياطي الفيدرالي، وأكتوبر/تشرين الأول ليس كذلك
في 16 سبتمبر/أيلول، رفع الاحتياطي الفيدرالي سعر الفائدة من 3.50٪-3.75٪ إلى 3.75٪-4.00٪، وهي أول زيادة منذ 2023، وصوّت جميع الأعضاء لصالحها. وتضع التوقعات المتوسطة للمسؤولين، المنشورة في اليوم نفسه، المعدل عند 4.1٪ بنهاية 2026. وهذا يعني رفعًا إضافيًا واحدًا بمقدار ربع نقطة، ولا يحدد التوقع الاجتماع الذي سيحدث فيه.
قال رئيس الاحتياطي الفيدرالي كيفن وارش في 16 سبتمبر/أيلول إن التضخم كان مرتفعًا للغاية لفترة طويلة، وعند 3٪ لا يزال كذلك. والتوقع الذي برر الرفع يفترض أن ينهي التضخم الأساسي عام 2026 عند 3.4٪، لذا فهو يحتاج الآن إلى تسارع التضخم كي يتحقق. وهذا يبقي مبرر رفع آخر قائمًا. لكنه يضعف مبرر تنفيذه في 28 أكتوبر/تشرين الأول، لأن الإلحاح جاء من أرقام جرى خفضها منذ ذلك الحين.
ثلاثة أعشار أقل على التضخم وسبعة أعشار أكثر على النمو
نما الناتج المحلي الإجمالي (GDP)، وهو قيمة كل ما ينتجه الاقتصاد، بمعدل سنوي بلغ 2.2% في الربع الثاني، وليس 1.5% كما أُعلن سابقًا. كما أظهر التعديل أن الأمريكيين ادخروا أكثر مما كان يُعتقد. وقد رفع ذلك معدل الادخار في يوليو/تموز، وهو حصة الدخل بعد الضريبة التي لا ينفقها الناس، من 3.0% إلى 4.6%. وقد حصل كلا جانبي الجدل حول رفع آخر على ما يريده.
أنفقت الأسر بعضًا من هذا الهامش في أغسطس/آب، عندما ارتفع الإنفاق بنسبة 0.9% مقابل نمو الدخل بنسبة 0.2%. وبعد التعديل وفقًا لارتفاع الأسعار، ارتفع بنسبة 0.6%، وهو الأعلى منذ مارس/آذار 2025. أما الدخل بعد الضريبة بعد تعديله بالطريقة نفسها، فلم ينمُ على الإطلاق، وانخفض معدل الادخار إلى 4.1%، وهو أدنى مستوى له منذ نوفمبر/تشرين الثاني 2022.
في سبتمبر/أيلول، قفز مؤشر مديري المشتريات في شيكاغو (PMI)، وهو استطلاع تشير فيه القراءات فوق 50 إلى النمو، إلى 58.8 من 47.1. كما تجاوزت بيانات ADP لوتيرة التوظيف في القطاع الخاص توقعاتها. ولا يوجد سبب يدفع بنك الاحتياطي الفيدرالي لرفع أسعار الفائدة من أجل كبح الإنفاق ما دام الإنفاق يبدو على هذا النحو، ولهذا السبب لا يزال تسعير خفض ديسمبر/كانون الأول مؤكدًا.
خطاب دفع أكتوبر/تشرين الأول أكثر مما فعل التقرير
رفض الرئيس وارش تقديم توجيهات مستقبلية أو أي إشارة مسبقة بشأن ما يعتزم بنك الاحتياطي الفيدرالي القيام به، منذ توليه المنصب في يونيو/حزيران. يوم الثلاثاء، قال رئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز، نائب رئيس اللجنة التي تحدد أسعار الفائدة، إن رفع سبتمبر/أيلول أزال أي شعور بالإلحاح. وقال إن زيادة أخرى قد تكون مناسبة قبل نهاية عام 2026.
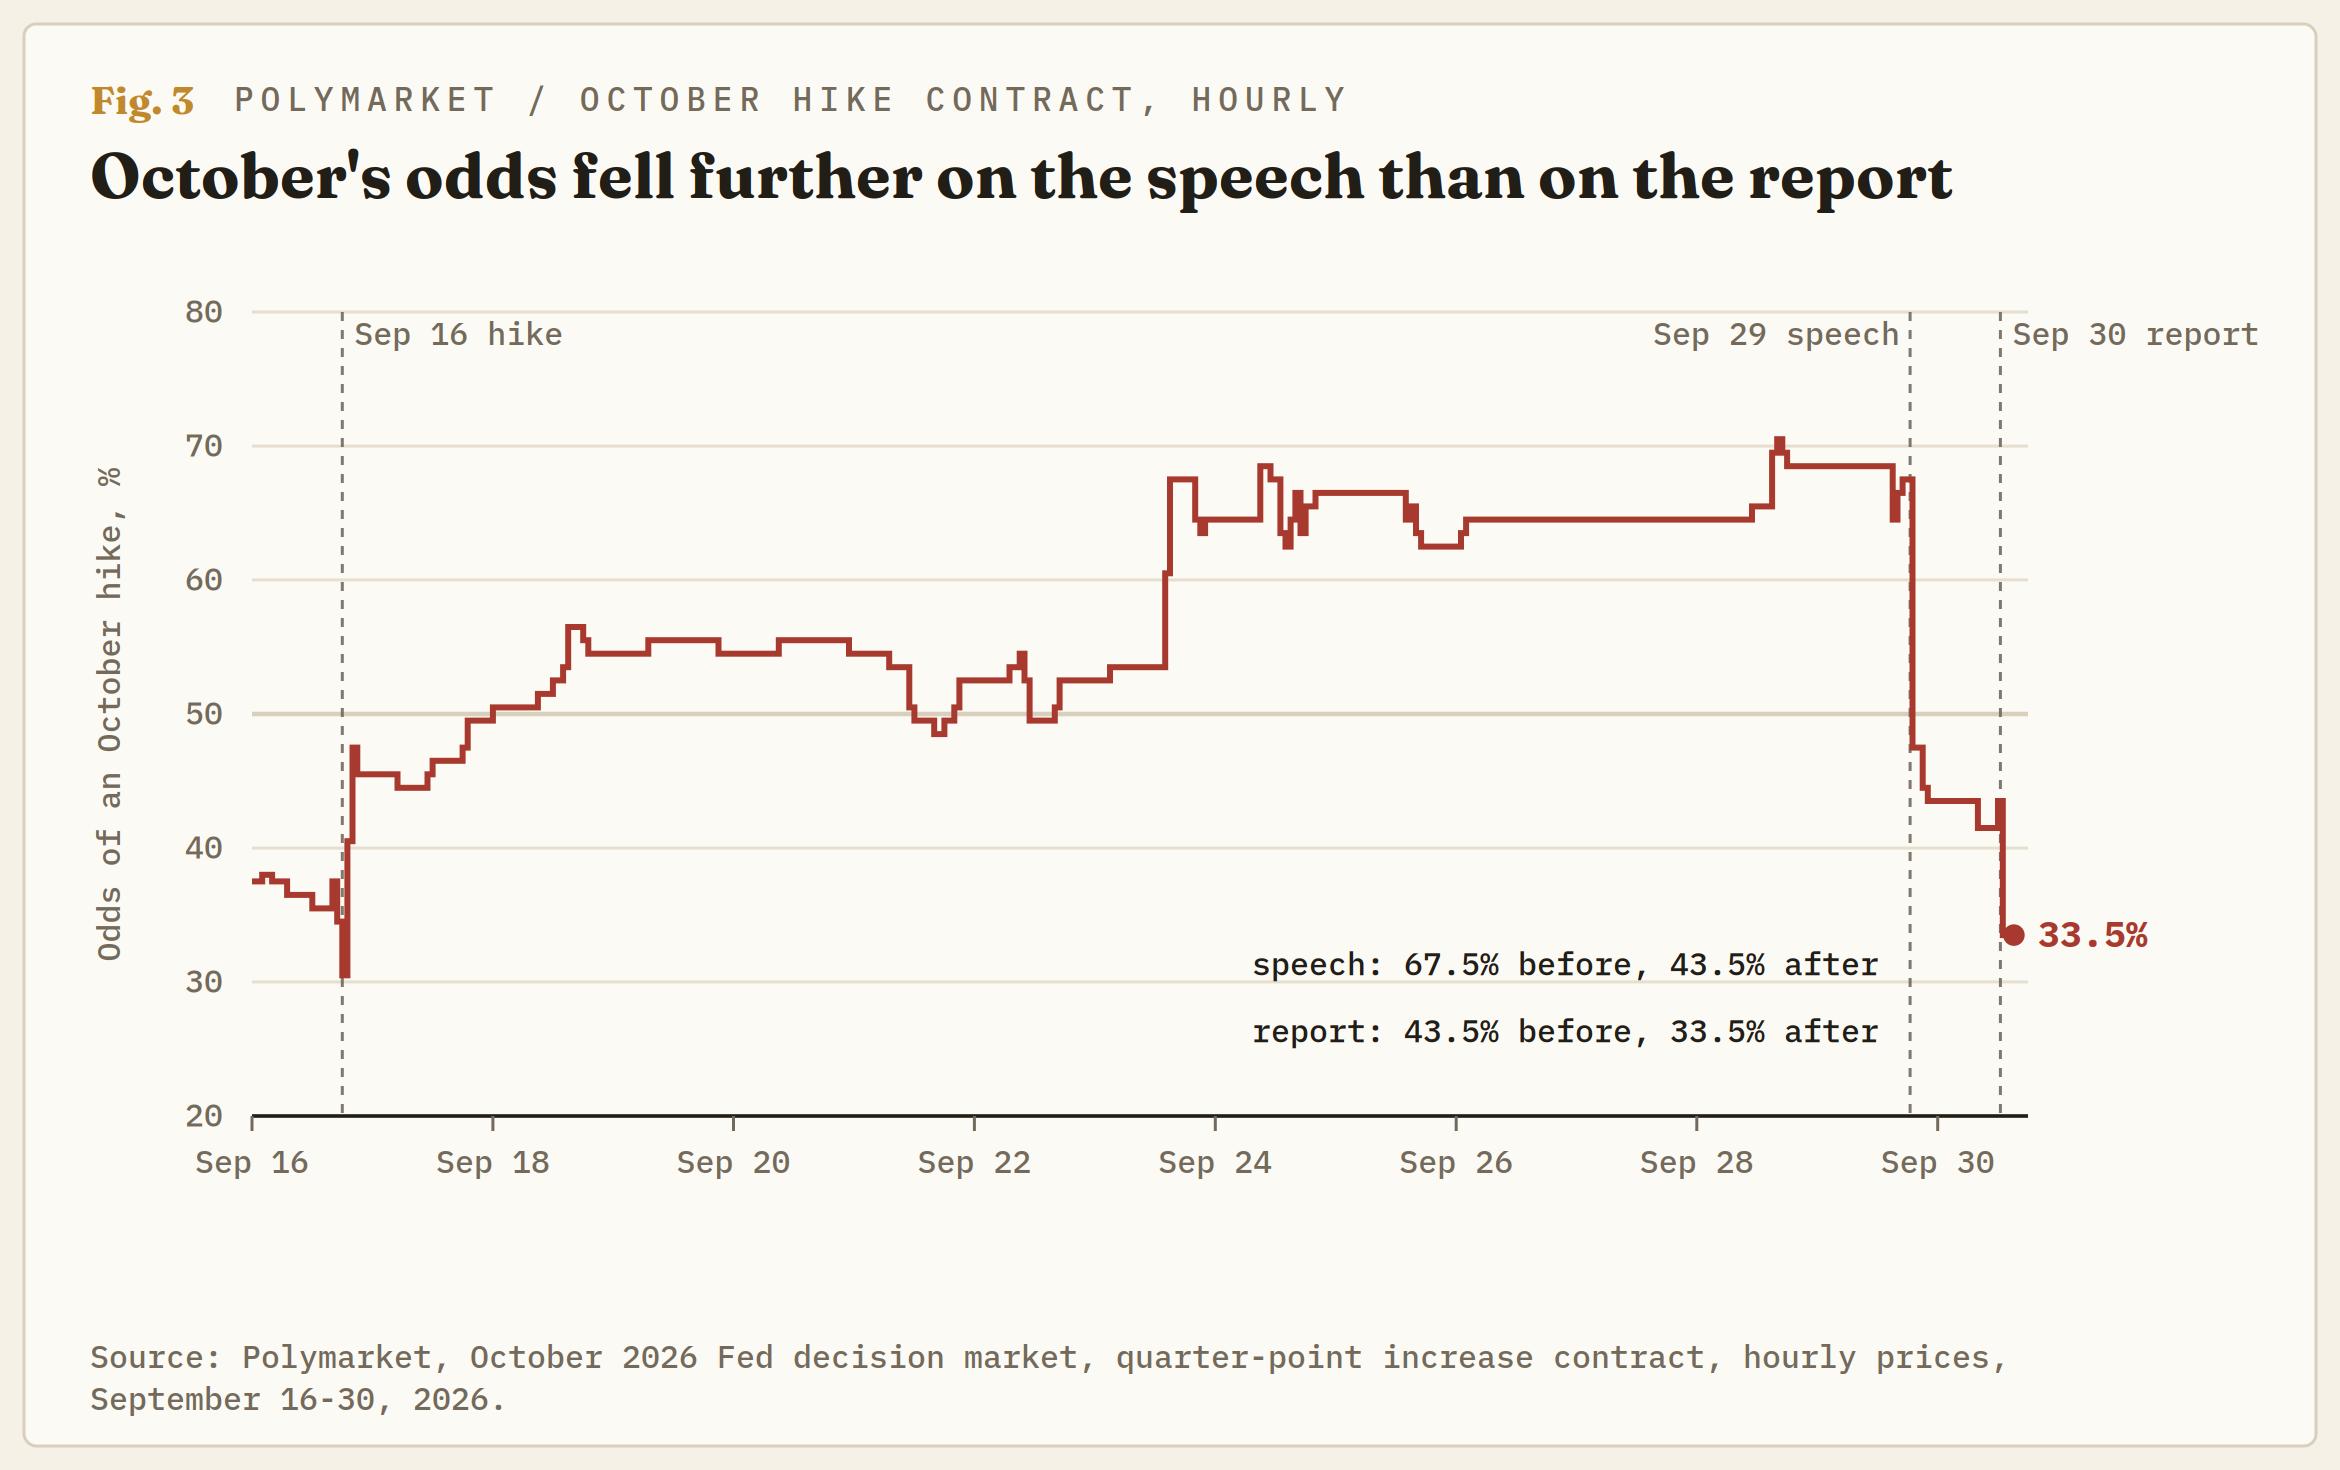
انخفضت احتمالات رفع أكتوبر/تشرين الأول في FedWatch من حوالي 70% إلى ما يقرب من التعادل بعد الخطاب، ثم إلى 34.87% بعد التقرير. وتُظهر Polymarket، حيث يراهن الناس على النتائج، الترتيب نفسه، إذ هبط عقد أكتوبر/تشرين الأول من 67.5% إلى 43.5% بسبب الخطاب، ثم إلى 33.5% بعد التقرير. وقد أُلغي التوجيه في يونيو/حزيران، وفي 29 سبتمبر/أيلول حرّك احتمالات أكتوبر/تشرين الأول بنحو 20 نقطة.
الرفع التالي مسعّر للاجتماع الأول بعد انتخابات منتصف الولاية
يقرر بنك الاحتياطي الفيدرالي في 28 أكتوبر/تشرين الأول، أي قبل ستة أيام من انتخابات منتصف الولاية في 3 نوفمبر/تشرين الثاني، ويُعد 9 ديسمبر/كانون الأول أول اجتماع له بعد ذلك. وبعد رفع سبتمبر/أيلول، قال الرئيس دونالد ترامب إن أسعار الفائدة الأمريكية يجب أن تكون عند 1% أو أقل، وإنه أخبر الرئيس وارش بأن يساير الأغلبية إذا اضطر إلى ذلك. وقال رئيس بنك الاحتياطي الفيدرالي في نيويورك ويليامز يوم الثلاثاء إن توقيت الانتخابات لا يلعب أي دور.
إن الإبقاء على الفائدة دون تغيير قبل التصويت بستة أيام سيثير تساؤلات حول ما إذا كان البيت الأبيض قد مارس ضغطًا على بنك الاحتياطي الفيدرالي. ويمنح التعديل سببًا للإبقاء على الفائدة على الورق، إذ إن الرقم الذي يقف وراء رفع سبتمبر/أيلول أصبح الآن أقل بمقدار 0.3 نقطة. لذا فإن السياسة لا ترجح كفة احتمالات أكتوبر/تشرين الأول في أي اتجاه، تاركة القرار للأرقام.
قد يحدد بنك الاحتياطي الفيدرالي توقيت قراراته حول الانتخابات. ففي يوليو/تموز، توقع 83% من مديري الصناديق الذين استطلعت آراؤهم Bank of America عدم حدوث رفع قبل انتخابات منتصف الولاية، وقام بنك الاحتياطي الفيدرالي بالرفع في سبتمبر/أيلول.
يعتمد أكتوبر/تشرين الأول على صدور تقريرين، وليس أيٌّ منهما هو مؤشر PCE التالي
تصدر بيانات الوظائف لشهر سبتمبر/أيلول يوم الجمعة، ويصدر مؤشر أسعار المستهلك (CPI) لشهر سبتمبر/أيلول، وهو مقياس التضخم الرئيسي الآخر، في 14 أكتوبر/تشرين الأول. أما تقرير PCE التالي فيصدر في 29 أكتوبر/تشرين الأول، أي في اليوم التالي للقرار. وهذا يجعل تقرير PCE الصادر يوم الأربعاء آخر تقرير من هذا النوع يحصل عليه بنك الاحتياطي الفيدرالي قبل التصويت.
الترجيح هو الإبقاء على الفائدة في أكتوبر/تشرين الأول ورفعها في ديسمبر/كانون الأول. وتضعهما FedWatch عند 65.13% و100%، ولا يعود أكتوبر/تشرين الأول مطروحًا إلا إذا ارتفعت احتمالاته فوق 50% بعد صدور مؤشر أسعار المستهلك CPI في 14 أكتوبر/تشرين الأول. وهذا يتطلب قراءة أساسية ساخنة بما يكفي لإبطال أثر التعديل على يوليو/تموز. أما بيانات الوظائف القوية يوم الجمعة فستدعم ديسمبر/كانون الأول أكثر من أكتوبر/تشرين الأول، لأن الحجة ضد التعجيل تستند إلى التضخم.
وسيكون التقدير خاطئًا إذا كان الرفع يُلغى بدلًا من أن يُؤجَّل. وتمنح FedWatch احتمالًا بنسبة 16.06% لرفعين بحلول 9 ديسمبر/كانون الأول، واحتمالًا صفريًا لعدم حدوث أي رفع، وإذا تبدلت هذه المواقع، يكون المتداولون قد بدأوا في تسعير الإلغاء. والسبب الأرجح سيكون إنفاق أغسطس/آب، الذي ارتفع بأكثر من أربعة أضعاف سرعة الدخل ولا يمكنه أن يتجاوزه إلا ما دامت المدخرات متاحة. وقد عثر الإحصائيون على تلك المدخرات في 30 سبتمبر/أيلول، بعد أن بدأ متسوقو أغسطس/آب في إنفاقها.
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: تحول تركيز السوق نحو بيانات التضخم والتوظيف الأمريكية الحاسمة
سوف تشهد الأجندة الاقتصادية الأمريكية صدور تقرير التوظيف في القطاع الخاص الصادر عن معهد المعالجة التلقائية للبيانات ADP لشهر سبتمبر/أيلول، بينما سوف يقوم مكتب التحليل الاقتصادي BEA بنشر المراجعة النهائية لبيانات الناتج المحلي الإجمالي GDP للربع الثاني، إلى جانب بيانات مؤشر أسعار نفقات الاستهلاك الشخصي PCE.
التوقعات السعرية لبيتكوين: بيتكوين توطد مكاسبها دون 85 ألف دولار مع ارتفاع عوائد الخزانة الأمريكية وتراجع الرافعة المالية في المشتقات
توطد بيتكوين مكاسبها بالقرب من 83,000 دولار يوم الأربعاء بعد فشل الثيران في الإغلاق فوق المستوى الرئيسي عند 85,000 دولار في وقت سابق من هذا الأسبوع. تبقي عوائد سندات الخزانة الأمريكية المرتفعة وصدور بيانات اقتصادية كلية رئيسية هذا الأسبوع مستثمري بيتكوين في حالة من الحذر.
توقعات سعر الذهب: زوج الذهب/الدولار XAU/USD يترقب صدور بيانات تضخم نفقات الاستهلاك الشخصي PCE الأمريكية من اجل الحركة التالية
يتماسك الذهب على الارتداد من أدنى مستوياته خلال ثمانية أسابيع، بينما يتداول فيما دون منطقة 4200 دولار في وقت مبكر من يوم الأربعاء. يشهد الدولار الأمريكي تراجعًا مدفوعًا من عمليات جني الأرباح قبل صدور بيانات الوظائف في القطاع الخاص من معهد المعالجة التلقائية للبيانات ADP وبيانات تضخم مؤشر نفقات الاستهلاك الشخصي PCE في الولايات المتحدة.
أخبار الكريبتو اليوم: البيتكوين تحافظ على 83 ألف دولار بينما تبقى الإيثريوم دون 2700 دولار وتتماسك الريبل XRP
يتداول البيتكوين ببطء يوم الأربعاء، مع كفاح الثيران للدفاع عن مستوى 83000 دولار باعتباره مستوى الدعم الفوري. ويتداول الإيثريوم بالتزامن مع البيتكوين، محافظا على بقائه دون المستويات الرئيسية عند 2700 دولار على الجانب الصعودي و2600 دولار على الجانب الهبوطي. وفي الوقت نفسه، يحوم الريبل بالقرب من 1.50 دولار،
الفوركس اليوم: تحول تركيز السوق نحو بيانات التضخم والتوظيف الأمريكية الحاسمة
سوف تشهد الأجندة الاقتصادية الأمريكية صدور تقرير التوظيف في القطاع الخاص الصادر عن معهد المعالجة التلقائية للبيانات ADP لشهر سبتمبر/أيلول، بينما سوف يقوم مكتب التحليل الاقتصادي BEA بنشر المراجعة النهائية لبيانات الناتج المحلي الإجمالي GDP للربع الثاني، إلى جانب بيانات مؤشر أسعار نفقات الاستهلاك الشخصي PCE.