
تمت كتابة هذه التدوينة بدافع من مناقشات أجريتها مع أصدقاء، عقب التقارير اللافتة للنظر عن أرباح الربع الثالث لشركات النفط والغاز. وفيما يلي عينة من الأرباح المعلنة للربع المنتهي في 30 سبتمبر/أيلول 2026، ونسب تغيرها مقارنة بالربع نفسه من العام السابق:
- إكسون موبيل — 15.4 مليار دولار؛ ٪105+
- شيفرون — 9.9 مليار دولار؛ ٪183+
- كونوكو فيليبس — 4.0 مليار دولار؛ ٪135+
- فاليرو — 6.8 مليار دولار؛ ٪518+
أعرب أصدقائي عن قدر من الإدانة لهذه الشركات، معتقدين أنه من غير اللائق أن تحقق مثل هذه الأرباح السخية بينما يعاني كثير من الناس من أجل تحمل تكلفة منتجاتها. فهل كانت هذه حالة تحقيق الشركات لأرباح مفرطة أم الانخراط في استغلال الأسعار؟ رأيت أن السؤال يستحق نظرة أعمق. وأبدأ بتقدير حقيقة أن أرقام الأرباح المذكورة أعلاه، في حد ذاتها، مضللة. إذ يجب النظر إلى الأرباح مقارنة بشيء آخر قبل أن نتمكن بشكل مشروع من تقييم كيفية تصنيفها.
فكر في ثلاثة مقاييس مختلفة تتيح لنا تقييم أرباح هذه الشركات في سياق أكثر معنى من مجرد النظر إلى أرقام الأرباح بحد ذاتها: هامش الربح الإجمالي، والعائد على حقوق الملكية، والعائد على الأصول. يورد الجدول أدناه هذه الأرقام للشركات المذكورة أعلاه. وقد أُخذت البيانات من التقارير المنشورة على موقع Fidelity، وهي تعكس الأرباح المعلنة خلال الاثني عشر شهرًا الماضية. يقيس هامش الربح الإجمالي الفرق بين الإيرادات وتكلفة البضائع المباعة، مقارنة بالإيرادات. ويقيس العائد على حقوق الملكية الأرباح مقارنة بالقيمة الدفترية (أي حقوق الملكية). وأخيرًا، يقيس العائد على الأصول الأرباح مقارنة بإجمالي الأصول.
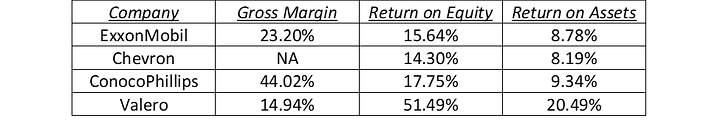
تخضع جميع هذه المقاييس لاعتبارات خاصة مهمة، مما يجعل المقارنات المباشرة إشكالية. ومع ذلك، فهذه البيانات هي ما هي عليه، وفي ضوء المخاوف بشأن هذه الأرباح، فمن المناسب النظر إلى هذه الإحصاءات مقارنة بتلك الخاصة بشركات وصناعات أخرى. ولا يمكن القول إن جهدي شامل بأي حال، لكن مع ذلك... اخترت بشكل اعتباطي النظر إلى الإحصاءات نفسها لأربع شركات أخرى تنتمي إلى صناعات مختلفة جدًا: وول مارت، وبنك أوف أمريكا، وكوكاكولا، وآبل.
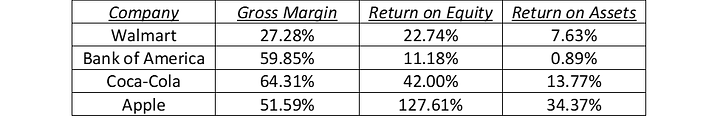
مقارنة هامش الربح الإجمالي: باستثناء Valero، فإن هوامش الربح الإجمالي للشركات غير العاملة في قطاع الطاقة التي نظرت إليها تتجاوز تلك الخاصة بشركات الطاقة.
مقارنة العائد على حقوق الملكية: يختلف العائد على حقوق الملكية بشكل كبير بين الشركات. ويتراوح نطاق شركات الطاقة المذكورة أعلاه بين 14.30٪ و51.49٪. أما بالنسبة للشركات غير العاملة في قطاع الطاقة، فيتراوح النطاق بين 11.18٪ و127.61٪. (لقد تعلمت أن العائد على حقوق الملكية لدى Apple كان مبالغًا فيه نتيجة عمليات إعادة شراء كبيرة للأسهم خفضت حقوق الملكية الدفترية لديها وبالتالي رفعت هذا المؤشر.)
مقارنة العائد على الأصول: يتأثر هذا المؤشر بشكل كبير بالهيكل الرأسمالي للشركة، إذ إن العائد على الأصول حساس بشكل خاص للرافعة المالية. ومن المعتاد أن تكون عوائد البنوك على الأصول أقل بكثير بسبب هذا الاعتبار. وباستثناء هذه الحالة الشاذة، تبدو عوائد الأصول للشركات غير العاملة في قطاع الطاقة قابلة للمقارنة على نطاق واسع مع تلك الخاصة بشركات الطاقة.
الخلاصة هي أنه رغم أن الأرباح الأخيرة التي أعلنتها هذه الشركات العاملة في النفط والغاز كبيرة، ينبغي عمومًا أن نتوقع أرباحًا كبيرة من الشركات الكبيرة. لكن الحجة القائلة إن أرباحها كبيرة بشكل غير معتاد مقارنة بالشركات الكبيرة الأخرى لا تبدو قائمة. فهذه المؤشرات تختلف بشكل كبير ليس فقط بين الشركات بل أيضًا بين الصناعات؛ كما أن المقاييس المالية المتاحة لا تقدم دليلًا مقنعًا على أن شركات النفط والغاز هذه تحقق عوائد استثنائية مقارنة بالشركات الكبرى الأخرى. وبعبارة أخرى، وبالاستناد إلى عدد قليل من الشركات غير العاملة في قطاع الطاقة التي نظرت إليها، يبدو أداء قطاع النفط والغاز غير لافت. هل كان بإمكان هذه الشركات الامتناع عن رفع أسعار منتجاتها بالقدر الذي فعلته؟ على الأرجح نعم، إلى حد ما على الأقل؛ لكن هل تم إثبات أنها مارست استغلالًا في الأسعار؟ ليس من الواضح أنها فعلت ذلك.
ومن ناحية أخرى، هناك استنتاج محتمل آخر توصلت إليه — وربما يكون أكثر أهمية بكثير — وهو مدى هشاشة استخدام هذه المقاييس الشائعة. ومع ذلك فهي الأساس الذي يبني عليه عدد لا يحصى من المستثمرين قراراتهم. وأتعجب من قوة القناعة التي يعرضها عدد كبير من المحللين، بالنظر إلى الغموض الذي يكتنف البيانات التي يستندون إليها في تقييماتهم.
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: الدولار الأمريكي يُظهر مرونة بعد صدور بيانات التضخم الأمريكية
في وقت مبكر من يوم الأربعاء، يصمد مؤشر الدولار الأمريكي DXY فوق منطقة 102.30 بشكل مريح، بينما يرتفع عائد سندات الخزانة الأمريكية المرجعية لأجل 10 سنوات بأكثر من 2٪ خلال اليوم، صامداً بالقرب من مستويات 5٪. لن تقدم الأجندة الاقتصادية أي إصدارات بيانات اقتصاد كلي عالية التأثير، مما يسمح للمستثمرين باستمرار التركيز على أسواق السندات والأسهم.
توقعات سعر بيتكوين: مخاطر تحركات حادة مع تراكم الرافعة المالية في أسواق المشتقات
تتداول بيتكوين قرب 73,800 دولار يوم الأربعاء، بعد هبوطها إلى أدنى مستوى عند 72,727 دولارًا عقب صدور بيانات التضخم الأمريكية الأعلى من المتوقع يوم الثلاثاء. سجلت صناديق بيتكوين الفورية المتداولة في البورصات الأمريكية تدفقات خارجة بقيمة 95 مليون دولار يوم الثلاثاء، مسجلةً بذلك اليوم الرابع على التوالي من السحوبات.
توقعات سعر الذهب: الحد من ارتداد زوج الذهب/الدولار XAU/USD تحت ضغط ارتفاع قوي في الدولار وعوائد سندات الخزانة الأمريكية
يرتفع زوج الذهب/الدولار XAU/USD بشكل طفيف خلال اليوم حتى الآن على خلفية تسعير كامل لرفع معدلات الفائدة الأمريكية دفع الدولار وعوائد السندات الأمريكية للارتفاع بشكل حاد وارتفاع محدود في أسعار النفط الخام على خلفية تفاؤل سائد في الأسواق باقتراب التوصل إلى حل دبلوماسي يُنهي الحرب في الشرق الأوسط.
الريبل XRP يرسخ خسائره، والستيلر XLM يمدد تعافيه
ريبل (XRP) وستيلر (XLM) تظهران علامات طفيفة على التعافي يوم الخميس، لكن دببة السوق يواصلون الضغط على كلتا العملتين الرقميتين. يتداول XRP بالقرب من 1.055 دولار بينما يحافظ XLM على مكاسب متواضعة حول 0.148 دولار. وفي الوقت نفسه، تحدّ ضعف النشاط على السلسلة من آفاق تعافي كلتا العملتين البديلتين، رغم تحسن حركة السعر. وتُظهر البيانات الملخصة من CryptoQuant نظرة هبوطية لكلا العملتين البديلتين.
الفوركس اليوم: الدولار الأمريكي يُظهر مرونة بعد صدور بيانات التضخم الأمريكية
في وقت مبكر من يوم الأربعاء، يصمد مؤشر الدولار الأمريكي DXY فوق منطقة 102.30 بشكل مريح، بينما يرتفع عائد سندات الخزانة الأمريكية المرجعية لأجل 10 سنوات بأكثر من 2٪ خلال اليوم، صامداً بالقرب من مستويات 5٪. لن تقدم الأجندة الاقتصادية أي إصدارات بيانات اقتصاد كلي عالية التأثير، مما يسمح للمستثمرين باستمرار التركيز على أسواق السندات والأسهم.