لقد غيّر السوق رأيه بسرعة بشأن الاحتياطي الفيدرالي (Fed). قبل أسبوع واحد فقط، كان المستثمرون يرون أن رفع سعر الفائدة في أكتوبر/تشرين الأول هو النتيجة الأكثر ترجيحًا. ومع ذلك، فإن التضخم الأضعف والتعليقات الحذرة من صناع السياسة حوّلا منذ ذلك الحين التوقف المؤقت إلى السيناريو المهيمن.
لكن تحت إعادة التسعير الدراماتيكية هذه، يرسل الاقتصاد الأمريكي رسالة أقل تيسيرًا بكثير. لا يزال التوظيف مرنًا، ويواصل المستهلكون الإنفاق، كما أن النمو الاقتصادي أقوى مما كان مقدرًا سابقًا. وقد فاجأ التضخم بالهبوط، لكنه لا يزال أعلى بكثير من مستهدف البنك المركزي. وبجمع هذه البيانات معًا، قد يكون من المبرر الانتظار في أكتوبر/تشرين الأول دون أن يوفر ذلك بالضرورة سببًا لإنهاء دورة التشديد.
هذا التمييز بالغ الأهمية للأسواق المالية. فالسؤال لم يعد بشكل متزايد ما إذا كان الاحتياطي الفيدرالي سيتوقف في أكتوبر/تشرين الأول، بل ما إذا كان هذا التوقف سيؤجل فقط رفعًا آخر لسعر الفائدة حتى ديسمبر/كانون الأول.
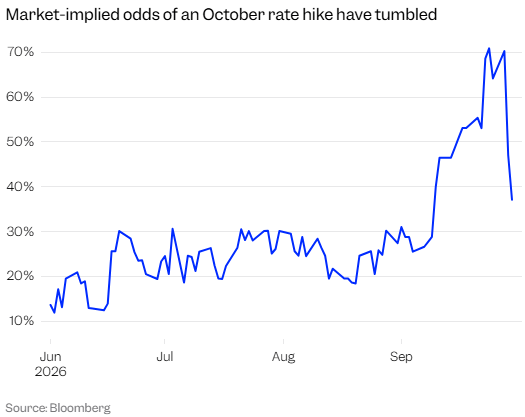
الأسواق أعادت تسعير أكتوبر/تشرين الأول بشكل حاد
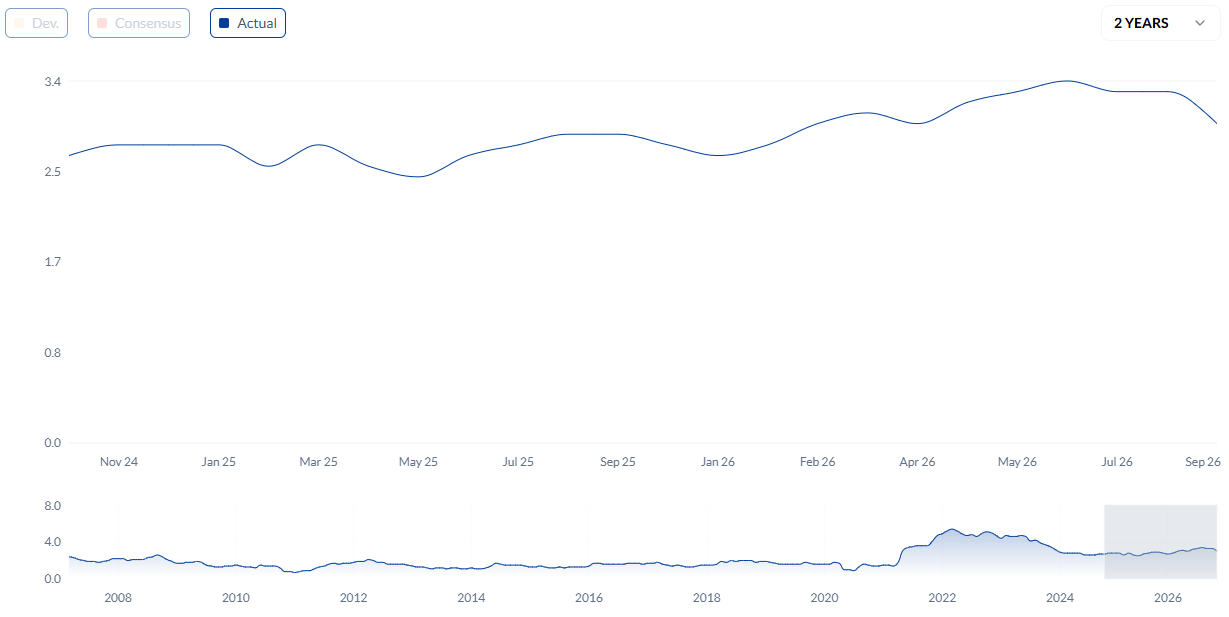
التضخم هو المحفز لهذا التحول في التوقعات. ارتفع مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) بنسبة 0.3٪ على أساس شهري في أغسطس/آب، بينما استقر التضخم السنوي عند 3.4٪، دون 3.7٪ التي كانت تتوقعها الأسواق. كما بلغ تضخم نفقات الاستهلاك الشخصي الأساسي، الذي يستثني مكونات الغذاء والطاقة المتقلبة وهو المقياس المفضل للتضخم لدى الاحتياطي الفيدرالي، 3٪ على أساس سنوي، وهو أيضًا دون التوقعات. وتمت مراجعة القراءات السابقة بالخفض أيضًا، مما حسّن صورة التضخم بما يكفي لتخفيف الضغط الفوري على صناع السياسة.
استجابت الأسواق بسرعة، إذ تراجعت احتمالية رفع سعر الفائدة من قبل الاحتياطي الفيدرالي في أكتوبر/تشرين الأول إلى نحو 37٪، من أكثر من 70٪ قبل أسبوع، وفقًا لأداة FedWatch التابعة لمجموعة CME. وبعبارة أخرى، انتقل المستثمرون من التعامل مع رفع آخر في أكتوبر/تشرين الأول باعتباره السيناريو الأساسي إلى اعتبار التوقف المؤقت أكثر ترجيحًا بشكل ملحوظ.
ساعد رئيس بنك الاحتياطي الفيدرالي في نيويورك جون ويليامز في تسريع هذا التحول عندما قال إن صناع السياسة لديهم الوقت لتقييم المعلومات الواردة بعد رفع سعر الفائدة في سبتمبر/أيلول.
وترى دويتشه بنك عمليًا التمييز نفسه بين تأجيل رفع آخر والتخلي عنه. ويجادل اقتصاديون في البنك بأن تقرير التضخم يقلل من الإلحاح على الاحتياطي الفيدرالي للتحرك في أكتوبر/تشرين الأول. ومع ذلك، ما زالوا يتوقعون زيادة أخرى في ديسمبر/كانون الأول لأن التضخم لا يزال مرتفعًا للغاية.
وهذه نقطة مهمة. فالأسواق تسعّر التريث. لكنها لم تسعّر بعد الانتصار على التضخم.
بيانات الوظائف تعقّد رواية التوقف المؤقت
المشكلة بالنسبة لسيناريو أكثر تيسيرًا واستدامة من جانب الاحتياطي الفيدرالي هي أن بقية الاقتصاد ترفض التعاون. فقد أفادت المعالجة التلقائية للبيانات (ADP) بأن أصحاب العمل في القطاع الخاص الأمريكي أضافوا 90 ألف وظيفة في سبتمبر/أيلول، متجاوزين التوقعات البالغة نحو 70 ألفًا، ومتسارعين بشكل حاد من الزيادة المعدلة البالغة 36 ألفًا المسجلة في أغسطس/آب.
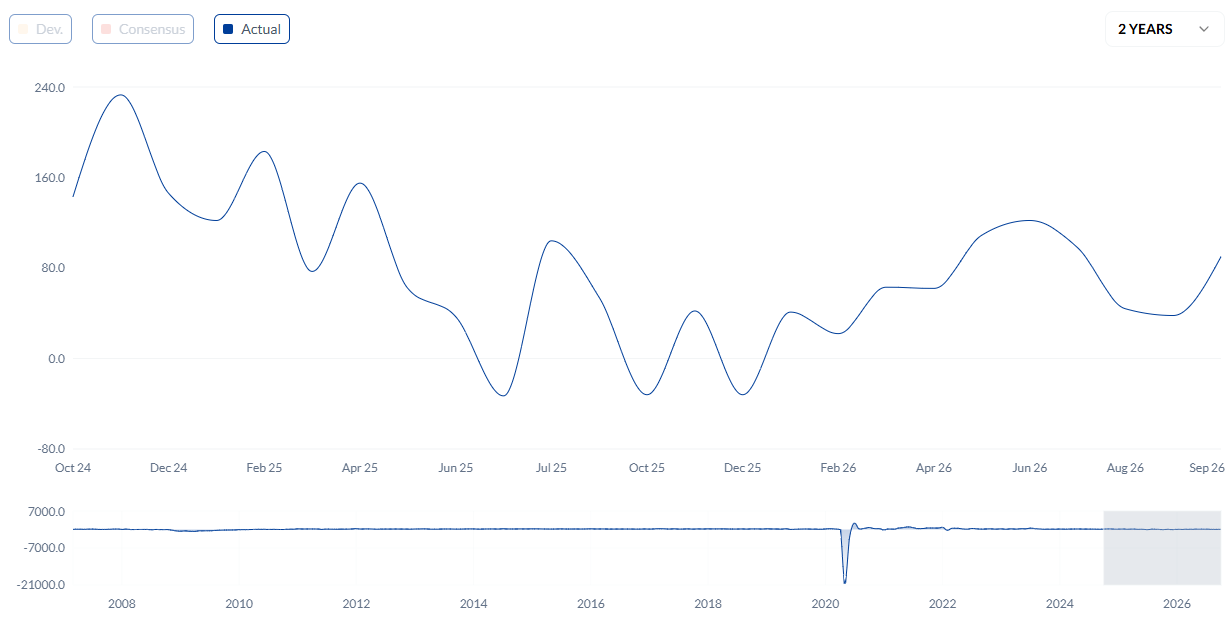
لا يُعد تقرير ADP مؤشرًا موثوقًا واحدًا لواحد على الوظائف غير الزراعية الرسمية (NFP)، لكنه يتحدى فكرة أن الطلب على العمالة يتدهور بسرعة. فقد أظهر تقرير التوظيف الرسمي لشهر أغسطس/آب بالفعل إضافة 162 ألف وظيفة جديدة، وهو ما يفوق بكثير ما توقعه الاقتصاديون، بينما ظل معدل البطالة عند 4.1٪. وقد يعزز تقرير الوظائف لشهر سبتمبر/أيلول، المقرر صدوره يوم الجمعة، هذا الرأي أو يضعفه، مع توقع الإجماع أن يضيف الاقتصاد الأمريكي 90 ألف وظيفة بينما يُتوقع أن يبقى معدل البطالة دون تغيير عند 4.1٪.
وتكتسب هذه المرونة أهمية لأن سوق العمل القوي يمنح الاحتياطي الفيدرالي قدرًا أكبر من الحرية لمواصلة مكافحة التضخم. وقد أوضح رئيس فرع الاحتياطي الفيدرالي في مينيابوليس نيل كاشكاري هذا الارتباط بشكل صريح هذا الأسبوع. وقال كاشكاري إن سوق العمل يبدو قويًا ولا تظهر عليه أي علامات ضعف، مشيرًا أيضًا إلى أنه كلما ظل الاقتصاد قويًا لفترة أطول، زادت تساؤلاته حول مدى تقييد السياسة النقدية فعليًا. ولا يزال يتوقع رفعًا آخر لسعر الفائدة هذا العام.
كما يشير استراتيجي ING كريس تيرنر إلى جانب النشاط في الاقتصاد باعتباره سببًا لبقاء قصة تشديد الاحتياطي الفيدرالي حيّة. ويبرز تيرنر مرونة إنفاق المستهلكين وعلامات على أن نمو الوظائف قد يتسارع مجددًا، مجادلًا بأن هذه التطورات تعزز مبررات دفع السياسة النقدية إلى مزيد من المنطقة التقييدية.
المستهلك الأمريكي لا يتصرف كما لو أن الاقتصاد تحت ضغط شديد
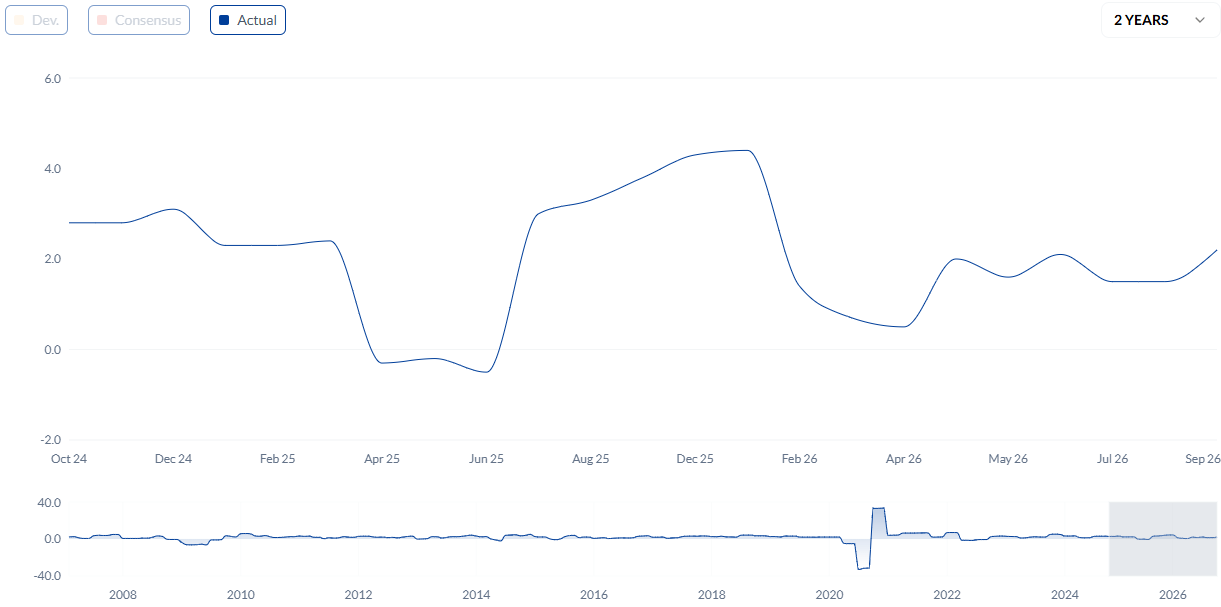
التوظيف ليس سوى جزء واحد من القصة. فقد قفز إنفاق المستهلكين في الولايات المتحدة بنسبة 0.9٪ على أساس شهري في أغسطس/آب، بينما ارتفع الإنفاق الحقيقي بنسبة 0.6٪. وفي الوقت نفسه، تمت مراجعة نمو الناتج المحلي الإجمالي (GDP) للربع الثاني بالرفع إلى 2.2٪ على أساس سنوي، مقارنة بالتقدير السابق البالغ 1.5٪. وتضعف هذه الأرقام بشكل كبير الحجة القائلة إن رفعًا آخر لسعر الفائدة سيأتي في اقتصاد يقترب بالفعل من التوقف.
يصف اقتصاديون في TD Securities، أوسكار مونيوز وإيلي نير، أحدث البيانات بأنها مزيج من مراجعات تيسيرية للتضخم ومراجعات متشددة للنمو. وبالنسبة للبنك، تظل القصة الأساسية هي نشاط اقتصادي قوي مقترن بتضخم مستمر. ولا يزال البنك يتوقع رفعًا آخر من الاحتياطي الفيدرالي، رغم أنه يقر بأن صناع السياسة قد يعتمدون نهجًا أكثر تدريجية.
وتصل سوسيتيه جنرال إلى استنتاج مشابه من زاوية مختلفة. إذ يشير الاستراتيجي جان غروين إلى أن ضعف تضخم السلع الأساسية ساعد تقرير PCE لشهر أغسطس/آب، لكن تضخم الخدمات الأساسية وما يُعرف بالتضخم الفائق الأساسي أظهرا ضغوطًا متجددة. والأهم من ذلك، يجادل غروين بأن مراجعات الاستهلاك والأجور والناتج المحلي الإجمالي تشير إلى أن الاقتصاد دخل النصف الثاني من العام بزخم أكبر مما كان يُعتقد سابقًا.
وتعزز تعليقات رئيس فرع الاحتياطي الفيدرالي في مينيابوليس نيل كاشكاري صورة الاقتصاد الأمريكي المرن. ففي حديثه إلى تلفزيون بلومبرج يوم الخميس، قال كاشكاري إن الاقتصاد لا يزال يفاجئه بمرونته، واصفًا إنفاق المستهلكين بأنه قوي وسوق العمل بأنه صحي بشكل عام.
وتكتسب هذه التعليقات أهمية بالنسبة لنقاش الاحتياطي الفيدرالي لأنها تشير إلى أن أسعار الفائدة المرتفعة لم تُحدث بعد التدهور الواسع في الطلب والتوظيف الذي من شأنه أن يجعل تبرير المزيد من التشديد أكثر صعوبة بكثير.
ولهذا السبب فإن قراءة تضخم أضعف واحدة لا تحسم بالضرورة نقاش الاحتياطي الفيدرالي.
التضخم أضعف، لكنه ليس منخفضًا
إن التمييز بين التضخم الأقل من المتوقع والتضخم المنخفض فعليًا هو مصدر آخر للمخاطر بالنسبة لرواية التوقف المؤقت. فالتضخم الأساسي لنفقات الاستهلاك الشخصي عند 3٪ لا يزال أعلى بنقطة مئوية كاملة من مستهدف الاحتياطي الفيدرالي البالغ 2٪. أما التضخم الرئيسي لنفقات الاستهلاك الشخصي عند 3.4٪ فهو أبعد من ذلك. كما أن تفاصيل تقرير التضخم الأخير لـ CPE تجعل الصورة أقل وضوحًا مما يوحي به المفاجأة الرئيسية.
وعززت محافظة الاحتياطي الفيدرالي ليزا كوك هذه الرسالة هذا الأسبوع، قائلة إن التضخم ظل مرتفعًا للغاية لفترة طويلة جدًا، ومجددة التزامها بإعادة نمو الأسعار إلى هدف البنك المركزي البالغ 2٪.
لذلك فإن السؤال الذي يواجه صانعي السياسة ليس ما إذا كان التضخم قد تحسن. فمن الواضح أنه تحسن مقارنة بالتوقعات. والسؤال هو ما إذا كان قد تحسن بما يكفي لتبرير إنهاء دورة التشديد بينما يظل الطلب المحلي والتوظيف مرنين.
حتى الآن، فإن الأدلة على هذا الاستنتاج الثاني أضعف بكثير.
التوقف في أكتوبر ليس هو نفسه نهاية التشديد
وهنا يمكن أن يكون تسعير السوق مضللاً. إن الانهيار في توقعات رفع الفائدة في أكتوبر يبدو دراماتيكياً، لكن جزءاً كبيراً من هذا التعديل يمثل تغييراً في التوقيت بدلاً من رفض جوهري لمزيد من التشديد.
تمنح الأسواق احتمالاً يقارب 37% لزيادة في أكتوبر. ومع ذلك، وفقًا لأداة CME FedWatch، فإن احتمال رفع آخر لأسعار الفائدة بحلول ديسمبر يبلغ 58.7%، مرتفعًا بشكل حاد من حوالي 39% قبل أسبوع، مما يشير إلى أن المستثمرين يؤجلون توقعات المزيد من تشديد الاحتياطي الفيدرالي بدلاً من التخلي عنها.
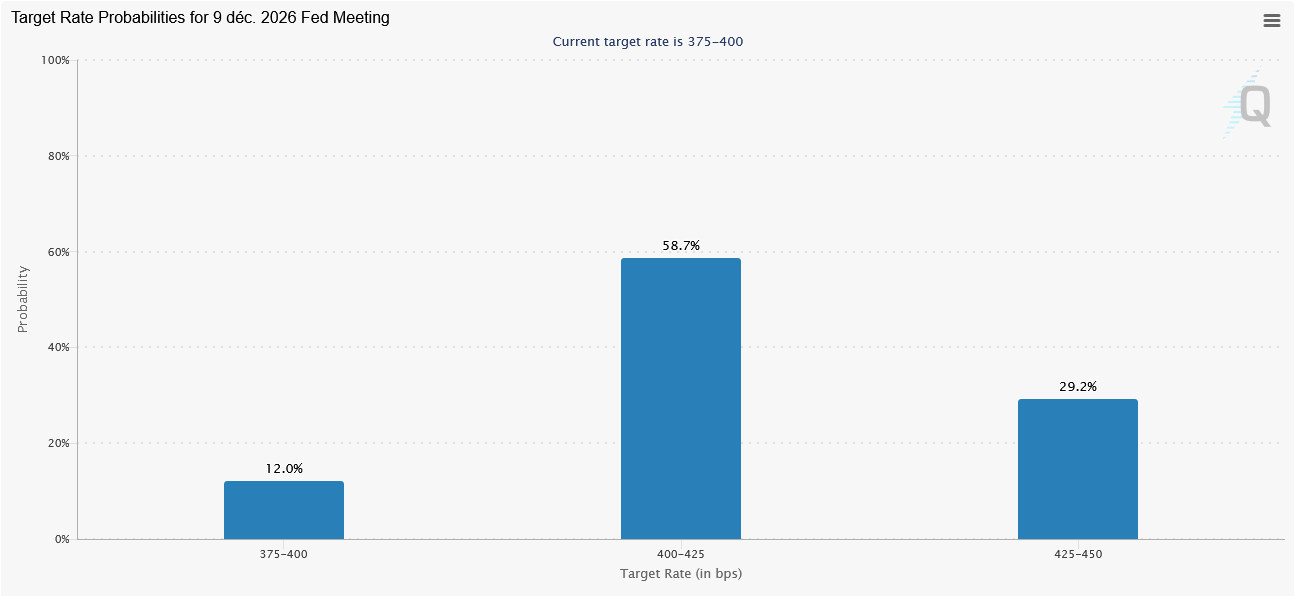
وقد تلاقت عدة بنوك كبرى حول هذا التمييز. ترى دويتشه بنك أن الحاجة إلى رفع الفائدة في أكتوبر أقل إلحاحًا، لكنها لا تزال تبقي على رفع في ديسمبر ضمن سيناريوها الأساسي. كما تتوقع جي بي مورغان زيادة أخرى في ديسمبر، بينما أفادت التقارير بأن جولدمان ساكس نقلت توقعاتها من أكتوبر إلى ديسمبر بعد تقرير PCE الأضعف. ولا تزال TD Securities أكثر تشددًا، إذ تواصل رؤية رفع في أكتوبر مع الإقرار بإمكانية اتباع نهج أبطأ.
حتى داخل الاحتياطي الفيدرالي، تشير أحدث التوقعات إلى الاتجاه نفسه. فقد أشار معظم صانعي السياسة في سبتمبر إلى أن زيادة إضافية واحدة على الأقل ستكون مناسبة قبل نهاية العام.
وبالتالي قد يكون الجدل بين أكتوبر وديسمبر مشتتًا عن السؤال الأكثر أهمية: ما الذي سيقنع الاحتياطي الفيدرالي فعليًا بأن رفعًا آخر لم يعد ضروريًا؟
تقرير الوظائف يوم الجمعة قد يتحدى الإجماع الجديد في السوق
يعد تقرير الوظائف غير الزراعية NFP لشهر سبتمبر الاختبار الرئيسي التالي. ويتوقع الاقتصاديون أن يتباطأ نمو الوظائف إلى نحو 90 ألفًا من 162 ألفًا في أغسطس، مع بقاء معدل البطالة قرب 4.1%. ومن المرجح أن يتماشى رقم قريب من هذه التوقعات بشكل مريح مع توقف في أكتوبر. وسيُظهر أن التوظيف يتباطأ دون أن يشير إلى تدهور خطير في العمالة.
لكن تركيبة التقرير قد تكون أكثر أهمية من العنوان الرئيسي. إن نمو الوظائف القوي المصحوب باستقرار أو انخفاض البطالة ونمو قوي للأجور سيشكك في فكرة أن السياسة النقدية التقييدية تبرد الطلب بشكل ملموس. كما أن المراجعات الصعودية للأشهر السابقة ستعزز هذه الرسالة أكثر.
مثل هذه النتيجة لن تجبر الاحتياطي الفيدرالي تلقائيًا على رفع الفائدة في أكتوبر. إذ لا يزال بإمكان البنك المركزي أن يقرر أن زيادة سبتمبر تستحق مزيدًا من الوقت لتظهر آثارها في الاقتصاد. لكنها ستجعل الحجة لصالح رفع في ديسمبر أصعب بكثير على الأسواق لتجاهلها.
وعلى العكس، فإن رقم وظائف ضعيفًا مقترنًا بارتفاع البطالة وتراجع نمو الأجور سيعزز الرسالة الواردة من تقرير PCE الأخير. وسيكون لدى الاحتياطي الفيدرالي حينها دليل على تراجع التضخم وضعف التوظيف في الوقت نفسه.
وهذا هو المزيج القادر على تحويل توقف مؤقت إلى إعادة تقييم أوسع لدورة التشديد.
سوق السندات يقدم بالفعل تشديدًا خاصًا به
هناك تعقيد آخر: لم يعد الاحتياطي الفيدرالي المصدر الوحيد للظروف المالية الأكثر تشددًا. فقد قفزت عوائد سندات الخزانة الأمريكية طويلة الأجل رغم تراجع توقعات رفع الفائدة في أكتوبر. وبلغ العائد على السندات لأجل 10 سنوات أعلى مستوى له منذ نحو عقدين هذا الأسبوع، بينما ارتفع أيضًا العائد على السندات لأجل 30 عامًا إلى أعلى مستوياته الجديدة منذ عقود.
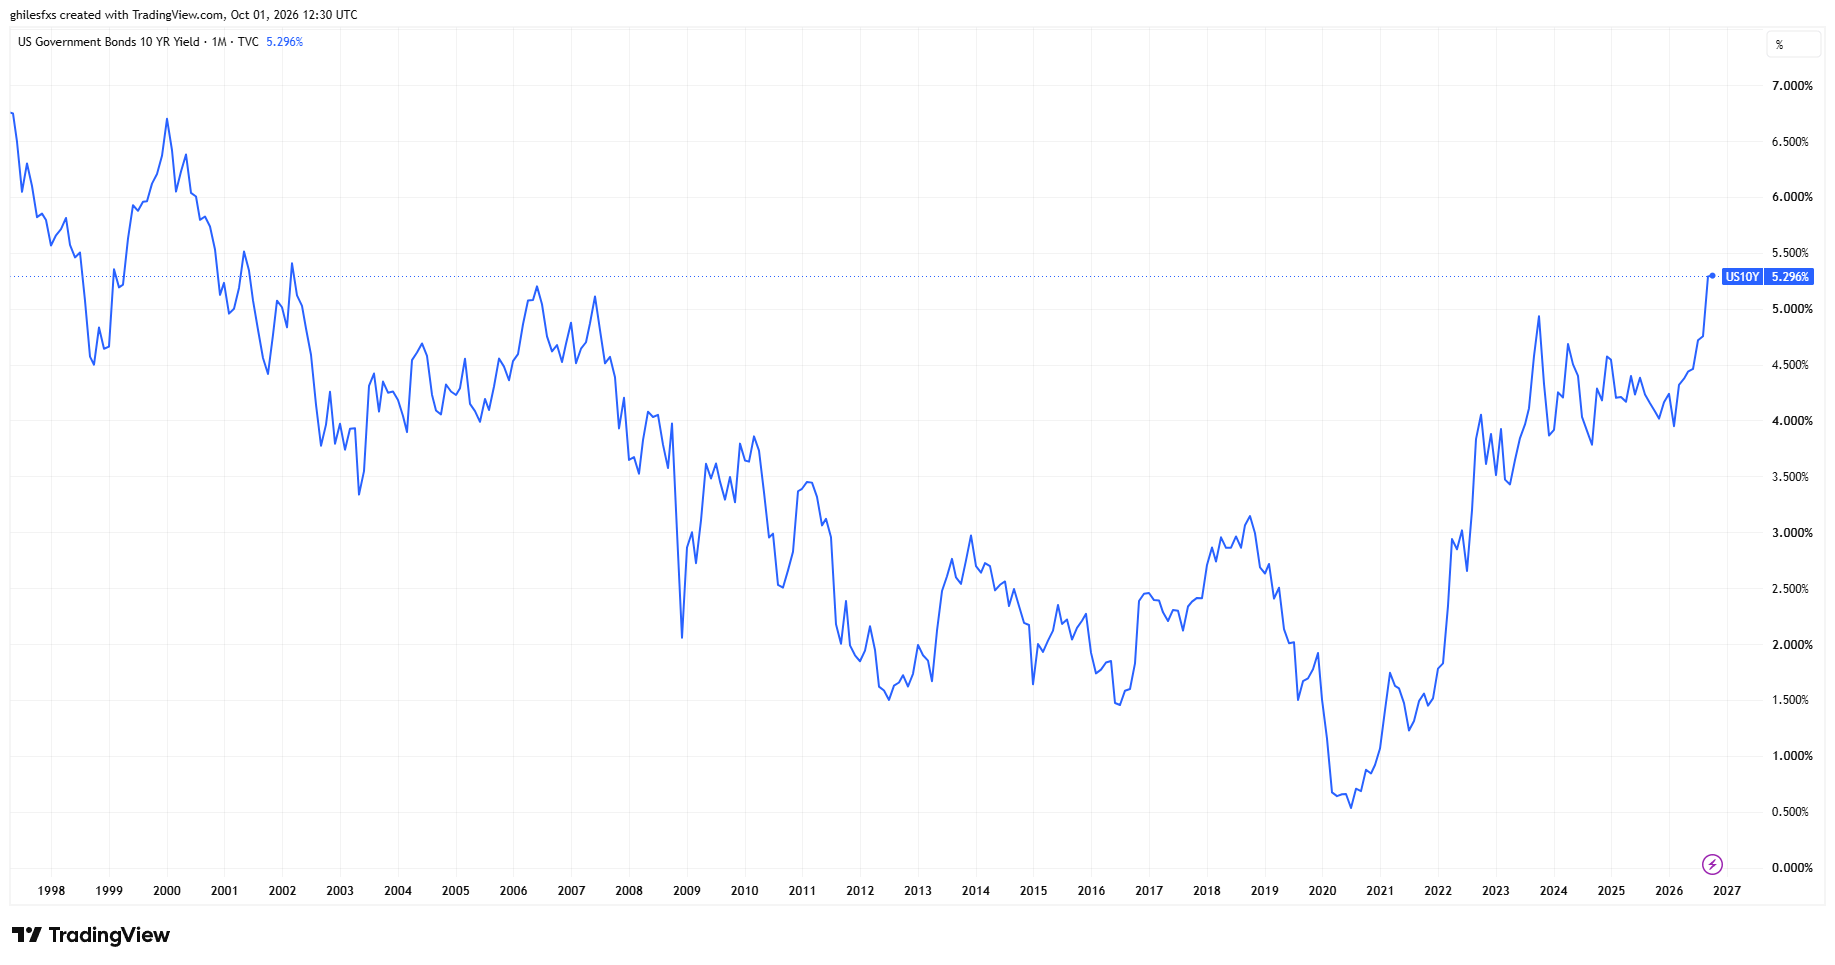
وهذا يخلق تباينًا غير معتاد. فالتوقعات قصيرة الأجل للسياسة النقدية تميل بشكل متزايد نحو التريث، لكن تكاليف الاقتراض الأطول أجلاً تواصل التشدد. وتعد المخاوف المالية، ومخاطر التضخم المستمرة، وارتفاع أسعار الطاقة، والإنفاق الرأسمالي الكبير المرتبط ببنية الذكاء الاصطناعي التحتية من بين العوامل التي تضغط صعودًا على العوائد الأطول أجلاً.
وبالنسبة للاحتياطي الفيدرالي، قد يعزز ذلك مبرر الانتظار. فإذا كانت الأسواق ترفع بالفعل معدلات الرهن العقاري وتكاليف تمويل الشركات وتكاليف الاقتراض الأخرى، فقد لا يحتاج صانعو السياسة إلى تنفيذ زيادة فورية أخرى بأنفسهم.
لكن ذلك لا يلغي بالضرورة الحاجة إلى رفع آخر لاحقًا. فإذا ظل النمو قويًا رغم ارتفاع عوائد السندات، فإن هذه المرونة ستعيد مرة أخرى طرح السؤال الذي أثاره كاشكاري بالفعل: ما مدى تشدد الظروف المالية الحالية حقًا؟
أكبر خطر هو أن تخلط الأسواق بين الصبر والتحول
لقد غيّر تقرير PCE الأضعف حسابات أكتوبر بوضوح. لكنه لم يغير بعد التناقض الكلي الأساسي الذي يواجه الاحتياطي الفيدرالي. فالتضخم يتراجع لكنه لا يزال مرتفعًا للغاية. ونمو التوظيف يتباطأ لكنه لا يزال إيجابيًا. والطلب الاستهلاكي مرن. وتمت مراجعة تقديرات الناتج المحلي الإجمالي بالرفع. والظروف المالية تتشدد، لكن الاقتصاد يواصل التوسع.
هذا المزيج يجعل الصبر أسهل تبريرًا من الاستسلام. وسيمنح التوقف في أكتوبر صانعي السياسة شهرًا إضافيًا من بيانات التوظيف والتضخم قبل ديسمبر. كما سيسمح لهم بمراقبة كيفية انتقال أثر رفع سبتمبر والزيادة الحادة في عوائد سندات الخزانة عبر الاقتصاد.
لكن انتظار المزيد من الأدلة يختلف كثيرًا عن الاستنتاج بأن المزيد من التشديد لم يعد مطلوبًا.
وقد يبدأ تقرير الوظائف يوم الجمعة في حسم هذا السؤال. فالتقرير الضعيف حقًا في سوق العمل سيعزز الحجة القائلة بأن رفع سبتمبر ربما كان كافيًا. أما تقرير توظيف آخر مرن، خاصة إذا ترافق مع أجور قوية وبطالة مستقرة، فسيحكي قصة مختلفة: قد يكون لدى الاحتياطي الفيدرالي رفاهية تخطي أكتوبر، لكن الاقتصاد قد يظل قويًا بما يكفي لتحمل، والتضخم مرتفعًا بما يكفي ليتطلب، رفعًا آخر لأسعار الفائدة قبل نهاية العام.
الأسواق تسعر التوقف بشكل متزايد. أما الاقتصاد الأمريكي فلم يسعر بعد الرفع خارج الحسابات.
أسئلة شائعة عن البنك الاحتياطي الفيدرالي
يتم تشكيل السياسة النقدية في الولايات المتحدة من قبل البنك الاحتياطي الفيدرالي Fed. يتولى البنك الاحتياطي الفيدرالي Fed مهمتين: تحقيق استقرار الأسعار وتعزيز التشغيل الكامل للعمالة. الأداة الأساسية لتحقيق هذه الأهداف هي تعديل معدلات الفائدة. عندما ترتفع الأسعار بسرعة كبيرة للغاية ويكون التضخم أعلى من مستهدف البنك الاحتياطي الفيدرالي Fed البالغ 2٪، فإنه يرفع معدلات الفائدة، مما يؤدي إلى زيادة تكاليف الاقتراض في جميع أنحاء الاقتصاد. يؤدي هذا إلى دولار أمريكي USD أقوى لأنه يجعل الولايات المتحدة مكانًا أكثر جاذبية للمستثمرين الدوليين لحفظ أموالهم. عندما ينخفض التضخم إلى أقل من 2% أو عندما يكون معدل البطالة مرتفعًا جدًا، قد يخفض البنك الاحتياطي الفيدرالي Fed معدلات الفائدة من أجل تشجيع الاقتراض، مما يضغط على الدولار.
يعقد البنك الاحتياطي الفيدرالي Fed ثمانية اجتماعات للسياسة سنويًا، حيث تقوم اللجنة الفيدرالية FOMC بتقييم الأوضاع الاقتصادية واتخاذ قرارات السياسة النقدية. يحضر اجتماع اللجنة الفيدرالية FOMC اثني عشر مسؤولاً من البنك الاحتياطي الفيدرالي Fed - الأعضاء السبعة في مجلس المحافظين، رئيس فرع البنك الاحتياطي الفيدرالي Fed في نيويورك وأربعة من رؤساء البنك الاحتياطي الإقليميين الأحد عشر المتبقين، الذين يخدمون لمدة عام واحد على أساس التناوب.
في الحالات القصوى، قد يلجأ الاحتياطي الفيدرالي إلى سياسة تُسمى التيسير الكمي QE. التيسير الكمي هو العملية التي من خلالها يقوم البنك الاحتياطي الفيدرالي Fed بزيادة تدفقات الائتمان بشكل كبير في نظام مالي عالق. هذا يمثل إجراء سياسي غير قياسي يُستخدم أثناء الأزمات أو عندما يكون التضخم منخفضًا للغاية. لقد كان السلاح المفضل للبنك الاحتياطي الفيدرالي Fed خلال الأزمة المالية الكبرى في عام 2008. يتضمن ذلك قيام البنك الاحتياطي الفيدرالي Fed بطباعة مزيد من الدولارات ويستخدمها في شراء سندات عالية الجودة من المؤسسات المالية. عادة ما يؤدي التيسير الكمي إلى إضعاف الدولار الأمريكي.
التشديد الكمي QT هو العملية العكسية للتيسير الكمي QE، حيث يتوقف الاحتياطي الفيدرالي عن شراء السندات من المؤسسات المالية ولا يُعيد استثمار رأس المال من السندات المستحقة التي يحتفظ بها من أجل شراء سندات جديدة. عادة ما يكون هذا إيجابيًا لقيمة الدولار الأمريكي.
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: الدولار الأمريكي يُظهر مرونة قبل الدفعة التالية من البيانات
سوف تتضمن الأجندة الاقتصادية الأمريكية بيانات مطالبات البطالة الأولية الأسبوعية وتقرير مؤشر مديري المشتريات PMI التصنيعي الصادر عن معهد إدارة الإمدادات ISM لشهر سبتمبر/أيلول. سوف يتم تقديم تصريحات من جانب العديد من صانعي السياسات النقدية من البنك المركزي الأوروبي ECB والبنك الاحتياطي الفيدرالي Fed على مدار اليوم.
توقعات البيتكوين: بيتكوين تواجه صعوبة دون 85 ألف دولار مع ضغط تدفقات خارجة من الصناديق المتداولة وارتفاع عوائد سندات الخزانة الأمريكية
تظل بيتكوين تحت الضغط، متداولة دون 84,000 دولار يوم الخميس بعد فشلها في الإغلاق فوق منطقة المقاومة عند 85,000 دولار في اليوم السابق. سجلت صناديق الاستثمار المتداولة الفورية المدرجة في الولايات المتحدة تدفقات خارجة بلغت 148.69 مليون دولار يوم الأربعاء، منهية سلسلة التدفقات الداخلة التي استمرت تسعة أيام منذ منتصف سبتمبر.
4200 دولار: بائعي الذهب سوف يحافظون على السيطرة فيما دون هذه المنطقة قبل صدور مؤشر مديري المشتريات PMI من معهد إدارة الإمدادات ISM
يواجه الذهب صعوبات بالقرب من منطقة 4150 دولار في وقت مبكر من يوم الخميس، بعد الرفض السابق فوق منطقة 4200 دولار. يصمد الدولار الأمريكي بقوة في ظل أسعار النفط المرتفعة وعوائد سندات الخزانة المرتفعة، مما يعوض قراءة مؤشر نفقات الاستهلاك الشخصي PCE الأساسي الضعيفة.
أخبار الكريبتو اليوم: البيتكوين والإيثريوم والريبل XRP تكافح لاستعادة الزخم وسط عودة التدفقات الخارجة من صناديق الاستثمار المتداولة ETF
يتداول البيتكوين على نطاق واسع بين الدعم عند 82500 دولار والمقاومة عند 85000 دولار. كما لا يزال الإيثريوم تحت الضغط، ويتداول دون 2700 دولار بينما يوفر مستوى 2600 دولار دعماً فورياً. وفي الوقت نفسه، انخفض الريبل إلى ما دون المستوى المحوري 1.50 دولار.
الفوركس اليوم: الدولار الأمريكي يُظهر مرونة قبل الدفعة التالية من البيانات
سوف تتضمن الأجندة الاقتصادية الأمريكية بيانات مطالبات البطالة الأولية الأسبوعية وتقرير مؤشر مديري المشتريات PMI التصنيعي الصادر عن معهد إدارة الإمدادات ISM لشهر سبتمبر/أيلول. سوف يتم تقديم تصريحات من جانب العديد من صانعي السياسات النقدية من البنك المركزي الأوروبي ECB والبنك الاحتياطي الفيدرالي Fed على مدار اليوم.