 فريق الاقتصاد العالمي لـ ING
التحليل الاقتصادي والمالي لـ ING
كان عام 2026 عامًا من تباطؤ النمو وتزايد التباين داخل الاقتصاد الصيني. لقد رأينا الفجوة بين الطلب الخارجي والطلب المحلي، وكذلك بين الاقتصاد الجديد والاقتصاد القديم، تتسع بشكل كبير. هنا، نلقي نظرة على الأسئلة الرئيسية التي تواجه الصين في 2027
1) هل سيتم خفض هدف نمو الصين مرة أخرى؟
على الرغم من تزايد التركيز على جودة النمو وليس مجرد وتيرته، فإن عملية تحديد الهدف الاقتصادي السنوي للصين في مارس/آذار تظل واحدة من أهم أحداث العام. يميل هدف نمو الناتج المحلي الإجمالي والحصص المالية إلى تحديد مستوى الدعم السياسي المطلوب في العام المقبل.
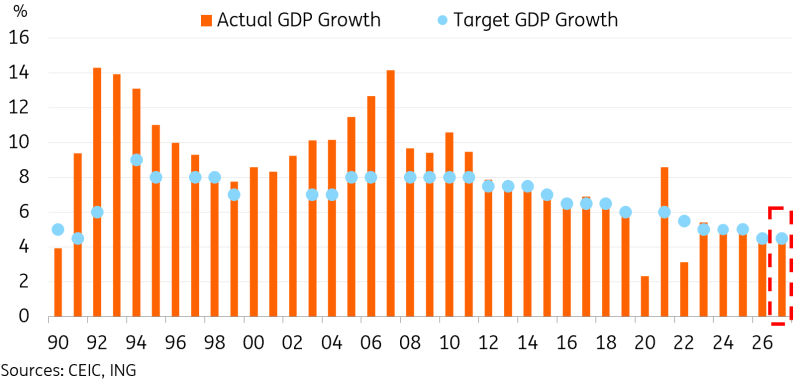
نادرًا جدًا ما تخفق الصين في تحقيق هدف النمو. فمنذ عام 1991، لم تنخفض بشكل كبير عن الهدف إلا مرة واحدة فقط – بعد عمليات الإغلاق الواسعة النطاق بسبب الجائحة في عام 2022.
في عام 2026، أدى خفض هدف النمو من "حوالي 5%" إلى 4.5-5.0% إلى تهيئة الأجواء لنشاط أبطأ وإلحاح أقل للتحفيز مقارنة بالسنوات السابقة. نتوقع تحقيق الهدف، لكن النمو سيكون على الأرجح نحو الحد الأدنى من النطاق.
السؤال الرئيسي لعام 2027 هو ما إذا كنا سنشهد مزيدًا من التخفيف في هدف النمو. شهد اقتصاد الصين اختلالات متزايدة خلال العام الماضي. وسيعتمد نمو العام المقبل بشكل كبير على الطلب الخارجي ومحركات الاقتصاد الجديد. وقد تؤثر حالة عدم اليقين بشأن ما إذا كان الطلب الخارجي وطفرة الإنفاق الرأسمالي التكنولوجي المدفوعة بالذكاء الاصطناعي يمكن أن يستمرا على النمو الإجمالي.
نتوقع تخفيفًا طفيفًا في هدف النمو إلى "حوالي 4.5%". وهذا من شأنه أن يتيح قدرًا جيدًا من المرونة في السياسات مع أخذ التحديات طويلة الأجل في الاعتبار. وتُظهر حساباتنا أن الصين ستحتاج إلى النمو بمتوسط يقارب 4% سنويًا لتحقيق أهداف 2030 (170 تريليون يوان) و2035 (207 تريليون يوان) التي حددها رئيس الوزراء لي تشيانغ والرئيس شي جينبينغ، على التوالي. ويمنح هدف "حوالي 4.5%" الصين بعض الهامش إذا تباطأ النمو بشكل أكبر في المستقبل.
وبناءً على ذلك، نتوقع أن يأتي النمو عند 4.5% على أساس سنوي في 2027، بما يتماشى بشكل عام مع توقعاتنا البالغة 4.6% لعام 2026. وهذا سيحافظ على دور الصين كمحرك رئيسي للنمو العالمي. ومن المتوقع أن تساهم الصين بما يتراوح بين الخُمس والربع من النمو العالمي خلال السنوات الخمس المقبلة.
قد يتم تعديل هدف نمو الصين إلى "حوالي 4.5%" في 2027
2) هل سيقود الطلب الخارجي والتكنولوجيا النمو مرة أخرى؟
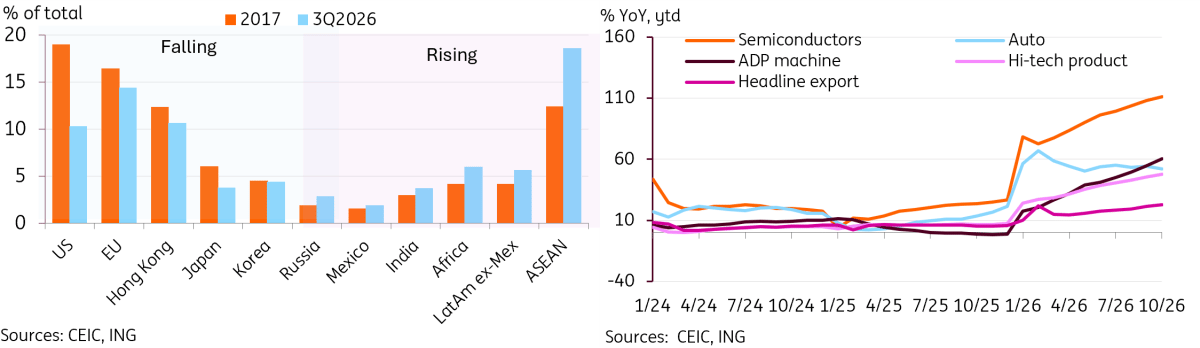
لاحظنا اتجاهين رئيسيين على شكل K في 2026: التباين بين قوة الطلب الخارجي وضعف الطلب المحلي، والانقسام بين الاقتصاد الجديد المدفوع بالتكنولوجيا والاقتصاد القديم.
نتوقع أن يتباطأ نمو الصادرات لكنه سيظل قويًا نسبيًا العام المقبل، مع زيادات في الصادرات في خانة الآحاد المرتفعة. وبينما من المرجح أن تعود الأمور إلى وضع أكثر طبيعية قليلًا بعد عام قوي للغاية في 2026، سيظل الطلب الخارجي أحد محركات النمو الرئيسية في الصين.
أولًا، سيخلق الأداء القوي للصادرات في 2026 تأثير أساس صعبًا لمقارنته في 2027. كما أن الارتفاع في أسعار الطاقة والتكنولوجيا الذي دعم النمو من غير المرجح أن يتكرر، مما يقلل من نطاق تحقيق دفعة مماثلة العام المقبل.
ثانيًا، قد تعود حالة عدم اليقين في 2027 بعد عام كان هادئًا نسبيًا من حيث التطورات التجارية عقب عام 2025 المتقلب.
- من المقرر أن تنتهي الهدنة التجارية بين الصين والولايات المتحدة، وقت كتابة هذا التقرير، في يناير/كانون الثاني 2027. وبينما يتمثل سيناريو الأساس لدينا في تمديد إضافي لهذا الاتفاق، لا يمكن استبعاد مخاطر التصعيد مجددًا، لا سيما مع اتساع الفائض التجاري للصين بنسبة 12% على أساس سنوي إلى 233.8 مليار دولار خلال الأرباع الثلاثة الأولى من 2026. وقد تؤدي نتيجة الانتخابات ذات "الموجة الزرقاء" في الولايات المتحدة إلى حالة من الجمود وتدفع الرئيس الأمريكي دونالد ترامب إلى التركيز على المجالات التي يمكنه فيها ممارسة السلطة التنفيذية، مثل السياسة التجارية.
- كما تستحق التوترات التجارية المحتملة مع الاتحاد الأوروبي النظر. فقد تجاوزت رابطة دول جنوب شرق آسيا (ASEAN) الولايات المتحدة لتصبح أكبر وجهة لصادرات الصين. ولا يزال الاتحاد الأوروبي في المرتبة الثانية، إذ يمثل 14-15% من إجمالي صادرات الصين. وقفز الفائض التجاري للصين مع الاتحاد الأوروبي بنسبة 26.1% على أساس سنوي إلى 277.4 مليار دولار في الأرباع الثلاثة الأولى من 2026. وبعد محادثات تجارية في أكتوبر/تشرين الأول، اتفقت الصين والاتحاد الأوروبي على خطة من 16 نقطة لتحسين العلاقات التجارية. وتشمل الخطة وضع حد لصادرات المركبات الهجينة إلى الاتحاد الأوروبي عند مستويات 2025. وعلى الفور تقريبًا، ظهرت دعوات لتمديد الحصص إلى صناعات أخرى. وعلى الرغم من أننا نعتقد أن هناك مجالًا واسعًا للتعاون المربح للطرفين، إلا أن هناك أيضًا خطرًا من زيادة الاحتكاك التجاري في العام المقبل.
وعلى صعيد التكنولوجيا، شهد عام 2026 تسارعًا في دورة الإنفاق الرأسمالي وطفرة الذكاء الاصطناعي. وكان الاستثمار عالي التقنية أحد المجالات القليلة التي شهدت نموًا إيجابيًا في الاستثمار في 2026، كما تفوقت الصادرات المرتبطة بالتكنولوجيا والإنتاج الصناعي خلال العام.
ومع ذلك، شهدنا أيضًا عدة تراجعات ملحوظة في السوق إلى جانب تزايد المخاوف من انفجار فقاعة الذكاء الاصطناعي. وأحد أكبر الأسئلة، ليس فقط بالنسبة للصين بل للاقتصاد العالمي عمومًا، هو ما إذا كان النمو التكنولوجي المثير للإعجاب سيستمر حتى 2027.
في هذه المرحلة، يبدو أن طفرة الاستثمار المدفوعة بالذكاء الاصطناعي مرشحة للاستمرار حتى 2027، مع استمرار العديد من الشركات في الإبلاغ عن دفاتر طلبات ممتلئة حتى 2027. ونعتقد أن محركات النمو الحالية ستتباطأ لكنها ستواصل دفع النمو إلى 2027. ولتحقيق نمو مستقر، قد تحتاج أجزاء أخرى من الاقتصاد إلى سد الفجوة. وسؤالنا التالي يتعلق بما إذا كان الطلب المحلي قادرًا على تحمل المزيد من العبء.
المنتجات التكنولوجية وتنويع الصادرات يواصلان دعم الطلب الخارجي
3) هل يمكن للطلب المحلي أن يتحمل المزيد من العبء؟
أي شخص يتابع رسائل صانعي السياسات الصينيين سيلاحظ موضوعًا متكررًا في السنوات الأخيرة: الحاجة إلى زيادة دور الطلب المحلي في دفع النمو.
تضع الخطة الخمسية الخامسة عشرة للصين بناء سوق محلية قوية ضمن أولوياتها القصوى، إلى جانب التحديث الصناعي، والاكتفاء الذاتي التكنولوجي، والاقتصاد الرقمي. ومع ذلك، وبينما كانت المجالات الثلاثة الأخيرة مستفيدًا واضحًا من الدعم السياسي والموارد، فإن الدفع نحو تعزيز الطلب المحلي بدا في كثير من الأحيان أقل وضوحًا. وهذه الفئات هي بوضوح من المفضلة لدى صانعي السياسات وتحصل على موارد أكثر.
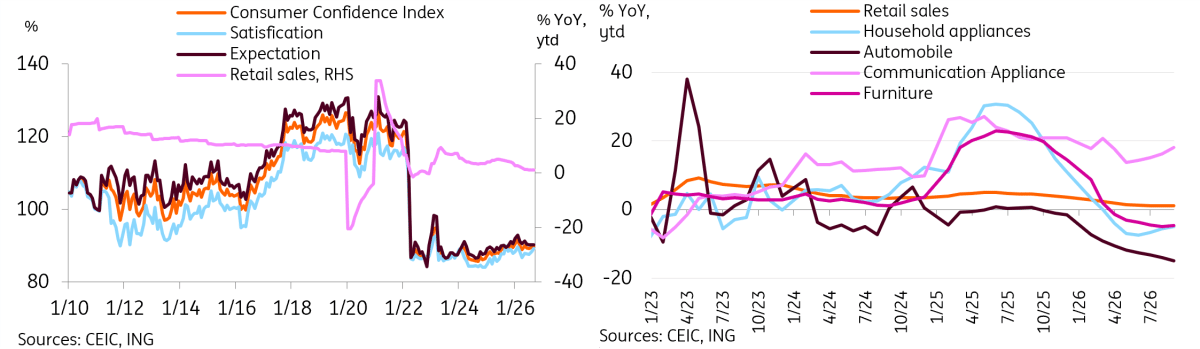
ومع ذلك، كان عام 2026 أحد أضعف الأعوام للطلب المحلي في التاريخ الحديث. وخلال الأرباع الثلاثة الأولى، نما إجمالي مبيعات التجزئة في الصين بنسبة 1.1% فقط على أساس سنوي منذ بداية العام حتى تاريخه.
ومن وجهة نظرنا، لعبت عدة عوامل دورًا رئيسيًا في ضعف نمو الاستهلاك في 2026:
- تحول برنامج الاستبدال من رياح خلفية إلى رياح معاكسة. كانت السياسة الرئيسية في الصين لتعزيز الاستهلاك هي برنامج الاستبدال. وقد أدى إلى تقديم الاستهلاك إلى الأمام من خلال تقديم إعانات للمستهلكين لمنتجات مستهدفة عبر فئات تشمل السيارات والأجهزة المنزلية والأثاث وأجهزة الاتصالات. وانخفض حجم البرنامج قليلًا في 2026، وهو ما، إلى جانب التقديم المسبق السابق، ضغط بوضوح على نمو مبيعات التجزئة، مع تراجع مبيعات الأجهزة المنزلية والأثاث والسيارات على أساس سنوي.
- ثقة المستهلك توقفت عن التحسن بعد تعافٍ طفيف في 2025. بلغت الثقة ذروتها في فبراير/شباط 2026، لكنها تراجعت بعد ذلك. وكان ضعف نمو الأجور، إلى جانب أثر الثروة السلبي الناتج عن انخفاض أسعار الأسهم والعقارات، السبب الرئيسي لضعف الثقة. واستمر ضعف الثقة في تقليص فئات الإنفاق التقديري لمعظم العام.
- ذروة أسعار الذهب ثم هبوطها لاحقًا ضغطا على مبيعات الذهب والمجوهرات. بلغت أسعار الذهب ذروتها في يناير/كانون الثاني. وأدى الانهيار اللاحق إلى تقليص كبير في اهتمام التجزئة بشراء الذهب.
مع دخول 2027، نتوقع تعافيًا متواضعًا في الاستهلاك، مع إمكانية تحقيق تعافٍ أكبر.
- يجب أن يكون أثر برنامج الاستبدال أقل. ينبغي أن يكون التراجع الذي شهدناه في فئات الأجهزة المنزلية والأثاث والسيارات أقل في 2027. ومن المبكر جدًا توقع طلب استبدال كبير على الأجهزة والأثاث، لكن مبيعات السيارات قد تبدأ في رؤية بعض طلب الاستبدال من الموجة الأولى من مبيعات السيارات الكهربائية. وقد يقلل ذلك من العبء على الفئة. ومع ذلك، نظرًا لقوة مبيعات أجهزة الاتصالات في 2026، فإن هذه الفئة مهيأة لتراجع في 2027.
- قد يتزايد دعم السياسات للطلب المحلي، خاصة إذا ساءت صورة الطلب الخارجي. وبينما يبدو من المعقول توقع بقاء الموارد متركزة نحو التكنولوجيا بفضل سباق الذكاء الاصطناعي، فإن دعم الطلب المحلي قد يصبح أكثر أهمية إذا رأينا علامات على تباطؤ محرك الطلب الخارجي في 2027. وعلى المدى الطويل، فإن زيادة الطلب المحلي ضرورية لتحقيق نمو أكثر استدامة.
المتغير الكبير هو كيفية أداء ثقة المستهلك العام المقبل. ومن المرجح أن تكون العوامل الرئيسية هي نمو الأجور وأداء أسعار الأصول. لقد رأينا بعض العلامات المشجعة على أن أسعار العقارات بدأت تجد قاعًا في المدن من الدرجة الأولى وبعض مدن الدرجة الثانية. وقد يبدأ ذلك في الترجمة إلى تعافٍ في الثقة. وبينما ظل نمو الأجور بطيئًا وسط ضعف سوق العمل، فإن تعافي أرباح الشركات قد يترجم إلى تعافٍ إذا استمر الاتجاه.
لا تزال ثقة المستهلك الضعيفة هي القيد الرئيسي على الطلب المحلي
4) هل نجحت الصين في الخروج من الانكماش؟
أثار صراع الصين مع الانكماش في السنوات القليلة الماضية نقاشًا كبيرًا حول ما إذا كانت الصين تسير على نفس مسار عقود اليابان الضائعة. وقد ساهم تدمير الثروة الناتج عن انهيار سوق العقارات، والمنافسة السعرية الحادة، وضعف الطلب المحلي في ثلاث سنوات متتالية من التضخم شبه الصفري. كما هدد ذلك بدفع الصين إلى حلقة تغذية راجعة سلبية من انخفاض الأسعار والربحية، وضعف نمو الأجور، وتراجع الاستهلاك والاستثمار.
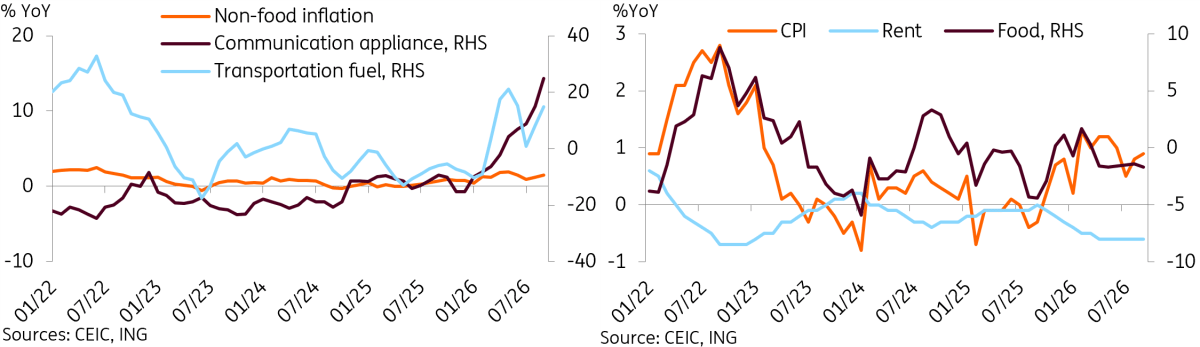
ومع ذلك، شهدنا في 2026 أخيرًا ارتفاعًا أكثر إقناعًا في التضخم، منهين العام فوق 0% للمرة الأولى منذ 2022. ونعتقد أن أسوأ الضغوط الانكماشية قد تكون خلفنا.
وبالنظر إلى 2027، من المرجح أن تواصل عدة عوامل تشكيل آفاق التضخم.
كانت المواد الغذائية والإسكان أكبر عاملين ضاغطين على التضخم خلال العام الماضي، إذ شكلا معًا أكثر من نصف سلة مؤشر أسعار المستهلك CPI في الصين. ومن المتوقع أن يتلاشى أثر الغذاء تدريجيًا مع استقرار أسعار لحم الخنزير في نهاية المطاف. وبدأ لحم الخنزير يشهد زيادات متتالية اعتبارًا من النصف الثاني من 2026. ومن المفترض أن تستمر وفرة الإمدادات المحلية من الخضروات والفواكه الطازجة بفضل توسع البيوت المحمية، لكنها على الأرجح لن تكرر نفس الأثر الانكماشي العام المقبل.
قد يستمر الإيجار في الضغط على التضخم حتى نرى قاعًا أوسع في سوق العقارات. وظل الإيجار عند -0.6% على أساس سنوي منذ أبريل/نيسان 2026.
وكان المحرك الرئيسي للتضخم هذا العام هو أسعار الطاقة، إذ ضربت تداعيات حرب إيران الاقتصاد العالمي. وتظل تكاليف الطاقة متغيرًا غير محسوم في 2027. وتتوقع مؤسستنا أن يبلغ متوسط خام برنت 81 دولارًا للبرميل في 2027، وهو ما ينبغي أن يبقي التضخم مرتفعًا بعد الأسعار الأعلى في 2026.
أما أسعار التكنولوجيا، فقد قفزت في 2026 مع دفع طفرة الذكاء الاصطناعي طلبًا قويًا ورفعًا للأسعار عبر العديد من سلاسل توريد التكنولوجيا. وكان ذلك واضحًا بشكل خاص في مكون أجهزة الاتصالات ضمن سلة مؤشر أسعار المستهلك CPI في الصين، حيث ارتفعت الأسعار بنسبة 6.3% على أساس سنوي في الأرباع الثلاثة الأولى.
علاوة على ذلك، قفز تضخم مؤشر أسعار المنتجين PPI في الصين في 2026. وارتفعت أسعار المنتجين وسط ارتفاع أسعار المواد الخام ومدخلات الإنتاج الأخرى. وقد ترددت الشركات في تمرير التكاليف الأعلى إلى المستهلكين وسط ضعف الثقة. لكن إذا ظلت تكاليف المدخلات مرتفعة حتى العام المقبل، فقد يصبح الحفاظ على هذا التردد أكثر صعوبة.
بشكل عام، نتوقع أن يرتفع تضخم مؤشر أسعار المستهلك CPI في الصين قليلًا العام المقبل إلى 1.1% على أساس سنوي. وهذا المستوى يمثل نقطة مثالية للصين، إذ يبقيها على مسافة مريحة من الانكماش مع تجنب ضغوط التضخم المرتفع التي تواجهها العديد من الاقتصادات الأخرى حاليًا. وعند هذا المستوى، لا نتوقع أن يقيّد التضخم التيسير النقدي إذا لزم الأمر.
اتجه التضخم إلى الارتفاع، لكن التعافي لا يزال غير متوازن
5) هل سيتلاشى أخيرًا العبء القادم من سوق العقارات؟
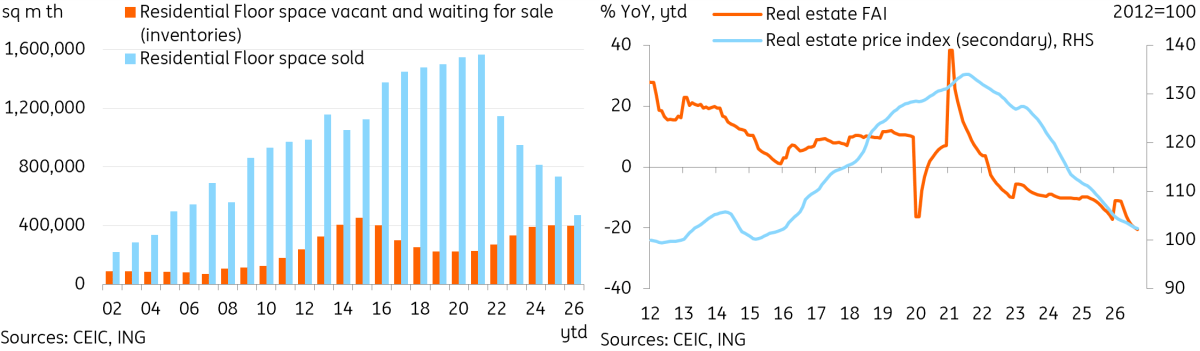
ما لم يحدث تحول مذهل في نهاية العام، فإن أسعار العقارات ستكون قد انخفضت للعام الخامس على التوالي بحلول نهاية 2026.
تطور التراجع في سوق العقارات الصينية بشكل كبير خلال السنوات القليلة الماضية. فقد تراجعت المخاوف من أزمة نظامية كارثية إلى حد كبير، وأصبحت حالات تعثر المطورين أقل تكرارًا. ومع ذلك، لم تجد أسعار المنازل بعد أرضية واضحة، ولا يزال التشاؤم الذي أطلقه ركود الإسكان متجذرًا بعمق في معنويات الأسر. ولا يزال سوق العقارات عبئًا كبيرًا على الاقتصاد.
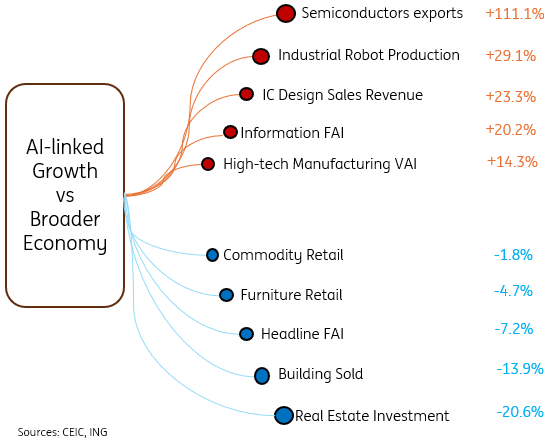
واصلت مبيعات البناء والاستثمار في الأصول الثابتة العقارية تسجيل انخفاضات حادة، بنسبة -13.9% على أساس سنوي و-20.6%، على التوالي.
أما الأثر غير المباشر لانهيار سوق العقارات فهو أصعب في القياس، لكنه واسع النطاق وربما أكثر أهمية.
- ظلت ثقة المستهلك ضعيفة منذ بدء التراجع في سوق العقارات، وكان التعافي بطيئًا وغير متساوٍ منذ ذلك الحين.
- تأثرت الصناعات المجاورة. فمبيعات التجزئة للأثاث (-4.7%)، ومبيعات الأجهزة المنزلية (-4.9%)، ومواد البناء والديكور (-9.7%) كلها في حالة انكماش هذا العام. وتُظهر بيانات الإنتاج الصناعي ضعفًا كبيرًا في الفئات المرتبطة بالعقارات مثل الأسمنت (-8.6%)، والزجاج المسطح (-7.0%)، والصلب (-2.0%) حتى الربع الثالث.
- كانت مبيعات الأراضي تقليديًا مصدرًا رئيسيًا لإيرادات الحكومات المحلية. وقد جف هذا المصدر مع انهيار الطلب وسط انهيار سوق العقارات. وانخفضت إيرادات الحكومات المحلية من تحويلات حقوق استخدام الأراضي المملوكة للدولة من 8.7 تريليون يوان في 2021 إلى 4.15 تريليون يوان في 2025، ويبدو أنها انخفضت أكثر في 2026. ونتيجة لذلك، بدأت الحكومات المحلية أيضًا في شد الأحزمة من حيث الإنفاق.
- تساهم أسعار المنازل والإيجارات المنخفضة في الضغوط الانكماشية.
هل سيتلاشى العبء القادم من قطاع العقارات في 2027؟
من وجهة نظرنا، يجب أن يحدث أمران قبل أن نرى تحولًا في قطاع العقارات. أولًا، نحتاج إلى رؤية علامات على أن استقرار الأسعار أصبح أكثر رسوخًا. وقد قدم هذا العام أكثر الأدلة تشجيعًا منذ بدء التراجع في سوق العقارات، مع استقرار الأسعار أو ارتفاعها بشكل عام في مدن الدرجة الأولى خلال معظم العام. وإذا استمر هذا الاتجاه وامتد إلى المزيد من مدن الدرجة الثانية والثالثة، فقد يمثل ذلك قاع الدورة الحالية. وحتى الآن، لم ينجح متوسط مؤشر أسعار العقارات في 70 مدينة في تحديد قاع بعد.
ثانيًا، لا تزال مخزونات العقارات مرتفعة، حيث سجلت مستوى قياسيًا جديدًا في أوائل 2026 قبل أن تنخفض لاحقًا خلال العام. وحتى تعود هذه المخزونات إلى مستويات أكثر طبيعية، فمن الصعب توقع استثمار عقاري جديد كبير.
توسع الدعم السياسي لسوق العقارات بشكل طفيف في 2026، بما في ذلك دعم الرهن العقاري للمشترين لأول مرة، ومزيد من التخفيف لقيود الشراء في جميع أنحاء البلاد، والاستمرار في مشاريع تجديد المدن.
كما شهدنا بعض الإصلاحات الهيكلية. وتشمل هذه تشديد القيود على نموذج البيع المسبق للعقارات، مثل اشتراط وصول المطورين إلى مرحلة معينة من الإنجاز قبل البيع المسبق واشتراط إيداع الأموال في حساب خاضع للرقابة. وتجعل هذه الخطوات بيئة التشغيل أكثر صعوبة بالنسبة للمطورين لكنها ينبغي أن تعزز ثقة المشترين.
مع مزيد من الدعم لسوق العقارات، نعتقد أننا قد نرى عبئًا أقل من هذا القطاع في 2027. وإذا استمر استقرار الأسعار، فسيكون ذلك خطوة كبيرة، إذ سيزيل عبئًا رئيسيًا على ثقة الأسر والاستثمار. ومع ذلك، ومع استمرار ارتفاع المخزونات وتقييد المطورين للمشاريع الجديدة، فمن المرجح أن يظل الاستثمار العقاري رياحًا معاكسة العام المقبل.
تواصل المخزونات المرتفعة وتراجع الأسعار الضغط على سوق العقارات
6) ماذا يمكن أن نتوقع من صانعي السياسات في 2027؟
مع خفض هدف النمو في 2026 واستحواذ سباق الذكاء الاصطناعي على الاهتمام، فليس من المستغرب ربما أن يكون الدعم السياسي للاقتصاد الأوسع مخيبًا للآمال هذا العام. نتوقع بيئة سياسية داعمة بشكل عام للعام المقبل، مع احتمال إطلاق سياسات أكثر جرأة لدعم الاقتصاد المحلي إذا رأينا التوترات التجارية تعود للارتفاع العام المقبل.
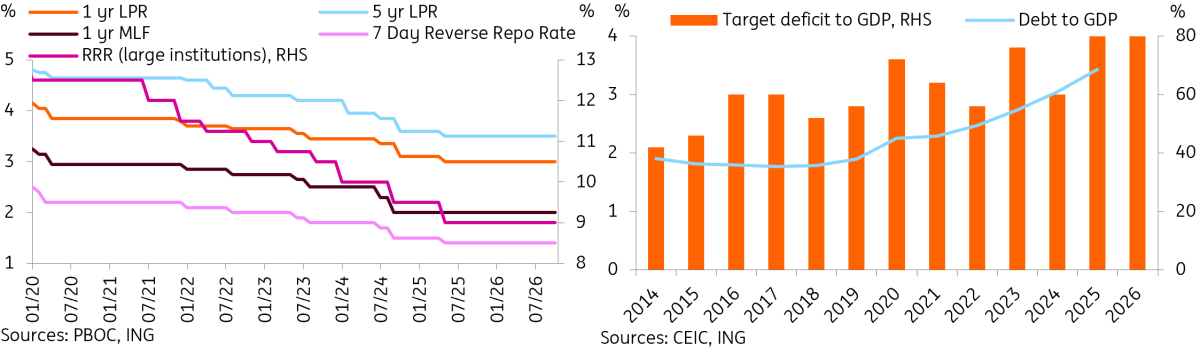
على صعيد السياسة المالية، نتوقع أن تظل الأهداف المالية الرئيسية مستقرة إلى حد كبير في 2027.
- من المرجح أن يظل هدف العجز المالي عند حوالي 4% من الناتج المحلي الإجمالي للعام الثالث على التوالي. وستكون التعديلات على هذا الهدف في الأساس لأغراض الإشارة وليس لتقييد السياسة بشكل فعلي.
- سيناريو الأساس لدينا لأهداف إصدار السندات هو أنها ستبقى دون تغيير يُذكر، عند حوالي 4.4 تريليون يوان للسندات المحلية الخاصة للحكومات المحلية و1.3 تريليون يوان للسندات فائقة الأجل. ونظرًا للميل المحدود لاستخدام الحصص المعتمدة في 2026 وسط تراجع الاستثمار، فمن الممكن أن يتم خفض الأهداف. لكن سيناريو الأساس لدينا هو بقاء الأهداف مرتفعة لزيادة المرونة.
فيما يتعلق بالسياسة النقدية، نتوقع أن يخالف بنك الشعب الصيني PBOC الاتجاهات العالمية ويحافظ على ميل تيسيري. لا يزال التضخم دون المستوى المستهدف بكثير، ولا يزال سوق العمل ضعيفًا إلى حد ما، ويتباطأ النمو، كما أن اليوان الصيني CNY يواصل الارتفاع. وتبدو الظروف مناسبة إلى حد كبير لمزيد من التيسير، مع الاستثناء الرئيسي المتمثل في أن هوامش صافي الفائدة لدى البنوك وصلت بالفعل إلى أدنى مستوياتها التاريخية، ولذلك فضّل صناع السياسة حتى الآن التيسير الموجه بدلًا من ذلك.
فيما يلي أبرز توقعاتنا لبنك الشعب الصيني PBOC للعام المقبل:
- نتوقع خفضًا واحدًا بمقدار 10 نقاط أساس لسعر الفائدة القياسي. قاوم بنك الشعب الصيني PBOC خفض أسعار الفائدة على نطاق واسع، مع مراعاة انخفاض هوامش القطاع المصرفي وحقيقة أن العديد من البنوك المركزية الكبرى ظلت في وضع الرفع.
- من المرجح أن تستمر الإجراءات الموجهة لدعم صناعات مختارة. قد تظل برامج إعادة الإقراض، ودعم أسعار الفائدة، وآليات تقاسم المخاطر الأدوات الرئيسية لتوجيه الأموال إلى المجالات التي تحتاجها.
- سيؤدي التحول في سعر الفائدة القياسي لبنك الشعب الصيني PBOC إلى تحسين انتقال السياسة النقدية. قام بنك الشعب الصيني PBOC بإضفاء الطابع الرسمي على التحول بعيدًا عن سعر إعادة الشراء العكسي لأجل 7 أيام إلى سعر إعادة الشراء العكسي لليلة واحدة بدءًا من 2 نوفمبر/تشرين الثاني 2026. ونتوقع أن يؤدي هذا التحول إلى تحسين انتقال السياسة النقدية، وتمكين إدارة أكثر دقة للسيولة اليومية، وتقريب إطار الصين من نظرائه العالميين.
وعلى مستوى القطاعات، نتوقع أن تظل أولويات السياسة في 2027 متوافقة بشكل وثيق مع تلك الواردة في الخطة الخمسية، مع استمرار جذب التحديث الصناعي والاكتفاء الذاتي التكنولوجي الحصة الأكبر من الاهتمام والموارد.
وبالنظر إلى الرسائل الأخيرة، قد نشهد أيضًا جهودًا أكثر تنسيقًا لتعزيز الطلب المحلي. وقدّم مؤتمر صحفي للجنة الوطنية للتنمية والإصلاح NDRC في أكتوبر/تشرين الأول ما يدعو للتفكير، إذ وعد بـ"تعزيز السياسات الشاملة التي تصل إلى المستهلكين مباشرة" إلى جانب الاستراتيجيات القائمة لتوسيع وتحديث السلع مثل مركبات الطاقة الجديدة والمنتجات الذكية. ومن القيود على إجراءات دعم الاستهلاك الأخيرة أنها، رغم نجاح برامج الاستبدال في تقديم الإنفاق إلى الأمام، لم تفعل الكثير لرفع ثقة الأسر. وقد تكون الخطوة التالية هي إعادة ضبط السياسة بحيث يشعر المستهلكون بأنهم في وضع أفضل بالفعل.
كما ينبغي أن يستمر الدعم لسوق العقارات في توسيع نطاق التعافي الأولي الذي شوهد في المدن الرئيسية ليشمل أنحاء البلاد كافة.
ستظل السياسة داعمة، لكن التحفيز الواسع غير مرجح
7) هل ستعود تحركات اليوان الصعودية والهبوطية بعد مكاسب 2026؟
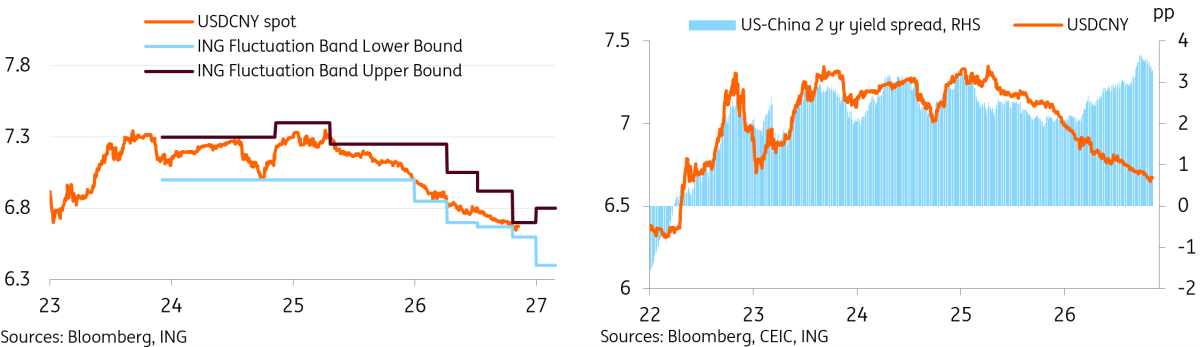
نضع نطاقًا أوليًا لتوقعات زوج دولار أمريكي/يوان صيني USD/CNY في 2027 عند 6.40-6.80، مع تحديد توقعنا لنهاية 2027 عند 6.50.
مثّل 2026 عامًا قويًا آخر لليوان الصيني CNY، إذ استمر زخم الارتفاع الذي بدأ في 2025 إلى 2026 رغم ما كان في الغالب خلفية قوية للدولار. وبشكل عام، كان الارتفاع أقوى مما توقعه معظم المشاركين في السوق في بداية العام.
وكما توحي الأرقام أعلاه، فإن حالتنا الأساسية هي استمرار الارتفاع. وترد أسبابنا الرئيسية أدناه:
- ما زلنا نسمع إجماعًا قويًا جدًا بين المشاركين في السوق على استمرار وتيرة معتدلة من الارتفاع. وبينما يرفع ذلك مخاطر حدوث انعكاس حاد، فإنه يظل أيضًا من الصعب الرهان ضده.
- يواصل المصدرون البيع عند أي ارتفاع في زوج USD/CNY، مما يخلق بيئة مقنعة لاستمرار ارتفاع اليوان CNY. وبالنظر إلى العملة الأجنبية المتبقية في الخارج خلال السنوات القليلة الماضية، وتدفقات العملات الأجنبية الواردة مع استعداد الفائض التجاري الصيني لتسجيل مستوى قياسي جديد في 2026 والبقاء قويًا في 2027، فإن الظروف مهيأة لمزيد من ارتفاع اليوان CNY.
- أشار بنك الشعب الصيني PBOC إلى أنه لا حاجة لديه ولا نية لاستخدام خفض قيمة العملة لتحقيق مزايا تجارية. وهذا يشير إلى أنه لن يكون هناك دفع نحو خفض قيمة العملة حتى لو هدأ الازدهار التجاري الحالي.
- حتى الآن، جاء قوة اليوان CNY من دون دعم من تدفقات سوق الأسهم. وكانت الأسواق الصينية من بين الأضعف أداءً. لكن إذا حدث بعض الارتداد نحو المتوسط أو انعكاس في السوق الصاعدة، فقد يدعم ذلك مزيدًا من قوة اليوان CNY.
ومع ذلك، لا نعتقد أن 2027 سيشهد تكرار هذا الارتفاع المستقيم نسبيًا من أبريل/نيسان 2025 وحتى وقت كتابة هذا التقرير. ومن المرجح أن تعود التقلبات الثنائية الاتجاه، كما أن ميل اليوان CNY الصعودي الأخير في الأسواق يرفع خطر حدوث انعكاس أقوى، حتى لو تحرك بنك الشعب الصيني PBOC للحد من التقلبات المفرطة.
- لا تزال فروق العائد بين الولايات المتحدة والصين قريبة من أعلى مستوياتها القياسية. وقد ضعف هذا الارتباط في 2026 مع قلق المستثمرين من تفويت المزيد من الارتفاع، ومع تضييق الفارق في بداية العام. ومع ذلك، فإن التحول المتشدد مع اندلاع حرب إيران أدى إلى اتساع فارق العائد إلى مستويات قياسية جديدة. وهذا ينبغي أن يغري المستثمرين في نهاية المطاف.
- قد يتدخل بنك الشعب الصيني PBOC إذا ذهب اتجاه الارتفاع بعيدًا جدًا. ففي بيان سياسي في أكتوبر/تشرين الأول، حذر بنك الشعب الصيني PBOC من السلوك أحادي الجانب والمتوافق مع الدورة الاقتصادية في سوق الصرف الأجنبي، في إشارة إلى القلق من أن المشاركين في السوق يمكن أن يعززوا حركة سعر الصرف من خلال تأثير القطيع. وفي أوائل نوفمبر/تشرين الثاني، رفع بنك الشعب الصيني PBOC متطلبات الاحتياطي على الودائع بالعملات الأجنبية من 4% إلى 6%. وقد اعتُبر ذلك على نطاق واسع تحذيرًا من الارتفاع المفرط لليوان والمراكز المضاربية أحادية الجانب، مع تثبيط هذا السلوك عبر سحب السيولة بالعملة الأجنبية من النظام المصرفي.
- يبدو أن الاستثمار المباشر الخارجي يختتم عامًا بانخفاض سنوي غير معتاد بعد أن شهد نموًا مزدوج الرقم في 5 من أصل 6 سنوات الماضية. وقد يضيف تعافي الطلب على الاستثمار المباشر الخارجي ODI ضغط بيع على اليوان CNY.
ينبغي أن يستمر ارتفاع اليوان CNY، لكن مع تقلبات ثنائية الاتجاه أكبر
8) هل تُعد السندات الحكومية الصينية CGBs أكبر مخاطرة غير متماثلة للأسواق الصينية؟
خالف عائد السندات الحكومية الصينية الاتجاهات العالمية في 2026، إذ انخفض رغم الارتفاع الحاد في العوائد في أماكن أخرى من العالم وسط ارتفاع التضخم والديون.
وكان انخفاض العوائد سلاحًا ذا حدين. فمن ناحية، سمحت العوائد المنخفضة للحكومة بإصدار الديون بتكلفة منخفضة، وهي فائدة مهمة مع نقل الصين ديون الظل المصرفي إلى الميزانيات العمومية الرسمية، ومع بقاء مستويات الدين مرتفعة. ومع ذلك، أصبحت العوائد المنخفضة أيضًا رمزًا لضعف ثقة المستثمرين وعاملًا يستشهد به من يجادلون بأن الصين تشهد تشاؤمًا متجذرًا وتسير على طريق "اليابنة".
وقد اتجهت عوائد السندات الحكومية الصينية عمومًا نحو الانخفاض منذ 2020، مع جيوب من التقلبات طوال الفترة. وقد ساهمت عدة عوامل رئيسية في هذه السوق الصاعدة الطويلة:
- لا تزال شهية المخاطرة لدى المستثمرين ضعيفة بشكل غير طبيعي. ورغم أننا نرى أن الصين خرجت من "ذروة التشاؤم" في 2024، فإن العديد من المشاركين في السوق ما زالوا يحتفظون بتخصيصات أصول محافظة جدًا. ولا تزال أسواق الأسهم والعقارات ضعيفة الأداء، ويظل الطلب على الأصول الخالية من المخاطر ضخمًا.
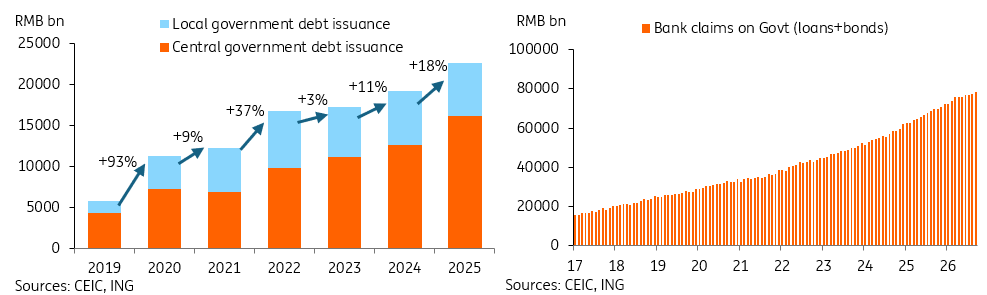
- أدى ضعف الطلب الائتماني إلى ارتفاع حيازات البنوك من السندات الحكومية الصينية CGBs. وقد تضاعفت حيازات البنوك من السندات الحكومية الصينية CGBs بنحو أربع مرات خلال العقد الماضي وبلغت 78.6 تريليون يوان صيني في نهاية الربع الثالث من 2026.
- لا يزال كثيرون عالقين في عقلية انكماشية. اتخذت الصين خطوات للخروج من الانكماش في 2026، بفضل ارتفاع أسعار الطاقة الذي عزز التضخم الأساسي. ومع ذلك، لا تزال العقلية الانكماشية قائمة لدى كثيرين، مما يساهم في الاستعداد لقبول مثل هذه العوائد المنخفضة.
- قد تمنع القيود الأكثر تشددًا على الاستثمار الخارجي المستثمرين من الاستثمار في سندات أعلى عائدًا في الخارج. أصبحت عوائد الصين الآن أقل بكثير من معظم الاقتصادات الكبرى، لكن المستثمرين المحليين ما زالوا يواجهون قيودًا على مقدار ما يمكنهم تحويله إلى الخارج للاستفادة من هذا الفارق. ولا تزال ضوابط رأس المال عاملًا رئيسيًا في إبقاء العوائد منخفضة إلى هذا الحد.
ونعتقد أن هناك حجة قوية لارتفاع عوائد السندات في 2027.
- يكفي تطبيع طفيف في شهية المخاطرة لإحداث تحول كبير. إن العودة إلى تخصيص أكثر توازنًا للأصول ستكون محفزًا لارتفاع الأصول عالية المخاطر وتراجع سوق السندات. وتستثمر البنوك في السندات بدلًا من الإقراض بفضل ضعف شهية الاستثمار على نحو غير معتاد. وسيكون الارتداد نحو المتوسط أكبر محفز لبيع السندات.
- لا تتوافق توقعات النمو والتضخم طويلة الأجل في الصين مع العوائد الحالية. تشير العوائد الحالية إلى بيئة انكماشية راكدة، بينما يتوقع معظم الاقتصاديين نموًا معتدلًا لكنه لا يزال قويًا وتضخمًا منخفضًا لكنه إيجابي. وسيكشف الوقت أي الجانبين صحيح، لكن عوائد السندات تشير إلى أن الأسواق تسعّر توقعات أكثر قتامة بكثير مما تظهره البيانات.
- من المتوقع أن يظل إصدار السندات مرتفعًا، كما تبقى مستويات الدين مرتفعة. كما ناقشنا سابقًا في هذا التقرير، من المرجح أن يظل موقف السياسة المالية في الصين داعمًا. ومن شأن عام آخر من الإصدار المرتفع للسندات أن يضيف بعض ضغط العرض على سوق السندات الحكومية الصينية CGB.
- ارتفاع العوائد العالمية يجعل العوائد الصينية أقل جاذبية بالمقارنة. أصبحت عوائد السندات الصينية الآن من بين الأدنى في الاقتصادات الكبرى. وستحد ضوابط رأس المال من مدى قدرة المستثمرين على ملاحقة العوائد الأعلى، لكن التحول في تخصيص الأصول من السندات المحلية إلى العالمية قد لا يزال يلعب دورًا.
- قد يبدأ صناع السياسة في القلق بشأن تداعيات انخفاض العوائد طويلة الأجل، وقد يتدخلون إذا استمرت السوق الصاعدة. تذكر أنه في 2024، تدخل بنك الشعب الصيني PBOC مرارًا لإبقاء عائد السندات الحكومية الصينية لأجل 10 سنوات فوق 2%. وبينما توقفت هذه الجهود، أشارت شائعات السوق في نهاية أكتوبر/تشرين الأول إلى أن صناع السياسة طلبوا من المؤسسات المالية الصينية عدم إضافة مدة في سوق السندات.
نتوقع أن يرتفع عائد السندات الحكومية الصينية لأجل 10 سنوات إلى 1.9% بحلول نهاية 2027. والمخاطر الرئيسية على هذه التوقعات هي مزيد من التدهور في المعنويات، وعودة الانكماش، وخفض أسعار الفائدة بشكل أكثر عدوانية مما هو متوقع، أو تشديد ضوابط رأس المال بما يبقي الأموال المحلية محتجزة في سوق السندات الحكومية الصينية CGB.
تم استيعاب الإصدار الكبير للسندات بفضل ارتفاع طلب البنوك
9) كيف يؤثر ازدهار الذكاء الاصطناعي على الصين؟
أصبح الذكاء الاصطناعي أحد أهم محركات النمو في الصين، إذ يدعم الصادرات والتصنيع والاستثمار والإنتاجية. وفي الوقت نفسه، فإن التركيز الكبير على سباق الذكاء الاصطناعي يعني أنه أيضًا محرك رئيسي للتباين على شكل K في الصين. ومن المرجح أن يستمر في توسيع الفجوة بين الصناعات والشركات.
كان النمو القوي للتجارة الصينية على جانبي الصادرات والواردات مرتبطًا إلى حد كبير بالطلب المتعلق بالذكاء الاصطناعي. وقد ساهم أكثر من 6000 شركة صينية في مجال الذكاء الاصطناعي عبر البنية التحتية والأطر والتطبيقات في هذا الطلب القوي. وشهدنا فئات مثل آلات المعالجة التلقائية للبيانات، وأشباه الموصلات، والحواسيب والإلكترونيات العامة نموًا قويًا في الصادرات والواردات بعشرات النسب المئوية وحتى بثلاثة أرقام.
ولوحظ نمط مشابه في الصناعة التحويلية الصينية. فقد تفوقت الصناعات كثيفة التكنولوجيا بشكل ملحوظ على القطاع الصناعي الأوسع في 2026، بقيادة المعدات الإلكترونية وأشباه الموصلات. وتدمج الشركات الصينية عبر طيف واسع من الصناعات الذكاء الاصطناعي في مراقبة الجودة، من تصنيع الإلكترونيات الدقيقة إلى زيت الفلفل الحار. ويلعب الذكاء الاصطناعي بالفعل دورًا في عملية الارتقاء الصناعي في الصين.
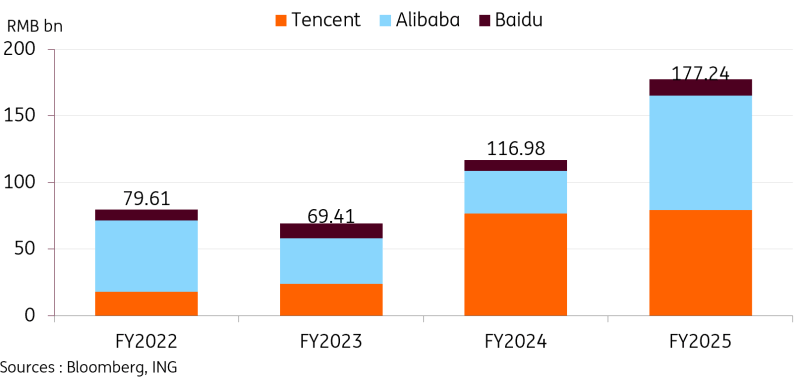
كان الاستثمار في التكنولوجيا العالية النقطة المضيئة الوحيدة في عام كان ضعيفًا بخلاف ذلك للاستثمار، إذ ارتفع الاستثمار الثابت في التكنولوجيا العالية FAI بنسبة 4.9% على أساس سنوي بينما انخفض إجمالي الاستثمار الثابت FAI بنسبة -7.2% على أساس سنوي حتى الربع الثالث من 2026. وعلى الرغم من موجة بيع في سوق الأسهم مع بدء المستثمرين التشكيك في التقييمات، يبدو أن دورة الإنفاق الرأسمالي على الذكاء الاصطناعي نفسها لا تزال لديها مساحة إضافية للاستمرار. وقد تضاعف إنفاق كبرى شركات التكنولوجيا الصينية من مستويات 2022، مع استمرار الاستثمار في القدرة الحاسوبية ومراكز البيانات والبنية التحتية للذكاء الاصطناعي. كما كانت بيانات استثمار الشبكة في الصين متقلبة لكنها أظهرت عمومًا نموًا قويًا خلال السنوات القليلة الماضية أيضًا.
يُعد تأثير الذكاء الاصطناعي على سوق العمل موضوعًا ساخنًا عالميًا. وفي الصين، لم تُظهر بيانات التوظيف الإجمالية بعد صدمة واسعة النطاق مدفوعة بالذكاء الاصطناعي، لكن الأدلة على مستوى الشركات تشير بالفعل إلى ارتفاع الناتج لكل عامل وانخفاض متطلبات العمالة في مهام محددة. ولذلك فمن المرجح أن يظهر التأثير الأولي عبر تباطؤ التوظيف وإعادة تصميم الوظائف أكثر من عمليات تسريح جماعية فورية.
ونعتقد أن عاملين قد يجعلان هذا التكيف مهمًا بشكل خاص للصين في 2027:
- قد يتسارع تبني الذكاء الاصطناعي في الصين. تركز استراتيجية الصين للذكاء الاصطناعي بدرجة أكبر على النشر الصناعي والتطبيقات، بينما لا تزال الثقة العامة واستخدامه في أماكن العمل مرتفعين نسبيًا مقارنة بنظرائه العالميين. كما أن شيخوخة السكان تمنح الشركات حافزًا أقوى للأتمتة استجابةً لمزيد من نقص العمالة. وقد أظهر تبني الذكاء الاصطناعي الأسرع علامات على دعم نمو إنتاجية العمل. وقد تسارع لعامين متتاليين ليصل إلى 6.3% في 2025 بعد أن هبط إلى 4.4% في 2023. لكنه قد يسرّع أيضًا إزاحة الوظائف القابلة للاستبدال ويزيد من الهبوط المهني.
- سيواجه التوظيف في مستوى الدخول أكبر ضغط. من المتوقع أن يكون لدى الصين 12.7 مليون خريج جامعي في 2026، بزيادة 480000 عن 2025، مما يضيف إلى سوق عمل شبابي تنافسي بالفعل. وفي الوقت نفسه، أصبح الذكاء الاصطناعي قادرًا بشكل متزايد على أداء الأعمال كثيفة المعلومات والإدارية التي كانت تُسند تقليديًا إلى الموظفين المبتدئين. ولذلك قد تقلل الشركات من التوظيف في مستوى الدخول من دون خفض قوتها العاملة الحالية، مما يضيق السلم الوظيفي الذي يكتسب من خلاله العمال الشباب المهارات والخبرة.
وقد طرحت الحكومة سياسات لمعالجة التأثير المحتمل للذكاء الاصطناعي على التوظيف، مع التركيز على تقييم مخاطر الإزاحة، والتدريب على المهارات الرقمية، وانتقال العمال، وخلق وظائف جديدة. ونتوقع أن تخفف هذه الإجراءات، لكنها لن تمنع، الضغوط على التوظيف المكتبي المبتدئ والروتيني. والسؤال الرئيسي للعام المقبل هو ما إذا كانت وظائف جديدة في قطاع الخدمات ووظائف مكملة للذكاء الاصطناعي يمكن إنشاؤها بسرعة كافية لاستيعاب العمال المتأثرين.
وبشكل عام، نتوقع أن يدعم الذكاء الاصطناعي نمو الإنتاجية والارتقاء الصناعي في 2027، لكن المكاسب ستظل غير متساوية. وإذا خيبت العوائد التجارية التوقعات المرتفعة للسوق، فقد تؤدي إعادة تقييم دورة الذكاء الاصطناعي العالمية إلى إضعاف الطلب المرتبط بها. وقد يترك ذلك الصين بقدرة إنتاجية أقوى لكن مع تباين عبر الصناعات وأسواق العمل.
والسيناريو الآخر الجدير بالنظر هو إذا شهدنا انفجارًا واسع النطاق في فقاعة الذكاء الاصطناعي. وقد يركز المشاركون في السوق بشكل متزايد على العوائد التجارية للذكاء الاصطناعي، حيث لا يزال هناك على الأرجح الكثير من المبالغة في الأسواق. وبالنظر إلى استثمار الصين الكبير في سباق الذكاء الاصطناعي، ودورها البارز في المجالات المتفوقة أداءً في الاقتصاد، فإن انعكاس هذا الاتجاه ستكون له بطبيعة الحال تداعيات كبيرة. وقد شهدنا بالفعل موجة بيع كبيرة في الأسهم، وهو ما لا يساعد الثقة الضعيفة أصلًا. وقد لا يكون التراجع المعتدل بالضرورة خبرًا سيئًا، إذ قد يسمح بتخصيص أكثر توازنًا للموارد في أماكن أخرى، لكن الانهيار سيشكل مخاطر أكبر على توقعات النمو.
تسارعت دورة الإنفاق الرأسمالي على الذكاء الاصطناعي في الصين بشكل حاد بعد 2023
النشاط المرتبط بالذكاء الاصطناعي يتقدم أكثر فأكثر على الاقتصاد الأوسع
10) كيف تسير الصين في انتقالها الكبير؟
كانت توقعاتنا الرئيسية طويلة الأجل عندما انضممنا لأول مرة إلى قسم الأبحاث في ING في 2024 هي أن الصين ليست في حالة تراجع كبير، بل في انتقال كبير. وفي ذلك الوقت، كان الخطاب حول الصين في أشد حالاته تشاؤمًا على الأرجح، حيث اعتبر العديد من المستثمرين الصين غير قابلة للاستثمار وسط مخاوف من المخاطر النظامية. وجاءت إعادة فتح الصين بعد الجائحة أقل من التوقعات، وخشي كثيرون أن تكون آفاقها محكومًا عليها بالفشل.
وبعد ما يقرب من ثلاث سنوات، أصبحت الصين في وضع مختلف بشكل كبير. وبينما لا تزال سحابة من التشاؤم تخيم على الاقتصاد ككل، أصبحت الرواية أكثر توازنًا بكثير. وداخل المسارات المتسعة على شكل K في الصين، لا تزال هناك جيوب من النمو القوي للغاية.
وقد حددنا أربعة اتجاهات رئيسية لانتقال الصين الكبير:
- تطوير الطلب المحلي والاستهلاك كمحرك للنمو.
- الارتقاء في سلم القيمة المضافة.
- تعزيز التحول الأخضر.
- التقدم في التكنولوجيا والرقمنة.
وقد شهدنا منذ ذلك الحين تقدمًا على جميع الجبهات الأربع، وإن كانت السرعة متفاوتة.
يُعد تطوير الطلب المحلي ربما أكثر هذه التحولات الأربعة الرئيسية خيبة للآمال حتى الآن. فقد وصلت رغبة الأسر الصينية في الادخار إلى مستوى قياسي جديد، ولا تزال الثقة الضعيفة تثقل هذا الجهد. وتباطأت مبيعات التجزئة إلى أدنى مستوى لها بعد الجائحة في 2026. وغالبًا ما يشير منتقدو الصين إلى ضعف الطلب المحلي باعتباره عاملًا رئيسيًا وراء اختلالات التجارة المتزايدة.
قال صناع السياسة كل الأشياء الصحيحة. لكن في الوقت الحالي، يبدو أن الجهود الرامية إلى دعم الطلب المحلي قد تراجعت لصالح التحديث الصناعي وسباق التكنولوجيا. ومع ذلك، نرى تقدمًا في الاتجاه الصحيح. فعلى سبيل المثال، ساعدت برامج الاستبدال في تقديم الاستهلاك إلى الأمام، وتعهد صناع السياسة بـ"تعزيز السياسات الشاملة التي تصل إلى المستهلكين مباشرة".
لقد أحرزت الصين بالفعل تقدمًا كبيرًا في الارتقاء في سلم القيمة المضافة. يُظهر تطور الإنتاج الصناعي والصادرات الصينية أن العمود الفقري الصناعي يتحرك من الطرف المنخفض إلى الطرف المرتفع.
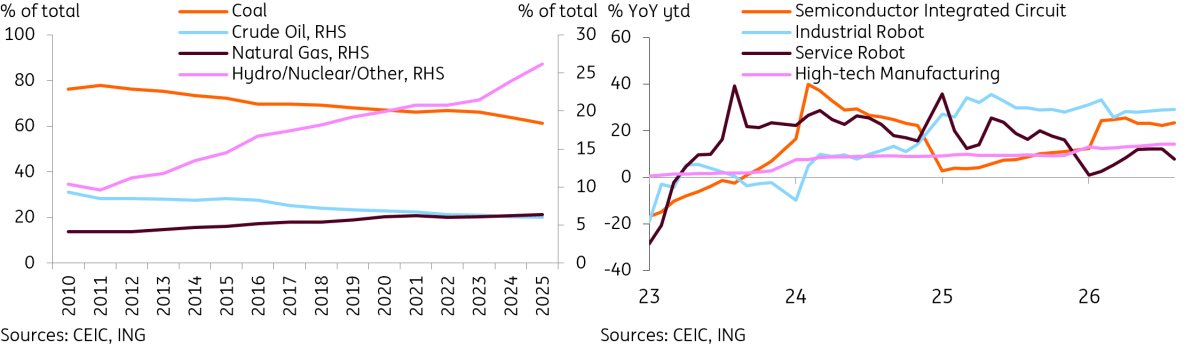
وتُظهر الصادرات أن حصة الآلات ومعدات النقل في إجمالي الصادرات ارتفعت من 48.6% في 2023 إلى 56.0% في الربع الثالث من 2026. أما التصنيع المتنوع منخفض القيمة التقليدي، بما في ذلك الملابس والأحذية، فقد انخفض من 22.8% في 2023 إلى 18.6% في الربع الثالث من 2026.
ويمثل هذا الانتقال تداعيات عالمية كبيرة، ما أثار الحديث عن ما يسمى "صدمة الصين 2.0" مع إنتاج الاقتصاد لمنتجات أعلى قيمة بشكل متزايد. وقد ارتفع قطاع السيارات الصيني بسرعة إلى مكانة عالمية بارزة، مستفيدًا من التبني العالمي المتسارع للمركبات الكهربائية.
واصل التحول الأخضر في الصين تقدمه الكبير. شهدت الصين تحولًا أخضر ملحوظًا خلال العقد الماضي وأكثر. وتشير مؤشرات مختلفة إلى استمرار النجاح في هذا التحول الأخضر في السنوات الأخيرة. فقد هبطت مستويات PM 2.5 في 168 مدينة إلى مستوى قياسي منخفض بلغ 15 في يوليو/تموز 2026. وارتفعت حصة توليد الطاقة المتجددة والنووية من إجمالي إنتاج الطاقة من 21.5% في نهاية 2023 إلى 26.2% في نهاية 2025.
ولا يزال التحول الأخضر هدفًا مهمًا متوسط وطويل الأجل. وعلى هذا النحو، من المرجح أن يواصل التفوق من حيث النمو. ففي 2025، تعهد الرئيس شي بخفض الانبعاثات بنسبة 7-10% بحلول 2035 مع "السعي إلى الأفضل"، استنادًا إلى تصريحات 2020 التي هدفت إلى تحقيق ذروة الكربون بحلول 2030 والوصول إلى الحياد الكربوني بحلول 2060.
ولا يزال الاستثمار الكبير مستمرًا في الصناعات الخضراء. وتعد الصين لاعبًا رائدًا في قطاعات رئيسية مثل السيارات الكهربائية والطاقة الشمسية وتوليد طاقة الرياح. وهذا التحول يؤثر بوضوح في الاقتصاد العالمي عبر التجارة والاستثمار.
تجاوزت جهود الصين في تطوير التكنولوجيا والرقمنة توقعاتنا. أثبتت الشركات الصينية قدرتها التنافسية في سباق الذكاء الاصطناعي. وقد اتخذت الصين خطوات كبيرة لتعزيز الاكتفاء الذاتي، بما في ذلك تقوية صناعة أشباه الموصلات المحلية وتطوير صناعة الروبوتات.
وتواصل رقمنة الاقتصاد البناء على القوة القائمة. ووفقًا للإدارة الوطنية للبيانات في الصين، شكلت الصناعات الأساسية للاقتصاد الرقمي الصيني أكثر من 10.5% من إجمالي الناتج المحلي الإجمالي في 2025.
كما يوجد التزام قوي بمواصلة الاستثمار الكثيف في البحث والتطوير. وقد التزمت الخطة الخمسية الخامسة عشرة للصين بوضع هدف لنمو الإنفاق على البحث والتطوير لا يقل عن 7% سنويًا خلال 2026-2030. وبلغ الإنفاق على البحث والتطوير 3.92 تريليون يوان صيني في 2025، أي ما يعادل 2.8% من الناتج المحلي الإجمالي.
وخلاصة القول، أحرزت الصين تقدمًا جيدًا لكنه غير متساوٍ في تحولات اقتصادها الرئيسية خلال السنوات القليلة الماضية. وقد أرست المكاسب القوية في التحول التكنولوجي والأخضر، إلى جانب صعود الصين العدواني في سلم القيمة المضافة، أساسًا للنمو المستقبلي. ومع ذلك، يجب تعزيز الطلب المحلي لدفع نمو أكثر استدامة على المدى الطويل. وهذا صحيح بشكل خاص مع ازدياد ردود الفعل من الشركاء التجاريين بشأن الفائض التجاري المتنامي للصين. وفي استراتيجية الصين "الدوران المزدوج"، يجب تعزيز جانب الدورة الداخلية في الأشهر والسنوات المقبلة.
يواصل الارتقاء التكنولوجي قيادة انتقال الصين الكبير
Content disclaimer: This publication has been prepared by ING solely for information purposes irrespective of a particular user's means, financial situation or investment objectives. The information does not constitute investment recommendation, and nor is it investment, legal or tax advice or an offer or solicitation to purchase or sell any financial instrument. Read more here: https://think.ing.com/content-disclaimer/
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: الدولار الأمريكي يُظهر مرونة بعد صدور بيانات التضخم الأمريكية
في وقت مبكر من يوم الأربعاء، يصمد مؤشر الدولار الأمريكي DXY فوق منطقة 102.30 بشكل مريح، بينما يرتفع عائد سندات الخزانة الأمريكية المرجعية لأجل 10 سنوات بأكثر من 2٪ خلال اليوم، صامداً بالقرب من مستويات 5٪. لن تقدم الأجندة الاقتصادية أي إصدارات بيانات اقتصاد كلي عالية التأثير، مما يسمح للمستثمرين باستمرار التركيز على أسواق السندات والأسهم.
توقعات سعر بيتكوين: مخاطر تحركات حادة مع تراكم الرافعة المالية في أسواق المشتقات
تتداول بيتكوين قرب 73,800 دولار يوم الأربعاء، بعد هبوطها إلى أدنى مستوى عند 72,727 دولارًا عقب صدور بيانات التضخم الأمريكية الأعلى من المتوقع يوم الثلاثاء. سجلت صناديق بيتكوين الفورية المتداولة في البورصات الأمريكية تدفقات خارجة بقيمة 95 مليون دولار يوم الثلاثاء، مسجلةً بذلك اليوم الرابع على التوالي من السحوبات.
توقعات سعر الذهب: الحد من ارتداد زوج الذهب/الدولار XAU/USD تحت ضغط ارتفاع قوي في الدولار وعوائد سندات الخزانة الأمريكية
يرتفع زوج الذهب/الدولار XAU/USD بشكل طفيف خلال اليوم حتى الآن على خلفية تسعير كامل لرفع معدلات الفائدة الأمريكية دفع الدولار وعوائد السندات الأمريكية للارتفاع بشكل حاد وارتفاع محدود في أسعار النفط الخام على خلفية تفاؤل سائد في الأسواق باقتراب التوصل إلى حل دبلوماسي يُنهي الحرب في الشرق الأوسط.
توقعات أسعار Pump.fun: ارتفاع PUMP على الرغم من ضعف الطلب من المستثمرين الأفراد
تكتسب Pump.fun (PUMP) زخماً يوم الأربعاء، وتتداول عند 0.0036 دولار. ارتفع الرمز الأصلي لمنصة إطلاق عملات الميم بأكثر من ٪2 خلال اليوم، بعد اختبار قيعان حول 0.0035 دولار. وعلى نطاق أوسع، لا يزال المشهد الفني هبوطياً، مع بقاء مؤشرات رئيسية مثل مؤشر تباعد وتقارب المتوسطات المتحركة (MACD) عالقة في المنطقة السلبية.
الفوركس اليوم: الدولار الأمريكي يُظهر مرونة بعد صدور بيانات التضخم الأمريكية
في وقت مبكر من يوم الأربعاء، يصمد مؤشر الدولار الأمريكي DXY فوق منطقة 102.30 بشكل مريح، بينما يرتفع عائد سندات الخزانة الأمريكية المرجعية لأجل 10 سنوات بأكثر من 2٪ خلال اليوم، صامداً بالقرب من مستويات 5٪. لن تقدم الأجندة الاقتصادية أي إصدارات بيانات اقتصاد كلي عالية التأثير، مما يسمح للمستثمرين باستمرار التركيز على أسواق السندات والأسهم.