 مايك ماهارري
Money Metals Exchange
ها نحن ذا مرة أخرى.
أصدر مكتب إحصاءات العمل (BLS) اليوم بيانات مؤشر أسعار المستهلك (CPI) لشهر أكتوبر/تشرين الأول. وكانت أعلى من المتوقع.
لقد أدى التضخم المستمر في الأسعار مرة أخرى إلى رفع التوقعات بشأن رفع سعر الفائدة في ديسمبر/كانون الأول. وفي الواقع، يعتقد العديد من المحللين الآن أن بنك الاحتياطي الفيدرالي Fed قد يرفعها بمقدار 50 نقطة أساس.
إن بيانات مؤشر أسعار المستهلك CPI ترسم بالتأكيد صورة قاتمة للتضخم، بل إنها أسوأ من ذلك.
في كل شهر، يُصدر مكتب إحصاءات العمل تقرير مؤشر أسعار المستهلك (CPI). ويستخدم صناع السياسات والمعلقون والاقتصاديون هذه البيانات لقياس وضع التضخم الحالي.
لكن الاعتماد على بيانات مؤشر أسعار المستهلك CPI وحدها لقياس التضخم يشبه إلى حد ما النظر إلى درجة الحرارة والادعاء بأنك تعرف حالة الطقس.
يتتبع مؤشر أسعار المستهلك CPI تضخم الأسعار - وبشكل أكثر تحديدًا، التغيرات في أسعار سلة من السلع. لكن تاريخيًا، كان التضخم يُعرَّف بأنه زيادة في المعروض النقدي والائتمان. وتُعد أسعار المستهلكين المرتفعة أحد آثار هذا التضخم النقدي. وبعبارة أخرى، يقيس مؤشر أسعار المستهلك CPI أحد أعراض التضخم النقدي.
يلتقط مؤشر أسعار المستهلك CPI التضخم النقدي السابق في الاقتصاد، لكنه لا يستطيع التنبؤ بمسار التضخم. وهذا يعني أننا بحاجة إلى النظر إلى مقاييس أخرى لفهم الصورة الكاملة للتضخم.
ومع أخذ ذلك في الاعتبار، أنشر تقريرًا أكثر شمولًا عن التضخم كل شهر باستخدام أربعة مقاييس - مؤشر أسعار المستهلك CPI، والتغيرات في المعروض النقدي M2، والتغيرات في ميزانية البنك الاحتياطي الفيدرالي Fed العمومية، ومؤشر شيكاغو الفيدرالي للظروف المالية الوطنية.
مؤشر أسعار المستهلك CPI لشهر أكتوبر/تشرين الأول
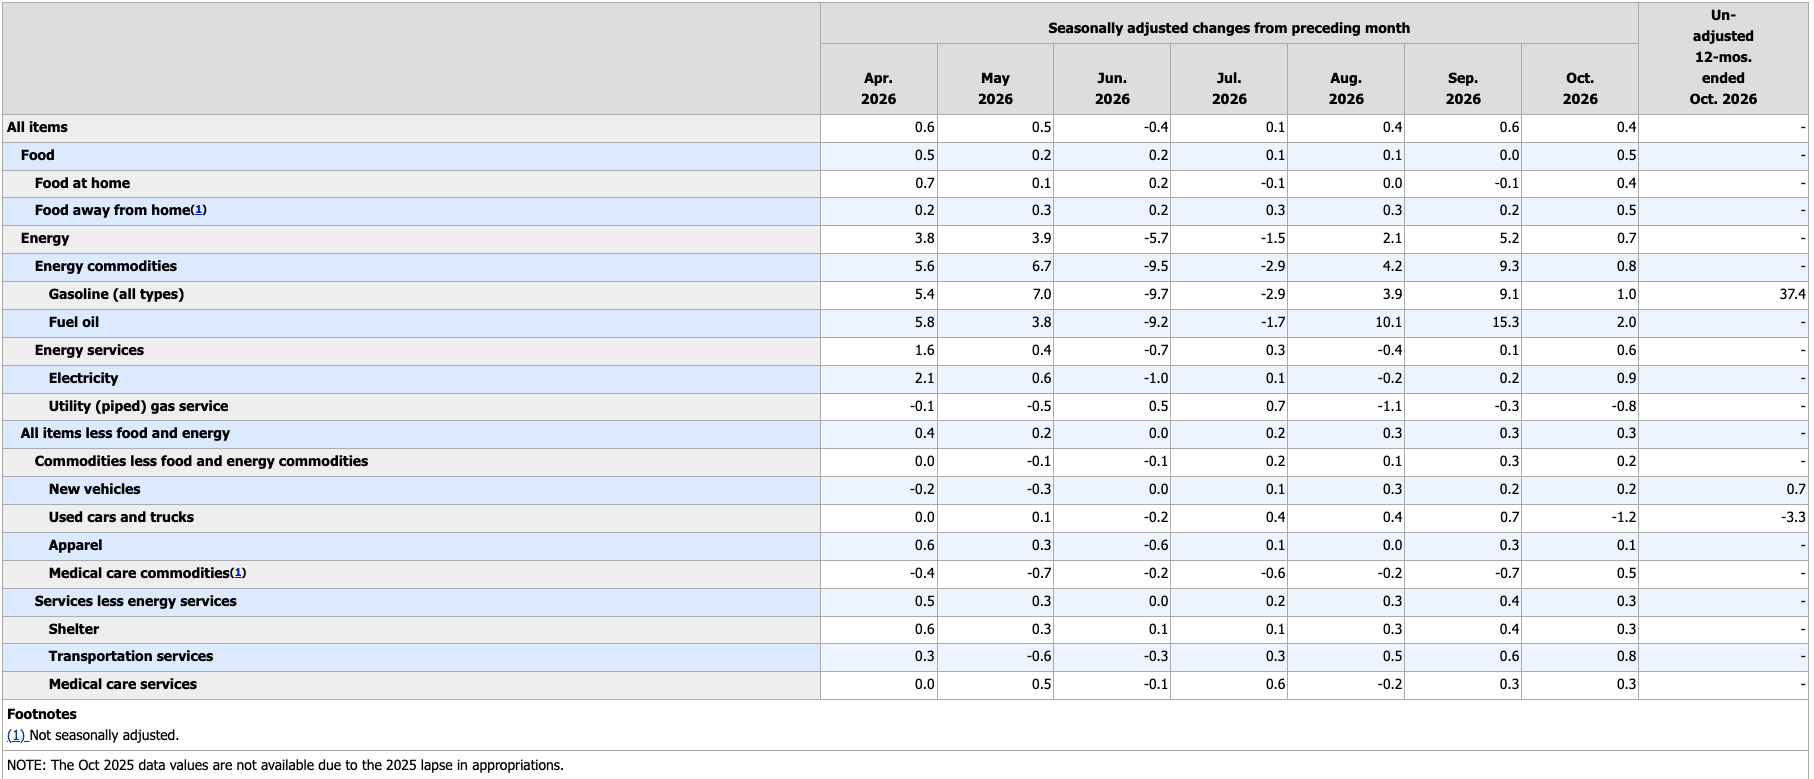
ارتفعت الأسعار بنسبة 0.4٪ الشهر الماضي. وكانت التوقعات تشير إلى زيادة بنسبة 0.3٪.
لم يُصدر مكتب إحصاءات العمل بيانات مؤشر أسعار المستهلك السنوية هذا الشهر. ولم تنشر الحكومة تقريرًا العام الماضي بسبب الإغلاق الحكومي، لذا لا توجد أرقام للمقارنة.
ظل مؤشر أسعار المستهلك CPI أعلى من هدف البنك الاحتياطي الفيدرالي Fed الأسطوري البالغ 2٪ لمدة 68 شهرًا متتاليًا.
وباستبعاد أسعار الغذاء والطاقة الأكثر تقلبًا (وهو أمر لا يستطيع الناس الحقيقيون فعله)، ارتفع مؤشر أسعار المستهلك CPI الأساسي بنسبة 0.3٪. وكانت التوقعات تشير إلى زيادة بنسبة 0.2٪.
وكان هذا الشهر الثالث على التوالي الذي يسجل فيه مؤشر أسعار المستهلك CPI الأساسي زيادة بنسبة 0.3٪. وهذا يعادل سنويًا 3.7٪ على أساس مركب.
واصلت أسعار الطاقة دفع مؤشر أسعار المستهلك CPI العام إلى الأعلى الشهر الماضي. وارتفع مؤشر الطاقة بنسبة 0.7٪ على أساس شهري، بعد زيادة شهرية بنسبة 5.2٪ في سبتمبر/أيلول.
وارتفعت أسعار البنزين بنسبة 1٪ أخرى في أكتوبر/تشرين الأول، بعد قفزة في الأسعار بنسبة 9.3٪ في سبتمبر/أيلول.
وفي الوقت نفسه، ارتفعت أسعار المأوى بنسبة 0.3٪ أخرى. وقفزت أسعار الغذاء بنسبة 0.5٪، مدفوعة بزيادة بنسبة 1٪ في أسعار الوجبات الخفيفة، وارتفاع بنسبة 0.9٪ في تكاليف لحوم الأبقار، وارتفاع بنسبة 0.5٪ في أسعار الدواجن والأسماك والبيض. وارتفعت خدمات النقل بنسبة 0.8٪ على أساس شهري، بينما زادت تكاليف المركبات الجديدة بنسبة 0.2٪.
المعروض النقدي M2
كان المعروض النقدي ينمو منذ أشهر، والوتيرة تتسارع.
وهذا، بحكم التعريف، هو تضخم. ومع ذلك، لن نرى أثره على المستوى العام للأسعار إلا بعد أشهر.
بين سبتمبر/أيلول 2025 وسبتمبر/أيلول 2026، قفز المعروض النقدي من 22.15 تريليون دولار إلى 23.41 تريليون دولار.
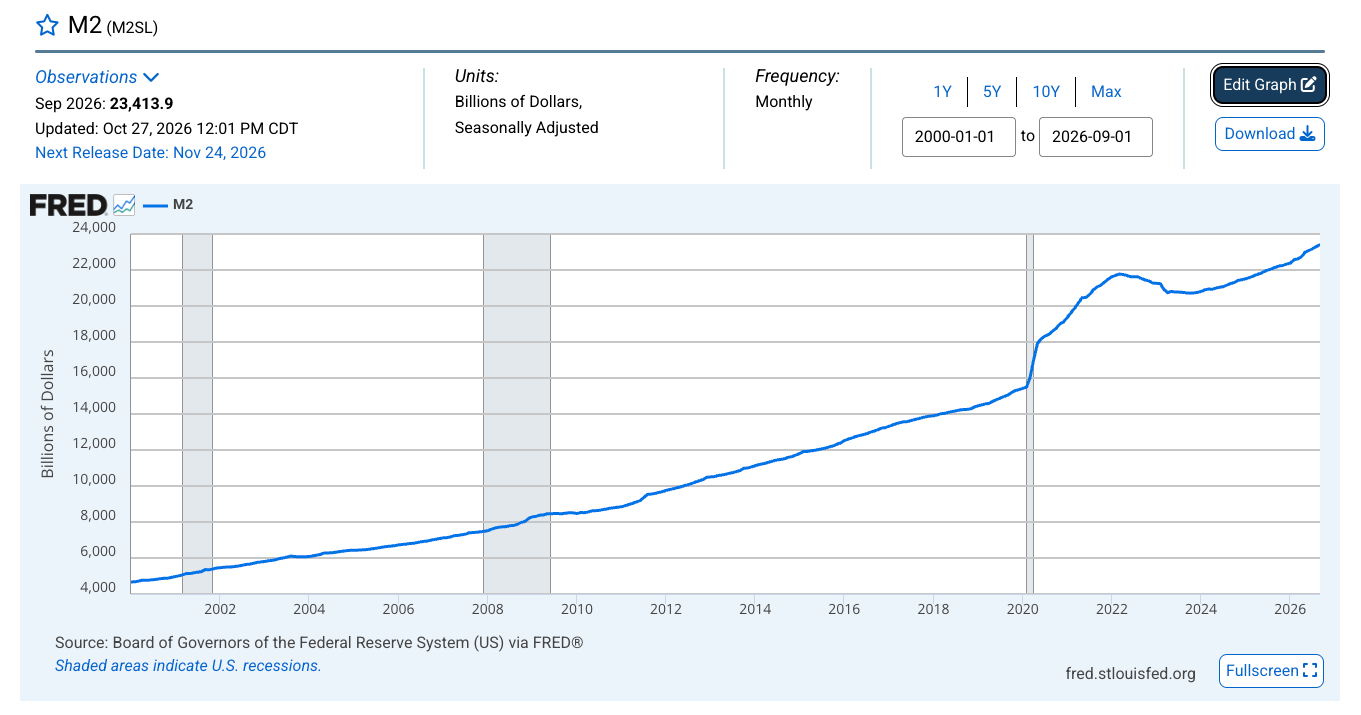
وبعبارة أخرى، فإن معدل التضخم الفعلي هو ٪5.7.
ارتفع المعروض النقدي M2 بمقدار 113 مليار دولار في سبتمبر/أيلول وحده، بزيادة شهرية قدرها 0.49٪.
حتى الآن هذا العام، نما المعروض النقدي بمتوسط 136 مليار دولار شهريًا. وهذا أعلى بنسبة 89٪ من متوسط الزيادة الشهرية في عام 2025.
سوف يجد هذا التضخم النقدي طريقه في نهاية المطاف إلى أسعار المستهلكين. (وقد يظهر أيضًا في ارتفاع أسعار الأصول مثل العقارات والأسهم.)
الميزانية العمومية للاحتياطي الفيدرالي
أحد أسباب ارتفاع المعروض النقدي يعود إلى قيام البنك المركزي بطباعة الأموال.
في حين يتحدث وارش وشركاه بلهجة صارمة بشأن التضخم، فإن بنك الاحتياطي الفيدرالي ينفذ عمليات التيسير الكمي (QE) لخلق طلب مصطنع على سندات الخزانة والحفاظ على العوائد عند مستويات أقل مما ستكون عليه لولا ذلك. وهذا يعني أن البنك المركزي يشتري سندات الخزانة الأمريكية في السوق المفتوحة ويحتفظ بها في ميزانيته العمومية. ولتنفيذ هذه العملية، يخلق بنك الاحتياطي الفيدرالي الأموال من العدم لدفع ثمن هذه السندات. وتُضخ هذه الأموال الجديدة في الاقتصاد. ومرة أخرى، فهذا هو التضخم بحكم التعريف.
لن يعترف بنك الاحتياطي الفيدرالي أبدا بأنه ينفذ التيسير الكمي. وسيقول لك إنها مجرد عملية تقنية للحفاظ على سلاسة عمل النظام المالي. لكن مهما كان الاسم الذي تطلقه عليها، فإن الأثر العملي هو نفسه. تتوسع الميزانية العمومية لبنك الاحتياطي الفيدرالي، وتتدفق أموال جديدة إلى الاقتصاد.
بدأت الميزانية العمومية للبنك المركزي بالارتفاع مجددا في ديسمبر/كانون الأول الماضي، ويستمر الاتجاه الصعودي. وارتفعت الميزانية العمومية بنحو 5 مليار دولار في أكتوبر/تشرين الأول. وهي مرتفعة بمقدار 212.4 مليار دولار منذ قاع 1 ديسمبر/كانون الأول 2025.
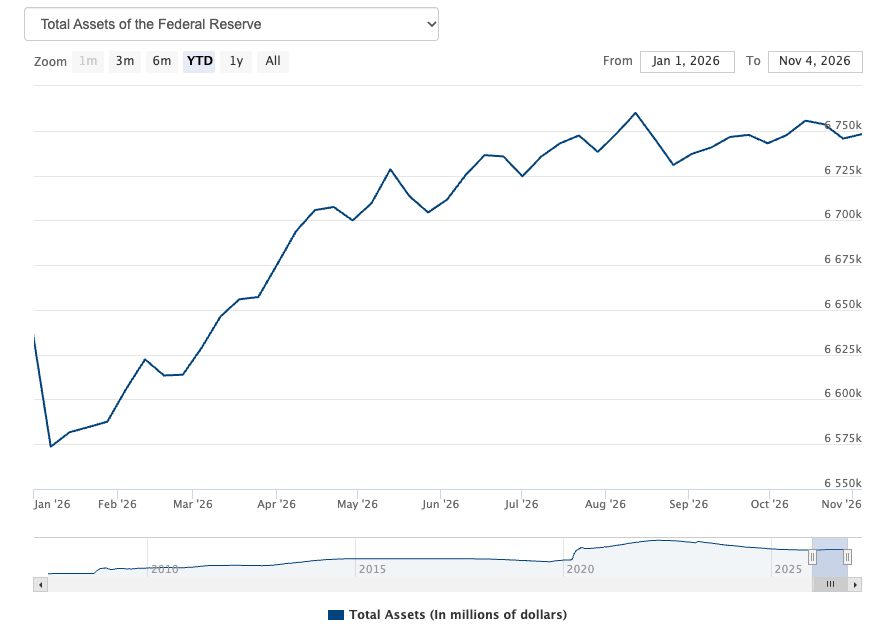
ضع في اعتبارك أن بنك الاحتياطي الفيدرالي يجب أن ينفذ التيسير الكمي فقط للحفاظ على استقرار الميزانية العمومية. تستحق السندات وتنتهي من الميزانية العمومية شهريا. ويجب على البنك المركزي شراء أوراق مالية جديدة لتحل محل القديمة.
لا أستطيع المبالغة في حقيقة أن بنك الاحتياطي الفيدرالي يخفف السياسة النقدية من خلال عملياته على الميزانية العمومية، حتى وهو يدعي أنه يحارب التضخم. صحيح أن الزيادة في الميزانية العمومية متواضعة. لكن إذا كنت جادا في مكافحة التضخم، فلماذا لا تنكمش الميزانية العمومية؟
والجواب هو سوق السندات الهابطة المتطور. ومع ارتفاع العوائد ورفع تكاليف الفائدة على الحكومة الفيدرالية، ليس أمام بنك الاحتياطي الفيدرالي خيار سوى التدخل ودعم سوق سندات الخزانة.
مؤشر الأوضاع المالية الوطنية
في حين يتخيل الجميع أن السياسة النقدية مشددة حاليا، فإنها لا تزال ميسرة من منظور تاريخي.
ويكشف مؤشر الأوضاع المالية الوطنية (NFCI) التابع لبنك الاحتياطي الفيدرالي في شيكاغو عن ذلك.
وبحلول الأسبوع المنتهي في 9 أكتوبر/تشرين الأول، بلغ مؤشر NFCI مستوى −0.487. وتشير الإشارة السالبة إلى أن الأوضاع المالية لا تزال ميسرة تاريخيا.
والمفاجئ أن مؤشر NFCI لم يدخل المنطقة الإيجابية أبدا، حتى خلال ذروة دورة التشديد التي نفذها بنك الاحتياطي الفيدرالي. وكان أعلى مستوى له عند -0.09 في أكتوبر/تشرين الأول 2022.
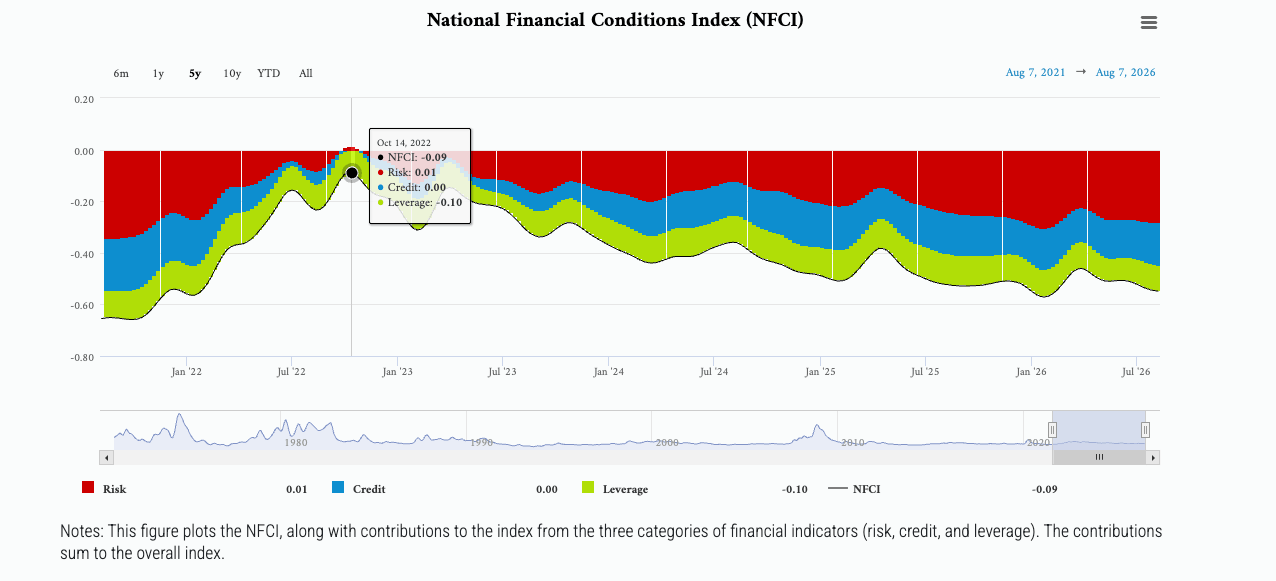
مرة أخرى، يكشف هذا أن معركة التضخم التي خاضها بنك الاحتياطي الفيدرالي لم تكن بالقدر من الشدة الذي تم الترويج له. فقد حافظ على سياسة نقدية ميسرة تاريخيا طوال دورة التضخم بأكملها.
كما يكشف أن الاقتصاد مدمن على الأموال السهلة. إن حقيقة أن البنك المركزي لم يدفع الأوضاع المالية إلى التشدد خوفا من انهيار اقتصاد الفقاعة المثقل بالديون أمر دال. ولم يكن ذلك بالتأكيد لأن التضخم كان تحت السيطرة.
الخلاصة
يرسم مؤشر أسعار المستهلكين صورة مقلقة للتضخم، واستنادا إلى هذه البيانات الأخرى، لا ينبغي أن نتوقع تراجع الضغوط التضخمية في أي وقت قريب.
لم يفعل بنك الاحتياطي الفيدرالي ما يكفي أبدا لقتل تنين التضخم الذي أطلق العنان له خلال الجائحة، وعلى الرغم من كل الحديث عن بنك احتياطي فيدرالي متشدد، فإن السياسة النقدية لا تزال ميسرة تاريخيا.
يتوقع معظم المحللين أن يرفع بنك الاحتياطي الفيدرالي أسعار الفائدة مرة أخرى في ديسمبر/كانون الأول. وكما ذكرت سابقا، يعتقد البعض حتى أن وارش وشركاه سيصبحون أكثر تشددا ويرفعونها بمقدار نصف نقطة مئوية. وقد تعرض الذهب لعمليات بيع حادة، إذ يتوقع المستثمرون ارتفاع أسعار الفائدة.
ومع ذلك، لا تنس أن فجوة الديون الهائلة تقيد بنك الاحتياطي الفيدرالي. قد يرغب صناع السياسة النقدية في رفع الفائدة بقوة، لكنهم يدركون أن اقتصادا مدعوما بالديون لن يكون في وضع جيد في بيئة أسعار فائدة أعلى. إن بنك الاحتياطي الفيدرالي في مأزق. فهو بحاجة إلى رفع أسعار الفائدة. وبيانات التضخم توضح ذلك. لكن يمكن أيضا الدفع باتجاه خفض أسعار الفائدة بسبب الديون.
ولهذا السبب حاول بنك الاحتياطي الفيدرالي السير على حبل مشدود عبر رفع أسعار الفائدة - ولكن ليس كثيرا.
وعلى الأرجح، سيرفع بنك الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر/كانون الأول ويواصل موقفه المتشدد.
ومع ذلك، فإن رفعا صغيرا آخر للفائدة لن يكون كافيا لوقف نمو المعروض النقدي الذي يقترب من 6٪. ولن يوقف طباعة الأموال من قبل بنك الاحتياطي الفيدرالي.
لكنه قد يكون كافيا لفقع فقاعة الديون.
إذا حدث ذلك، فمن شبه المؤكد أنه سيدفع الاقتصاد إلى ركود، وقد يفضي إلى أزمة مالية أخرى. وإذا كان التاريخ دليلا، فإن بنك الاحتياطي الفيدرالي سيلجأ بالكامل إلى خفض أسعار الفائدة والتيسير الكمي عندما يحدث ذلك. فهو يختار دائما دعم الاقتصاد بالأموال السهلة في وقت "الأزمة" - غير آبه بالتضخم. وقد يتصرف بنك احتياطي فيدرالي بقيادة وارش بشكل مختلف، لكنني سأحتاج إلى رؤية ذلك لأصدق به.
في هذه المرحلة، يبدو أن كل الطرق تؤدي إلى التضخم.
لا تعمل شركة Money Metals Exchange وموظفيها كمستشارين استثماريين شخصيين لأي فرد محدد. كما أننا لا ندعو إلى شراء أو بيع أي ورقة مالية منظمة مدرجة في أي بورصة لأي فرد محدد. يجب أن يدرك القراء والعملاء أنه على الرغم من أن سجلنا ممتاز ، إلا أن أسواق الاستثمار تنطوي على مخاطر متأصلة ولا يمكن أن يكون هناك ضمان للأرباح المستقبلية. وبالمثل ، فإن أداؤنا السابق لا يضمن نفس المستقبل. أنت مسؤول عن قراراتك الاستثمارية ، ويجب أن يتم اتخاذها بالتشاور مع مستشاريك. من خلال الشراء من خلال Money Metals ، فإنك تدرك أن شركتنا ليست مسؤولة عن أي خسائر ناجمة عن قراراتك الاستثمارية ، كما أنه ليس لدينا أي مطالبة بأي مكاسب في السوق قد تتمتع بها. يتم توفير هذا الموقع "كما هو" ، وتخلي Money Metals مسؤوليتها عن جميع الضمانات (الصريحة أو الضمنية) وأي وجميع المسؤوليات أو المسؤولية عن دقة أو شرعية أو موثوقية أو توفر أي محتوى على الموقع.
آخر التحليلات
اختيارات المحررين
التوقعات الأسبوعية لزوج يورو/دولار EUR/USD: تشدد الفيدرالي قد يدفع الدولار الأمريكي إلى مزيد من الارتفاع
أعرب مسؤولو البنك الاحتياطي الفيدرالي (Fed) والبنك المركزي الأوروبي (ECB) عن مخاوفهم بشأن التضخم، ملمحين إلى مزيد من الزيادات في المستقبل. تواصل التوترات الجيوسياسية التأثير سلبًا على معنويات السوق ودعم الطلب على الدولار الأمريكي. يكتسب زوج يورو/دولار EUR/USD زخماً هبوطياً، مستهدفًا اختراق الحاجز النفسي 1.1000.
التوقعات الأسبوعية لبيتكوين: بيتكوين تهبط دون 68 ألف دولار رغم إشارة التشبع البيعي، مع استمرار ضغوط البيع
تتجاوز خسائر بيتكوين 7% حتى الآن هذا الأسبوع، مع تسجيل أدنى مستوى خلال التداولات عند 67,568 دولارًا يوم الجمعة. تهبط أسهم إنفيديا بأكثر من 10% هذا الأسبوع، مع تأجيج أنباء استقالة الرئيس التنفيذي جينسن هوانغ لمعنويات العزوف عن المخاطرة على نطاق أوسع. تترك عمليات التصفية المتزايدة، واستمرار التدفقات الخارجة من صناديق الاستثمار المتداولة (ETFs)، وتراجع الإقبال على المخاطرة، بيتكوين عرضة لمزيد من الهبوط.
توقعات الذهب الأسبوعية: هيمنة البائعين مع إعادة تسعير توقعات الفائدة لدى الفيدرالي نحو مزيد من التشدد
تعرض الذهب لضغوط بيعية حادة، وتراجع إلى مستوى منخفض جديد منذ بداية عام 2026 دون 3900 دولار. دفعت التصريحات المتشددة من مسؤولي الاحتياطي الفيدرالي وبيانات التضخم لشهر أكتوبر الأسواق إلى إعادة تقييم توقعاتها لمسار السياسة النقدية للبنك المركزي. تشير التوقعات الفنية إلى استمرار الميل الهبوطي على المدى القريب.
البيتكوين سجلت للتو خمسة أسابيع متتالية من الخسائر، وقد لا تكون العاصفة قد انتهت بعد
يواجه البيتكوين صعوبة في العثور على دعم، متراجعًا دون 70000 دولار مع تهديد رياح معاكسة متعددة بدفع ملك العملات المشفرة إلى مزيد من الانخفاض. ولم يتحقق الارتفاع المنتظر بشدة في "أكتوبر الصعودي"، إذ عززت ضغوط البيع المستمرة وعمليات التصفية الواسعة بدلاً من ذلك سردية "أكتوبر الهبوطي".
التوقعات الأسبوعية لزوج يورو/دولار EUR/USD: تشدد الفيدرالي قد يدفع الدولار الأمريكي إلى مزيد من الارتفاع
أعرب مسؤولو البنك الاحتياطي الفيدرالي (Fed) والبنك المركزي الأوروبي (ECB) عن مخاوفهم بشأن التضخم، ملمحين إلى مزيد من الزيادات في المستقبل. تواصل التوترات الجيوسياسية التأثير سلبًا على معنويات السوق ودعم الطلب على الدولار الأمريكي. يكتسب زوج يورو/دولار EUR/USD زخماً هبوطياً، مستهدفًا اختراق الحاجز النفسي 1.1000.