
- حقق الدولار الأمريكي مكاسبه للأسبوع الرابع على التوالي.
- أدت إعادة تسعير رفع سعر الفائدة من جانب الاحتياطي الفيدرالي وارتفاع أسعار النفط الخام إلى دعم الدولار الأمريكي.
- ينبغي أن يتحول تركيز المستثمرين الآن إلى بيانات التضخم المقرر صدورها الأسبوع المقبل.
الأسبوع الذي مضى
حافظ الدولار الأمريكي (USD) على ميله الصعودي بشكل واضح لأسبوع آخر، مواصلاً مساره الصاعد بينما عاد إلى منطقة شوهدت آخر مرة قبل 18 شهرًا.
وقد جاء استمرار الحركة الصعودية للدولار مدعومًا بالرهانات المستقرة على مزيد من التشديد من جانب الاحتياطي الفيدرالي (Fed) في الربع الرابع، إلى جانب الصمت التام بشأن الصراع في الشرق الأوسط. وكان هذا الأخير، بطبيعة الحال، يؤجج ارتفاع أسعار النفط الخام، وهو ما انعكس بدوره في سردية التضخم وما يرافقه من تشديد إضافي.
ومع ذلك، ظهر محرك إضافي غير متوقع للاتجاه الصاعد الملحوظ للدولار الأمريكي خلال الأيام القليلة الماضية، وكان ذلك عودة المخاوف المالية في فرنسا إلى الواجهة. وكانت النتيجة المباشرة لهذا السيناريو هبوط اليورو (EUR) إلى أدنى مستوياته في 17 شهرًا مقابل الدولار الأمريكي.
وبالعودة إلى سوق المال الأمريكية، لم يتلق الدولار هذه المرة أي دعم من عوائد سندات الخزانة، إذ تحركت في مسار هبوطي عبر مختلف الآجال، متراجعة من ذرواتها الأخيرة.
وفي الوقت نفسه، ظل الميل لدى واضعي أسعار الفائدة في الاحتياطي الفيدرالي دون تغيير، مع دعوة الجميع إلى موقف نقدي أكثر تشددًا على المدى القريب إلى المتوسط.
وفي ظل هذه الخلفية، تمكن مؤشر الدولار الأمريكي (DXY) من الصعود فوق مستوى 102.50، متخليًا أيضًا عن المتوسط المتحرك البسيط 200 أسبوع.
التضخم لم يغادر المشهد قط
لقد نسي المشاركون في السوق سريعًا أرقام تقرير الوظائف غير الزراعية لشهر سبتمبر (+29 ألف) وعادوا إلى التركيز على الضغوط التضخمية مع استمرار ارتفاع أسعار النفط الخام.
وقبل صدور بيانات الوظائف، لم يكن أحد يتوقع رفعًا آخر لأسعار الفائدة في اجتماع الاحتياطي الفيدرالي في أكتوبر، وظل هذا الشعور دون تغيير بعد تقرير سوق العمل.
ومع ذلك، لا يزال هناك توقع واسع النطاق بأن يقوم الاحتياطي الفيدرالي برفع أسعار الفائدة بمقدار ربع نقطة مئوية في ديسمبر، بما يتماشى مع توقعات المستثمرين بتشديد يزيد قليلًا على 25 نقطة أساس بحلول نهاية العام.
ويبدو أن المحللين يتوقعون تراجعًا طفيفًا في التضخم السنوي لشهر سبتمبر، رغم أن هبوطًا أكثر وضوحًا قد يعيد إشعال التكهنات بأن الاحتياطي الفيدرالي قد يحافظ على موقفه الحالي خلال الاجتماعين الأخيرين في 2026.
ولا تزال أسعار المستهلكين في الولايات المتحدة أعلى بكثير من هدف الاحتياطي الفيدرالي البالغ 2.0٪، ويبدو أن الأسواق ستحتاج إلى أكثر من بضعة أشهر من الضغوط الانكماشية الظاهرة قبل أن تفكر في نهج ثابت من جانب الاحتياطي الفيدرالي، ناهيك عن احتمال خفض أسعار الفائدة.
المزيد من الرفع قادم، لكن الاحتياطي الفيدرالي منقسم بشأن التوقيت
قدمت محاضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) والتعليقات العلنية لمسؤولي الاحتياطي الفيدرالي هذا الأسبوع رسالة تميل عمومًا إلى التشديد: التضخم لا يزال مرتفعًا للغاية، والطلب مرن، والسياسة لم تصبح تقييدية بما يكفي بعد. وبينما رأى معظم صانعي السياسة أن زيادة أخرى ستكون على الأرجح مناسبة بحلول نهاية العام، شدد المسؤولون على أن الوتيرة ستظل مرنة ومرتبطة بالبيانات.
وبالفعل، أظهرت محاضر اجتماع 15-16 سبتمبر/أيلول دعمًا بالإجماع لرفع أسعار الفائدة بمقدار 25 نقطة أساس، مع اعتقاد معظم المشاركين بأن رفعًا آخر سيكون على الأرجح مناسبًا قبل نهاية العام. ورأى تقريبًا جميع المسؤولين أن مخاطر التضخم تميل إلى الاتجاه الصعودي، بينما كان سوق العمل قريبًا من التوظيف الكامل. كما أن النظرة الأقوى للموظفين والطلب المحلي المرن منحت صانعي السياسة مجالًا لمواصلة التركيز على استقرار الأسعار.
كما أبرز المحضر أيضًا خطر أن يؤدي الاستثمار في الذكاء الاصطناعي إلى دفع الطلب الإجمالي إلى ما يفوق العرض على المدى المتوسط. وعلى الرغم من ارتفاع عوائد سندات الخزانة الأمريكية طويلة الأجل، قال العديد من المشاركين إن الأوضاع المالية لا تزال داعمة للنمو. وقد عزز هذا المزيج، المتمثل في قوة النشاط، وضغوط الأسعار الواسعة، والمخاطر الصعودية الناجمة عن الطاقة والذكاء الاصطناعي، الرأي القائل إن الاحتياطي الفيدرالي لا يزال لديه المزيد من العمل للقيام به.
وقد دعمت تصريحات المتحدثين هذا الأسبوع إلى حد كبير هذا التقييم. وقال كريستوفر والر (مجلس المحافظين) إن هناك حاجة إلى مزيد من الرفع، لكن ليس بالضرورة في اجتماعات متتالية، بينما قال جيفري شميد (كانساس سيتي) إن الاحتياطي الفيدرالي لا يزال بحاجة إلى معالجة المعدل القصير رغم ارتفاع العوائد طويلة الأجل. وكان ألبرتو مسالم (سانت لويس) أكثر وضوحًا، إذ قال إن المزيد من التشديد في السياسة النقدية سيكون مطلوبًا لإعادة التضخم إلى 2٪ والحد من الآثار الثانوية.
والرسالة العامة هي متشددة لكن محسوبة. ويبدو أن الاحتياطي الفيدرالي بات أكثر ارتياحًا للحاجة إلى مزيد من التشديد، إلا أن المسؤولين لا يلتزمون بجدول زمني ثابت. وستعتمد الخطوات التالية على ما إذا كان التضخم سيواصل الاتساع، وما إذا كان الطلب سيظل قويًا، ومدى القيود التي يجري بالفعل فرضها عبر ارتفاع عوائد السوق.
تعود صفقات شراء الدولار الأمريكي مع وصول وضع المراكز إلى أرضية
تحسن وضع المراكز الصعودية غير التجارية للدولار الأمريكي في الأسبوع المنتهي في 29 سبتمبر/أيلول، وفقًا لبيانات لجنة تداول عقود السلع الآجلة (CFTC). وبالفعل، ارتفع صافي صفقات الشراء إلى ما يقرب من 11.9 ألف عقد، معكوسًا تراجع الأسبوع السابق. بالإضافة إلى ذلك، تحسن التغير خلال أربعة أسابيع أيضًا إلى -5,144 من -8,352، مما يشير إلى أن التدهور الأخير في وضع مراكز الدولار الأمريكي بدأ يستقر.
علاوة على ذلك، ارتفعت الفائدة المفتوحة للأسبوع الثاني على التوالي، وهذه المرة إلى ما يزيد قليلًا عن 48.3 ألف عقد. ومع ارتفاع صافي صفقات الشراء والمشاركة معًا، تشير الحركة إلى عودة متواضعة إلى شراء الدولار الأمريكي الجديد بدلًا من تغطية المراكز القصيرة. ومع ذلك، فإن الزيادة المحدودة نسبيًا في صافي المراكز تشير إلى أن القناعة لا تزال حذرة.
وأظهرت بيانات إضافية أن التعرض المضاربي ارتفع إلى 24.6٪، بينما ارتفع ترتيبه المئوي إلى 45.5. كما تحسن الترتيب المئوي لصافي المراكز إلى 48.2، مما أبقى كلا المقياسين قريبين من المستويات التاريخية المحايدة. لذلك، لم يعد وضع مراكز الدولار الأمريكي هشًا كما كان قبل أسبوع، لكنه لا يزال بعيدًا عن المستويات المرتفعة تاريخيًا.
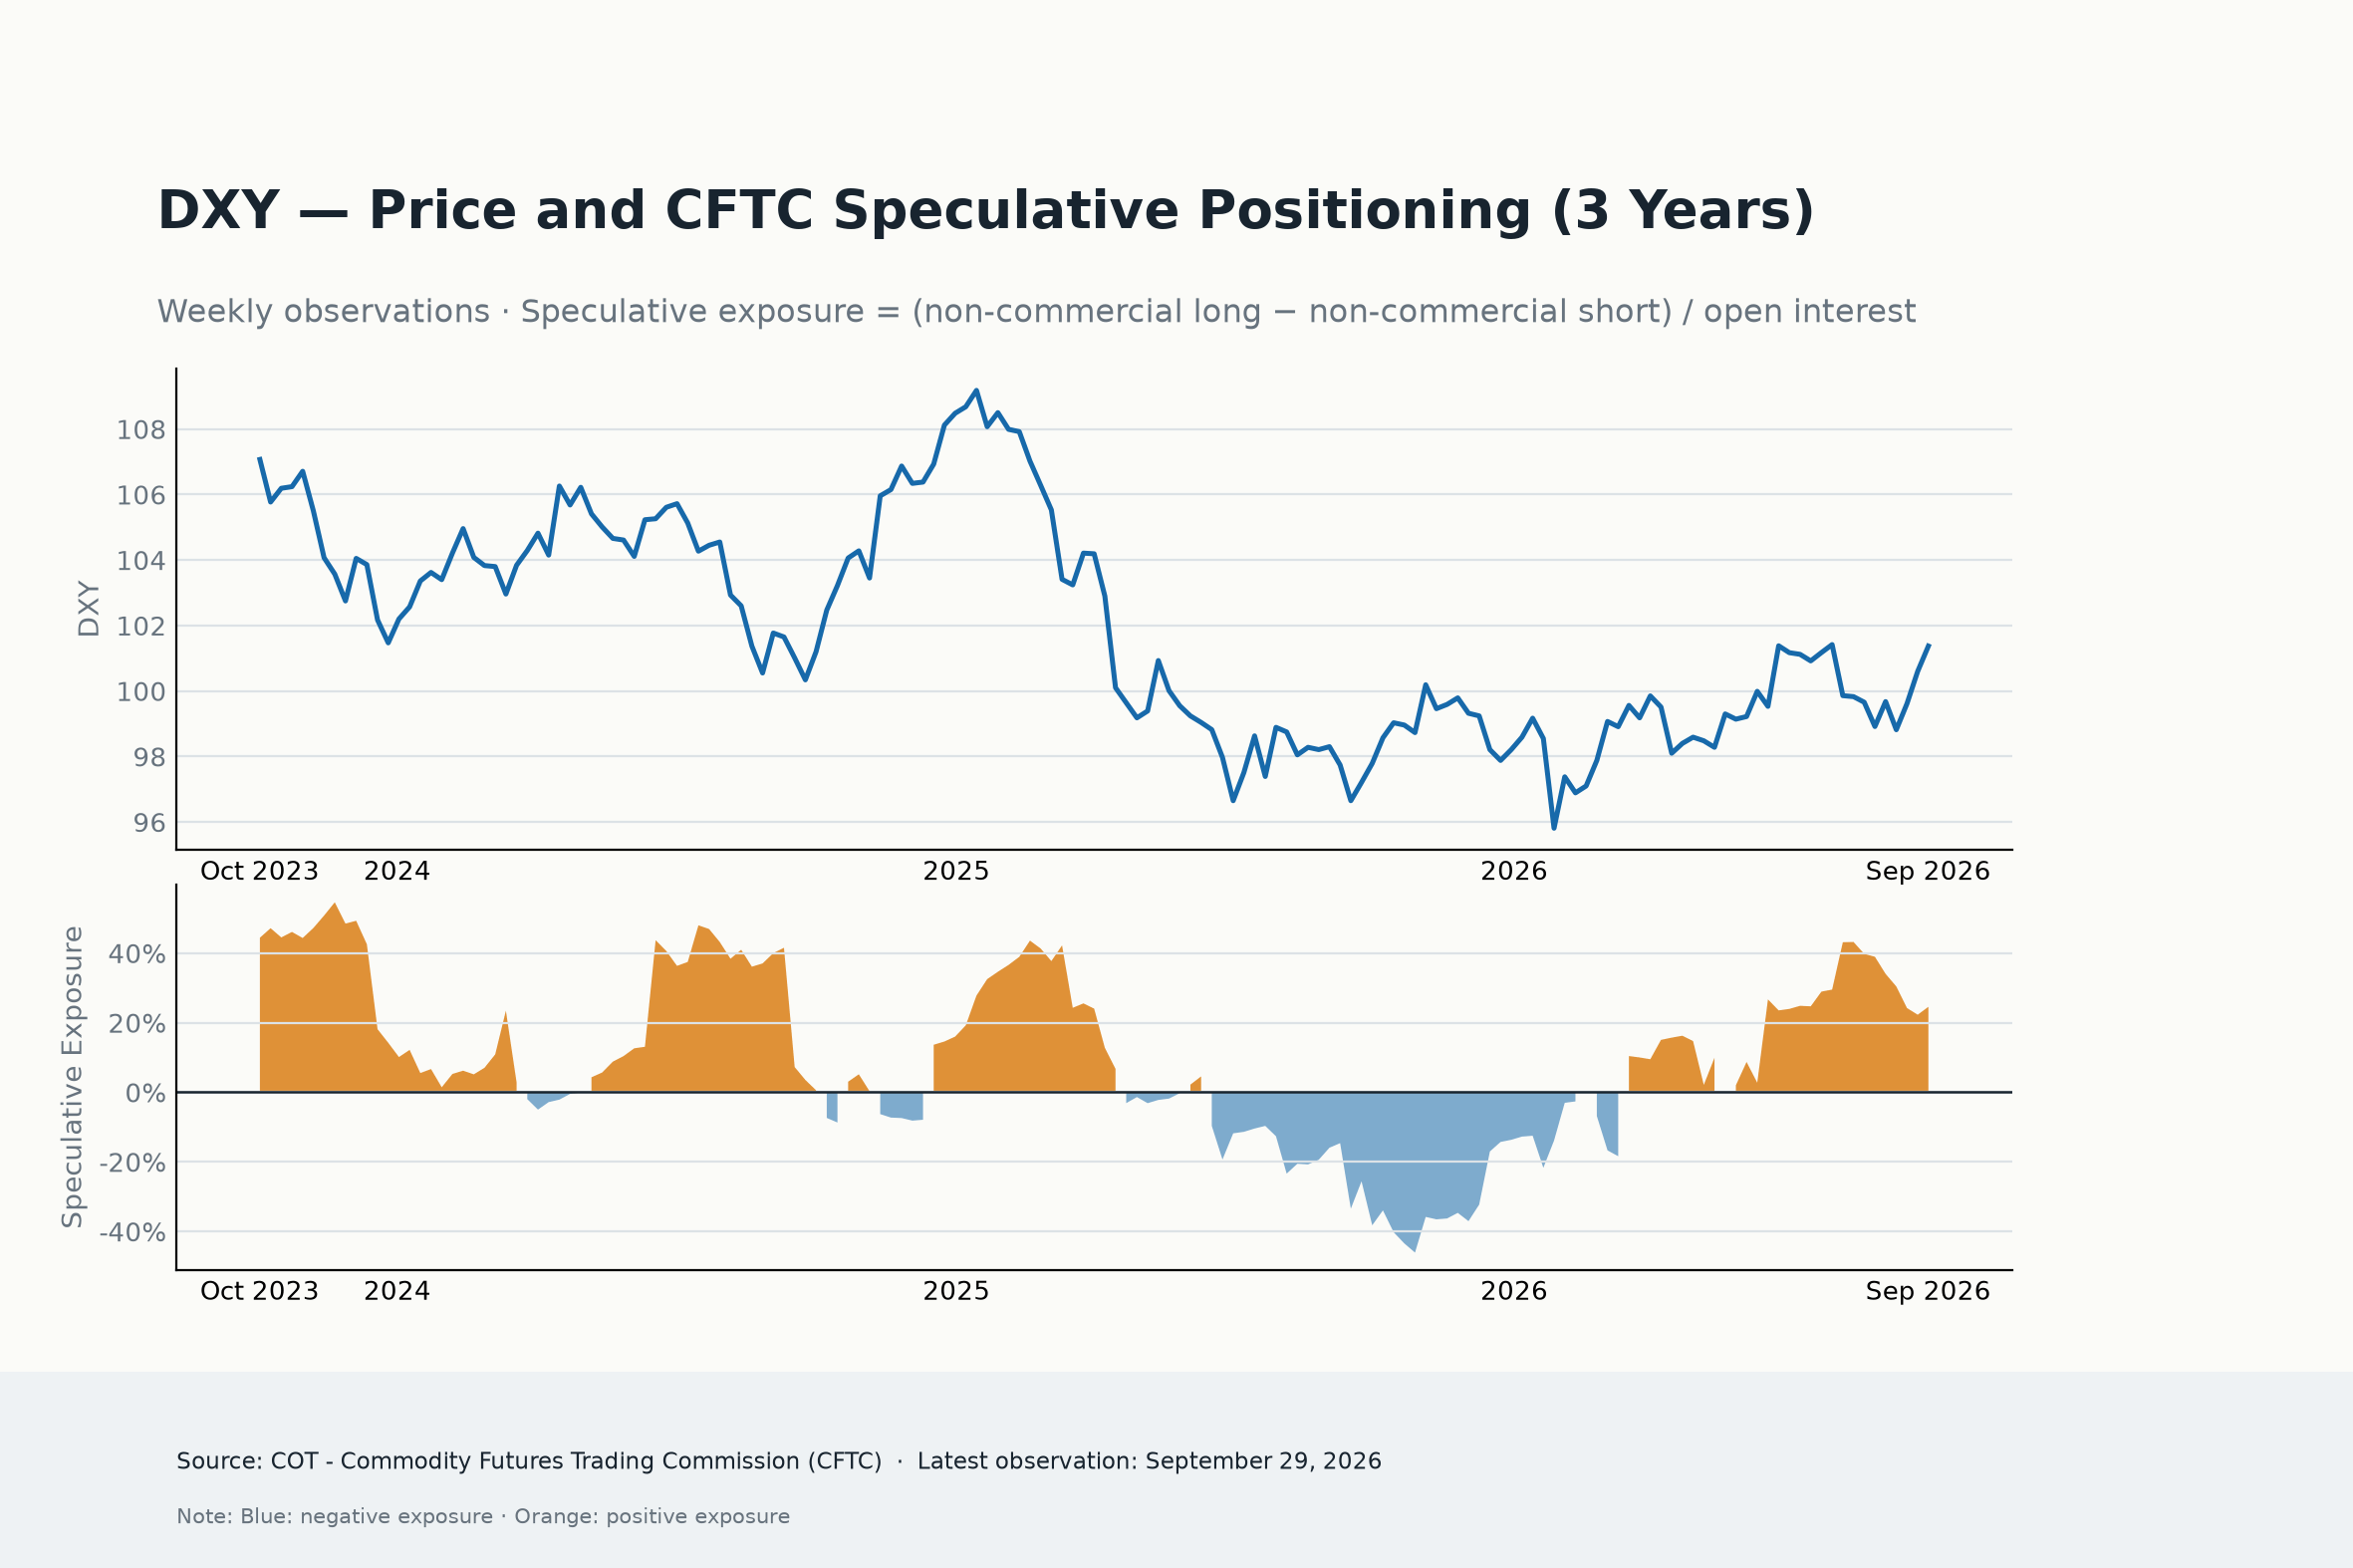
وبشكل عام، تشير أحدث البيانات إلى إعادة بناء مترددة للتعرض الصعودي للدولار الأمريكي. إن التغير الأسبوعي الإيجابي، وارتفاع الفائدة المفتوحة، وتحسن الاتجاه خلال أربعة أسابيع كلها عوامل مشجعة، رغم أن القراءات المئوية المتواضعة تشير إلى أن المتداولين يجسون النبض بدلًا من إعادة بناء صفقات الشراء بقوة.
ما التالي بالنسبة للدولار الأمريكي
من المقرر أن يكون الأسبوع المقبل مهمًا من حيث البيانات، مع عودة التضخم المحلي إلى صدارة النقاشات، إلى جانب رؤى من إنفاق المستهلكين وخطاب لرئيس مجلس الاحتياطي الفيدرالي وارش المقرر في نهاية الأسبوع.
وكما هو الحال دائمًا، ستكون تعليقات مسؤولي الاحتياطي الفيدرالي مهمة للمراقبة.
لا يزال أمام صعود الدولار مجال لمزيد من الارتفاع
من منظور قصير الأجل، لا تزال التوقعات للدولار الأمريكي بناءة.
ومن المرجح أن يبقي موقف الاحتياطي الفيدرالي المتشدد، ومخاوف التضخم المستمرة، واستمرار حالة عدم اليقين الجيوسياسي، الدولار الأمريكي مدعومًا بشكل جيد.
وقد يدعم تقرير مؤشر أسعار المستهلكين CPI الأفضل من المتوقع التوقعات برفع آخر لأسعار الفائدة في ديسمبر/كانون الأول، مما قد يدفع مؤشر الدولار DXY فوق مستوى 102.50 لتسجيل المزيد من المكاسب.
أما قراءات التضخم الأضعف، خاصة إذا ترافقت مع مؤشرات على تقليص المستهلكين للإنفاق، فقد تضغط على سردية التشديد وتؤدي إلى بعض جني الأرباح بعد الارتفاع الممتد للدولار الأمريكي. لكن في الوقت الحالي، يشير مزيج تباين السياسات، وتجدد الطلب المضاربي، وخلفية عالمية أكثر حذرًا إلى أن أي تراجعات في الدولار الأمريكي من المرجح أن تجذب المشترين أكثر من أن تشير إلى انعكاس مستدام.
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: انخفاض الدولار الأمريكي بالتزامن مع عوائد سندات الخزانة مع تحسن المعنويات
يتحسن مزاج السوق في آخر يوم تداول من الأسبوع مع تفاعل المستثمرين مع إعلان رئيس الولايات المتحدة دونالد ترامب أنه لن يكون هناك هجوم على إيران قبل انتخابات التجديد النصفي في 3 نوفمبر/تشرين الثاني. في النصف الثاني من اليوم، سوف تنشر جامعة ميتشجان UoM بيانات مؤشر معنويات المستهلك لشهر أكتوبر/تشرين الأول.
التوقعات الأسبوعية لبيتكوين: أكتوبر الصعود أم أكتوبر التصفية؟
تتداول بيتكوين بالقرب من 82,500 دولار يوم الجمعة، متراجعةً بأكثر من 4% هذا الأسبوع، مع تهديد الخسائر المتزايدة للتوقعات الصعودية. تتجه صناديق بيتكوين الفورية المدرجة في الولايات المتحدة إلى إنهاء سلسلة تدفقات داخلة استمرت ثلاثة أسابيع، بعدما سجلت صافي تدفقات خارجة بقيمة 702.23 مليون دولار حتى يوم الخميس.
التوقعات الأسبوعية للذهب: المعدن النفيس يجد دعمًا، لكن إمكانات الصعود تظل محدودة
تمكن الذهب من الارتداد من أدنى مستوياته الشهرية، لكنه واجه صعوبة في اكتساب الزخم. قد تؤدي بيانات التضخم الأمريكية لشهر سبتمبر إلى زيادة تقلبات الأسواق. تشير التوقعات الفنية إلى تردد الثيران على المدى القريب.
هل أفلتت البيتكوين حقًا من القوى الكلية التي صُممت لمواجهتها؟
قبل أكثر من 17 عامًا، صمم ساتوشي ناكاموتو عملة بيتكوين (BTC) على خلفية أزمة مالية عالمية كبديل للنظام النقدي العالمي خارج سيطرة البنوك المركزية والحكومات والوسطاء التقليديين. وهذا يثير سؤالًا رئيسيًا: هل أصبحت بيتكوين حقًا مستقلة عن القوى الاقتصادية الكلية التي أُنشئت لتحديها؟
الفوركس اليوم: انخفاض الدولار الأمريكي بالتزامن مع عوائد سندات الخزانة مع تحسن المعنويات
يتحسن مزاج السوق في آخر يوم تداول من الأسبوع مع تفاعل المستثمرين مع إعلان رئيس الولايات المتحدة دونالد ترامب أنه لن يكون هناك هجوم على إيران قبل انتخابات التجديد النصفي في 3 نوفمبر/تشرين الثاني. في النصف الثاني من اليوم، سوف تنشر جامعة ميتشجان UoM بيانات مؤشر معنويات المستهلك لشهر أكتوبر/تشرين الأول.