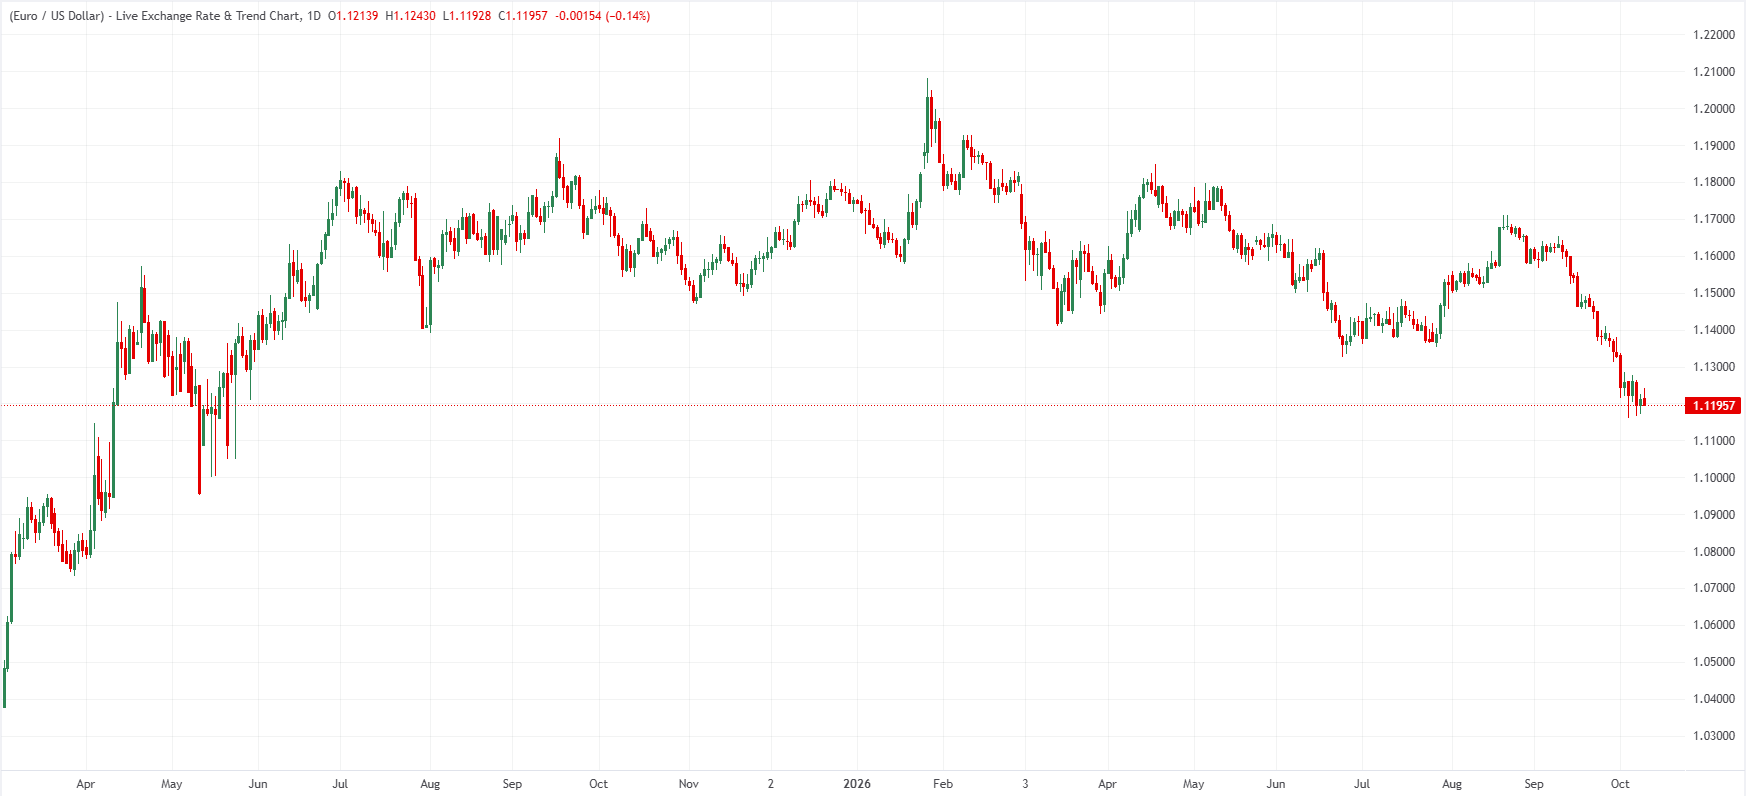
لا يزال زوج يورو/دولار EUR/USD تحت الضغط، بالقرب من أدنى مستوى له في 17 شهرًا عند 1.1161 الذي سجله يوم الاثنين. وقد خسر الزوج أكثر من 7٪ منذ ذروته السنوية، مع تزايد المخاوف بشأن المالية العامة في فرنسا التي تضغط بشكل متزايد على العملة الموحدة. لكن خلف ضعف اليورو EUR، لا تكمن المشكلة بالضرورة في الاقتصاد الأوروبي ككل. بل إنها تتركز بشكل متزايد في سوق كان المستثمرون يعتبرونه ذات يوم أحد ركائز الاستقرار المالي في منطقة اليورو: الديون السيادية الفرنسية.
اقترب عائد السندات الحكومية الفرنسية لأجل 10 سنوات من العتبة النفسية المهمة البالغة 5.00٪ في 2 أكتوبر/تشرين الأول، إلى مستويات لم تُسجل منذ عام 2002. والأكثر إثارة للقلق أن فارق العائد مقابل السندات الحكومية الألمانية تجاوز مؤخرًا 150 نقطة أساس، ليصل إلى مستويات شوهدت آخر مرة خلال أزمة الديون السيادية الأوروبية في 2011-2012.
يمثل هذا التطور تحولًا كبيرًا في كيفية إدراك المستثمرين للمخاطر السيادية الأوروبية. فعلى مدى سنوات، كانت توترات سوق الديون مرتبطة إلى حد كبير بالاقتصادات الطرفية، ولا سيما اليونان وإيطاليا. أما اليوم، فإن ثاني أكبر اقتصاد في منطقة اليورو يجد نفسه في قلب مخاوف السوق.
بالنسبة لأسواق العملات، لم يعد السؤال يقتصر ببساطة على ما إذا كانت فرنسا قادرة على استقرار ماليتها العامة. بل يتعلق بما إذا كانت أزمة سوق السندات الفرنسية قد تتحول إلى مشكلة لمنطقة اليورو بأكملها وتجبر البنك المركزي الأوروبي (ECB) على إعادة النظر في مسار سياسته النقدية.
سوق السندات الفرنسية يطلق تحذيرًا لم يعد بإمكان اليورو تجاهله
يعكس ارتفاع عوائد السندات الفرنسية جزئيًا موجة بيع أوسع في سوق السندات العالمية. فقد دفعت أسعار الطاقة المرتفعة، والضغوط التضخمية المستمرة، والتوقعات بأن أسعار الفائدة ستظل مرتفعة، تكاليف الاقتراض إلى الأعلى عبر عدة اقتصادات رئيسية.
لكن فرنسا تبرز بسبب حجم علاوة المخاطر التي يطلبها المستثمرون الآن للاحتفاظ بديونها. وقد أصبح الفارق بين عوائد السندات الحكومية الفرنسية والألمانية لأجل 10 سنوات، والمعروف عادة باسم فارق OAT-Bund، مؤشرًا مهمًا بشكل خاص. وعلى عكس العائد الفرنسي وحده، فإنه يوفر مقياسًا أوضح لمخاوف المستثمرين المرتبطة تحديدًا بالآفاق المالية لفرنسا.
في أوائل أكتوبر/تشرين الأول، تجاوز الفارق لفترة وجيزة 150 نقطة أساس، مقارنة بمستويات أقل بكثير قبل بضعة أشهر فقط. وفي الوقت نفسه، استفادت السندات الحكومية الألمانية من زيادة الطلب على الملاذ الآمن، مما وسّع الفجوة بين السوقين.
وتزداد الصورة لفتًا للنظر لأن فرنسا تواجه الآن تكاليف اقتراض أعلى من إيطاليا واليونان، وهما دولتان ارتبطتا تاريخيًا بموجات من الضغوط على الديون السيادية الأوروبية.
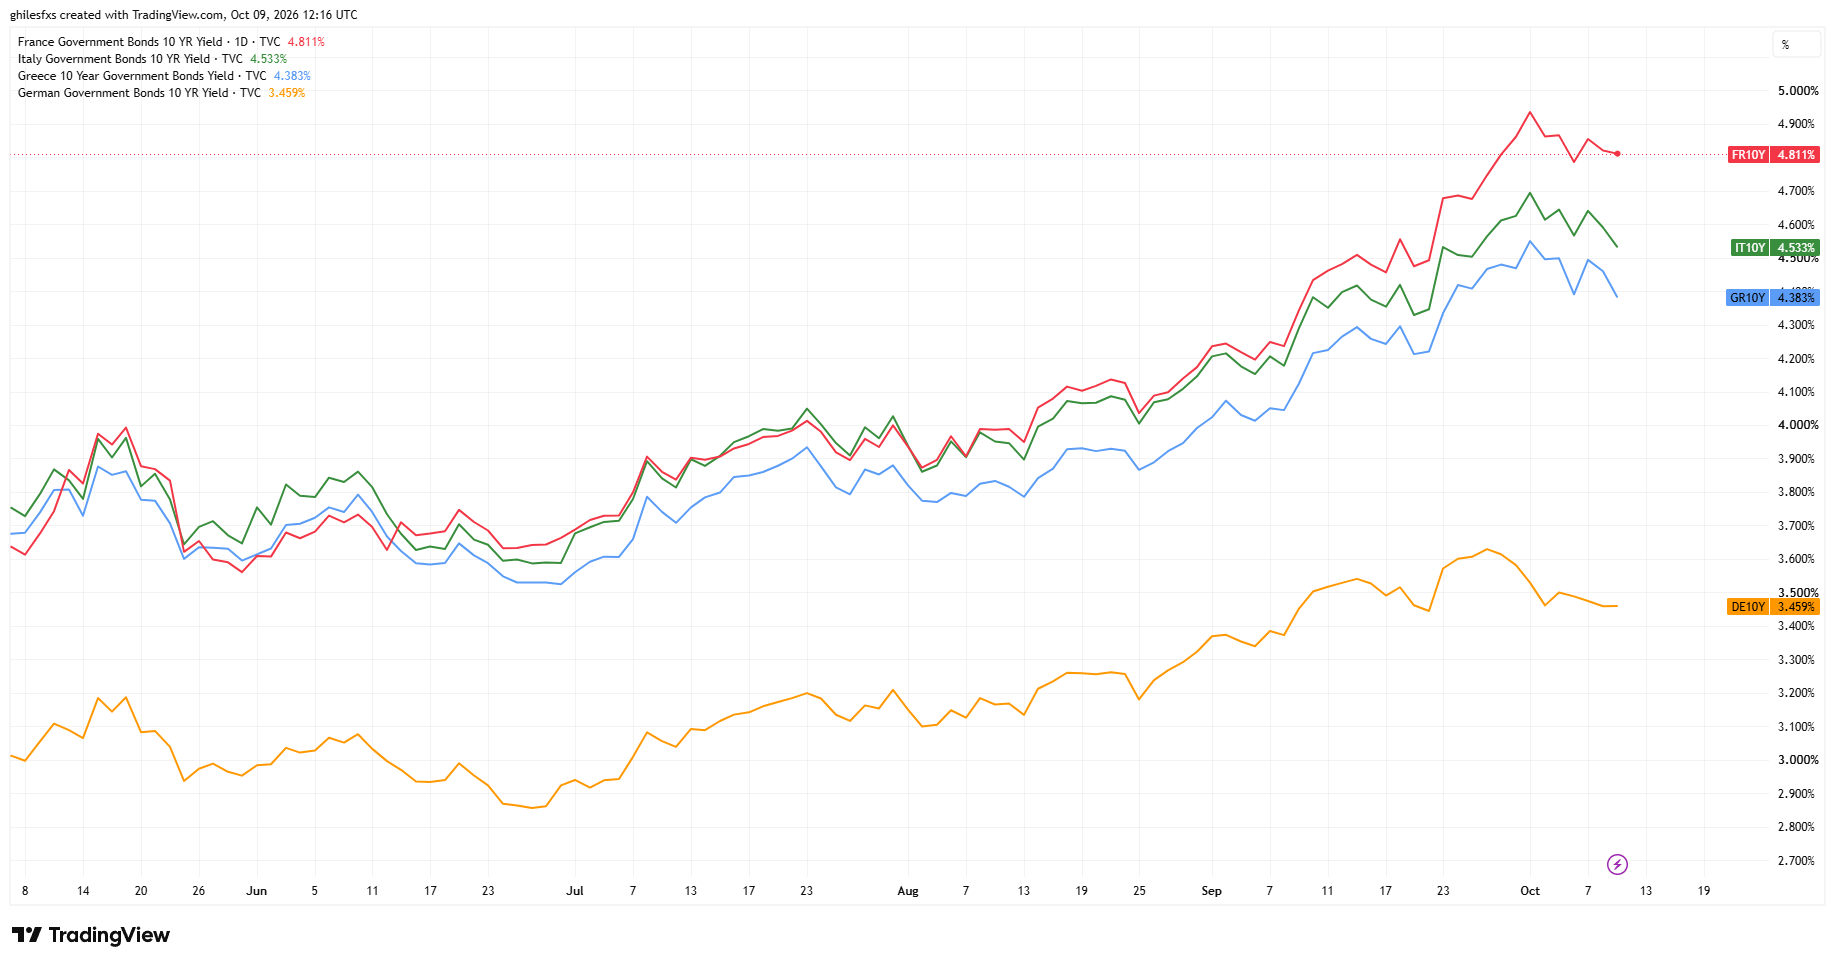
يتحدى هذا الانعكاس التسلسل الهرمي التقليدي للمخاطر السيادية داخل الاتحاد النقدي. وكما أشار محلل دويتشه بنك جيم ريد في تعليقات نقلتها Europe Sun: "السؤال الكبير هو ما إذا كانت هذه بداية أزمة سيادية جديدة في اليورو أم أن الأسواق قد بالغت بالفعل."
حتى الآن، لا تزال فرنسا قادرة على الوصول إلى الأسواق المالية. فقد اجتذب مزاد حديث لسندات حكومية بقيمة 12 مليار يورو طلبًا تجاوز ضعف المعروض. وبالتالي، فالمشكلة أقل ارتباطًا بتوافر التمويل وأكثر بتكلفته. وبعبارة أخرى، لا يرفض المستثمرون تمويل فرنسا، بل يطالبون فقط بعوائد أعلى بشكل متزايد لتعويض المخاطر المتصورة.
المشكلة المالية في فرنسا تتحول إلى مشكلة مصداقية
يعكس التدهور في سوق السندات الفرنسية مخاوف أعمق بشأن قدرة الحكومة على وضع المالية العامة على مسار مستدام. فالدين العام الفرنسي يقترب من 120٪ من الناتج المحلي الإجمالي (GDP)، بينما لا يزال عجز الموازنة فوق 5٪ من الناتج الاقتصادي. كما تواجه الحكومة احتياجات اقتراض بنحو 340 مليار يورو في عام 2027، في وقت ترتفع فيه تكلفة إصدار ديون جديدة بشكل حاد.
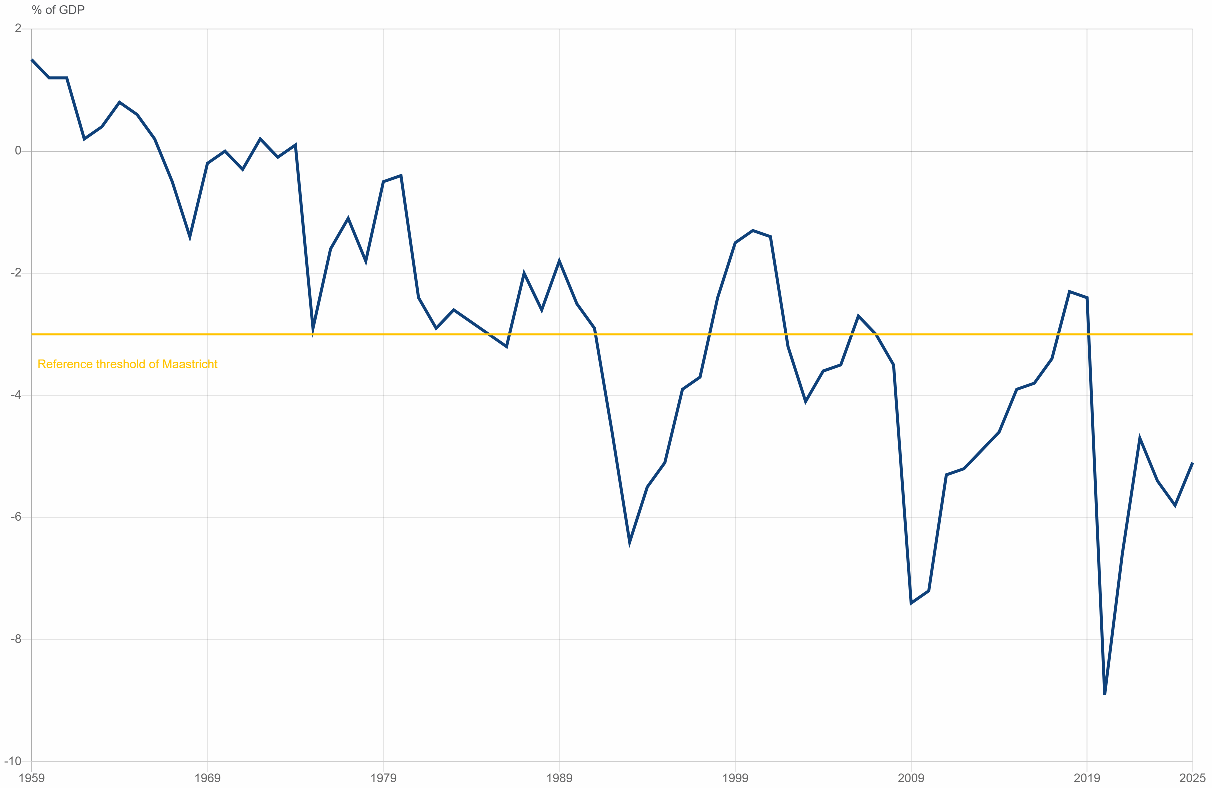
يهدف مشروع موازنة 2027 المقترح إلى خفض العجز المالي إلى نحو 5٪ من الناتج المحلي الإجمالي، من حوالي 5.4٪ هذا العام. ومع ذلك، لم ينجح هذا المسار في إقناع المستثمرين بأن فرنسا قادرة على استقرار عبء ديونها في أي وقت قريب.
والأهم من ذلك أن المستقبل السياسي للموازنة لا يزال غير مؤكد. إذ يتعين على رئيس الوزراء سيباستيان لوكورنو تأمين موافقة برلمان منقسم بشدة، مع اقتراب الانتخابات الرئاسية لعام 2027. وتدعو شخصيات سياسية بارزة، من بينها مارين لوبان وجان لوك ميلانشون، إلى سياسات مالية مختلفة جذريًا، دون أن تقدم حتى الآن تطمينات دائمة للأسواق المالية. ويخشى المستثمرون من أن الاعتبارات الانتخابية قد تطغى على الحاجة إلى خفض ملموس للعجز.
لكن المشكلة لا تقتصر على الخلافات السياسية. فمع ارتفاع الدين العام بالفعل، قد يؤدي الارتفاع المستمر في عوائد السندات إلى دفع فاتورة الفائدة الحكومية إلى الأعلى تدريجيًا. ومع استحقاق السندات القديمة، ستضطر فرنسا إلى إعادة تمويلها بتكاليف اقتراض أعلى بكثير.
وهذا يخلق خطر حلقة ذاتية التعزيز: فارتفاع تكاليف الاقتراض يفاقم النظرة المالية، ما يدفع المستثمرين إلى المطالبة بعلاوة مخاطر أكبر، وهو ما يرفع بدوره تكاليف التمويل أكثر. فرنسا لا تدخل بالضرورة في أزمة ملاءة سيادية، لكنها تواجه أزمة مصداقية مالية بدأت تداعياتها تمتد إلى ما وراء حدودها.
اليورو لا يخشى فرنسا وحدها. بل يخشى العدوى
وهنا تحديدًا تصبح صعوبات فرنسا مهمة بشكل خاص بالنسبة لليورو. نظريًا، لا ينبغي أن يؤدي ارتفاع عوائد السندات الحكومية في دولة واحدة من دول منطقة اليورو بالضرورة إلى هبوط حاد في العملة الموحدة. فالمخاطر تظل متركزة في جزء واحد من الاتحاد النقدي، بينما يمكن للاقتصادات الأخرى أن تواصل الاستفادة من ظروف مالية مستقرة نسبيًا.
لكن الوضع يتغير عندما يبدأ المستثمرون في الخوف من أن صعوبات دولة واحدة قد تنتشر إلى أسواق الديون السيادية الأخرى. وقد بدأت بالفعل أولى علامات العدوى بالظهور.
اقترب الفارق بين عوائد السندات الحكومية الإيطالية والألمانية مؤخرًا من 130 نقطة أساس، مسجلًا أكبر زيادة أسبوعية له منذ أزمة كوفيد-19. كما اتسعت الفوارق في دول أوروبية أخرى، بينما تعرضت أسهم البنوك لضغوط بيع.
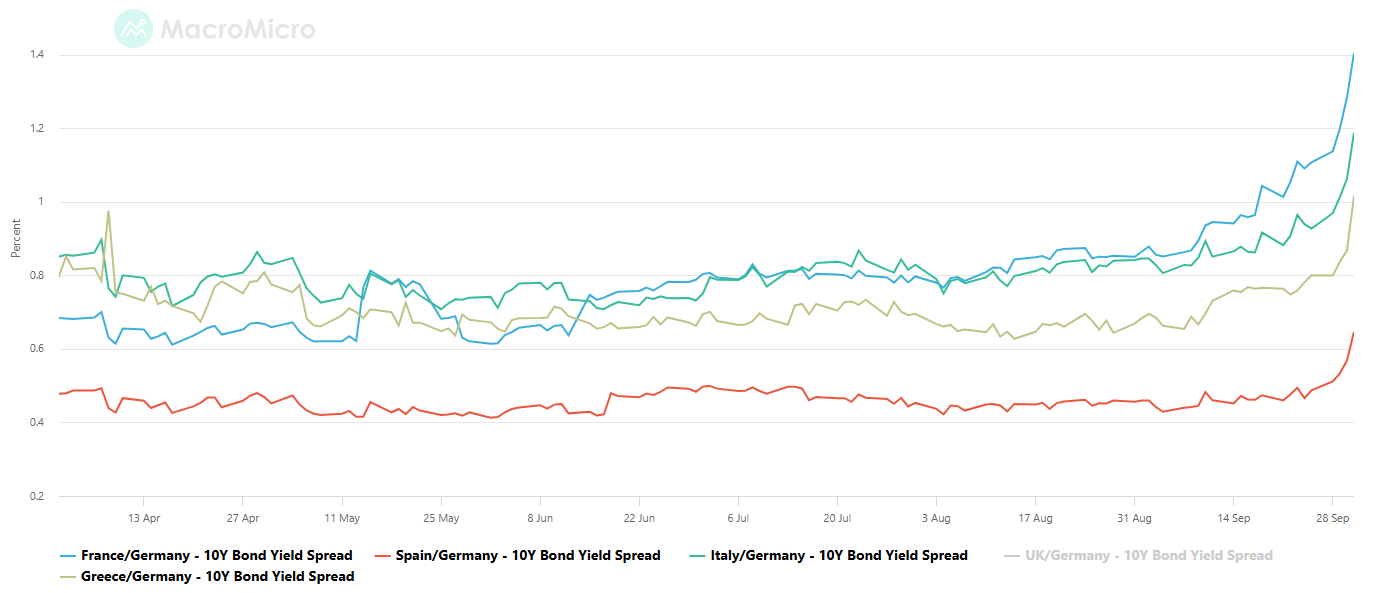
ويثير هذا التطور قلقًا خاصًا بالنسبة لليورو لأنه يحول تدريجيًا مشكلة مالية وطنية إلى خطر مالي مشترك. وفي تحليل لوكالة رويترز، لخّص استراتيجيو غولدمان ساكس هذه العلاقة بالقول: "فوارق العائد لا تهم العملة إلا عندما تصبح الشيء الوحيد الذي يهم."
توضح هذه الملاحظة التحول في سلوك المستثمرين. لعدة أشهر، كانت الصعوبات المالية في فرنسا ذات تأثير محدود نسبيًا على EUR/USD. لكن مع بدء ارتفاع العوائد الفرنسية في التزامن مع اتساع التباين الأوسع عبر أسواق السندات الأوروبية، يعيد المستثمرون تقييم المخاطر المرتبطة بالعملة الموحدة نفسها.
وبحسب استراتيجيي الفوركس في بنك أوف أمريكا، كما نقلت رويترز، فإن كل اتساع إضافي بمقدار 10 نقاط أساس في الفارق بين السندات الفرنسية والألمانية سيكون مرتبطًا بانخفاض يقارب 0.4٪ في EUR/USD. هذه العلاقة ليست ميكانيكية، لكنها تسلط الضوء على الحساسية المتزايدة للعملة تجاه توترات الديون السيادية.
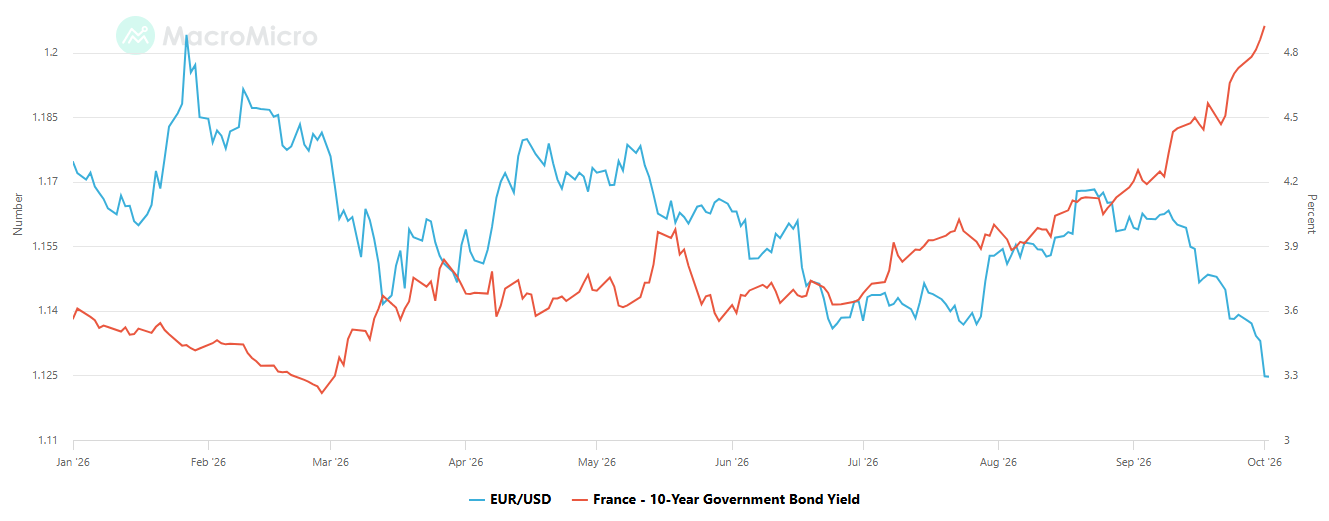
كما يؤكد بنك ABN AMRO أيضًا أهمية آلية الانتقال هذه: "يميل اليورو إلى الضعف عندما ترتفع عوائد السندات الحكومية في دولة رئيسية بمنطقة اليورو، أو في عدة دول، بشكل حاد بسبب مخاوف سياسية و/أو مالية". ويضيف البنك أن المخاوف من انتقال العدوى عبر أسواق السندات السيادية في منطقة اليورو تسهم أيضًا في الضغط على اليورو.
لذلك، فإن الفرق بين تصحيح في سوق السندات الفرنسية وأزمة أوروبية أوسع يعتمد إلى حد كبير على مدى انتقال العدوى. فالضغط على فرنسا يمكن أن يثقل كاهل اليورو مؤقتًا. أما تعرض عدة أسواق ديون سيادية للضغط في الوقت نفسه فقد يثير أسئلة أكثر جوهرية حول الاستقرار المالي في أنحاء منطقة اليورو.
العوائد الأوروبية المرتفعة لم تعد بالضرورة أخبارًا جيدة لليورو
كما أن ضعف اليورو الحالي يطرح مفارقة في السياسة النقدية. فغالبًا ما تدعم العوائد السندات المرتفعة وتوقعات المزيد من زيادات أسعار الفائدة العملة. إذ تجعل أسعار الفائدة الأعلى الأصول المقومة بتلك العملة أكثر جاذبية نسبيًا للمستثمرين الدوليين. لكن هذه العلاقة تكون صحيحة عمومًا عندما تعكس العوائد المرتفعة آفاقًا اقتصادية أقوى أو توقعات بتشديد السياسة النقدية. وتصبح أقل إيجابية بكثير عندما ترتفع العوائد بسبب المخاوف بشأن استدامة الدين العام.
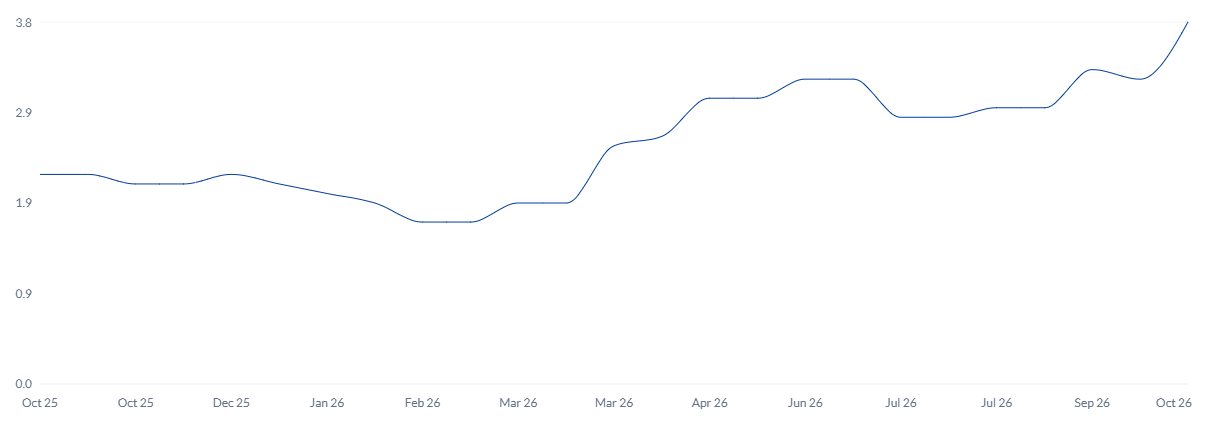
وهذا بالضبط ما يحدث في منطقة اليورو. فقد رفع البنك المركزي الأوروبي أسعار الفائدة مرتين بالفعل هذا العام، ليصل سعر الفائدة على تسهيلات الودائع إلى 2.50٪، في محاولة لاحتواء الضغوط التضخمية المتجددة. وبلغ التضخم السنوي في منطقة اليورو 3.8٪ في سبتمبر/أيلول، وهو أعلى مستوى له في ثلاث سنوات، ارتفاعًا من 3.2٪ في أغسطس/آب. هذا التسارع، المدفوع إلى حد كبير بأسعار الطاقة، من شأنه نظريًا أن يعزز مبررات المزيد من التشديد النقدي.
لكن أسواق السندات تفرض بالفعل شروطًا مالية أكثر تشددًا. فعندما ترتفع عوائد السندات السيادية بشكل حاد، ترتفع أيضًا تكاليف التمويل على الشركات والأسر والحكومات، حتى من دون رفع آخر لأسعار الفائدة من قبل البنك المركزي الأوروبي. وهذا يمكن أن يبطئ الاستثمار، ويضعف النمو الاقتصادي، ويقلل في نهاية المطاف من الضغوط التضخمية.
وبالنسبة لليورو، فإن التداعيات كبيرة، إذ بدأ المستثمرون في النظر في احتمال أن يرفع البنك المركزي الأوروبي أسعار الفائدة بوتيرة أقل عدوانية مما كان متوقعًا سابقًا، رغم بقاء التضخم مرتفعًا.
ويحدد ING قناتين تؤثر من خلالهما ضغوط سوق السندات الفرنسية مباشرة على العملة الموحدة: "يتأثر اليورو عبر قناتين: قناة مباشرة، حيث تمت إضافة علاوة مخاطر مالية (ليست متطرفة حتى الآن)، وقناة غير مباشرة عبر إعادة تسعير هبوطية لتوقعات أسعار الفائدة لدى البنك المركزي الأوروبي." ووفقًا لـ ING، تراجعت التسعيرات السوقية لتشديد البنك المركزي الأوروبي بحلول اجتماع مارس/آذار إلى نحو 45 نقطة أساس في 6 أكتوبر/تشرين الأول من 80 نقطة أساس في 24 سبتمبر/أيلول.
يواجه البنك المركزي الأوروبي معضلة تجزئة لا يمكنه حلها بسهولة
لا يتمثل التحدي الرئيسي أمام البنك المركزي الأوروبي في مجرد ارتفاع عوائد السندات الحكومية، بل في اتساع التباين بين الدول الأعضاء. تعتمد السياسة النقدية الأوروبية على مبدأ أساسي: يجب أن تنتقل القرارات المتخذة في فرانكفورت بشكل متساوٍ نسبيًا إلى الأوضاع المالية في أنحاء منطقة اليورو. لكن عندما ترتفع العوائد الفرنسية أو الإيطالية بوتيرة أسرع بكثير من العوائد الألمانية، تبدأ شروط التمويل في التباين.
هذه الظاهرة، المعروفة باسم التجزئة المالية، تشكل خطرًا خاصًا على اتحاد نقدي يتكون من عدة دول ذات سياسات مالية مستقلة. وقد يؤدي أي رفع إضافي لأسعار الفائدة إلى تعميق هذه الفوارق من خلال زيادة الضغط على الحكومات الأكثر مديونية.
وتسلط شركة Oversea-Chinese Banking Corporation (OCBC) الضوء على هذا التناقض: "إن تصاعد مخاوف التجزئة يشدد الأوضاع المالية عبر ارتفاع تكاليف الاقتراض السيادي واتساع علاوات المخاطر. وهذا يزيد من خطر أن يصبح البنك المركزي الأوروبي أكثر حذرًا بشأن المزيد من التشديد في السياسة، مع بدء مخاوف الاستقرار المالي في منافسة مخاطر التضخم."
لذلك يتعين على البنك المركزي الأوروبي التوفيق بين هدفين قد يتعارضان بشكل متزايد. فمن ناحية، يتطلب التضخم الذي يقترب من 4٪ أن تظل السياسة النقدية تقييدية بما يكفي لمنع ترسخ زيادات الأسعار في الاقتصاد. ومن ناحية أخرى، قد يؤدي الارتفاع المفرط في تكاليف الاقتراض السيادي إلى تباطؤ اقتصادي وزعزعة أجزاء من سوق السندات الأوروبية.
وتزداد المعضلة تعقيدًا بسبب ضعف اليورو. فهبوط العملة يزيد من تكلفة الواردات، ولا سيما الطاقة والسلع المقومة بالدولار. وهذا يهدد بإضافة المزيد إلى التضخم في الوقت الذي تدفع فيه ضغوط سوق السندات البنك المركزي الأوروبي إلى تبني نهج أكثر حذرًا.
وبالتالي قد يجد البنك المركزي الأوروبي نفسه في موقف غير مريح للغاية، إذ يضطر إلى مكافحة التضخم المدفوع جزئيًا بضعف اليورو، بينما يحاول تجنب تفاقم أزمة سوق السندات السيادية التي تسهم في تراجع العملة.
قد تعتمد الخطوة التالية لليورو أكثر على باريس من فرانكفورت
لا يمكن تحميل فرنسا وحدها مسؤولية ضعف اليورو. فالعوائد الأمريكية المرتفعة، والطلب على الدولار الأمريكي (USD)، والتباين في السياسة النقدية بين مجلس الاحتياطي الفيدرالي (Fed) والبنك المركزي الأوروبي، كلها عوامل تواصل التأثير على EUR/USD. لكن أزمة سوق السندات الفرنسية تضيف عامل خطر إضافيًا يغير تدريجيًا ما يحرك العملة الأوروبية.
ويقدر ING أن علاوة المخاطر المالية المدمجة حاليًا في اليورو لا تزال متواضعة نسبيًا، مما يترك مجالًا لمزيد من التراجع إذا تصاعدت توترات الديون السيادية. ولذلك يرى البنك احتمال هبوط EUR/USD نحو 1.1100، أو حتى 1.1000 في سيناريو يشهد ضغطًا أشد على سوق السندات. ويشارك MUFG نظرة حذرة، معتبرًا أن المخاطر الهبوطية من المرجح أن تستمر ما دامت حالة عدم اليقين المالي في فرنسا ومخاوف انتقال العدوى دون حل.
وبالنسبة للمستثمرين، تستحق ثلاثة تطورات أساسية اهتمامًا خاصًا الآن: مسار الفارق بين العوائد الفرنسية والألمانية، واحتمال امتداد التوترات إلى أسواق السندات السيادية الأخرى، واستجابة البنك المركزي الأوروبي للأوضاع المالية الأكثر تشددًا.
وقد تحدد هذه العوامل ما إذا كان ضعف اليورو الحالي يمثل تصحيحًا مؤقتًا أم بداية إعادة تقييم أعمق للمخاطر السيادية الأوروبية. فرنسا لا تواجه حتى الآن أزمة تمويل سيادي. واليورو ليس بالضرورة على شفا أزمة أخرى مماثلة لعام 2012. لكن أسواق السندات توجه تحذيرًا يصعب تجاهله بشكل متزايد.
الخطر الحقيقي على اليورو ليس مجرد أن فرنسا تقترض عند نحو 5٪. بل إن المستثمرين بدأوا يتساءلون عن أي حكومات أوروبية أخرى قد تواجه المعاملة نفسها. وطالما بقي هذا السؤال بلا إجابة، فقد يجد البنك المركزي الأوروبي صعوبة متزايدة في دعم اليورو عبر رفع أسعار الفائدة وحده.
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: انخفاض الدولار الأمريكي بالتزامن مع عوائد سندات الخزانة مع تحسن المعنويات
يتحسن مزاج السوق في آخر يوم تداول من الأسبوع مع تفاعل المستثمرين مع إعلان رئيس الولايات المتحدة دونالد ترامب أنه لن يكون هناك هجوم على إيران قبل انتخابات التجديد النصفي في 3 نوفمبر/تشرين الثاني. في النصف الثاني من اليوم، سوف تنشر جامعة ميتشجان UoM بيانات مؤشر معنويات المستهلك لشهر أكتوبر/تشرين الأول.
التوقعات الأسبوعية لبيتكوين: أكتوبر الصعود أم أكتوبر التصفية؟
تتداول بيتكوين بالقرب من 82,500 دولار يوم الجمعة، متراجعةً بأكثر من 4% هذا الأسبوع، مع تهديد الخسائر المتزايدة للتوقعات الصعودية. تتجه صناديق بيتكوين الفورية المدرجة في الولايات المتحدة إلى إنهاء سلسلة تدفقات داخلة استمرت ثلاثة أسابيع، بعدما سجلت صافي تدفقات خارجة بقيمة 702.23 مليون دولار حتى يوم الخميس.
توقعات سعر الذهب: زوج الذهب/الدولار XAU/USD يتطلع إلى استعادة منطقة 4200 دولار على خلفية إعادة تكوين مراكز التداول قبل صدور بيانات مؤشر أسعار المستهلك CPI الأمريكي
يمدد الذهب الارتفاع نحو منطقة 4200 دولار يوم الجمعة، مواصلًا الارتداد من أدنى مستوياته خلال شهرين. ينخفض الدولار الأمريكي بالتزامن مع أسعار النفط وعوائد سندات الخزانة، في انتظار بيانات معنويات المستهلك الأمريكية. يبدو أن الكفة بدأت تميل لصالح الذهب، ولكن مؤشر القوة النسبية RSI اليومي لا يزال هبوطيًا.
إيثريوم تفعل Glamsterdam على شبكة Sepolia التجريبية: لماذا ينخفض السعر رغم ذلك
وصلت الإيثريوم (ETH) إلى حاجز رئيسي في ترقية الشبكة الكبرى التالية. وتهدف التغييرات المخطط لها إلى تحسين سعة وكفاءة الطبقة الأولى من الإيثريوم مع نمو نشاط الشبكة. ويأتي هذا التطور بينما يتراجع ETH نحو 2500 دولار، مما يسلط الضوء على التباين بين التقدم التقني طويل الأجل للشبكة وضعف السوق على المدى القصير
الفوركس اليوم: انخفاض الدولار الأمريكي بالتزامن مع عوائد سندات الخزانة مع تحسن المعنويات
يتحسن مزاج السوق في آخر يوم تداول من الأسبوع مع تفاعل المستثمرين مع إعلان رئيس الولايات المتحدة دونالد ترامب أنه لن يكون هناك هجوم على إيران قبل انتخابات التجديد النصفي في 3 نوفمبر/تشرين الثاني. في النصف الثاني من اليوم، سوف تنشر جامعة ميتشجان UoM بيانات مؤشر معنويات المستهلك لشهر أكتوبر/تشرين الأول.