
ساعدت أسعار الفائدة المنخفضة للغاية في اليابان على تمويل تريليونات الدولارات في الاستثمارات العالمية لأكثر من عقد من الزمن، مما جعل الين الياباني (JPY) أحد أرخص مصادر التمويل في العالم. ومع توقع أن يشدد بنك اليابان (BoJ) السياسة مرة أخرى هذا الأسبوع، قد تكون هذه الميزة تدخل مرحلة جديدة.
في حين رفعت معظم الاقتصادات الكبرى أسعار الفائدة، بقيت اليابان استثناءً على مستوى العالم. وأبقى بنك اليابان تكاليف الاقتراض قريبة من الصفر خلال سنوات من التيسير النقدي الاستثنائي، مما سمح للمستثمرين بالاقتراض بتكلفة منخفضة بالين والاستثمار في أصول ذات عائد أعلى في أماكن أخرى.
وأصبحت هذه الاستراتيجية القائمة على المال الرخيص تُعرف باسم تجارة المناقلة بالين، وأدى حجمها إلى تحويل السياسة النقدية اليابانية إلى قوة مؤثرة في الأسواق العالمية.
والآن، ومع توقع رفع آخر لأسعار الفائدة من قبل بنك اليابان على نطاق واسع، يتساءل المستثمرون عما إذا كان دور اليابان كمصدر مفضل عالميًا للتمويل الرخيص يقترب ببطء من نهايته، وما الذي قد يعنيه ذلك بالنسبة للعملات والأسهم والسندات وتدفقات رأس المال العالمية.
كيف تعمل الصفقة المفضلة في العالم
على الرغم من سمعتها، فإن تجارة المناقلة بسيطة بشكل ملحوظ:
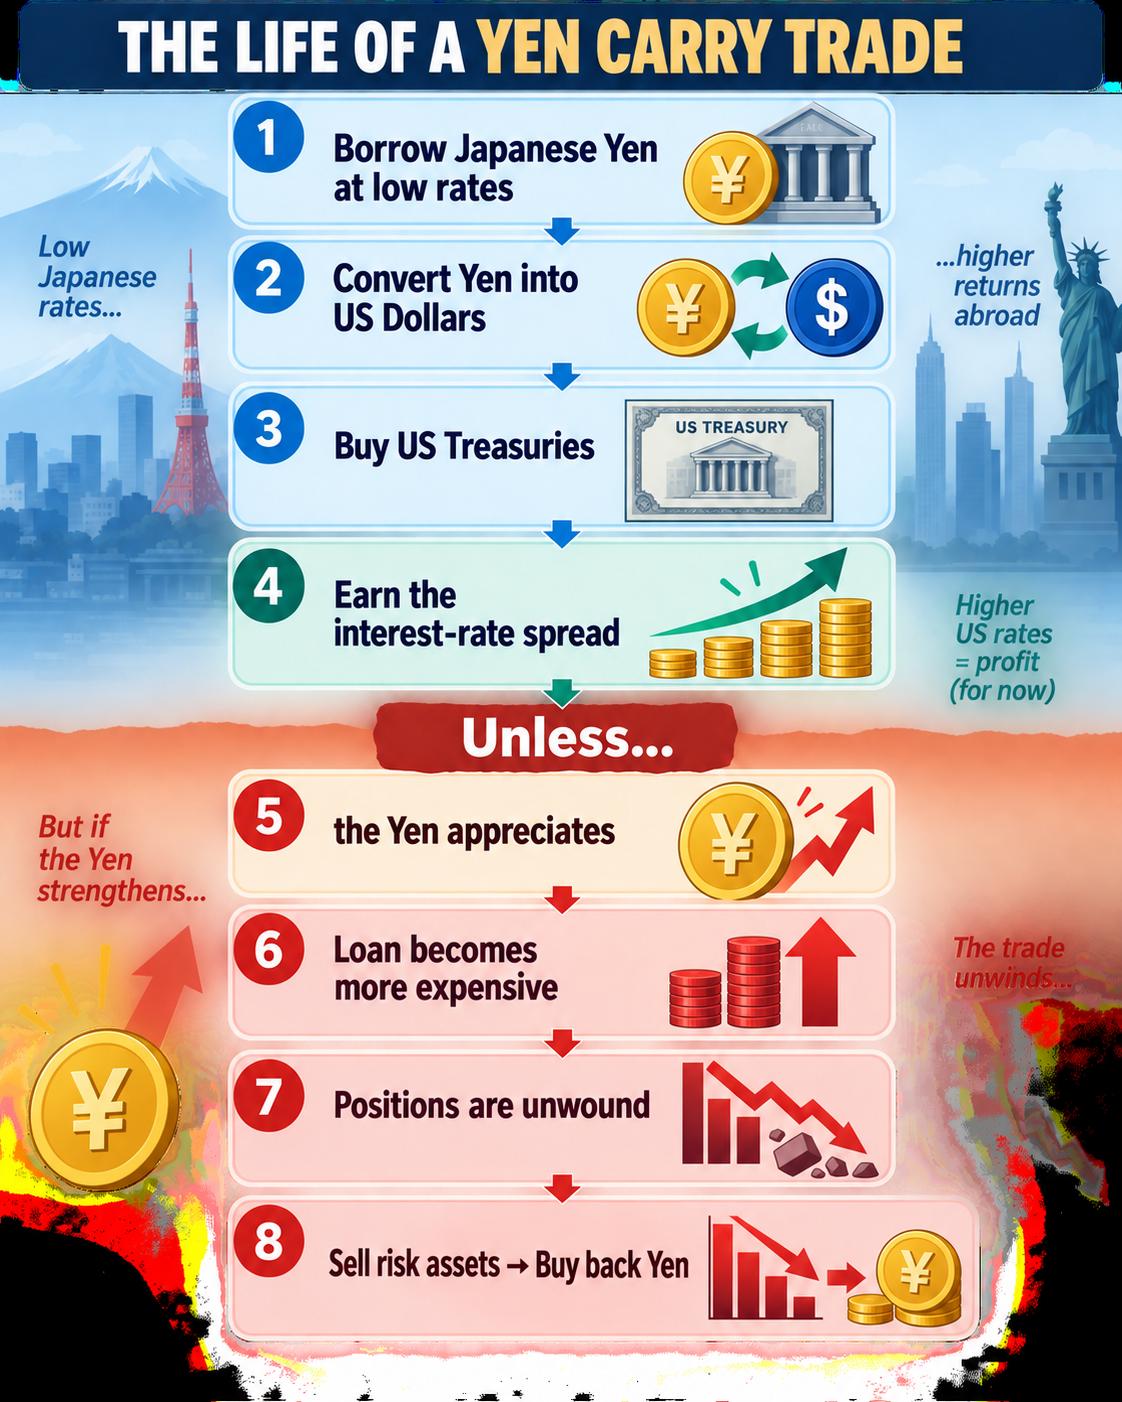
يقترض المستثمرون الأموال في بلد تكون فيه أسعار الفائدة منخفضة للغاية، ويحولون تلك الأموال إلى عملة أخرى تقدم عوائد أعلى، ويستثمرون العائدات في السندات أو الأصول المالية الأخرى. وطالما بقيت أسعار الصرف مستقرة نسبيًا، فإنهم يجمعون الفرق بين تكاليف الاقتراض وعوائد الاستثمار.
وأصبحت اليابان مصدر التمويل المثالي لأن الاقتراض بالين ظل رخيصًا للغاية لسنوات، حتى مع ارتفاع أسعار الفائدة بشكل حاد في أماكن أخرى.
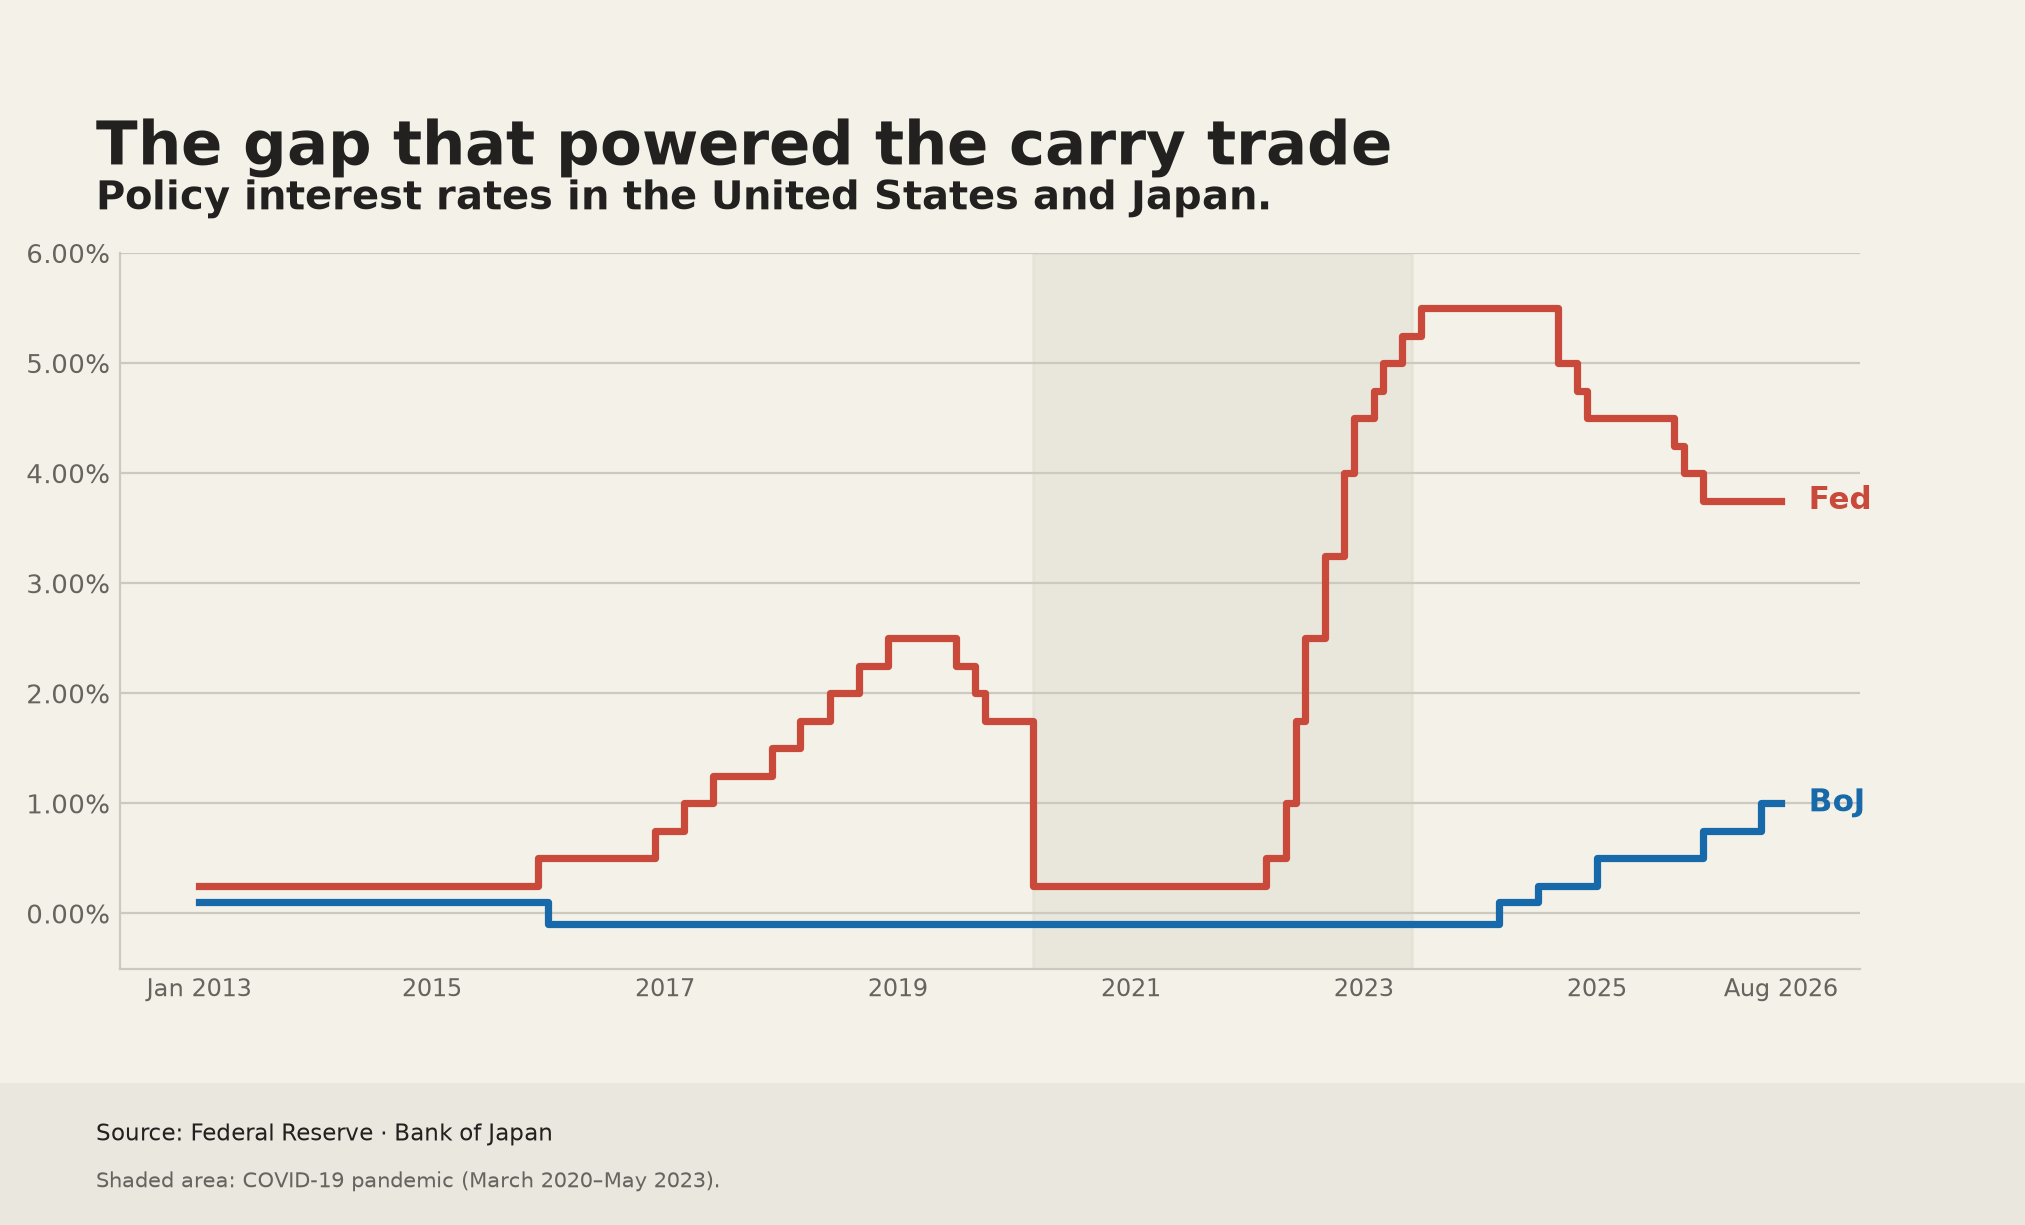
وخلال دورة التشديد العدوانية التي اتبعها الاحتياطي الفيدرالي (Fed) بعد جائحة كوفيد، وصل الفارق بين أسعار الفائدة الأمريكية واليابانية إلى مستويات لم تُشهد منذ عقود. وأصبح الاقتراض بالين لشراء أصول أمريكية ذات عائد أعلى أحد أبرز الصفقات الكلية في حقبة ما بعد الجائحة.
من السياسة اليابانية إلى الأسواق العالمية
غالبًا ما توصف تجارة المناقلة بأنها استراتيجية في سوق الصرف الأجنبي.
لكن في الواقع، فإنها تمتد إلى أبعد من ذلك بكثير.
وقد ساعدت الأموال المقترضة في تمويل شراء سندات الخزانة الأمريكية، والديون الشركات، وسندات الأسواق الناشئة، والأسهم، والعملات ذات العائد الأعلى. وطالما بقي التمويل رخيصًا وظل الين ضعيفًا نسبيًا، كان بإمكان المستثمرين استخدام الرافعة المالية براحة لتعزيز العوائد.
وهذا يفسر لماذا يمكن أن تمتد آثار التغيرات في السياسة النقدية اليابانية إلى ما هو أبعد بكثير من طوكيو.
ووفقًا لبيانات بنك التسويات الدولية (BIS)، بلغ الاقتراض عبر الحدود بالين الياباني نحو 360 تريليون ين (حوالي 2.3 تريليون دولار) في وقت سابق من هذا العام، مما يوضح الطبيعة العالمية للتمويل الممول بالين.
وقد كانت هذه الأرقام في ارتفاع خلال العقد الماضي، خاصة بعد اتساع فارق أسعار الفائدة بين الولايات المتحدة واليابان منذ عام 2022. وفي الواقع، اعتمد المستثمرون بشكل متزايد على تمويل الين الرخيص لتمويل الاستثمارات في جميع أنحاء العالم استجابةً لـالتشديد العدواني من جانب الاحتياطي الفيدرالي مقابل السياسة النقدية التيسيرية للغاية من بنك اليابان.
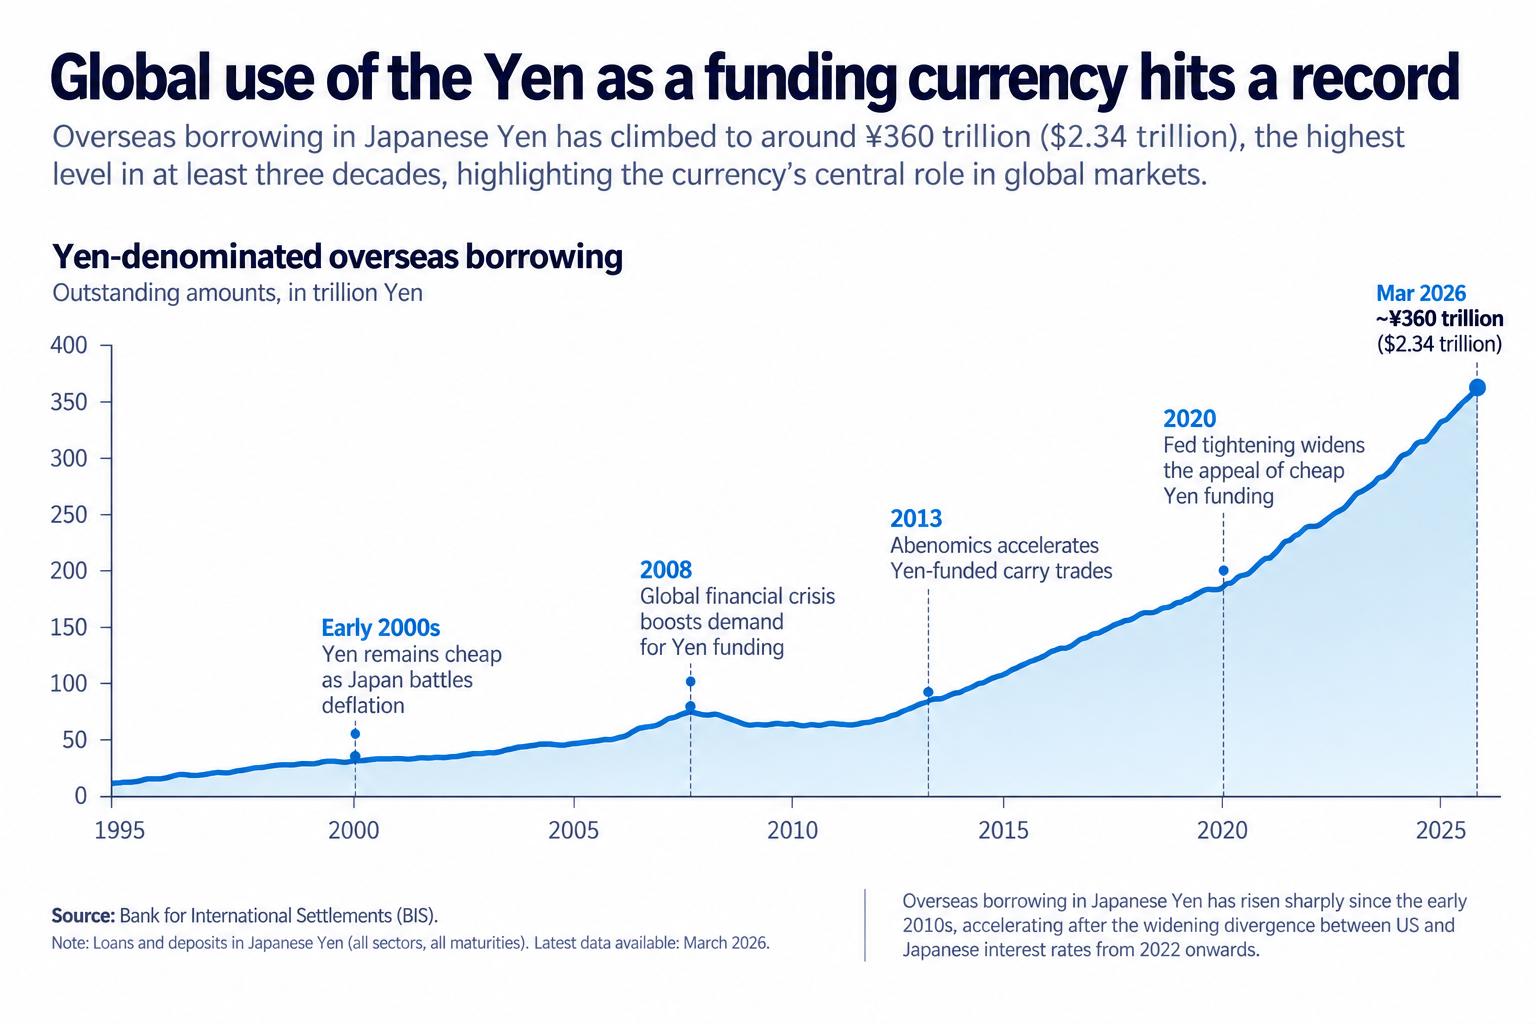
ولا تمثل هذه البيانات تجارة المناقلة نفسها. ومع ذلك، فإنها توفر أحد أوضح المؤشرات على مدى عمق ترسخ العملة اليابانية في أسواق التمويل العالمية.
لماذا يهم الأسبوع المقبل
تتوقع الأسواق المالية أن يرفع كل من الاحتياطي الفيدرالي وبنك اليابان أسعار الفائدة في اجتماعات السياسة هذا الأسبوع.
والسؤال الرئيسي بالنسبة لبنك اليابان هو مدى السرعة التي يمكنه بها مواصلة تطبيع السياسة. ومع ثبات التضخم بشكل أكبر وتحسن نمو الأجور، من المتوقع أن يحافظ صناع السياسة على مسار تشديد تدريجي بعد سنوات من التيسير الاستثنائي.
حتى إن الزيادة المتواضعة في أسعار الفائدة ستواصل تضييق فجوة أسعار الفائدة التي دعمت تجارة المناقلة التقليدية للين، لا سيما إذا استمرت أسعار الفائدة اليابانية في الارتفاع بينما تقترب دورة التشديد لدى الاحتياطي الفيدرالي من ذروتها.
بالنسبة للمستثمرين، لا تكمن المسألة ببساطة في ما إذا كان الاقتراض بالين سيصبح أكثر تكلفة. بل في ما إذا كانت الافتراضات التي دعمت أكثر من عقد من التمويل الياباني الرخيص تتلاشى تدريجيًا.
لماذا هذا ليس 2024 آخر
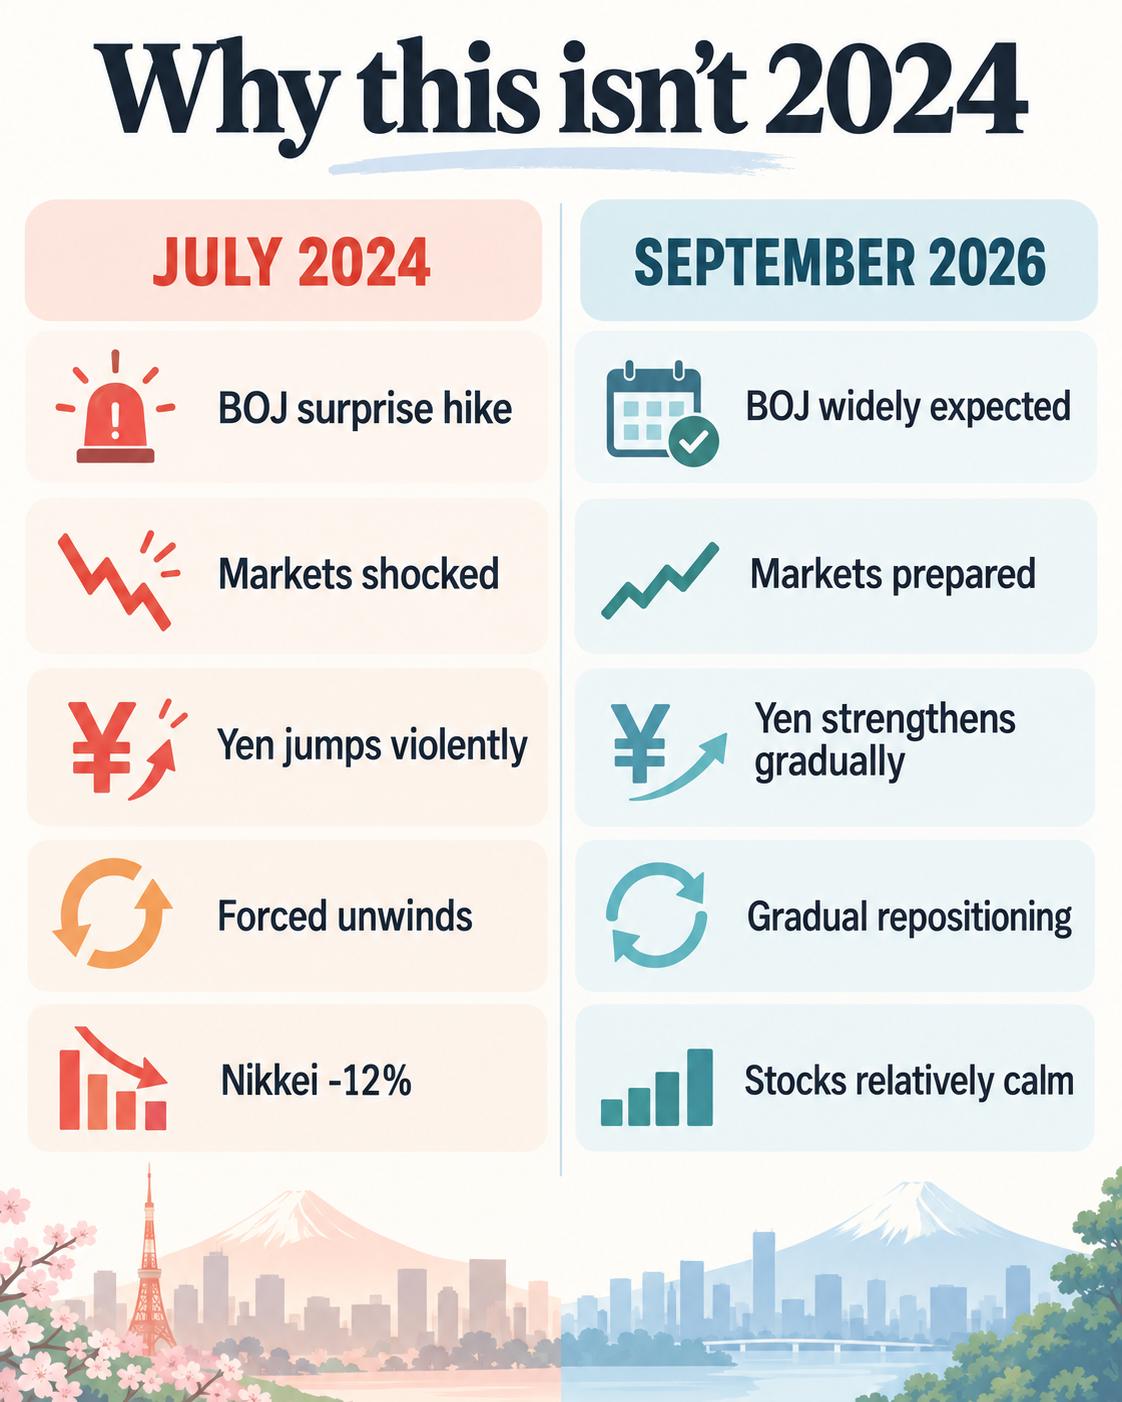
إن احتمال حدوث زيادة أخرى في أسعار الفائدة من بنك اليابان يعيد حتمًا إلى الأذهان الاضطرابات السوقية التي شهدها عام 2024.
عندما شدد البنك المركزي سياسته بشكل غير متوقع، ارتفع الين بسرعة، مما أجبر العديد من المستثمرين ذوي الرافعة المالية على تصفية مراكزهم في الوقت نفسه. وتعرضت الأسهم اليابانية لأحد أشد انخفاضاتها اليومية في عقود مع تسارع الأسواق للتكيف.
أما بيئة اليوم فتبدو مختلفة تمامًا.
لقد أمضى مسؤولو بنك اليابان أسابيع في تهيئة الأسواق لاحتمال حدوث زيادة أخرى في أسعار الفائدة. وقد أتيحت للمستثمرين فرصة لإعادة تقييم المحافظ، وتقليص الرافعة المالية، والتحوط من التعرض للعملات.
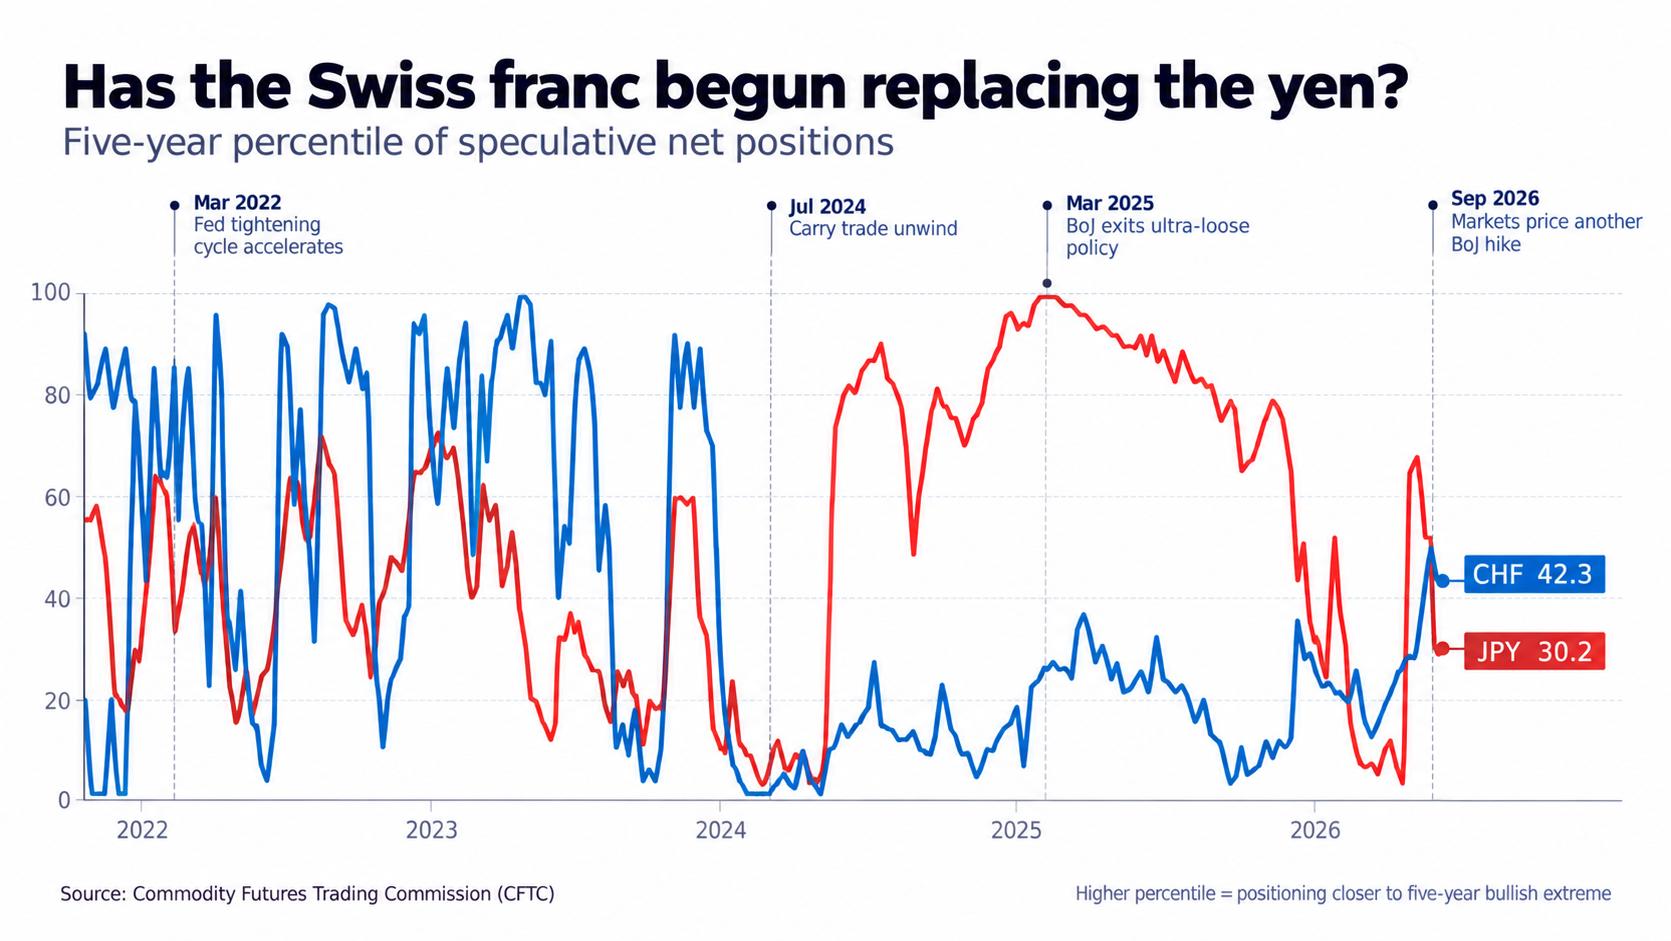
تشير بيانات التموضع إلى أن الرهانات المضاربية ضد الين قد تراجعت بالفعل من المستويات المتطرفة التي شوهدت في وقت سابق من هذا العام، مما يشير إلى تعديل أكثر انتظامًا بدلًا من اندفاع مفاجئ نحو الخروج.
هل يصبح الفرنك السويسري العملة التمويلية التالية؟
مع تزايد تكلفة الاقتراض بالين تدريجيًا، يستكشف المستثمرون بشكل متزايد عملات تمويل بديلة، وغالبًا ما يُذكر الفرنك السويسري باعتباره خليفة محتملًا بفضل أسعار الفائدة المنخفضة نسبيًا في سويسرا، وعمق أسواقها المالية، وسمعتها كعملة ملاذ آمن.
الفكرة منطقية. فإذا كانت اليابان تتحرك ببطء بعيدًا عن السياسات النقدية شديدة التيسير التي ميزت العقد الماضي، فسوف يبحث المستثمرون بطبيعة الحال عن مصادر أخرى للتمويل منخفض التكلفة.
لكن الأدلة لا تزال متباينة.
فبينما أشار المشاركون في السوق إلى تزايد الاهتمام بتجارة المناقلة الممولة بالفرنك، فإن بيانات التموضع المضاربي لا تشير بعد إلى انتقال واسع من الين إلى الفرنك السويسري. وبدلًا من ذلك، فهي توحي بأن المستثمرين خففوا الرهانات الهبوطية المتطرفة ضد الين دون أن يبنوا في الوقت نفسه مراكز مضاربية كبيرة بشكل غير معتاد في الفرنك.
وهذا التمييز مهم. فبدلًا من الإشارة إلى تحول شامل في العملة التمويلية المفضلة عالميًا، فإن التموضع الحالي يتماشى أكثر مع قيام المستثمرين بإعادة تقييم الرافعة المالية والتكيف مع بيئة أسعار فائدة متغيرة.
لقد بنت اليابان هيمنتها كعملة تمويل على مدى أكثر من عقد من السياسة النقدية شديدة التيسير، والسيولة العميقة، وأسواق التمويل الراسخة. واستبدال هذه المنظومة سيتطلب أكثر بكثير من مجرد تغيير متواضع في فروق أسعار الفائدة.
وسيصبح من الواضح مع مرور الوقت ما إذا كان الفرنك السويسري سيتولى في النهاية دورًا تمويليًا أكبر. وحتى الآن، تشير البيانات إلى أن تجارة المناقلة يجري إعادة تسعيرها قبل إعادة توطينها.
التحول الأكبر
لم يعد السؤال الأكبر الذي يواجه المستثمرين هو ما إذا كانت تجارة المناقلة بالين قادرة على الصمود، بل كيف ستتطور. فما زال الاقتراض عبر الحدود بالين قريبًا من أعلى مستوياته القياسية، وتُظهر بيانات التموضع المضاربي القليل من الأدلة على تحول حاسم نحو الفرنك السويسري، كما أن بنك اليابان يواصل تدريجيًا إزالة السياسات شديدة التيسير التي جعلت هذه الاستراتيجية جذابة للغاية في المقام الأول.
إن عصر التمويل الياباني شبه المجاني يتلاشى ببطء. وما إذا كانت عملة أخرى ستملأ هذا الدور في النهاية لا يزال غير مؤكد. لكن ما يبدو أكثر وضوحًا على نحو متزايد هو أن المستثمرين يدخلون عالمًا تصبح فيه الرافعة المالية أكثر تكلفة، ولم تعد اليابان المصدر شبه غير المحدود للمال الرخيص الذي كانت عليه من قبل.
وقد لا تكون الخطوة التالية نهاية تجارة المناقلة… بل بداية تجارة مناقلة جديدة.
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين

الفوركس اليوم: ارتفاع الدولار الأمريكي على خلفية ارتفاع التضخم الأمريكي وزيادة توقعات رفع معدلات الفائدة من جانب البنك الاحتياطي الفيدرالي Fed
يكتسب الدولار الأمريكي USD قوة إلى أعلى المستويات خلال ما يقرب من أسبوعين حول منطقة 99.60 خلال التداولات الأوروبية المبكرة يوم الثلاثاء مع دفع أسعار النفط المرتفعة عوائد سندات الخزانة إلى أعلى مستوياتها الجديدة منذ عام 2007. تسارع مؤشر أسعار المستهلك CPI الأمريكي في أغسطس/آب.
توقعات سعر بيتكوين: بيتكوين تظل عالقة ضمن نطاق سعري مع تزايد مخاطر التصفية
تواجه بيتكوين ضغوطًا طفيفة، وتتداول دون 77000 دولار يوم الثلاثاء بعد تعافٍ بنسبة 1.75٪ في اليوم السابق. سجلت صناديق المؤشرات المتداولة الفورية المدرجة في الولايات المتحدة تدفقات داخلة بقيمة 160.04 مليون دولار يوم الاثنين، منهية سلسلة تدفقات خارجة استمرت أربعة أيام.
4275 دولار: تداول الذهب على أرض هشة مع استمرار التركيز على الصراع في الشرق الأوسط والبنك الاحتياطي الفيدرالي Fed
يشهد الذهب ارتدادًا طفيفاً فوق منطقة 4300 دولار في وقت مبكر من يوم الثلاثاء، مع انطلاق اجتماع البنك الاحتياطي الفيدرالي Fed. يستقر الدولار الأمريكي عند أعلى مستوياته الأسبوعية في ظل توسع نطاق الصراع في الشرق الأوسط وارتفاع أسعار النفط ورهانات تشديد البنك الاحتياطي الفيدرالي Fed.
ريبل، كاردانو، هايبرليكويد – تراجع الزخم الصعودي يثير مخاطر هبوطية
تتداول أبرز العملات البديلة، بما في ذلك ريبل (XRP)، وكاردانو (ADA)، وهايبرليكويد (HYPE)، على تراجع يوم الثلاثاء، مع خسائر بنحو 2% حتى الآن. وتواجه العملات البديلة ضغوطًا هبوطية قبيل تصويت الإغلاق على قانون CLARITY المقرر يوم الثلاثاء.
الفوركس اليوم: ارتفاع الدولار الأمريكي على خلفية ارتفاع التضخم الأمريكي وزيادة توقعات رفع معدلات الفائدة من جانب البنك الاحتياطي الفيدرالي Fed
يكتسب الدولار الأمريكي USD قوة إلى أعلى المستويات خلال ما يقرب من أسبوعين حول منطقة 99.60 خلال التداولات الأوروبية المبكرة يوم الثلاثاء مع دفع أسعار النفط المرتفعة عوائد سندات الخزانة إلى أعلى مستوياتها الجديدة منذ عام 2007. تسارع مؤشر أسعار المستهلك CPI الأمريكي في أغسطس/آب.