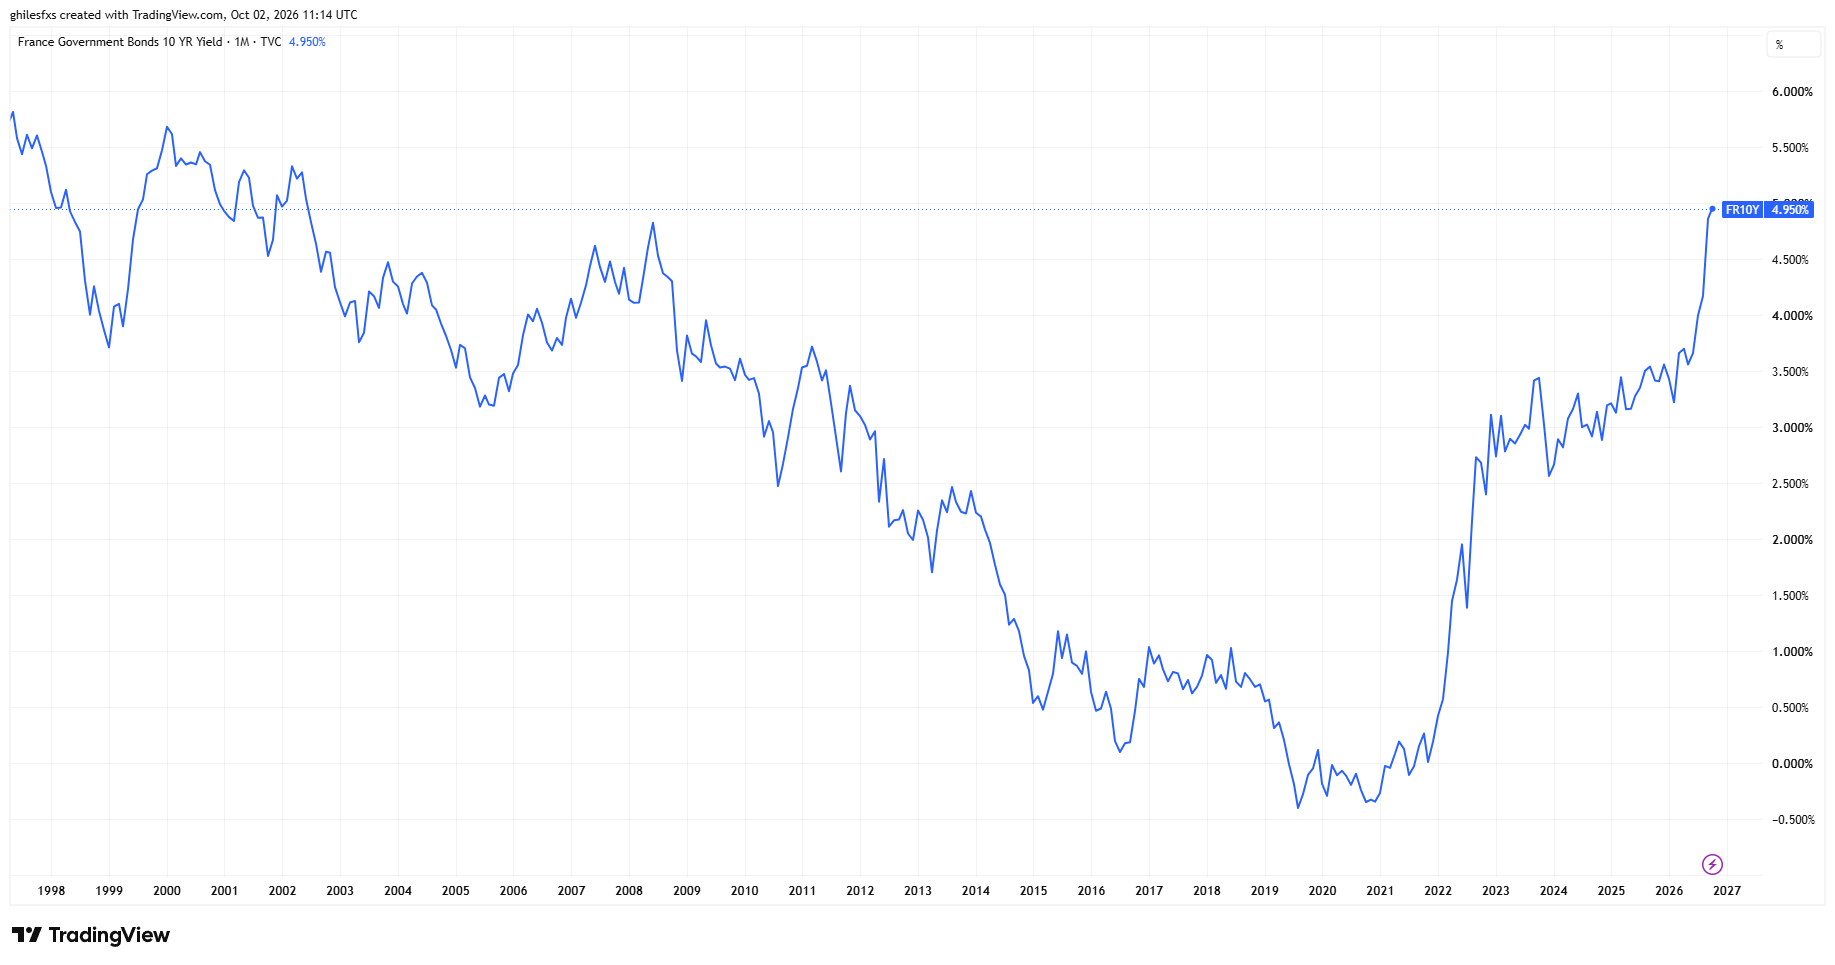
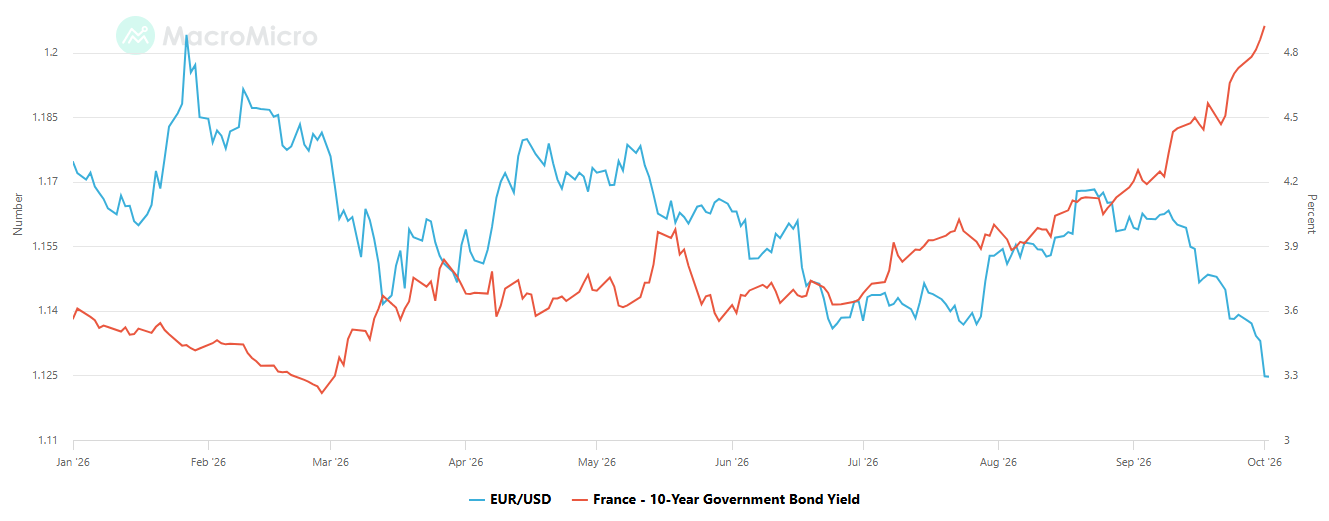
تبعث سوق السندات الفرنسية رسالة غير مريحة بشكل متزايد. فقد ارتفع عائد السندات الحكومية الفرنسية لأجل 10 سنوات إلى 4.96% يوم الخميس، ليصل إلى أعلى مستوى له منذ يوليو/تموز 2002 ويقترب من العتبة النفسية المهمة عند 5%.
والأهم من ذلك، أن الفجوة بين تكاليف الاقتراض الفرنسية والألمانية لأجل 10 سنوات اتسعت إلى نحو 150 نقطة أساس، لتصل إلى مستويات شوهدت آخر مرة خلال أزمة ديون منطقة اليورو السيادية في عام 2012.
ويعكس جزء من هذه الحركة موجة بيع أوسع في السندات العالمية. فقد دفعت أسعار الطاقة المرتفعة، والتضخم المستمر، والتوقعات بأن تضطر البنوك المركزية إلى الإبقاء على أسعار الفائدة مرتفعة لفترة أطول، العوائد السيادية إلى الارتفاع عبر عدة اقتصادات متقدمة.
لكن فرنسا تبرز بشكل متزايد. إذ يطالب المستثمرون بعلاوة أعلى بكثير للاحتفاظ بالديون الفرنسية مقارنة بالسندات الحكومية الألمانية، ما يشير إلى أن الحركة لم تعد تتعلق فقط بأسعار الفائدة العالمية. فـالتوقعات المالية وعدم اليقين السياسي في فرنسا يجري تسعيرهما بشكل متزايد ضمن تكاليف اقتراض البلاد.
وهذا يطرح سؤالًا أكبر على أسواق العملات: متى تتحول مشكلة السندات الفرنسية إلى مشكلة لليورو؟
سوق السندات يوجه تحذيرًا إلى فرنسا
شهدت السندات الحكومية الفرنسية إعادة تسعير حادة في الأشهر الأخيرة. فقد ارتفع عائد السندات الحكومية الفرنسية لأجل 10 سنوات بنحو 1.4 نقطة مئوية خلال ثلاثة أشهر، بينما سجل الربع المنتهي في سبتمبر/أيلول أسوأ أداء ربع سنوي للديون السيادية الفرنسية منذ عام 1987.
وسارت ألمانيا في الاتجاه المعاكس. فعلى الرغم من ارتفاع العوائد الألمانية أيضًا، استفادت السندات الحكومية الألمانية من تدفقات الملاذ الآمن مع تقليص المستثمرين تعرضهم للأجزاء الأكثر مخاطرة في سوق السندات الأوروبية. والنتيجة هي اتساع سريع في الفارق بين فرنسا وألمانيا.
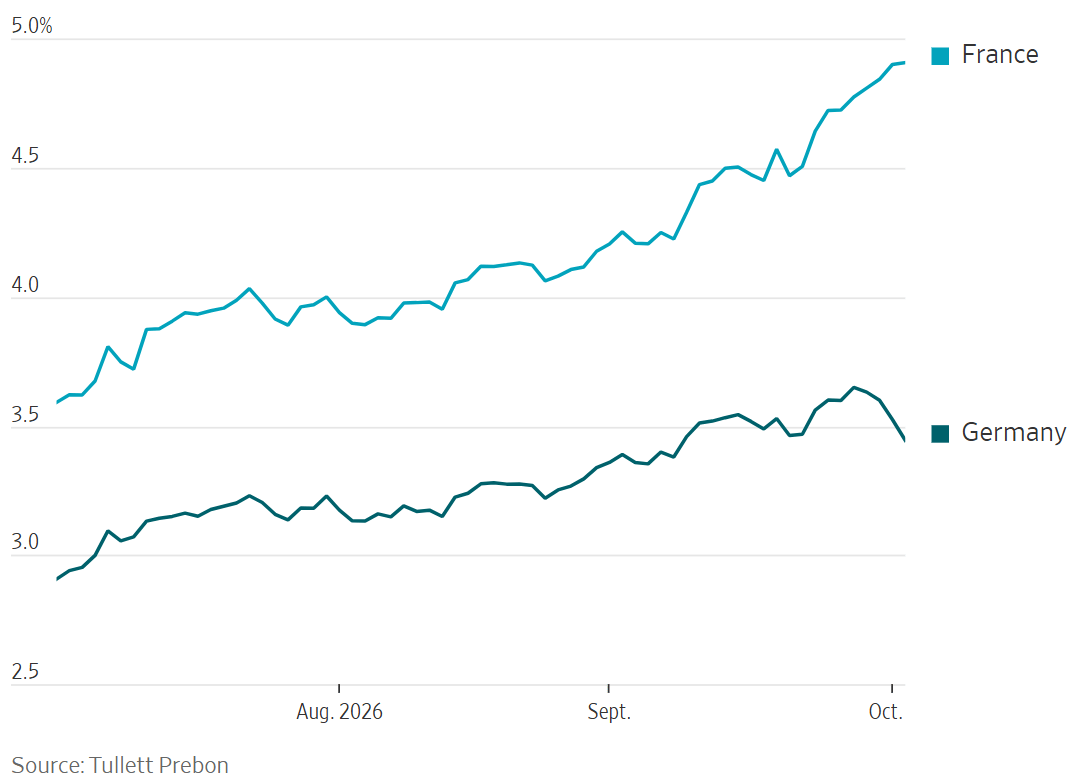
وتكتسب هذه الفجوة أهمية لأنها تستبعد جزءًا من الحركة العالمية في أسعار الفائدة. فإذا كانت العوائد الفرنسية والألمانية ترتفع بالمعدل نفسه تقريبًا، لكان من الممكن إلى حد كبير عزو الحركة إلى التضخم العالمي وأسعار الطاقة وتوقعات السياسة النقدية.
لكن بدلًا من ذلك، ترتفع العوائد الفرنسية بوتيرة أسرع بكثير. وقد وصف مايك ريديل، مدير صندوق السندات الاستراتيجية في Fidelity International، هذا التحول بعبارات حادة على نحو غير معتاد: "فرنسا كانت تتصدع ببطء ولكن بثبات. لكن اليوم يبدو وكأنه أول يوم تلاحظ فيه الأسواق المالية الأوسع ذلك"، قال ريديل.
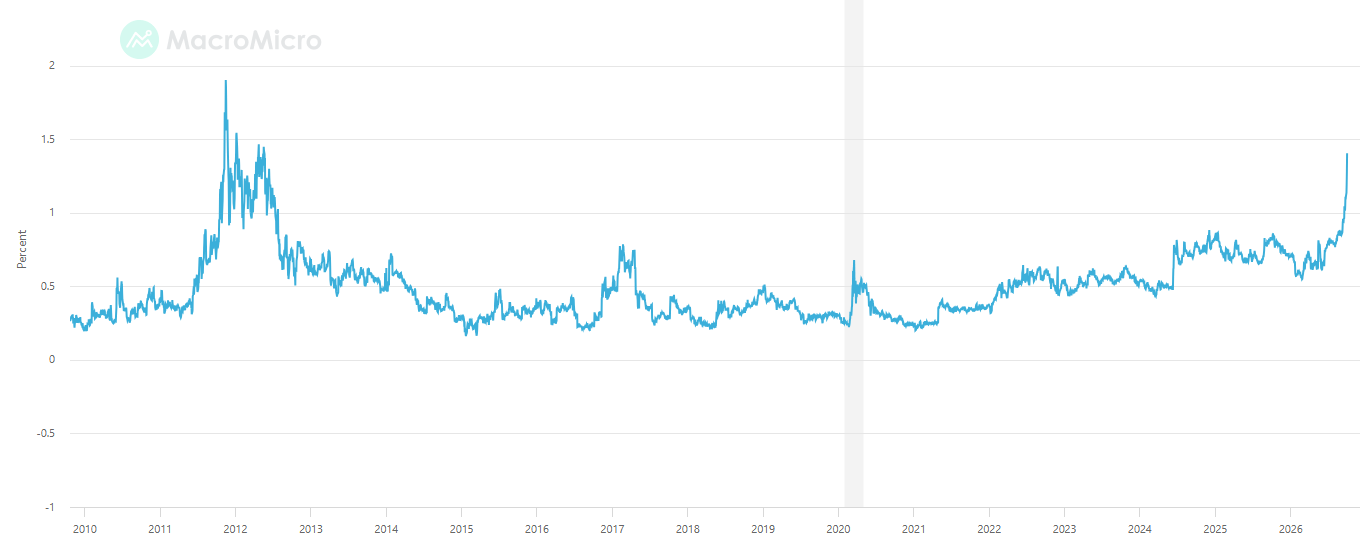
يساعد الرسم البياني طويل الأجل للفارق بين فرنسا وألمانيا لأجل 10 سنوات في توضيح سبب أهمية الحركة الأخيرة. فالفجوة تقترب من مستويات لم تُرَ منذ أزمة الديون السيادية الأوروبية، رغم أن البيئة الاقتصادية الكلية والمؤسسية الحالية لا تزال مختلفة عن 2011-2012.
ميزانية 2027 لا تجيب عن السؤال الرئيسي للسوق
تهدف ميزانية الحكومة الفرنسية المقترحة لعام 2027 إلى إظهار الانضباط المالي، لكن المستثمرين لا يبدو أنهم مقتنعون بأنها توفر مسارًا موثوقًا بما يكفي نحو استقرار المالية العامة.
وتستهدف الخطة خفض العجز المالي إلى 5% من الناتج المحلي الإجمالي (GDP) في 2027 من نحو 5.4% هذا العام. ويقف الدين العام الفرنسي بالفعل قرب 119% من الناتج المحلي الإجمالي، بينما من المتوقع أن تقترض الحكومة رقمًا قياسيًا يبلغ 340 مليار يورو العام المقبل.
وتكمن مشكلة مستثمري السندات أقل في الحجم الدقيق للتعديل في العام المقبل، وأكثر في مصداقية المسار طويل الأجل. فقد وصف جهاز الرقابة المالية في فرنسا افتراض الحكومة لنمو عند 1% بأنه متفائل، ويرى أن العودة إلى ما دون عتبة العجز البالغة 3% التي يحددها الاتحاد الأوروبي بحلول 2029 أمر غير مرجح للغاية في ظل المسار الحالي.
كما أن BBH متشككة أيضًا في قدرة الميزانية المقترحة على المرور عبر البرلمان دون تنازلات كبيرة. وترى البنك أن تمديد ميزانية 2026 هو السيناريو الأكثر ترجيحًا إذا ظل التوافق السياسي محدودًا قبل الانتخابات الرئاسية لعام 2027. وفي ظل هذا السيناريو، تقدر BBH أن عجز فرنسا قد يرتفع نحو 6% من الناتج المحلي الإجمالي في 2027 بدلًا من التراجع.
كما وصفت رئيسة البنك المركزي الأوروبي (ECB) كريستين لاجارد وضع الدين الفرنسي بأنه "خطير عند 120% من الناتج المحلي الإجمالي ومن دون مسار لخفضه". وأضافت لاجارد: "تحتاج فرنسا إلى مسار ميزانية موثوق وإصلاحات لاستعادة الثقة".
لماذا يهم الفارق بين فرنسا وألمانيا أكثر من عتبة 5%
من المؤكد أن عائد السندات الفرنسية لأجل 10 سنوات فوق 5% سيجذب الانتباه. لكن بالنسبة للأسواق، قد تكون الإشارة الأهم هي الفارق مع ألمانيا. فالمستوى المطلق للعوائد الفرنسية يعكس عوامل عالمية ومحلية في آن واحد. أما الفارق مقابل السندات الحكومية الألمانية فيوفر مؤشرًا أوضح على العلاوة الإضافية التي يطلبها المستثمرون تحديدًا للاحتفاظ بالديون الفرنسية. وهذه العلاوة ترتفع بسرعة.
وقد نجحت فرنسا هذا الأسبوع في إصدار ديون طويلة الأجل بقيمة 12 مليار يورو، مع تجاوز الطلب ضعف الكمية المعروضة. وهذا يشير إلى أن البلاد لا تواجه مشكلة فورية في الوصول إلى أسواق السندات. لكن تكلفة هذا الوصول ترتفع بشكل حاد.
تم إصدار ديون فرنسا لأجل 10 سنوات بعائد بلغ 4.93٪، مقارنة بمتوسط 4.32٪ في سبتمبر/أيلول و3.86٪ في مزاد في أوائل أغسطس/آب.
لخص مابروك شتوان، رئيس استراتيجية الأسواق العالمية في Natixis Investment Managers، الوضع بإيجاز: "يمر الأمر، لكنه مكلف."
هذا التمييز مهم. فالوضع الحالي لا يشير بالضرورة إلى أزمة تمويل سيادي. لا يزال المستثمرون مستعدين لشراء الديون الفرنسية. لكن السوق يعيد تسعير سعر الفائدة المطلوب لتعويض المخاطر المالية والسياسية لفرنسا بشكل كبير.
الخطر الحقيقي على اليورو هو العدوى
بالنسبة لليورو (EUR)، قد لا تكون فرنسا وحدها كافية لإطلاق عمليات بيع كبيرة للعملة. وتشير أبحاث كومرتس بنك إلى أن العملة الموحدة تميل إلى التفاعل بقوة أكبر بكثير عندما ينتشر الضغط السيادي عبر عدة دول في منطقة اليورو أو إلى القطاع المصرفي.
يجد مايكل فستر وتاثا غوش في كومرتس بنك أنه عندما تتعرض دولة واحدة فقط للضغط، يكون الأثر على اليورو محدودًا بشكل عام. لكن عندما تواجه عدة دول في منطقة اليورو ضغوطًا متزامنة إلى جانب الضغط على البنوك، يصل متوسط الانخفاض المعدل في EUR/USD إلى نحو 0.73٪ خلال خمسة أيام تداول.
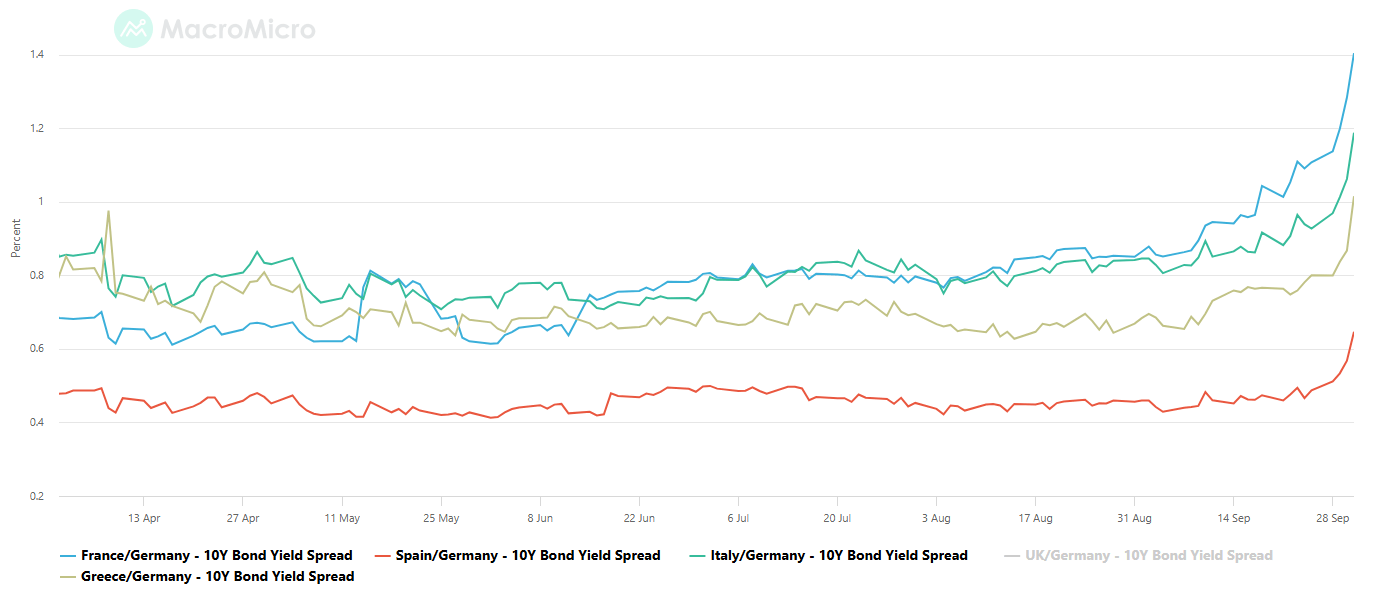
وقد تصبح هذه التفرقة أكثر أهمية. فقد كانت السندات الحكومية الفرنسية في قلب موجة البيع الأخيرة، لكن فروق عوائد السندات الإيطالية اتسعت أيضًا بشكل حاد. كما تعرضت أسهم البنوك الأوروبية لضغوط في الوقت نفسه، مع تكبد مؤشر STOXX Europe 600 Banks أكبر انخفاض يومي له منذ مارس/آذار يوم الخميس. وسجلت أسهم البنوك الفرنسية الثلاثة الرئيسية جميعها خسائر كبيرة مع إعادة المستثمرين تقييم تداعيات ارتفاع تكاليف الاقتراض السيادي.
حتى الآن، لا تزال الأدلة على انتقال العدوى الأوسع محدودة مقارنة بأزمات ديون منطقة اليورو السابقة. لكن الجمع بين اتساع فروق العوائد السيادية والضغط على أسهم البنوك هو بالضبط النوع من التطورات التي من المرجح أن يراقبها متداولو العملات.
قد لا يعكس اليورو بعد كامل علاوة المخاطر الفرنسية
يرى ING أن رد الفعل المحدود نسبيًا لليورو قد يعني أن أسواق العملات لم تسعر بعد كامل مدى التدهور في السندات الحكومية الفرنسية. ويقدر البنك أن اليورو يتضمن حاليًا علاوة مخاطر متواضعة نسبيًا تبلغ نحو 1٪. تاريخيًا، أدت فترات اتساع أكبر بكثير في فروق عوائد ديون منطقة اليورو السيادية إلى انحرافات أكبر بكثير في EUR/USD عن قيمته العادلة قصيرة الأجل.
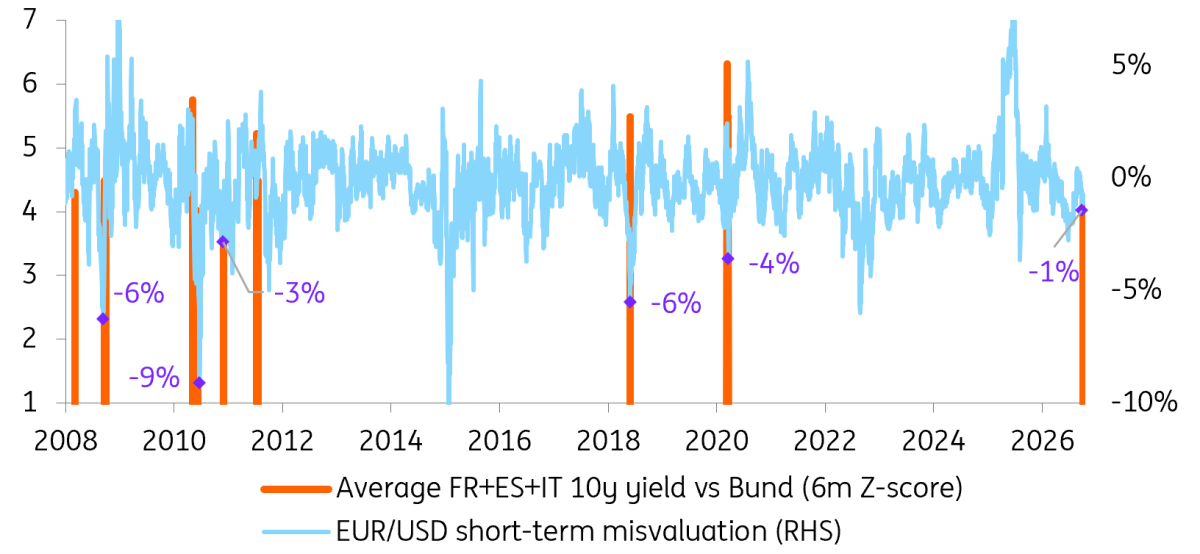
يقدر ING أن بناء علاوة مخاطر لليورو نحو 3٪ سيكون متسقًا مع الفترات السابقة من اتساع فروق العوائد السيادية بشكل حاد. وفي مثل هذا السيناريو، قد يتحرك EUR/USD نحو 1.110. ووصف البنك اتساع الفارق بين السندات الفرنسية والألمانية بأنه "تحرك مقلق للغاية"، مشيرًا إلى أن مزيدًا من التدهور قد يضيف علاوة مخاطر أكبر إلى اليورو.
قد لا يعود مستوى المراقبة إلى 5٪ بعد الآن
إن تجاوز العائد الفرنسي لأجل 10 سنوات مستوى 5٪ سيشكل عنوانًا لافتًا، لا سيما لأن تكاليف الاقتراض بالفعل عند أعلى مستوياتها منذ 2002. لكن الفارق بين فرنسا وألمانيا قد يكون في النهاية الرقم الأكثر أهمية.
إن استقرار هذا الفارق سيشير إلى أن المستثمرين أصبحوا أكثر ارتياحًا للمسار المالي لفرنسا وأن موجة البيع العالمية في السندات لا تزال القوة المهيمنة وراء ارتفاع العوائد.
أما استمرار الاتساع نحو 150 نقطة أساس أو تجاوزها، خاصة إذا ترافق مع اتساع الفروق الإيطالية، وضعف إضافي في البنوك الأوروبية، وضغوط على اليورو، فسيشير إلى إعادة تسعير أوسع للمخاطر السيادية في منطقة اليورو.
ولا يعني ذلك تلقائيًا تكرار أزمة الديون 2011-2012. فقد تغيرت المؤسسات المالية الأوروبية وإطار سياسة البنك المركزي الأوروبي بشكل كبير منذ ذلك الحين، ولا تزال فرنسا تصل إلى أسواق الدين رغم ارتفاع تكلفة الاقتراض.
لكن السوق لا يحتاج إلى أزمة سيادية كاملة حتى يتضرر اليورو. فهو يحتاج فقط إلى أن يطالب المستثمرون بعلاوة أكبر للاحتفاظ بالأصول الأوروبية. ومع اقتراب تكاليف الاقتراض الفرنسية من 5٪، ووجود الفارق بين فرنسا وألمانيا عند مستويات شوهدت آخر مرة خلال أزمة الديون السيادية، واستمرار حالة عدم اليقين المالي على الأرجح، تصبح علاوة المخاطر هذه أكثر صعوبة على أسواق العملات تجاهلها.
أسئلة شائعة عن أسعار الفائدة الأمريكية
تفرض المؤسسات المالية معدلات الفائدة على القروض المقدمة للمقترضين، وتُدفع كفوائد للمدخرين والمودعين. تتأثر بمعدلات الفائدة الأساسية على الإقراض، والتي تحددها البنوك المركزية استجابة للتغيرات في الاقتصاد. عادة ما يكون للبنوك المركزية تفويض بضمان استقرار الأسعار، وهو ما يعني في أغلب الحالات استهداف معدل تضخم أساسي يبلغ حوالي 2%. إذا انخفض التضخم فيما دون المستهدف، فقد يخفض البنك المركزي معدلات الفائدة الأساسية على الإقراض، بهدف تحفيز الإقراض وتعزيز الاقتصاد. إذا ارتفع التضخم بشكل كبير فوق 2%، فإن هذا يؤدي عادة إلى قيام البنك المركزي برفع معدلات الفائدة الأساسية على الإقراض في محاولة لخفض التضخم.
تساعد معدلات الفائدة المرتفعة بوجه عام على تعزيز عملة الدولة لأنها تجعلها مكانًا أكثر جاذبية للمستثمرين العالميين لإيداع أموالهم.
تضغط معدلات الفائدة المرتفعة بوجه عام على أسعار الذهب لأنها تزيد من التكلفة البديلة للاحتفاظ بالذهب بدلاً من الاستثمار في أصول تقدم عوائد أو وضع النقود في البنك. إذا كانت معدلات الفائدة مرتفعة، فإن ذلك عادة ما يدفع أسعار الدولار الأمريكي USD إلى الارتفاع، وبما أن الذهب مسعر بالدولار، فإن هذا يؤدي إلى انخفاض أسعار الذهب.
معدلات الفائدة على أموال البنك الاحتياطي الفيدرالي Fed هي معدلات الفائدة لليلة واحدة التي تُقرض بها البنوك الأمريكية بعضها البعض. تمثل معدلات الفائدة الرئيسية التي يتم تحديدها من جانب البنك الاحتياطي الفيدرالي Fed في اجتماعات اللجنة الفيدرالية FOMC. يتم تحديدها بمثابة نطاق، على سبيل المثال 4.75%-5.00%، على الرغم من أن الحد العلوي (في هذه الحالة 5.00%) هو الرقم المذكور. يتم تتبع توقعات السوق لمعدلات الفائدة على أموال البنك الاحتياطي الفيدرالي Fed في المستقبل من خلال أداة FedWatch التابعة لمجموعة CME، والتي تحدد كيفية تصرف عديد من الأسواق المالية تحسبًا لقرارات السياسة النقدية المستقبلية من جانب البنك الاحتياطي الفيدرالي Fed.
آخر التحليلات
اختيارات المحررين

الفوركس اليوم: تماسك الدولار الأمريكي على مكاسبه الأسبوعية قبل صدور بيانات الوظائف غير الزراعية NFP الحاسمة
يستعد المستثمرون لصدور تقرير التوظيف الهام في الولايات المتحدة لشهر سبتمبر/أيلول، والذي سوف يتضمن بيانات الوظائف غير الزراعية NFP وتضخم الأجور ومعدل البطالة. قبل صدور هذا التقرير، سوف تقدم الأجندة الاقتصادية الأوروبية بيانات مؤشر أسعار المستهلك المنسق HICP لشهر سبتمبر/أيلول.
توقعات سعر خام غرب تكساس الوسيط WTI: ينخفض إلى منطقة 91.50 دولار مع الحد من الخسائر على خلفية التوترات في الشرق الأوسط
يواجه خام غرب تكساس الوسيط WTI صعوبة من أجل الاستفادة من مكاسب الارتداد المسجلة خلال اليومين الماضيين. يعمل التوتر بين الولايات المتحدة وإيران كعامل داعم للسلعة ويحد من تسجيل خسائر أعمق. الإعدادات الفنية المتباينة تستدعي بعض الحذر قبل وضع رهانات اتجاهية.

توقعات سعر الذهب: بيانات الوظائف غير الزراعية NFP في الولايات المتحدة تحمل مفتاح الحركة الكبيرة التالية في زوج الذهب/الدولار XAU/USD
يعود الذهب إلى المنطقة الحمراء بالقرب من منطقة 4150 دولار يوم الجمعة قبل صدور بيانات الوظائف غير الزراعية NFP، حيث يظل محصورًا داخل نطاق تداول هذا الأسبوع. يستقر الدولار الأمريكي عند أعلى مستوياته خلال 17 شهرًا مع تعويض عوائد سندات الخزانة المرتفعة من خلال إعادة تسعير تيسير البنك الاحتياطي الفيدرالي Fed.
أخبار الكريبتو اليوم: مكاسب البيتكوين والإيثريوم والريبل تعزز النظرة الصعودية
تشهد أسعار العملات المشفرة تعافيًا واسعًا يوم الجمعة، بقيادة صعود البيتكوين فوق 86000 دولار. وقد أكد الإيثريوم من جديد توقعاته الصعودية، مرتفعًا فوق 2700 دولار بينما يحد النطاق المباشر عند 2800 دولار من الاتجاه الصعودي. وفي الوقت نفسه، يحوم الريبل قرب 1.54 دولار.
الفوركس اليوم: تماسك الدولار الأمريكي على مكاسبه الأسبوعية قبل صدور بيانات الوظائف غير الزراعية NFP الحاسمة
يستعد المستثمرون لصدور تقرير التوظيف الهام في الولايات المتحدة لشهر سبتمبر/أيلول، والذي سوف يتضمن بيانات الوظائف غير الزراعية NFP وتضخم الأجور ومعدل البطالة. قبل صدور هذا التقرير، سوف تقدم الأجندة الاقتصادية الأوروبية بيانات مؤشر أسعار المستهلك المنسق HICP لشهر سبتمبر/أيلول.