
- أضاف الدولار الأمريكي إلى مكاسبه السابقة بعد استيعاب نتائج انتخابات التجديد النصفي.
- تبدو الرهانات بعد الانتخابات الأمريكية أنها تميل إلى نهاية أقرب لأزمة الشرق الأوسط (والرسوم الجمركية؟).
- يرى المستثمرون الآن أن البنك الاحتياطي الفيدرالي Fed سيرفع أسعار الفائدة مرة أخرى في اجتماعه في ديسمبر/كانون الأول.
الأسبوع الذي مضى
صمد الدولار الأمريكي (USD) بعد نتائج انتخابات التجديد النصفي الأمريكية بشكل أفضل من المتوقع، مضيفًا إلى الحركة الصعودية للأسبوع السابق وناجحًا في الحفاظ على التداول فوق الحاجز الرئيسي 102.00 على مؤشر الدولار الأمريكي (DXY).
وفي الواقع، تفادى الدولار الأمريكي موجة الضغوط البيعية التي أعقبت الفوز الكبير للديمقراطيين يوم الأربعاء، واستعاد بعضًا من الأرض التي فقدها في النصف الثاني من الأسبوع واكتسب زخمًا بعد أن جاءت بيانات الوظائف غير الزراعية الأمريكية أقوى بكثير من إجماع المحللين في أكتوبر/تشرين الأول (+165 ألف وظيفة).
ومع ذلك، يبدو أن تعافي الدولار الأمريكي قد تلقى دعمًا من الطلب على الملاذ الآمن وسط موجة بيع عالمية في الأسهم المرتبطة بالذكاء الاصطناعي AI (مرة أخرى، مع الرهان على سيناريو مختلف الآن بعد أن أصبح الديمقراطيون يملكون المفتاح لكل من مجلس الشيوخ ومجلس النواب).
ومع ذلك، لم يأتِ أي دعم من العوامل المعتادة: فقد تداولت عوائد سندات الخزانة الأمريكية في المنطقة الحمراء عبر المنحنى، وتراجعت أسعار النفط الخام بشكل ملحوظ، ولم ترد أي أخبار على الإطلاق بشأن الصراع بين الولايات المتحدة وإيران-هرمز.
وقد أثيرت بعض الأسئلة، من بين أمور أخرى:
- هل ستجد أزمة الشرق الأوسط حلاً دبلوماسيًا في وقت أقرب؟
- هل ستتضرر الاستثمارات المرتبطة بالذكاء الاصطناعي، على سبيل المثال، من تشريعات جديدة؟
- هل ستبدأ الضغوط التضخمية أخيرًا في التراجع؟
الأمر كله يتعلق بالتضخم
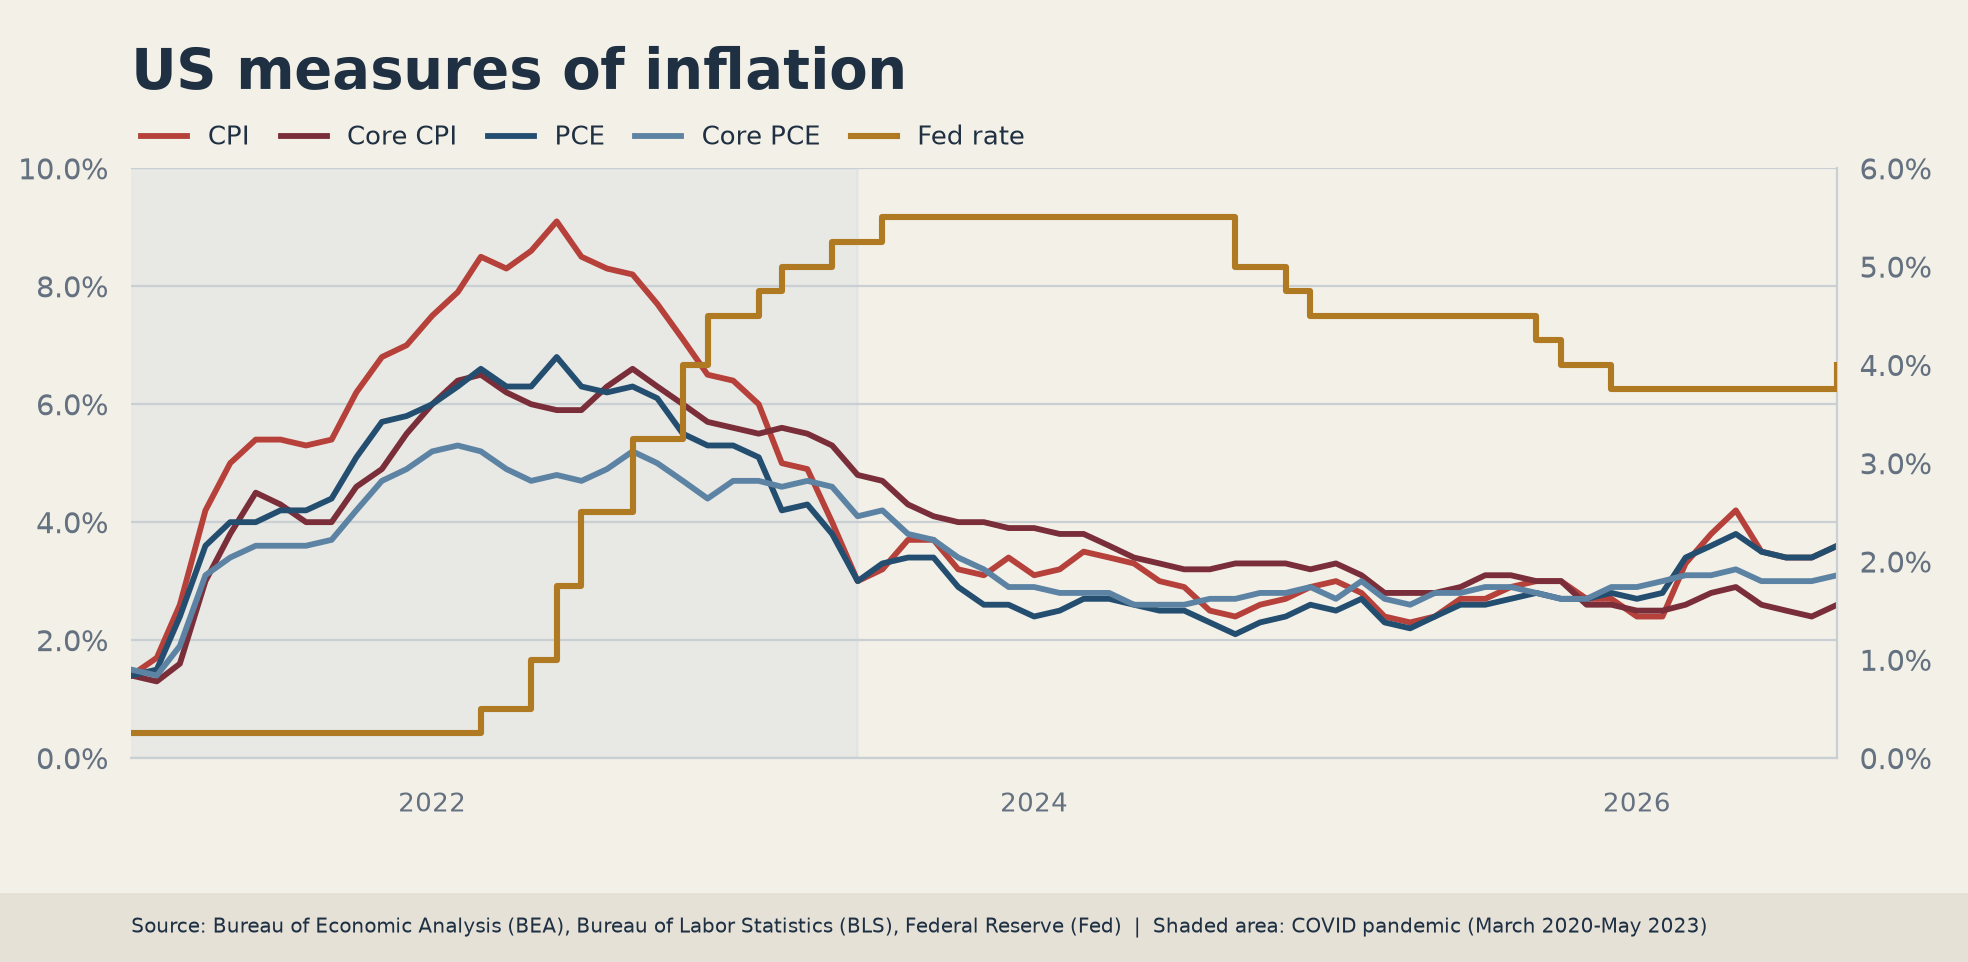
كانت أداءات التضخم في الولايات المتحدة مرة أخرى في صميم النقاش خلال المؤتمر الصحفي الذي عقده رئيس مجلس الاحتياطي الفيدرالي Kevin Warsh، عقب قرار البنك الاحتياطي الفيدرالي (Fed) الإبقاء على نطاق هدف سعر الفائدة على الأموال الفيدرالية (FFTR) عند 3.75٪-4.00٪.
تشير تعليقات مسؤولي البنك الاحتياطي الفيدرالي هذا الأسبوع إلى اتجاه واحد فقط: التضخم لا يزال مرتفعًا للغاية، وقد تحتاج أسعار الفائدة إلى الارتفاع أكثر. ومع ذلك، يبدو أن هناك توافقًا أقل بشأن توقيت تلك الزيادات، إذ يبدو أن معظم صانعي السياسة يفضلون نهجًا تدريجيًا يمنح الاقتصاد وقتًا لاستيعاب السياسة الأكثر تشددًا:
- قالت Beth Hammack (كليفلاند) إن السياسة النقدية يجب أن تنتقل إلى المنطقة التقييدية، معتبرة أن الزيادات الأصغر والأكثر تدرجًا من شأنها أن تحد من خطر التباطؤ الحاد. وفيما يتعلق بالتضخم، حذرت من أنه كان يتحرك في الاتجاه الخاطئ لفترة طويلة جدًا.
- كما دعا Thomas Barkin (ريتشموند) إلى التحلي بالصبر، قائلًا إن اتجاه المسار واضح، لكن السرعة هي السؤال الحقيقي. ووصف أيضًا اقتصادًا يتمتع بزخم أساسي كبير، مضيفًا أن طفرة الاستثمار في الذكاء الاصطناعي AI تضيف إلى الطلب وقد دفعت بالفعل الأسعار إلى الارتفاع في أجزاء من سلسلة التوريد. ومن اللافت أن Barkin قال إن أسعار الفائدة سيكون لها تأثير محدود فقط على قطاع التكنولوجيا.
- قدّم John Williams (نيويورك) أوضح حجة للانتظار. وقال إن الاقتصاد وسوق العمل لا يزالان مرنين بشكل ملحوظ، لكن التضخم كان مرتفعًا للغاية لفترة طويلة جدًا. وبما أن السياسة النقدية قد تستغرق عامًا أو عامين لتظهر تأثيرها الكامل، فإنه يعتقد أن على البنك الاحتياطي الفيدرالي النظر إلى الأمام واستغلال الفترة الحالية لجمع المزيد من المعلومات.
- أما Alberto Musalem (سانت لويس)، فأشار إلى قوة الاستهلاك والاستثمار، مع استمرار تكاليف الطاقة وبناء البنية التحتية للذكاء الاصطناعي AI في إضافة المزيد إلى التضخم.
والرسالة العامة هي متشددة ولكن محسوبة، إذ يبدو أن المسؤولين يتفقون على أن السياسة ليست تقييدية بما فيه الكفاية، ومع ذلك فهم لا يدعون إلى حملة تشديد مفاجئة. وفي الواقع، ومع بقاء توقعات التضخم راسخة وسوق العمل في وضع قوي، فإن لدى البنك الاحتياطي الفيدرالي مجالًا لرفع أسعار الفائدة تدريجيًا وتقييم الآثار على طول الطريق.
لا يزال وضع المراكز داعمًا بشكل طفيف
وفقًا لأحدث بيانات لجنة تداول السلع الآجلة (CFTC)، قلّص المضاربون صافي مراكز الشراء على الدولار الأمريكي في الأسبوع المنتهي في 27 أكتوبر/تشرين الأول. ومع ذلك، انخفض صافي مراكز الشراء غير التجارية إلى أدنى مستوى في أسبوعين بالقرب من 14.1 ألف عقد، بينما تراجع التغير خلال أربعة أسابيع إلى حوالي 2.2 ألف عقد. وحتى الآن، لا يزال الاتجاه الأوسع إيجابيًا، لكن وتيرة التحسن تباطأت بشكل ملحوظ.
بالإضافة إلى ذلك، تراجعت الفائدة المفتوحة إلى أدنى مستوى لها خلال الأسابيع الستة الماضية مع ما يقرب من 48.3 ألف عقد. وعلى إثر ذلك، وفي ظل تقلص المراكز المضاربية وإجمالي المشاركة، يبدو أن الحركة تعكس تصفية لمراكز الشراء بدلًا من بناء حاسم لمراكز بيع جديدة.
وأظهرت بيانات إضافية تراجع التعرض المضاربي إلى 29.26٪، بينما انخفضت النسبة المئوية له إلى 49.4. وحدث الأمر نفسه بالنسبة للنسبة المئوية لصافي المراكز، إذ تراجعت إلى 56.7، وكل ذلك يشير إلى أن كلا المقياسين لا يزالان قريبين من المستوى المحايد أو أعلى منه بشكل طفيف. ويمكننا عندها أن نستنتج أن وضع مراكز الدولار الأمريكي لا يزال داعمًا لكنه بعيد عن أن يكون ممتدًا تاريخيًا.
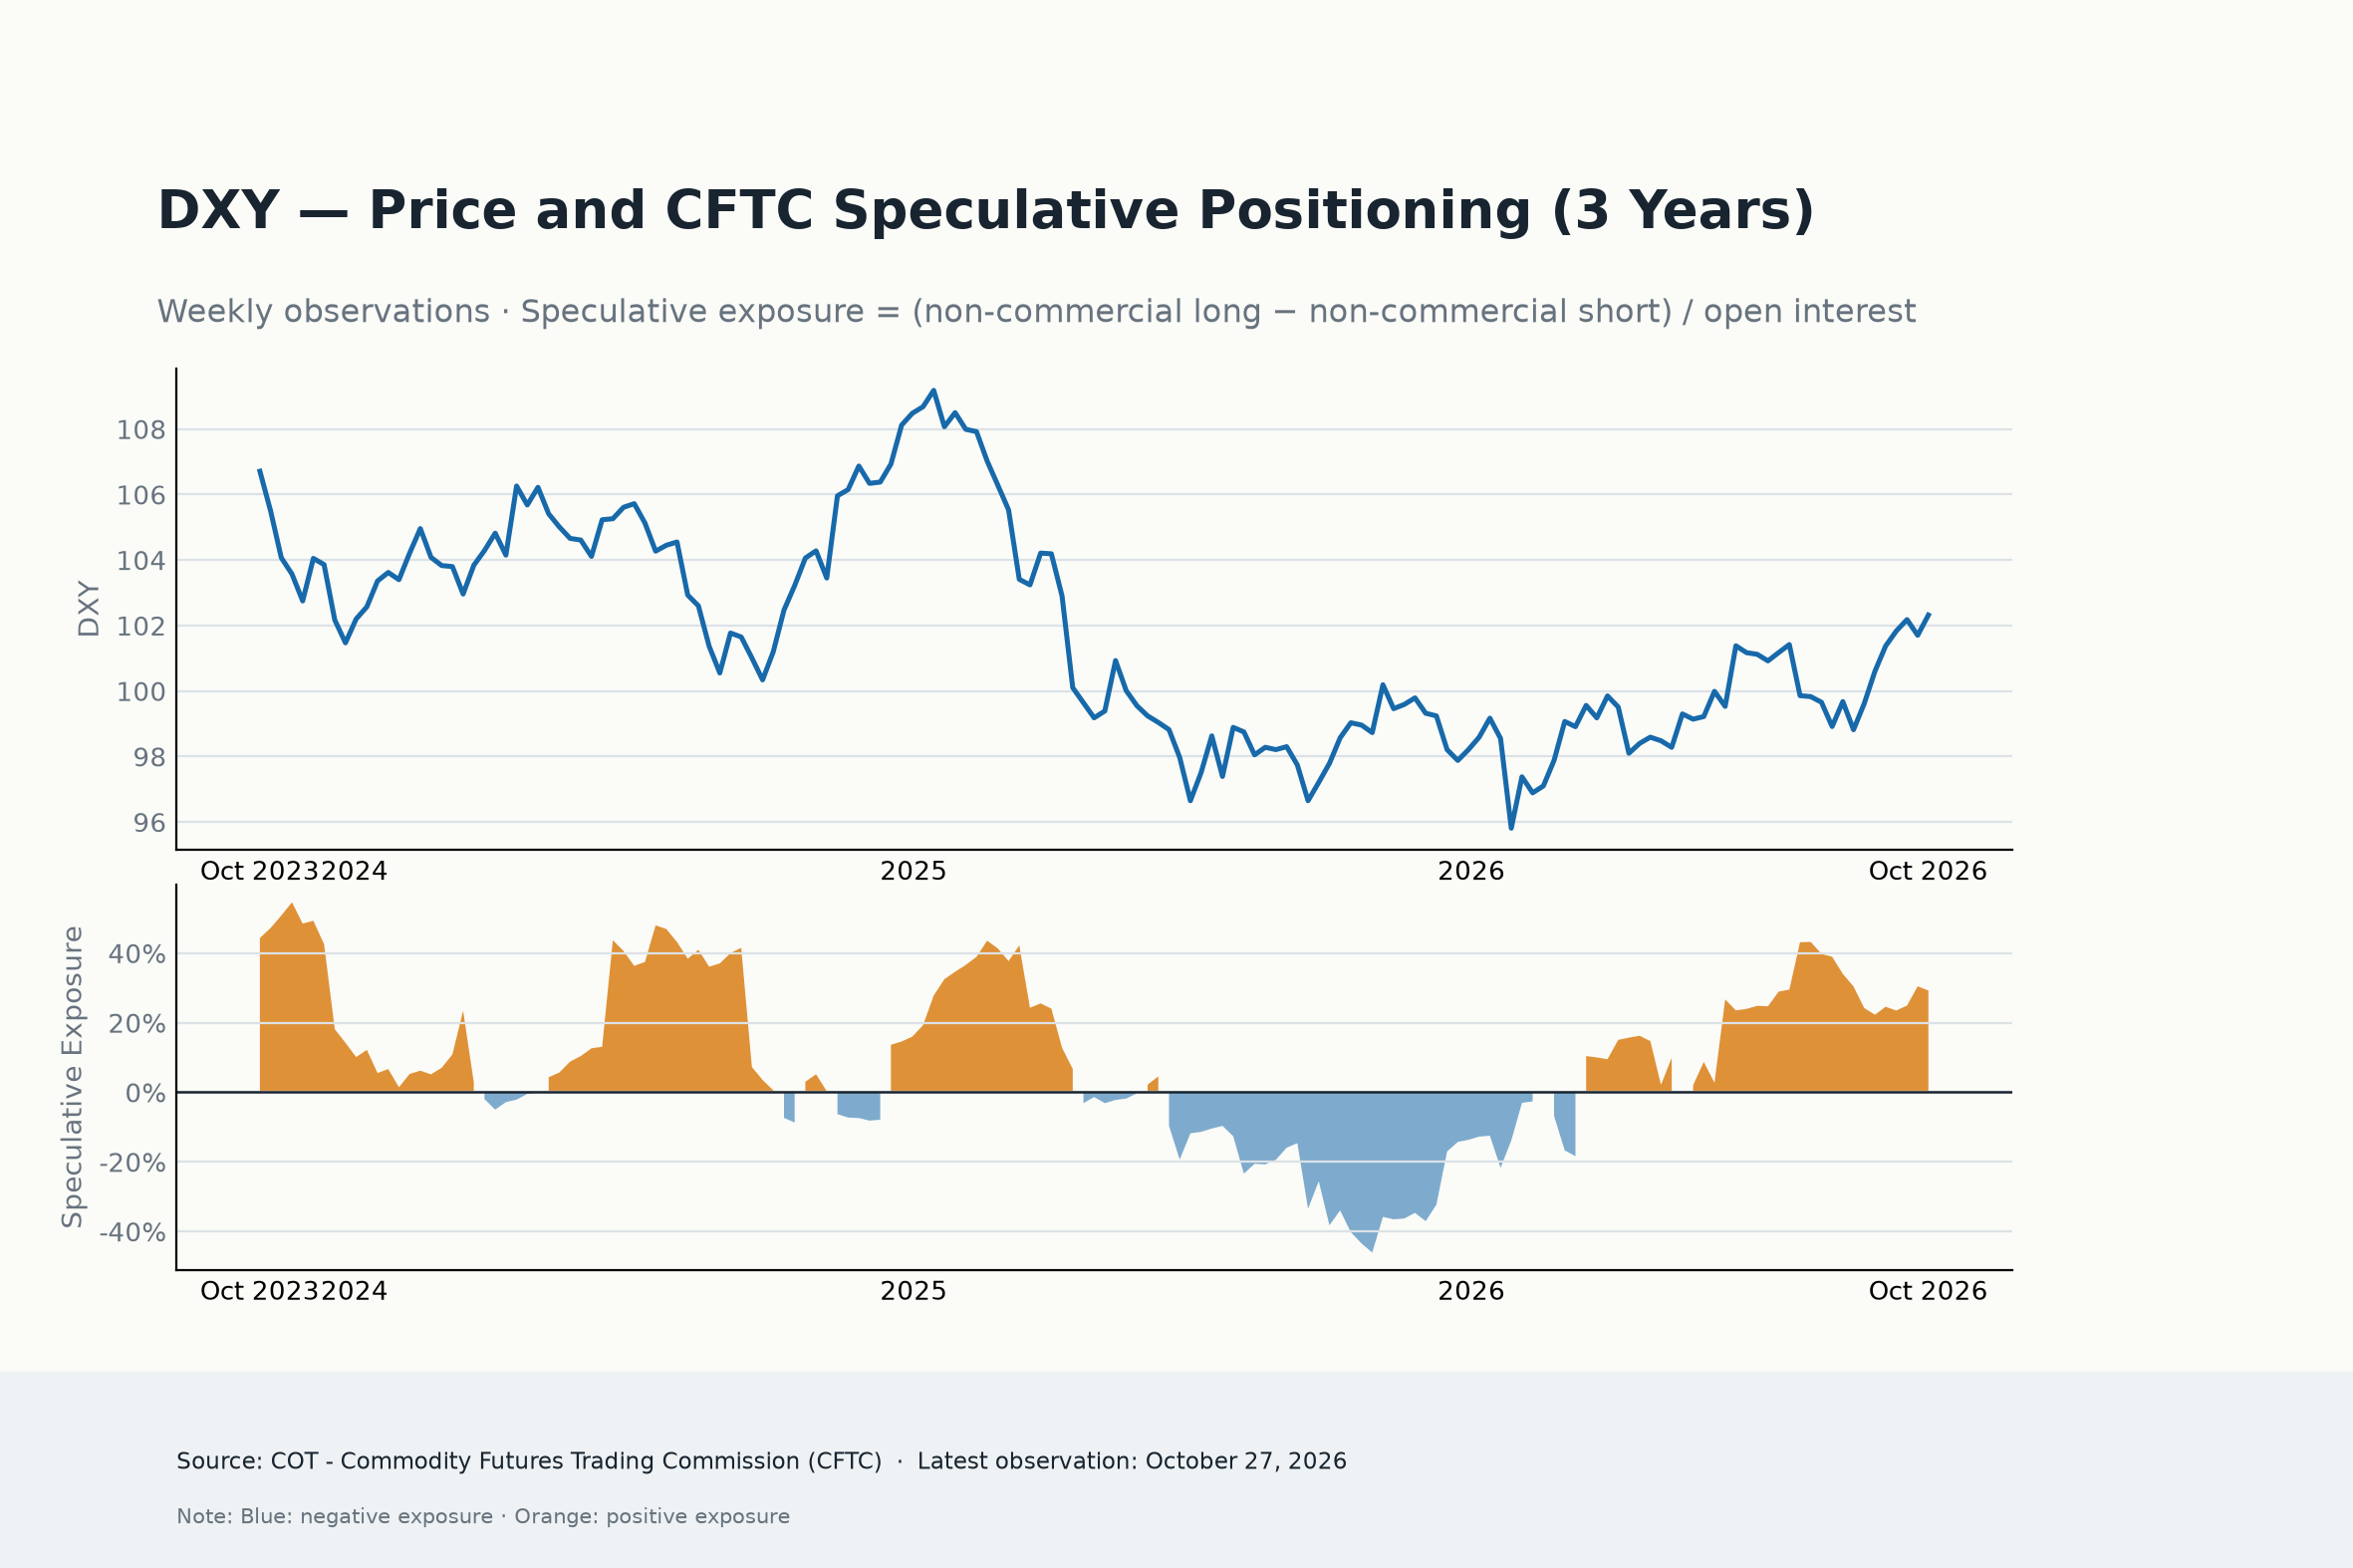
في المحصلة، لا تزال خلفية وضع مراكز الدولار الأمريكي بناءة بشكل طفيف، رغم أن الزخم الصعودي قد ضعف. وبينما يُظهر التغير الإيجابي خلال أربعة أسابيع أن التعرض لصافي مراكز الشراء لا يزال أعلى مما كان عليه قبل شهر، فإن التراجع الأخير في صافي مراكز الشراء والفائدة المفتوحة يشير إلى أن الانتعاش الأخير يفقد بعضًا من قناعته.
ما التالي بالنسبة للدولار الأمريكي؟
سيركز الأسبوع المقبل على بيانات التضخم، مع صدور مؤشر أسعار المستهلك (CPI) ومؤشر أسعار المنتجين (PPI) كأبرز الأحداث.
إضافة إلى ذلك، سيكون من المهم مواصلة تقييم رد فعل الأسواق على نتائج انتخابات التجديد النصفي الأمريكية وتأثيراتها المحتملة على الاقتصاد في الفترة المقبلة، بينما من المتوقع أيضًا أن تحظى الجغرافيا السياسية بالاهتمام المعتاد.
تعافى الدولار، لكن هل يستطيع الإقناع؟
بالنسبة للدولار الأمريكي، وعلى المدى القريب، سيعتمد الكثير على ما إذا كانت أرقام التضخم الأسبوع المقبل ستمنح الاحتياطي الفيدرالي سببًا آخر لتعزيز وجهة نظره بأن أسعار الفائدة المرتفعة قد تكون مطلوبة.
وستعزز مفاجأة صعودية جديدة الحجة لمزيد من التشديد، وقد تساعد الدولار على تمديد تعافيه، لا سيما إذا ظلت شهية المخاطرة هشة. أما القراءات الأضعف فقد تشكل تحديًا للارتفاع الأخير، خاصة مع تقديم عوائد سندات الخزانة الأمريكية دعمًا محدودًا وإظهار المراكز المضاربية علامات على الإرهاق.
وفي الوقت الحالي، يبدو أن الدولار الأمريكي قد وجد موطئ قدم له، لكن ما إذا كان سيتمكن من البناء على هذا التعافي فهذه مسألة أخرى.
قد يكون للتضخم الكلمة الأخيرة.
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين
التوقعات الأسبوعية لزوج يورو/دولار EUR/USD: الدولار يحافظ على قوته رغم الجمود السياسي المرتقب في الولايات المتحدة
سيطر الحزب الديمقراطي الأمريكي على الكونجرس عقب انتخابات التجديد النصفي. لم يكن تراجع التصعيد في الشرق الأوسط كافيًا لتهدئة مخاوف الأسواق. يتحرك زوج اليورو/الدولار EUR/USD في نطاق عرضي، لكن الضغوط الهبوطية تتزايد.
التوقعات الأسبوعية لبيتكوين: الدببة تشدد قبضتها مع ترقب بيتكوين تسجيل خامس خسارة أسبوعية على التوالي
تتراجع بيتكوين بأكثر من 3% هذا الأسبوع، لتتداول قرب 75,500 دولار يوم الجمعة، متجهةً نحو تسجيل خامس خسارة أسبوعية متتالية. تتجه صناديق بيتكوين الفورية المتداولة في البورصات الأمريكية نحو تسجيل تدفقات خارجة للأسبوع الثاني على التوالي، مع صافي سحوبات بلغ 869.82 مليون دولار حتى يوم الخميس.
التوقعات الأسبوعية للذهب: موجة التعافي عقب انتخابات التجديد النصفي تفقد زخمها
تعافى الذهب بشكل حاد بعد هبوطه إلى أدنى مستوى له في أكثر من عام دون 3900 دولار. لا تزال الصورة الفنية على المدى القريب لم تؤكد بعد انعكاسًا صعوديًا. قد تؤثر بيانات التضخم الأمريكية لشهر أكتوبر/تشرين الأول والتطورات المحيطة بالصراع في الشرق الأوسط على تقييم الذهب.
معدل البطالة في كندا مرشح للاستقرار عند 6.5٪ مع تعافي التوظيف
ستصدر هيئة الإحصاء الكندية مسح القوى العاملة لشهر أكتوبر/تشرين الأول يوم الجمعة عند 13:30 بتوقيت غرينتش، مع ترقب الأسواق انتعاش طفيف في التوظيف بعد الانخفاض الحاد في سبتمبر/أيلول. كما سيجري مراقبة معدل البطالة عن كثب، إذ قد تؤثر أحدث الأرقام على الدولار الكندي.
التوقعات الأسبوعية لزوج يورو/دولار EUR/USD: الدولار يحافظ على قوته رغم الجمود السياسي المرتقب في الولايات المتحدة
سيطر الحزب الديمقراطي الأمريكي على الكونجرس عقب انتخابات التجديد النصفي. لم يكن تراجع التصعيد في الشرق الأوسط كافيًا لتهدئة مخاوف الأسواق. يتحرك زوج اليورو/الدولار EUR/USD في نطاق عرضي، لكن الضغوط الهبوطية تتزايد.