يواجه الدولار الأمريكي (USD) فترة حاسمة قبل انتخابات التجديد النصفي في 3 نوفمبر/تشرين الثاني. وبينما تتوقع الأسواق زيادة أخرى في أسعار الفائدة من مجلس الاحتياطي الفيدرالي (Fed) في ديسمبر/كانون الأول، فإن المعركة على السيطرة على الكونجرس قد تعيد تشكيل توقعات السياسة المالية، وبشكل غير مباشر، مسار السياسة النقدية الأمريكية في عام 2027.
وتتجاوز المخاطر بكثير المواجهة السياسية بين الجمهوريين والديمقراطيين. فقد تؤثر قدرة الرئيس الأمريكي دونالد ترامب على تنفيذ أجندته الاقتصادية، وتطور العجز الفيدرالي، ورد فعل سوق السندات، في القرارات المقبلة للاحتياطي الفيدرالي وتحدد ما إذا كان الدولار الأمريكي سيحافظ على زخمه الصعودي.
وتأتي الانتخابات في لحظة حساسة بشكل خاص. فلا يزال التضخم مرتفعا، كما أن ضغوط الطاقة المرتبطة بالصراع في الشرق الأوسط تعقد التوقعات الاقتصادية، وقد وصلت عوائد سندات الخزانة الأمريكية إلى مستويات لم تُشهد منذ أكثر من عقدين.
3 نوفمبر/تشرين الثاني: تصويت سياسي له تداعيات نقدية
في 3 نوفمبر/تشرين الثاني، سيختار الناخبون الأمريكيون جميع أعضاء مجلس النواب البالغ عددهم 435 عضوا و35 عضوا في مجلس الشيوخ. وستحدد النتيجة ما إذا كان الجمهوريون سيحتفظون بالسيطرة على الكونجرس أم أن الديمقراطيين سيتولون السيطرة على أحد المجلسين أو كليهما.
وتمنح أسواق التوقعات حاليا الديمقراطيين أفضلية كبيرة. ووفقا لأسعار Polymarket المعروضة يوم الأربعاء، فإن فوز الديمقراطيين بالمجلسين معا هو السيناريو الأرجح، باحتمال 63%، مقارنة بـ28% لفوز الديمقراطيين بمجلس النواب والجمهوريين بمجلس الشيوخ. أما احتفاظ الجمهوريين بالمجلسين معا فلا تتجاوز احتماليته 11%.
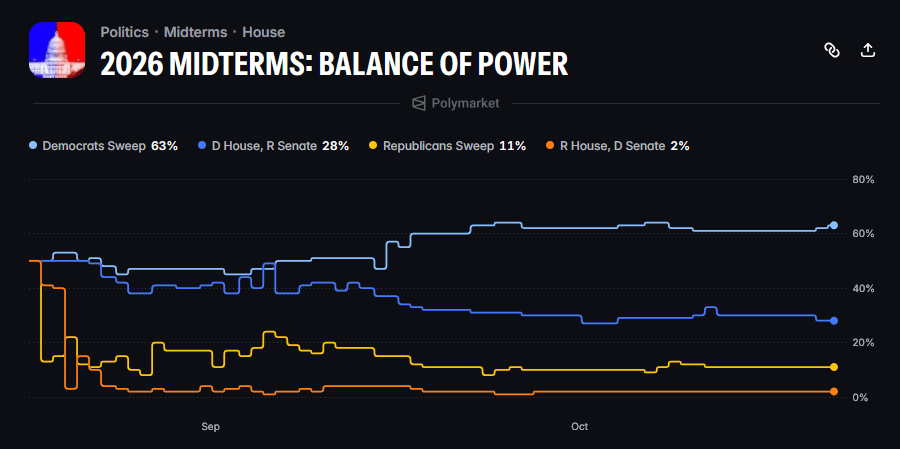
وتشير هذه الاحتمالات، التي تعكس تمركزات أسواق التوقعات وليس تنبؤات مؤكدة، إلى أن المستثمرين يستعدون بالفعل لتراجع القوة التشريعية لدونالد ترامب.
وبالنسبة للاحتياطي الفيدرالي، فالنتيجة لا تشكل تفويضا للسياسة النقدية. فالبنك المركزي يحتفظ باستقلاله المؤسسي ويتخذ قراراته بناء على تفويضه المزدوج المتمثل في استقرار الأسعار والحد الأقصى للتوظيف. ومع ذلك، فإن القرارات المالية للكونجرس المقبل قد تغير الظروف الاقتصادية التي يتعين على الاحتياطي الفيدرالي الاستجابة لها.
وقد تدعم سياسة مالية أكثر توسعية النمو، لكنها قد تطيل أيضا الضغوط التضخمية وتبرر الإبقاء على أسعار الفائدة مرتفعة. وعلى العكس، قد يحد الجمود التشريعي من أي تحفيز مالي إضافي، ويضعف توقعات النمو، ويقلل الحاجة إلى المزيد من رفع أسعار الفائدة. كما أن السيطرة على مجلس الشيوخ تحمل أيضا تداعيات مؤسسية مهمة، إذ يمتلك سلطة تأكيد ترشيحات الرئيس إلى مجلس محافظي الاحتياطي الفيدرالي.
التاريخ يشير إلى أن الاحتياطي الفيدرالي يفضل الانتظار، لكن التضخم قد يغير كل شيء
يُظهر التاريخ النقدي الأمريكي أن الاحتياطي الفيدرالي يتجنب عموما تغيير أسعار الفائدة مباشرة قبل الانتخابات. ومع ذلك، فهذه القاعدة ليست مطلقة بأي حال. فقد درست مجموعة CME 27 دورة انتخابية أمريكية بين عامي 1972 و2024. ووجدت أن الاحتياطي الفيدرالي أبقى أسعار الفائدة دون تغيير في 52% من الفترات بين 1 سبتمبر/أيلول ويوم الانتخابات. وعندما يقتصر التحليل على الفترة من 1 أكتوبر/تشرين الأول حتى يوم الانتخابات، ترتفع هذه النسبة إلى 67%.
ويظهر النمط نفسه خلال انتخابات التجديد النصفي. ففي 13 دورة تمت دراستها، أبقى الاحتياطي الفيدرالي أسعار الفائدة دون تغيير 54% من الوقت. وباستثناء عام 1982 الاستثنائي، ترتفع هذه النسبة إلى 62%.
وكانت زيادات أسعار الفائدة السابقة قرب انتخابات التجديد النصفي، ولا سيما في 1978 و2018 و2022، مرتبطة أساسا بالضغوط التضخمية.
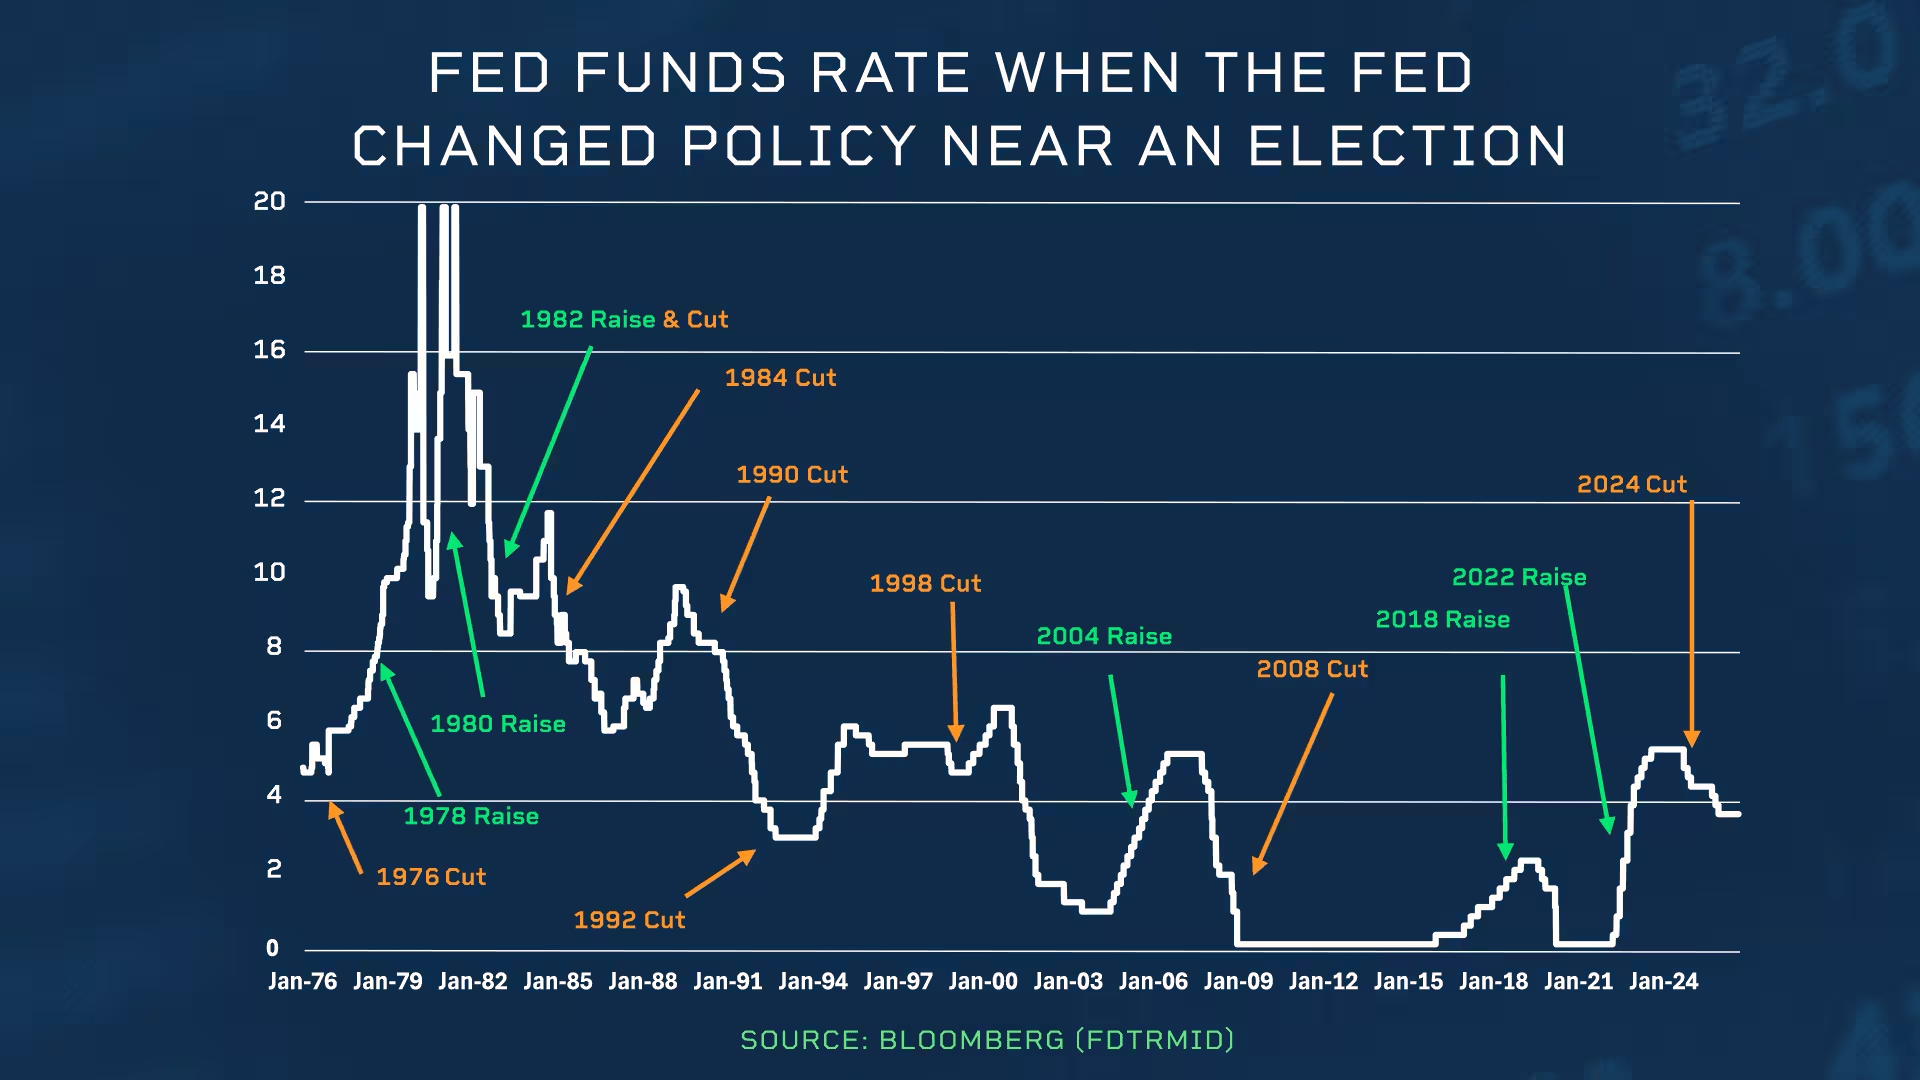
وتشير هذه النتائج إلى أن قرب الانتخابات لا يمنع الاحتياطي الفيدرالي من التحرك عندما تتطلب الظروف الاقتصادية ذلك. وفي البيئة الحالية، فإن التوقف في 28 أكتوبر/تشرين الأول سيكون، بالتالي، متسقا مع الأنماط التاريخية. لكنه لن يشير بالضرورة إلى نهاية دورة التشديد.
ووفقا لأداة CME FedWatch، تمنح الأسواق حاليا احتمالا بنسبة 15% لإبقاء الاحتياطي الفيدرالي أسعار الفائدة دون تغيير في اجتماعه في أكتوبر/تشرين الأول، بينما يقف احتمال رفع الفائدة في ديسمبر/كانون الأول عند نحو 88%.
وبالتالي، فإن السؤال الرئيسي لا يتمثل فقط في نوع السياسة الاقتصادية التي ستظهر بعد 3 نوفمبر/تشرين الثاني، بل أيضا في كيفية إعادة تشكيل نتيجة الانتخابات لتوقعات أسعار الفائدة لعام 2027.
ثلاثة سيناريوهات انتخابية، وثلاثة مسارات محتملة للدولار
قد تؤدي النتائج السياسية المختلفة إلى ردود فعل مختلفة بشكل كبير في أسواق سندات الخزانة والدولار الأمريكي.
1. احتفاظ الجمهوريين بالكونغرس: أسعار فائدة أعلى، ودولار أمريكي أقوى؟
إذا احتفظ الجمهوريون بكلا المجلسين، فسيكون لدى دونالد ترامب حرية أكبر في المضي قدمًا بأولوياته الاقتصادية، ولا سيما فيما يتعلق بالضرائب والدفاع وإلغاء القيود التنظيمية وسياسة التجارة. وقد يعزز هذا السيناريو توقعات النمو والتضخم، مع زيادة المخاوف بشأن العجز الفيدرالي.
تقدّر ING أن عائد سندات الخزانة الأمريكية لأجل 10 سنوات قد يخترق فوق 5.5% ويظل مرتفعًا، بينما قد يقترب العائد لأجل عامين من 5%. وقد يعزز مثل هذا التطور توقعات التشديد النقدي ويدعم الدولار الأمريكي، على الأقل في البداية.
ومع ذلك، فإن ارتفاع العوائد المدفوع بتدهور المالية العامة قد يصبح تدريجيًا عاملًا سلبيًا للعملة.
2. فوز الديمقراطيين بمجلس النواب: الجمود السياسي يعيد تشكيل توقعات أسعار الفائدة
إن سيطرة الديمقراطيين على مجلس النواب إلى جانب مجلس شيوخ جمهوري ستحد من قدرة الإدارة على تمرير إجراءات مالية جديدة طموحة. وقد يؤدي هذا الجمود إلى تقليص التوقعات بشأن المزيد من الإنفاق الحكومي وتخفيف آفاق النمو، مما يقلل بالتالي الحاجة إلى مزيد من رفع أسعار الفائدة.
وبحسب ING، قد تتراجع عوائد سندات الخزانة قصيرة الأجل تدريجيًا، بينما ستظل عوائد السندات لأجل 10 سنوات ضمن نطاق 5.25%-5.5%. وقد يشهد الدولار الأمريكي رد فعل محدودًا نسبيًا، إذ يوازن المستثمرون بين تراجع توقعات التحفيز المالي ومخاطر تجدد المواجهات السياسية.
كما تتوقع Brown Brothers Harriman أن يظل الأثر المالي متواضعًا خلال السنوات المقبلة، مما قد يشجع على إعادة تسعير هبوطية لتوقعات أسعار الفائدة ويضغط على الدولار الأمريكي.
3. اكتساح الديمقراطيين للكونغرس: إعادة تسعير تميل للتيسير قادمة؟
إن فوز الديمقراطيين في كلا المجلسين سيمثل أهم تحول سياسي. وسيحصل الكونغرس على نفوذ أكبر لمواجهة المبادرات الرئاسية، وتعزيز الرقابة على الإدارة، وتعقيد التعيينات في المناصب الرئيسية، بما في ذلك في الاحتياطي الفيدرالي. وستتقلص مساحة المناورة التشريعية لدونالد ترامب بشكل كبير، رغم أن حق النقض والسلطة التنفيذية سيظلان يحدان من تأثير الديمقراطيين.
قد يتوقع المستثمرون في البداية تراجعًا في توقعات التحفيز المالي، وانخفاضًا في عوائد سندات الخزانة، وتوقعات أقل تشددًا بشأن السياسة النقدية. وتتوقع ING أن يضعف الدولار الأمريكي بشكل طفيف في هذا السيناريو، بينما قد تقترب عوائد سندات الخزانة لأجل 10 سنوات من 5.5% دون أن تخترق هذا المستوى.
ومع ذلك، فإن فوز الديمقراطيين لن يضمن تحسنًا في المالية العامة. وقد تؤدي الخلافات حول الإنفاق الاجتماعي والدفاع والضرائب إلى إطالة أمد التوترات المالية.
3 نوفمبر ليس سوى الاختبار الأول: ديسمبر و2027 يأتيان بعده
قد تمثل انتخابات 3 نوفمبر في نهاية المطاف بداية فترة إعادة تقييم بدلًا من أن تؤدي إلى تغيير فوري في اتجاه السوق. وسيتعين على المستثمرين سريعًا التركيز على عدة مواعيد نهائية رئيسية.
ينتهي تمويل الحكومة الفيدرالية المؤقت في 11 ديسمبر، مما يفتح الباب أمام مفاوضات جديدة وصعبة بشأن الميزانية. ثم سيصدر الاحتياطي الفيدرالي قراره الأخير بشأن السياسة النقدية لهذا العام، مع توقع واسع لرفع أسعار الفائدة بمقدار 25 نقطة أساس. وسيتولى الكونغرس الجديد مهامه في 3 يناير 2027، قبل أن يواجه الجولة التالية من المفاوضات بشأن سقف الدين الفيدرالي.
ستساعد هذه الأحداث في تحديد ما إذا كانت الانتخابات ستؤدي فعلًا إلى تغيير ملموس في الآفاق الاقتصادية والنقدية. وسيكون السيناريو الأكثر دعمًا للدولار الأمريكي على المدى القصير هو اقتصاد مرن، وتضخم مستمر، واحتياطي فيدرالي يحافظ على موقف نقدي تقييدي.
وعلى العكس، فإن تباطؤ النمو، أو تراجع توقعات رفع الفائدة، أو تصاعد المخاوف بشأن استدامة الدين قد يضعف العملة الأمريكية.
وعليه، فإن الخلاصة أكثر تعقيدًا من افتراض أن فوز الجمهوريين سيعزز الدولار الأمريكي تلقائيًا أو أن فوز الديمقراطيين سيضعفه بالضرورة.
سيحدد 3 نوفمبر من يسيطر على الكونغرس، لكن العواقب المالية وتوقعات أسعار الفائدة وردود فعل مستثمري السندات ستحدد في نهاية المطاف مسار الدولار الأمريكي في 2027.
تم تصحيح القصة في 21 أكتوبر عند الساعة 14:00 بتوقيت جرينتش لتوضيح العنوان.)
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: الجنيه الاسترليني يواجه صعوبة من أجل الاستفادة من بيانات التضخم المرتفعة
تظل الأسواق المالية هادئة نسبياً في منتصف الأسبوع في ظل غياب إصدارات بيانات الاقتصاد الكلي الرئيسية. على الرغم من أن الجنيه الاسترليني يُظهر بعض التقلبات عقب صدور بيانات التضخم، فإنه يواجه صعوبة من أجل تسجيل حركة حاسمة في أي من الاتجاهين في مقابل نظرائه.
توقعات سعر خام غرب تكساس الوسيط WTI: استمرار سيطرة الثيران فوق منطقة الدعم 95.00 دولار في ظل التوترات في الشرق الأوسط
يستعيد خام غرب تكساس الوسيط WTI الزخم الإيجابي بعد تقلبات الأسعار الحادة في الاتجاهين خلال اليوم السابق. حالة عدم اليقين في الشرق الأوسط تُبقي علاوة المخاطر الجيوسياسية قائمة وتقدم دعماً لأسعار الخام. الإعدادات الفنية تستدعي الحذر قبل وضع رهانات صعودية جديدة على السلعة.

توقعات سعر الذهب: زوج الذهب/الدولار XAU/USD يواصل سلسلة خسائره مع صمود عوائد سندات الخزانة الأمريكية
ينخفض الذهب بشكل أكبر إلى محيط منطقة 4115 دولار مع ارتداد عوائد سندات الخزانة الأمريكية. أسعار النفط المرتفعة بسبب مخاطر إمدادات الطاقة تقدم دعمًا لعوائد سندات الخزانة الأمريكية. المحفز التالي لعوائد سندات الخزانة الأمريكية سوف يكون تقارير أرباح الربع الثالث من شركات الحوسبة السحابية الأمريكية العملاقة.
البيتكوين تترقب اختراقًا فوق 85000 دولار مع عودة الطلب المؤسسي
يتحرك البيتكوين صعودًا فوق 83000 دولار، مواصلًا انتعاشه من المتوسط المتحرك الأسي لـ50 يومًا بالقرب من 80786 دولار. سجلت صناديق البيتكوين الفورية المدرجة في الولايات المتحدة تدفقات صافية داخلة تجاوزت 23 مليون دولار يوم الثلاثاء، بعد 526 مليون دولار يوم الاثنين، مما يشير إلى عودة الطلب المؤسسي.
الفوركس اليوم: الجنيه الاسترليني يواجه صعوبة من أجل الاستفادة من بيانات التضخم المرتفعة
تظل الأسواق المالية هادئة نسبياً في منتصف الأسبوع في ظل غياب إصدارات بيانات الاقتصاد الكلي الرئيسية. على الرغم من أن الجنيه الاسترليني يُظهر بعض التقلبات عقب صدور بيانات التضخم، فإنه يواجه صعوبة من أجل تسجيل حركة حاسمة في أي من الاتجاهين في مقابل نظرائه.