تقترب الصين من موعد نهائي استراتيجي كبير في مواجهتها التجارية مع الولايات المتحدة (US). ففي 10 نوفمبر/تشرين الثاني، من المقرر أن تنتهي صلاحية تعليق القيود الإضافية على صادرات المعادن الأرضية النادرة التي أعلنتها بكين في أكتوبر/تشرين الأول 2025. وما لم تقرر السلطات الصينية خلاف ذلك، فقد تدخل هذه الإجراءات حيز التنفيذ، مما سيؤدي إلى تشديد كبير في سيطرة بكين على المواد الأساسية لصناعات السيارات والتكنولوجيا والطاقة والدفاع.
ويأتي هذا الموعد النهائي في ظل خلفية دبلوماسية خاصة. فقد مددت واشنطن وبكين هدنة التجارة حتى 10 يناير/كانون الثاني 2027، بعد محادثات بين الرئيس الأمريكي دونالد ترامب والرئيس الصيني شي جين بينغ. ومع ذلك، فإن التمديد الذي أعلنته وزارة التجارة الصينية (MOFCOM) في 28 سبتمبر/أيلول لا يذكر صراحة قيود المعادن الأرضية النادرة.
ويخلق هذا التمييز حالة من عدم اليقين الكبير: فتهدئة التوترات التجارية بين أكبر اقتصادين في العالم لا تضمن تلقائيا بقاء تعليق ضوابط التصدير الإضافية ساريا. وبالنسبة لبكين، فإن القرار يتجاوز بكثير صادرات المعادن. فهو يتعلق بقدرة الصين على الحفاظ على ميزة صناعية استراتيجية، وتأمين تنازلات من واشنطن، وإبطاء تطوير سلاسل توريد منافسة.
10 نوفمبر/تشرين الثاني: الموعد النهائي الذي قد يعيد تشكيل تجارة المعادن الأرضية النادرة العالمية
تمثل القيود التي أُعلنت في 9 أكتوبر/تشرين الأول 2025 توسعا كبيرا في إطار ضوابط التصدير الصينية. وهي تشمل خمسة عناصر إضافية من المعادن الأرضية النادرة، بما في ذلك الإربيوم والهولميوم واليوروبيوم، فضلا عن بعض المعدات والتقنيات اللازمة لمعالجتها. غير أن أكثر سماتها حساسية هو امتدادها خارج الحدود الإقليمية.
ونص الإعلان رقم 61 على أن بعض المنتجات المصنعة خارج الصين، ولكن التي تحتوي على ما لا يقل عن 0.1٪ من حيث القيمة من مواد أرضية نادرة ذات منشأ صيني، قد تتطلب تفويضا من بكين. ويشمل هذا الإطار بشكل ملحوظ بعض المواد المغناطيسية والمكونات والمنتجات التي تستخدم تقنيات صينية محددة.
وعمليا، قد تضطر شركة أوروبية أو أمريكية، بالتالي، إلى الامتثال للوائح الصينية في بعض المعاملات المنفذة بين دول ثالثة. ومن حيث المبدأ، يشبه هذا البند القيود الأمريكية التي تسمح لواشنطن بالتحكم في بعض صادرات أشباه الموصلات المصنعة في الخارج باستخدام تقنيات أمريكية.
وبذلك ستكتسب الصين أداة مماثلة، تُطبق على المواد الاستراتيجية التي يعتمد عليها منافسوها. ومع ذلك، فإن 10 نوفمبر/تشرين الثاني لا يعني فرض حظر عالمي تلقائي. فإذا انتهى التعليق دون تمديد، فستواجه الشركات المتأثرة متطلبات ترخيص أوسع بدلا من حظر شامل على جميع الصادرات.
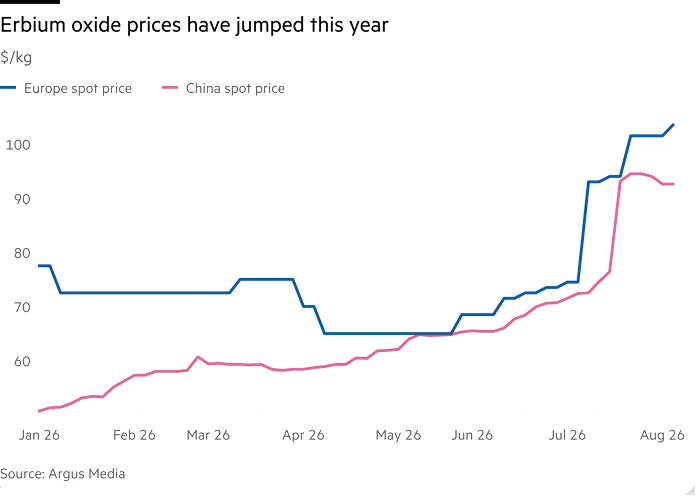
ومع ذلك، فإن حالة عدم اليقين المحيطة بالموعد النهائي تكفي بالفعل للتأثير في قرارات الشراء. وفي مقال نشرته صحيفة فايننشال تايمز، حذرت ميف فلاهيرتي، مديرة تسعير المعادن الأرضية النادرة في Argus Media، قائلة: "يعتقد المشاركون في السوق داخل الصين وخارجها أن ضوابط التصدير قد يعاد فرضها على الإربيوم، مما سيقطع إمدادات الإربيوم عن بقية العالم."
ووفقا للأرقام التي أوردتها الصحيفة المالية في أغسطس/آب، ارتفعت أسعار الإربيوم الأوروبية بنسبة 50٪ منذ أوائل يونيو/حزيران، مما يوضح عمليات الشراء الاحترازية من جانب المصنعين قبيل الموعد النهائي في نوفمبر/تشرين الثاني.
قيود الصين لم تختفِ فعليا أبدا
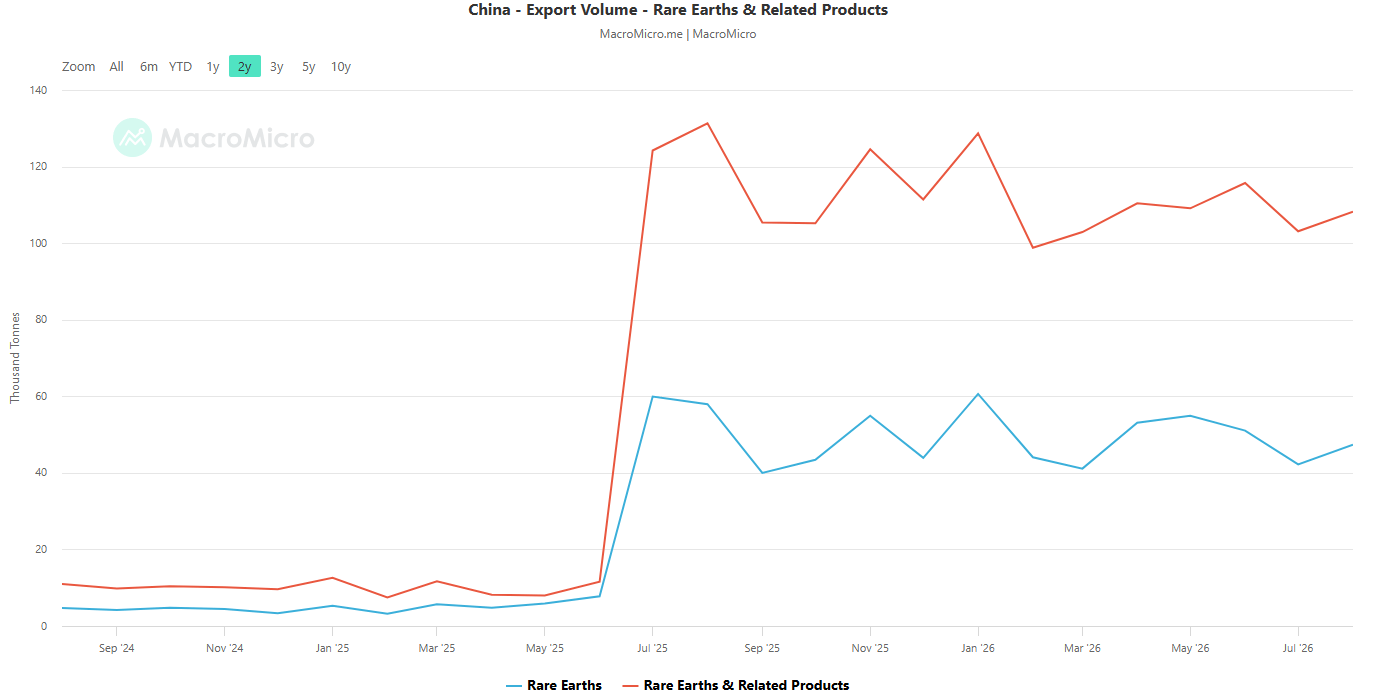
إن هدنة التجارة في نوفمبر/تشرين الثاني 2025 لا تعني أن بكين تخلت عن سيطرتها على الصادرات الاستراتيجية. فالقيود التي فُرضت في أبريل/نيسان 2025 لا تزال سارية بالكامل. وهي تتطلب تراخيص تصدير لسبعة عناصر أرضية نادرة متوسطة وثقيلة، بما في ذلك الديسبروسيوم والتيربيوم والساماريوم والإيتريوم، فضلا عن عدة منتجات مشتقة. وتؤدي هذه العناصر دورا أساسيا في تصنيع المغناطيسات الدائمة عالية الأداء المستخدمة في السيارات الكهربائية وتوربينات الرياح والروبوتات الصناعية والمعدات العسكرية.
ووفقا لبيانات الجمارك الصينية التي نقلها موقع Tech Times، لا تزال صادرات الديسبروسيوم والتيربيوم والإيتريوم أقل بنحو 50٪ من المستويات المسجلة قبل فرض القيود. ويظهر استمرار تطبيق هذه الإجراءات أن تعليق قيود أكتوبر/تشرين الأول لا يعيد التجارة غير المقيدة بالكامل.
وفي تحليل نشرته Mining Technology، تقول EBC Financial Group إن البيانات المتاحة "لا تشير إلى الجاهزية"، في إشارة إلى قدرة سلاسل التوريد العالمية على العمل بمعزل عن الصين.
كما تواصل بكين استخدام قيود مستهدفة ضد بعض الشركات الأجنبية. ففي يونيو/حزيران، وضعت السلطات الصينية شركتي MP Materials وUSA Rare Earth على قائمة ضوابط التصدير للاستخدام المزدوج. وفي يوليو/تموز، واجهت أربع عشرة جهة أوروبية إجراءات مماثلة وسط توترات دبلوماسية مرتبطة بالعقوبات الأوروبية على روسيا.
وتندرج هذه القرارات ضمن أطر منفصلة عن القيود المعلقة في أكتوبر/تشرين الأول 2025. ومع ذلك، فإنها تظهر أن الصين تحتفظ بعدة أدوات لممارسة ضغط انتقائي دون وقف جميع صادراتها.
لماذا لا تكمن أقوى أسلحة بكين في التعدين
لا تستند هيمنة الصين إلى استخراج المعادن بقدر ما تستند إلى المعالجة الصناعية. ووفقا لتقديرات GlobalData، بلغ الإنتاج العالمي للمعادن الأرضية النادرة نحو 390 ألف طن من مكافئ أكسيد المعادن الأرضية النادرة في 2025، بما في ذلك 270 ألف طن أنتجت في الصين، وهو ما يمثل 69٪ من الإجمالي. وتمثل الولايات المتحدة 13٪ من الإنتاج العالمي للمناجم، بينما تمثل أستراليا 7٪.
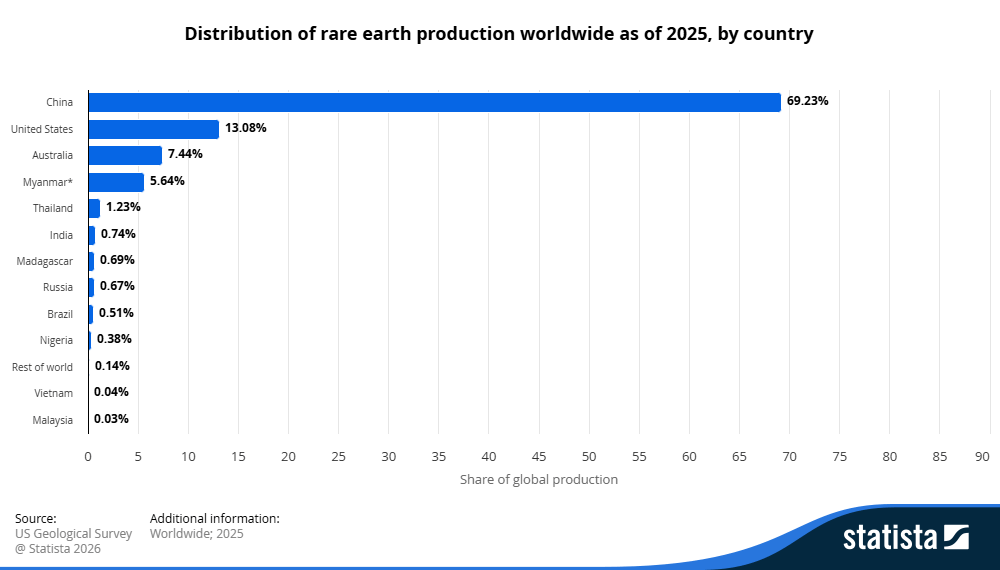
ومع ذلك، فإن هذه الأرقام تكشف جزءا فقط من الخلل. فالصين تمثل ما يصل إلى 90٪ من معالجة المعادن الأرضية النادرة عالميا، وفقا لـ GlobalData، وهيمنتها أكبر حتى في بعض قطاعات تصنيع المغناطيسات الدائمة.
وتتطلب العملية عدة مراحل صناعية معقدة بين استخراج الخام وإنتاج مغناطيس مناسب لمحرك كهربائي. وتحتاج هذه العمليات إلى منشآت متخصصة وخبرة تقنية وعدة سنوات من التطوير الصناعي. ويسمح تركيز هذه القدرات لبكين بالتأثير ليس فقط في أحجام الإمدادات المتاحة، بل أيضا في السرعة التي يمكن بها لمنافسيها تطوير بدائل.
وتقدر وكالة الطاقة الدولية أن التنفيذ الكامل لإطار ضوابط التصدير الصيني قد يعرض ما يصل إلى 6.5 تريليون دولار من الإنتاج الصناعي السنوي خارج الصين لاضطرابات محتملة. ويمثل هذا الرقم قيمة النشاط الاقتصادي المعرض للمخاطر، وليس توقعا لخسائر فعلية.
وبالنسبة لصانعي السيارات ومصنعي أشباه الموصلات وشركات الدفاع، فإن الخطر الرئيسي يتجاوز ارتفاع الأسعار. فهو يشمل أيضا احتمالات تأخر التسليم، وتوقف الإنتاج، وصعوبات في تحديد موردين بديلين.
ما الذي تقرره بكين فعليا: ثلاثة سيناريوهات لـ 10 نوفمبر/تشرين الثاني
تظهر ثلاثة سيناريوهات رئيسية قبل الموعد النهائي، كما أبرزت EBC Financial Group في تحليلها الذي نقلته Mining Technology.
السيناريو 1: تمديد التعليق والحفاظ على الهدنة التجارية
يمكن للصين أن تمدد تعليق القيود الإضافية، ربما حتى 10 يناير/كانون الثاني 2027، ليتماشى ذلك مع الجدول الزمني لهدنتها التجارية مع واشنطن. وسيحافظ هذا الخيار على الاستقرار النسبي للتجارة ويتجنب تصعيدًا آخر قد يضر أيضًا بالشركات الصينية.
لن يعني التمديد اختفاء التوترات الهيكلية. بل سيسمح للبلدين بمواصلة المفاوضات مع الحفاظ على استراتيجياتهما الخاصة لتقليل الاعتماد.
السيناريو 2: إعادة فرض ضوابط انتقائية وتعظيم النفوذ
يمكن لبكين أيضًا إعادة تفعيل بعض القيود مع الحفاظ على الصادرات المخصصة للتطبيقات المدنية الأقل حساسية. وسيتيح هذا النهج للصين استهداف شركات أو تقنيات أو مستخدمين نهائيين محددين، لا سيما في قطاعات الدفاع والفضاء والتكنولوجيا المتقدمة.
وسيوفر ذلك ميزة استراتيجية كبيرة تتمثل في الحفاظ على عائدات التصدير مع إبقاء الضغط على أكثر الصناعات الأجنبية حساسية.
يمكن للصين أيضًا أن تعطي الأولوية للقيود على معدات المعالجة والتقنيات بدلًا من المعادن نفسها. ويمكن لبكين أن تواصل بيع المواد للمصنعين الأجانب مع الحد من قدرتهم على تطوير سلاسل إنتاج مستقلة.
وبالتالي، فإن نظام الترخيص الانتقائي سيمنح سيطرة دائمة دون أن يؤدي بالضرورة إلى اضطراب تجاري واسع النطاق.
السيناريو 3: إعادة فرض قيود أكتوبر 2025 بالكامل
أما السيناريو الأكثر تصادمية فسيتمثل في إعادة فرض الإجراءات التي أُعلنت في أكتوبر/تشرين الأول 2025 بالكامل، بما في ذلك أحكامها خارج الحدود الإقليمية. ومن شأن مثل هذا القرار أن يزيد بشكل كبير الالتزامات التنظيمية على الشركات الدولية التي تستخدم مواد ذات منشأ صيني أو بعض التقنيات الصينية.
وقد يؤدي أيضًا إلى تسريع عمليات الشراء الاحترازية، ودعم أسعار العناصر الأرضية النادرة المتأثرة، وزيادة العلاوات المدفوعة للمواد التي يتم الحصول عليها عبر سلاسل توريد مستقلة عن الصين.
ومع ذلك، ستتحمل بكين تكلفة مقابل هذه الاستراتيجية. فالقيود المفرطة العدوانية قد تسرع الاستثمارات الغربية في القدرات المنافسة، مع تشجيع الإحلال التكنولوجي وإعادة التدوير. ولذلك، يتعين على الحكومة الصينية أن توازن بين الفوائد الفورية لضغط التجارة والحفاظ على نفوذها الصناعي على المدى الطويل.
الولايات المتحدة تستثمر مليارات الدولارات، لكن الوقت ينفد
تحاول واشنطن تقليل اعتمادها على الصين من خلال تقديم دعم مالي للشركات القادرة على بناء سلسلة توريد محلية. وتوسع MP Materials عمليات الفصل وتصنيع المغناطيس في الولايات المتحدة، بدعم من وزارة الدفاع الأمريكية. ومن المتوقع أن يساعد مشروعها الصناعي 10X في تكساس على رفع إجمالي قدرتها الإنتاجية من المغناطيس إلى نحو 10000 طن سنويًا، على أن تبدأ العمليات في 2028. كما تعمل USA Rare Earth على تطوير قدراتها التصنيعية، بينما تعمل Energy Fuels على توسيع منشآتها للمعالجة في يوتا.
وخارج الولايات المتحدة، تُعد Lynas Rare Earths واحدة من أبرز المنتجين البديلين، وهي تدير منشآت فصل في ماليزيا. كما تسعى عدة مشاريع أوروبية إلى تطوير قدرات التكرير وإنتاج المغناطيس.
ومع ذلك، فإن الاستثمار وحده لا يكفي للقضاء على هذه الاعتمادات بسرعة. ويشير معهد الاتحاد الأوروبي للدراسات الأمنية إلى أن "حتى حملات التنويع الأمريكية واليابانية الموجهة من الدولة، رغم إثارتها للإعجاب، ليست على المسار الصحيح لحل الاعتمادات على المواد الحرجة قبل 2035."
وتتمثل التحديات بشكل ملحوظ في إتقان العمليات الصناعية، وضمان توفر المهندسين المتخصصين، وتأمين اعتماد المواد الجديدة من قبل المصنعين. وتوضح توقعات Bloomberg Intelligence هذه الصعوبة. فعلى الرغم من توقع زيادة إنتاج النيوديميوم-براسيوديميوم خارج الصين بمقدار 4.4 مرة بين 2024 و2030، لا يزال مزود الأبحاث يتوقع عجزًا عالميًا بنسبة 36٪ بحلول 2030، في ظل نمو سنوي في الطلب بنحو 7٪.
ويضيف موعد تنظيمي أمريكي إضافي مزيدًا من التعقيد إلى هذه القيود الصناعية. فمن المقرر أن تدخل قيود إضافية على منشأ مواد العناصر الأرضية النادرة المستخدمة في بعض المغناطيسات الموردة بموجب العقود العسكرية الأمريكية حيز التنفيذ اعتبارًا من 1 يناير/كانون الثاني 2027.
وبالتالي، يواجه المصنعون الأمريكيون جدولين زمنيين منفصلين: احتمال تشديد ضوابط التصدير الصينية في نوفمبر/تشرين الثاني، ومتطلبات محلية أكثر صرامة بشأن مصادر التوريد في يناير/كانون الثاني.
السؤال الحقيقي هو إلى متى يمكن للصين الحفاظ على ميزتها
يمثل موعد 10 نوفمبر/تشرين الثاني، قبل كل شيء، اختبارًا للاستراتيجية الاقتصادية الصينية. فبكين تتمتع حاليًا بميزة كبيرة، بُنيت على مدى عدة عقود من الاستثمار في التكرير والمعادن وتصنيع المغناطيس.
ومع ذلك، فإن هذه الميزة ليست بالضرورة دائمة. فكل قيود جديدة تشجع الولايات المتحدة وأوروبا وشركاءهما على تمويل قدرات بديلة، حتى عندما تظل هذه البدائل أكثر تكلفة.
وسيتيح تمديد التعليق للصين الحفاظ على موقعها التجاري دون التخلي عن آليات السيطرة لديها. أما إعادة تفعيل القيود بشكل انتقائي فستعزز قدرتها على ممارسة ضغط موجه. في حين أن إعادة فرض الإجراءات بالكامل ستوفر نفوذًا أكبر على المدى القصير، لكنها قد تسرع التنويع الدولي.
وبالنسبة للأسواق، فإن السؤال يتجاوز قرار 10 نوفمبر/تشرين الثاني نفسه. فالمسألة الحقيقية هي ما إذا كانت بكين ستختار تعظيم قوتها التفاوضية الفورية أم الحفاظ على اعتماد شركائها التجاريين الصناعي لأطول فترة ممكنة.
وأيًا كان قرارها، فإن تركيز قدرات المعالجة يعني أن الصين تحتفظ بنفوذ كبير على سلاسل التوريد العالمية. وقد يغير 10 نوفمبر/تشرين الثاني قواعد تجارة العناصر الأرضية النادرة. لكنه، بمفرده، لن يغير التوازن الصناعي الذي يمنح بكين قوتها.
آخر التحليلات
اختيارات المحررين

الفوركس اليوم: انخفاض الدولار الأمريكي قبل صدور بيانات تضخم مؤشر أسعار المستهلك CPI الأمريكي
ينتظر المتداولون صدور بيانات تضخم مؤشر أسعار المستهلك CPI الأمريكي لشهر سبتمبر/أيلول يوم الأربعاء من أجل الحصول على إشارات جديدة بشأن مسار معدلات الفائدة لدى البنك الاحتياطي الفيدرالي Fed. يوم الخميس، سوف يكون مؤشر أسعار المنتجين PPI وبيانات مبيعات التجزئة في الولايات المتحدة في دائرة الضوء.
توقعات سعر خام غرب تكساس الوسيط WTI: ينخفض من أعلى مستوياته خلال أسبوعين؛ ويتداول فيما دون 94.00 دولار في ظل إعدادات صعودية
يواجه خام غرب تكساس الوسيط WTI صعوبة من اجل الاستفادة من ارتفاع جلسة التداول الآسيوية الطفيف إلى أعلى مستوياته خلال أكثر من أسبوعين. الانخفاض يبدو محدوداً مع تعارض تصاعد التوترات في الشرق الأوسط مع تخفيف المخاوف بشأن الإمدادات. تشير الإعدادات الفنية الصعودية إلى أن المسار الأقل مقاومة في زوج العملات لا يزال نحو الاتجاه الصاعد.
توقعات سعر الذهب: زوج الذهب/الدولار XAU/USD يتطلع إلى استهداف منطقة 4100 دولار وبيانات تضخم مؤشر أسعار المستهلك CPI الأمريكي في ظل المخاطر الجيوسياسية
ينخفض الذهب لليوم الثالث على التوالي يوم الأربعاء، مع تعثر الارتداد الأخير قبل صدور بيانات التضخم الأمريكية. يوقف الدولار الأمريكي التصحيح مؤقتاً في ظل ارتفاع أسعار النفط واستقرار عوائد سندات الخزانة الأمريكية. مؤشر القوة النسبية RSI اليومي الهبوطي لا يزال يضغط على مشتري الذهب، مع توقع تعرض منطقة 4100 دولار للخطر.
البيتكوين يترقب 85000 دولار؛ الإيثريوم يحافظ على الدعم، والريبل يستقر
يتداول XRP فوق 1.36 دولار مع اكتساب الثيران زخما لمواجهة نطاق عرض حاسم نحو 1.40 دولار. تتعاون Ripple وMeritz Securities لاستكشاف خدمات الحفظ المؤسسي والترميز لأسواق رأس المال في كوريا الجنوبية.
الفوركس اليوم: انخفاض الدولار الأمريكي قبل صدور بيانات تضخم مؤشر أسعار المستهلك CPI الأمريكي
ينتظر المتداولون صدور بيانات تضخم مؤشر أسعار المستهلك CPI الأمريكي لشهر سبتمبر/أيلول يوم الأربعاء من أجل الحصول على إشارات جديدة بشأن مسار معدلات الفائدة لدى البنك الاحتياطي الفيدرالي Fed. يوم الخميس، سوف يكون مؤشر أسعار المنتجين PPI وبيانات مبيعات التجزئة في الولايات المتحدة في دائرة الضوء.