تستعد خمسة من البنوك المركزية الكبرى في العالم للإعلان عن قرارات السياسة النقدية هذا الأسبوع، مع تزايد توقعات المستثمرين بارتفاع أسعار الفائدة مع استمرار الصدمة العالمية في أسعار الطاقة في دفع التضخم فوق المستهدف.
يواجه بنك كندا (BoC)، والاحتياطي الفيدرالي (Fed)، وبنك الاحتياطي النيوزيلندي (RBNZ)، والبنك المركزي الأوروبي (ECB)، وبنك اليابان (BoJ) جميعًا ضغوطًا متزايدة لمنع أسعار النفط المرتفعة من التحول إلى تضخم مستمر.
ومع ذلك، وتحت توقعات السوق المتشددة بشكل متزايد، تشير تطوران إلى أن السياسة النقدية قد تصبح أقل تقييدًا مما يتوقعه المستثمرون حاليًا.
خمسة بنوك مركزية تواجه صدمة النفط نفسها، لكن مع مشاكل تضخم مختلفة
تنشأ أحدث صدمة تضخمية إلى حد كبير من الاضطراب في إمدادات الطاقة العالمية الناجم عن الصراع في الشرق الأوسط، ولا سيما القيود المفروضة على الشحنات عبر مضيق هرمز. وقد دفعت أسعار النفط المرتفعة التضخم الرئيسي إلى الأعلى عبر الاقتصادات الكبرى، مما أعاد المخاوف بشأن فترة مطولة من السياسة النقدية التقييدية.
في منطقة اليورو، بلغ التضخم السنوي، كما يقاس بمؤشر أسعار المستهلك المنسق HICP، نسبة 3.8٪ على أساس سنوي في سبتمبر/أيلول، مع مساهمة الطاقة بنحو 1.71 نقطة مئوية، أو 45٪ من الزيادة الإجمالية. ومع ذلك، ظل التضخم الأساسي أقل بكثير عند 2.5٪. وتقدم كندا تباينًا أكثر حدة. فقد بلغ التضخم الرئيسي لمؤشر أسعار المستهلك (CPI) نسبة 3.1٪ في سبتمبر/أيلول، بينما بلغ التضخم باستثناء البنزين 2.2٪. وظلت مقاييس التضخم الأساسي المفضلة لدى بنك كندا، وهما CPI-trim وCPI-median، دون 2٪.
وتقدم الولايات المتحدة (US) صورة أكثر تعقيدًا. فقد تسارع التضخم الرئيسي إلى 3.7٪ في سبتمبر/أيلول، بينما بلغ مقياس التضخم الأساسي المفضل لدى الاحتياطي الفيدرالي، وهو مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي (PCE)، 3٪ في أغسطس/آب، مما يشير إلى أن ضغوط الأسعار الأساسية تمتد إلى ما هو أبعد من الطاقة.
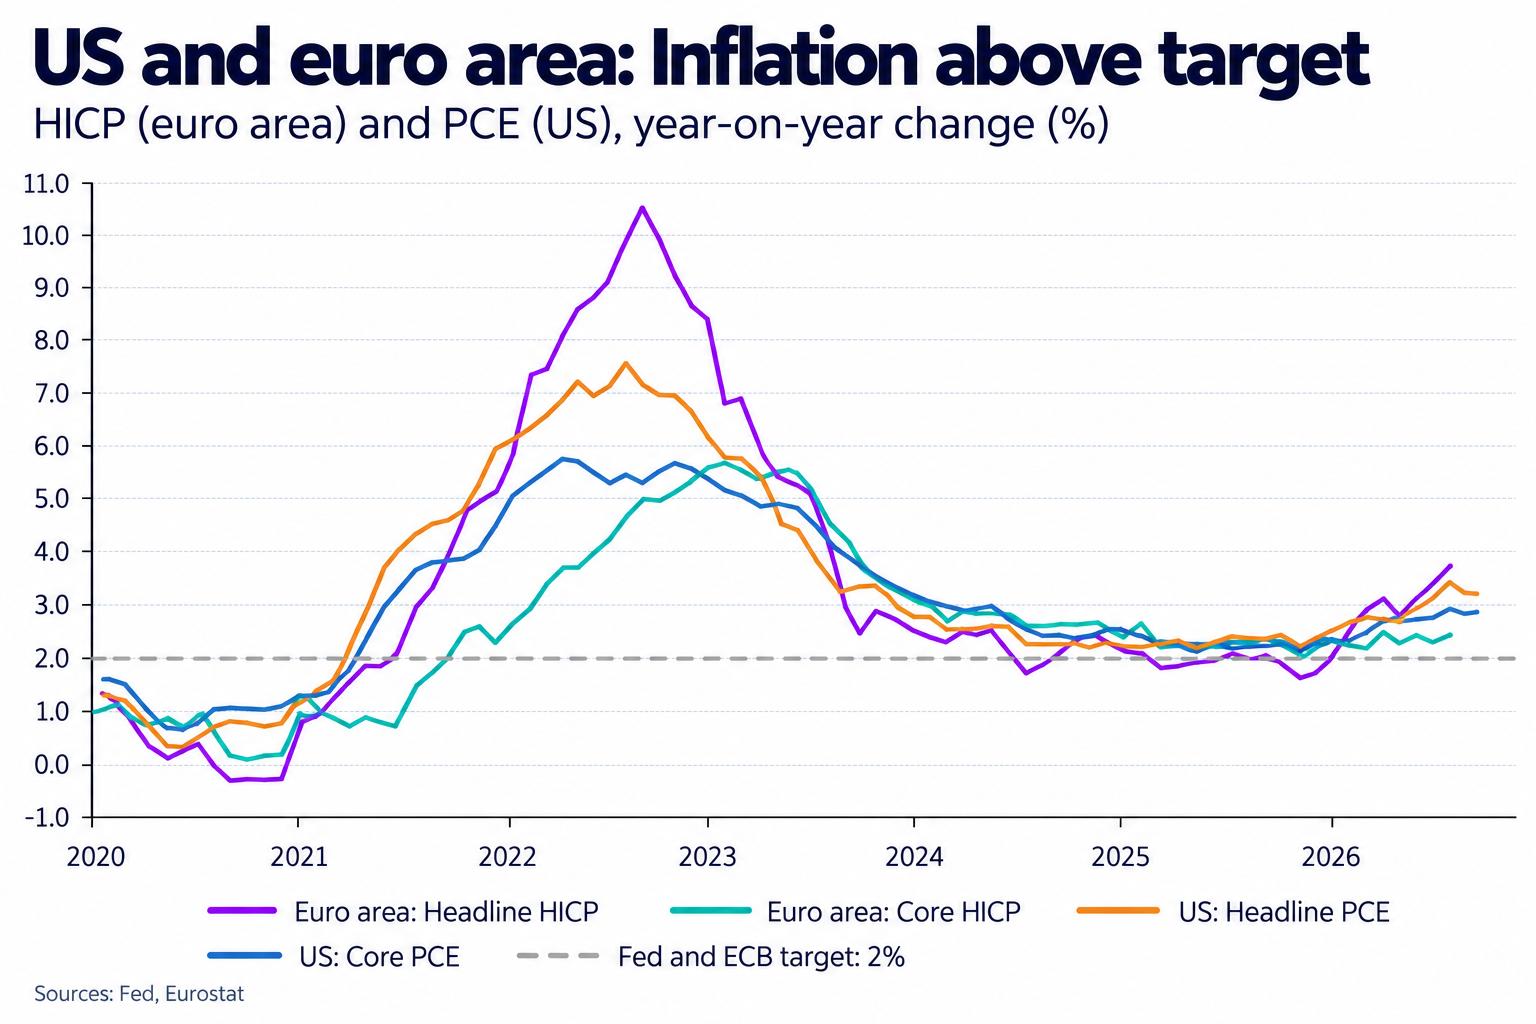
وتكتسب هذه الفروق أهمية لأن أسعار الفائدة المرتفعة لا يمكنها معالجة اضطراب إمدادات الطاقة بشكل مباشر. تعمل السياسة النقدية أساسًا عبر خفض الطلب، من خلال جعل الاقتراض أكثر تكلفة وإبطاء النشاط الاقتصادي. والخطر يكمن في أن تقوم البنوك المركزية بإضعاف النمو الاقتصادي دون داعٍ إذا استجابت بشكل مفرط للتضخم الذي قد يتراجع في نهاية المطاف مع استقرار أسواق الطاقة.
حذر كبير استراتيجيي الاستثمار متعدد الأصول في GAM Investments، جوليان هوارد، من مخاطر استخدام أسعار الفائدة لمواجهة صدمة في إمدادات الطاقة: "إن نوع أسعار الفائدة اللازمة فعليًا لمنع الناس من تعبئة سياراتهم، ومنعهم من السفر جوًا، سيكون مرتفعًا للغاية، مرتفعًا جدًا جدًا — وسيؤدي إلى الركود"، قال ذلك في CNBC.
لماذا قد يؤدي غياب الآثار من الدرجة الثانية إلى تغيير آفاق 2027
تشعر البنوك المركزية بقلق خاص إزاء آثار التضخم من الدرجة الثانية، والتي تحدث عندما تنتقل تكاليف الطاقة المرتفعة إلى زيادات مستمرة في الأجور وتعديلات أوسع في الأسعار عبر الاقتصاد. ومع ذلك، لا تزال الأدلة على هذه الآثار محدودة في عدة اقتصادات كبرى.
في منطقة اليورو، لم يظهر نمو الأجور بعد استجابة كبيرة لصدمة الطاقة الأخيرة، بينما لا تزال توقعات التضخم على المدى الطويل قريبة نسبيًا من هدف البنك المركزي الأوروبي البالغ 2٪. وسلطت مورغان ستانلي الضوء على هذا التمييز في تقييمها للقرار المرتقب للبنك المركزي الأوروبي، وفقًا لـ Dow Jones Newswires: "حتى الآن، لا توجد أدلة على آثار غير مباشرة كبيرة أو حتى آثار من الدرجة الثانية من صدمة الطاقة الثانية على التضخم. وتوفر الزيادة الأخيرة في العوائد طويلة الأجل درجة معينة من التشديد الإضافي."
وتصل رابوبنك إلى نتيجة مماثلة، معتبرة أن البنك المركزي الأوروبي ليس لديه سبب كبير لتسريع دورة التشديد: "لا يوجد سبب مقنع لتسريع وتيرة الزيادات. لا توجد حتى الآن أدلة على أن التضخم أصبح أكثر اتساعًا وترسخًا، رغم أن بعض صناع السياسة سيجادلون بأن البنك المركزي الأوروبي لا يمكنه انتظار أدلة واضحة على آثار الدرجة الثانية، لأنه سيتعين عليه التدخل بقوة أكبر بعد بدء هذه الديناميكيات."
ويصبح هذا التمييز مهمًا بشكل خاص عند النظر إلى آفاق 2027. فوفقًا لتوقعات أكتوبر/تشرين الأول الصادرة عن إدارة معلومات الطاقة الأمريكية (EIA)، قد تنخفض أسعار خام برنت من نحو 105 دولارات للبرميل في الربع الرابع إلى حوالي 74 دولارًا بحلول نهاية 2027.
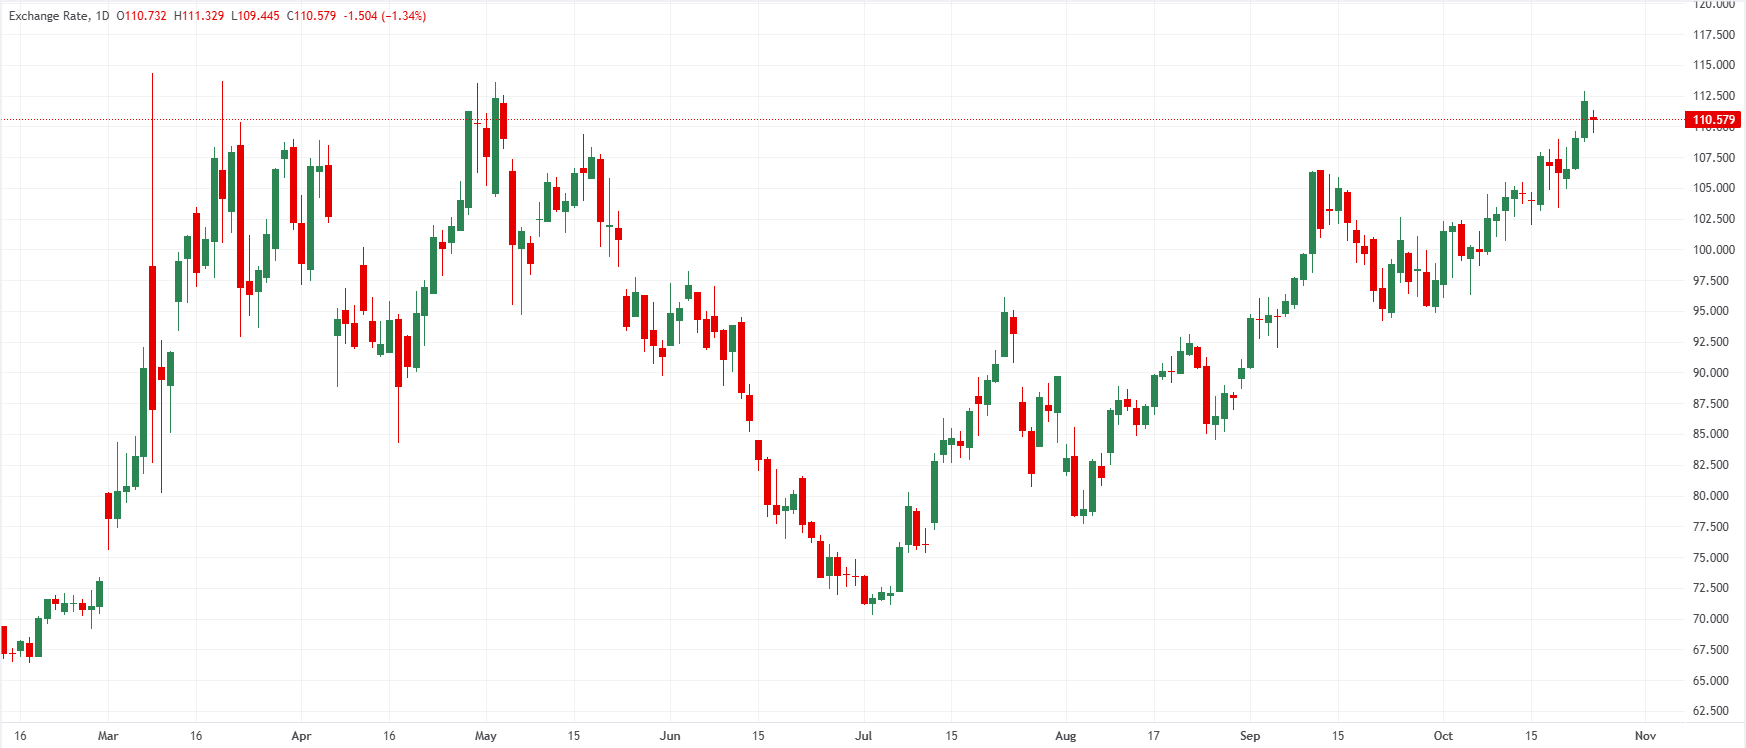
إذا تحقق هذا السيناريو، فقد تنتقل الطاقة من كونها مساهمًا رئيسيًا في التضخم هذا العام إلى ممارسة ضغط هبوطي على التضخم السنوي في 2027. وهذا لا يعني أن أسعار المستهلك ستعود إلى مستوياتها السابقة، بل قد يتباطأ معدل الزيادة السنوية بشكل ملحوظ مع تلاشي صدمة الطاقة الأولية.
وبما أن السياسة النقدية تؤثر في النشاط الاقتصادي والتضخم بتأخر زمني، فإن الزيادات الحادة في أسعار الفائدة الآن قد تضرب بقوة أكبر عندما يكون تضخم الطاقة قد بدأ بالفعل في الاعتدال. وهذا الاحتمال يعزز الحجة الداعية إلى أن تظل البنوك المركزية حذرة بشأن الالتزام بدورات تشديد ممتدة.
قد تكون أسواق السندات قد أنجزت بالفعل جزءًا من عمل البنوك المركزية
تأتي الحجة الثانية لاحتمال صدور مفاجأة تميل نحو التيسير من أسواق السندات الحكومية. فقد ارتفعت عوائد السندات العالمية بشكل ملحوظ في الأشهر الأخيرة مع إعادة المستثمرين تقييم مخاطر التضخم، واحتياجات الاقتراض الحكومي، واحتمال حدوث المزيد من الزيادات في أسعار الفائدة.
ووفقًا لبنك رويال بنك أوف كندا (RBC)، قفزت عوائد السندات الحكومية الفرنسية لأجل 10 سنوات بنحو 120 نقطة أساس خلال ثلاثة أشهر، بينما ارتفعت عوائد سندات الخزانة الأمريكية بنحو 70 نقطة أساس. أما العوائد الكندية فقد ارتفعت بأقل من 50 نقطة أساس خلال الفترة نفسها.
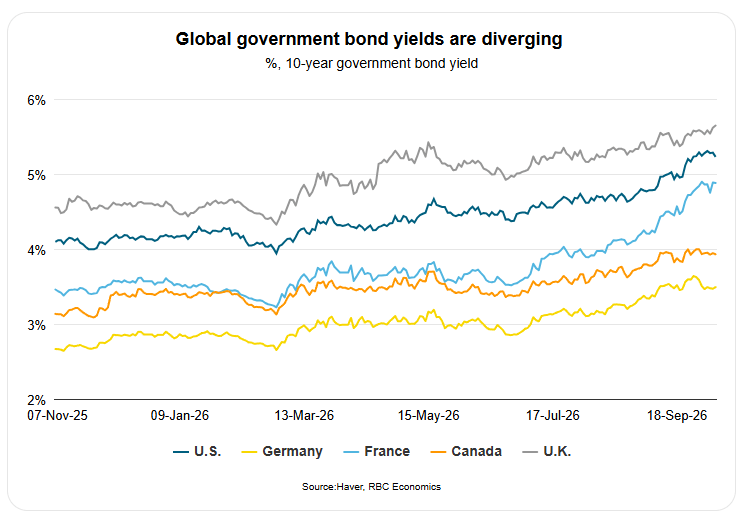
وتكتسب هذه التحركات أهمية لأن تكاليف الاقتراض بالنسبة للأسر والشركات لا تعتمد فقط على أسعار الفائدة التي يحددها البنك المركزي، بل أيضًا على أسعار الفائدة في السوق. ويمكن أن تؤدي العوائد السيادية المرتفعة إلى ارتفاع تكلفة الرهون العقارية والقروض الشركاتية وتمويل الاستثمارات، مما يقلل النشاط الاقتصادي حتى من دون تشديد إضافي في السياسة النقدية.
في أوروبا، تقدر ING أن الزيادة في عوائد السندات الألمانية منذ سبتمبر/أيلول قد أحدثت بالفعل أثرًا اقتصاديًا يعادل رفعًا إضافيًا بمقدار 25 نقطة أساس من جانب البنك المركزي الأوروبي ECB. وفي فرنسا، يقترب الأثر المقدر من 50 نقطة أساس.
ويؤكد كين أورشارد، رئيس الدخل الثابت الدولي في T. Rowe Price، على تداعيات ذلك بالنسبة للسياسة النقدية المقبلة: "ارتفاع عوائد السندات لا يعني بالضرورة أن البنوك المركزية ستقدم على رفع أسعار الفائدة الذي تتوقعه الأسواق حاليًا. وإذا ارتفعت العوائد بما يكفي لتقييد النشاط الاقتصادي، فقد تقلل الحاجة إلى مزيد من التشديد في السياسة."
ما الذي يمكن توقعه من اجتماعات البنوك المركزية الخمسة هذا الأسبوع
قد تبدو القرارات الفورية لا تزال متشددة نسبيًا، حتى لو أصبحت النظرة الأبعد مدى أكثر توازنًا. ويُعد بنك الاحتياطي النيوزيلندي RBNZ من بين الأكثر احتمالًا لرفع أسعار الفائدة هذا الأسبوع. وتتوقع Westpac زيادة بمقدار 25 نقطة أساس إلى 3.00% يوم الأربعاء، مشيرة إلى ارتفاع التضخم على المدى القريب. ومع ذلك، يحذر البنك أيضًا من دورة تشديد مفرطة العدوانية.
ويواجه بنك كندا BoC ضغوطًا متزايدة لرفع أسعار الفائدة إلى 2.50% بعد أن دفعت أحدث أرقام التضخم الكندية إلى ارتفاع حاد في توقعات السوق بشأن رفع الفائدة في أكتوبر/تشرين الأول. وقد عززت بيانات التضخم الأقوى من المتوقع المخاوف من أن ضغوط الأسعار قد تثبت أنها أكثر استدامة، رغم أن مؤشرات الضعف في سوق العمل وارتفاع عوائد السندات قد تشجع صناع السياسة على المضي بحذر.
ومن المتوقع على نطاق واسع أن يحافظ البنك الاحتياطي الفيدرالي Fed على سعره القياسي عند 3.75%-4.00% يوم الأربعاء، بعد الزيادة التي شهدها سبتمبر/أيلول. ومع ذلك، لا تزال التوقعات برفع آخر في ديسمبر/كانون الأول مرتفعة. ومن المتوقع أيضًا أن يبقي البنك المركزي الأوروبي ECB سعر الفائدة على الودائع دون تغيير عند 2.50% يوم الخميس، مع بروز ديسمبر/كانون الأول كفرصة أكثر احتمالًا لزيادة أخرى. وفي الوقت نفسه، من المتوقع أن يبقي بنك اليابان BoJ سعر الفائدة على سياسته عند 1.25% يوم الجمعة، رغم أن المستثمرين يتوقعون مزيدًا من التطبيع مع تعزز ضغوط الأجور والتضخم المحلية.
تمثل اليابان استثناءً مهمًا للسرد الأوسع المرتبط بالتضخم المدفوع بالطاقة، إذ يعكس تشديد سياستها النقدية أيضًا تغيرات هيكلية في التضخم المحلي وديناميكيات الأجور.
قد تأتي المفاجأة الحقيقية من ما ستقوله البنوك المركزية عن 2027
قد لا تأتي أكبر مفاجأة هذا الأسبوع من قرارات أسعار الفائدة نفسها، بل من الطريقة التي تصف بها البنوك المركزية المسار المقبل. فقد قامت الأسواق بالفعل بتعديل توقعاتها لاحتمال حدوث مزيد من التشديد. وبالتالي، فإن رفع سعر الفائدة أو قرار الإبقاء عليها مع الحفاظ على ميل متشدد قد لا يكون كافيًا لدفع توقعات أسعار الفائدة إلى مستويات أعلى بشكل ملحوظ.
بدلًا من ذلك، سيراقب المستثمرون أي إشارات على أن صناع السياسة أصبحوا أكثر قلقًا بشأن الأثر التراكمي لارتفاع أسعار الطاقة، وارتفاع عوائد السندات، وتباطؤ النشاط الاقتصادي.
ولا يزال خطر هذا السيناريو الأكثر ميلًا نحو التيسير كبيرًا. فقد تجبر اضطرابات المعروض النفطي المستمرة، أو تسارع تضخم الخدمات، أو ارتفاع مطالب الأجور، البنوك المركزية على تشديد السياسة بشكل أكثر حدة.
ويملك البنك الاحتياطي الفيدرالي، على وجه الخصوص، مجالًا أقل لتجاهل التضخم، إذ لا تزال ضغوط الأسعار الأساسية مرتفعة حتى بعد استبعاد الطاقة. ومع ذلك، إذا ظل التضخم متركزًا في الطاقة واستمرت الأوضاع المالية في التشديد بشكل مستقل، فقد تبدأ البنوك المركزية بشكل متزايد في التشكيك في الحاجة إلى كامل سلسلة زيادات أسعار الفائدة التي تتوقعها الأسواق حاليًا.
وهذا يخلق احتمال أن يكون الأسبوع متشددًا من حيث قرارات السياسة الفورية، لكنه أقل تشددًا بكثير بالنسبة إلى 2027. وبالنسبة للمستثمرين، فإن التمييز الأساسي هو بين مدى ارتفاع أسعار الفائدة في الأشهر المقبلة، ومدة اعتقاد البنوك المركزية بأنها بحاجة إلى البقاء في وضع تقييدي. وقد يشير الأول إلى مزيد من الزيادات. أما الثاني فقد يقدم أكبر مفاجأة تميل نحو التيسير هذا الأسبوع.
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: تحسن المزاج قليلاً في بداية أسبوع حاسم للبنوك المركزية
في وقت لاحق من الأسبوع، سوف ينصب تركيز جميع الأنظار على اجتماعات السياسة النقدية للبنوك المركزية في الاقتصادات الكبرى، بما في ذلك البنك الاحتياطي النيوزيلندي RBNZ، بنك كندا BoC، البنك الاحتياطي الفيدرالي Fed، البنك المركزي الأوروبي ECB والبنك المركزي الياباني BoJ.
توقعات سعر خام غرب تكساس الوسيط WTI: ينخفض بشكل أكبر فيما دون منطقة 100.50 دولار؛ والاحتمالية الصعودية تبدو قائمة
يفتتح خام غرب تكساس الوسيط WTI الأسبوع الجديد بنبرة أضعف على خلفية آمال بتخفيف حدة الأعمال العدائية في الشرق الأوسط. لا تزال علاوة المخاطر الجيوسياسية قائمة على خلفية المواجهة بين الحوثيين والمملكة العربية السعودية. الإعدادات الفنية الصعودية تدعم احتمالية ظهور عمليات شراء الانخفاضات عند مستويات أدنى.
توقعات سعر الذهب: زوج الذهب/الدولار XAU/USD يحقق مكاسب في بداية أسبوع الإعلان عن السياسة النقدية للبنك الاحتياطي الفيدرالي Fed
يرتفع الذهب إلى محيط منطقة 4010 دولار قبل الإعلان عن السياسة النقدية للبنك الاحتياطي الفيدرالي Fed يوم الأربعاء. من شبه المؤكد أن يحافظ البنك الاحتياطي الفيدرالي Fed على معدلات الفائدة مستقرة ضمن نطاق 3.75٪-4.00٪. خلال هذا الأسبوع، سوف ينصب تركيز المستثمرين أيضًا على بيانات الناتج المحلي الإجمالي GDP الأمريكي.
البيتكوين يتوقف قرب 80000 دولار مع تراجع الرغبة في المخاطرة بسبب التوترات الجيوسياسية
يحوم البيتكوين حول 80500 دولار يوم الاثنين بعد ثلاثة أسابيع متتالية من التصحيح. وتواصل التوترات الجيوسياسية المتصاعدة في الشرق الأوسط دفع أسعار النفط إلى الارتفاع، مما يثير مخاوف التضخم ويضعف شهية المخاطرة.
الفوركس اليوم: تحسن المزاج قليلاً في بداية أسبوع حاسم للبنوك المركزية
في وقت لاحق من الأسبوع، سوف ينصب تركيز جميع الأنظار على اجتماعات السياسة النقدية للبنوك المركزية في الاقتصادات الكبرى، بما في ذلك البنك الاحتياطي النيوزيلندي RBNZ، بنك كندا BoC، البنك الاحتياطي الفيدرالي Fed، البنك المركزي الأوروبي ECB والبنك المركزي الياباني BoJ.