يواجه الاحتياطي الفيدرالي (Fed) تحديًا متجددًا في التضخم بعد أن أظهر تقريران متتاليان أن ضغوط الأسعار تتصاعد عبر الاقتصاد الأمريكي. أكد مؤشر أسعار المستهلك (CPI) لشهر سبتمبر/أيلول تسارع تضخم المستهلك، بينما كشف مؤشر أسعار المنتجين (PPI) عن ارتفاع أشد في تكاليف الأعمال.
وخلف كلا التقريرين يكمن عامل مشترك: أسعار الطاقة. لكن في حين أن البنزين مسؤول عن جزء كبير من الارتفاع الفوري في تضخم المستهلك، فقد يقدم الديزل تحذيرًا أكثر أهمية بشأن ما سيأتي لاحقًا.
وعلى عكس البنزين، الذي يؤثر مباشرة على ميزانيات الأسر، يلعب الديزل دورًا محوريًا في نقل السلع وتشغيل المعدات الزراعية والحفاظ على سلاسل الإمداد. ولذلك، فإن ارتفاع تكلفته يمكن أن ينتشر عبر الاقتصاد لفترة طويلة بعد الصدمة الأولية في الطاقة. وبالنسبة للاحتياطي الفيدرالي، لم يعد السؤال مجرد ما إذا كان التضخم يرتفع. بل ما إذا كانت الزيادة الأخيرة في تكاليف الطاقة ستتحول إلى ضغوط سعرية أوسع وأكثر استدامة.
تقريران للتضخم، وتحذير واحد للاحتياطي الفيدرالي
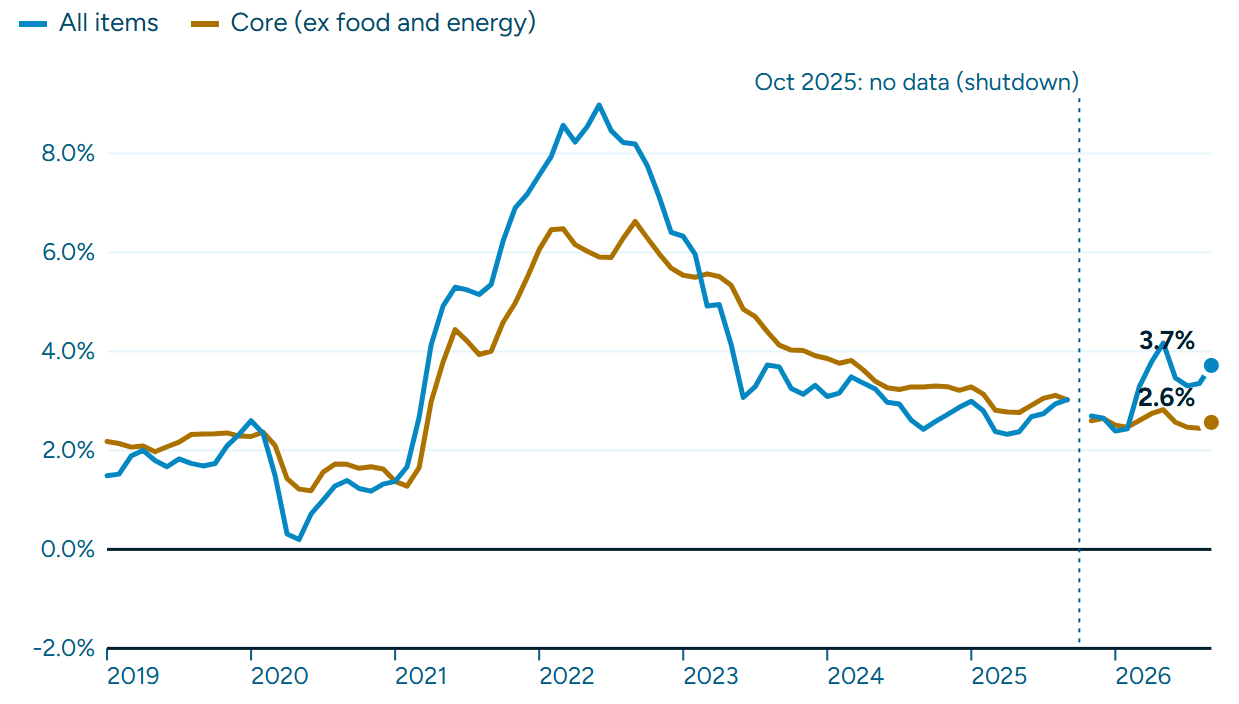
تسارع تضخم المستهلك في الولايات المتحدة إلى 3.7٪ على أساس سنوي في سبتمبر/أيلول، ارتفاعًا من 3.4٪ في أغسطس/آب. وارتفعت الأسعار بنسبة 0.6٪ على أساس شهري، مع ارتفاع أسعار البنزين بنسبة 9.1٪ لتشكل أكثر من نصف الزيادة الإجمالية. كما تعزز التضخم الأساسي، الذي يستثني أسعار المواد الغذائية والطاقة المتقلبة. وارتفع المعدل السنوي إلى 2.6٪ من 2.4٪، بينما بلغ الارتفاع الشهري 0.3٪.
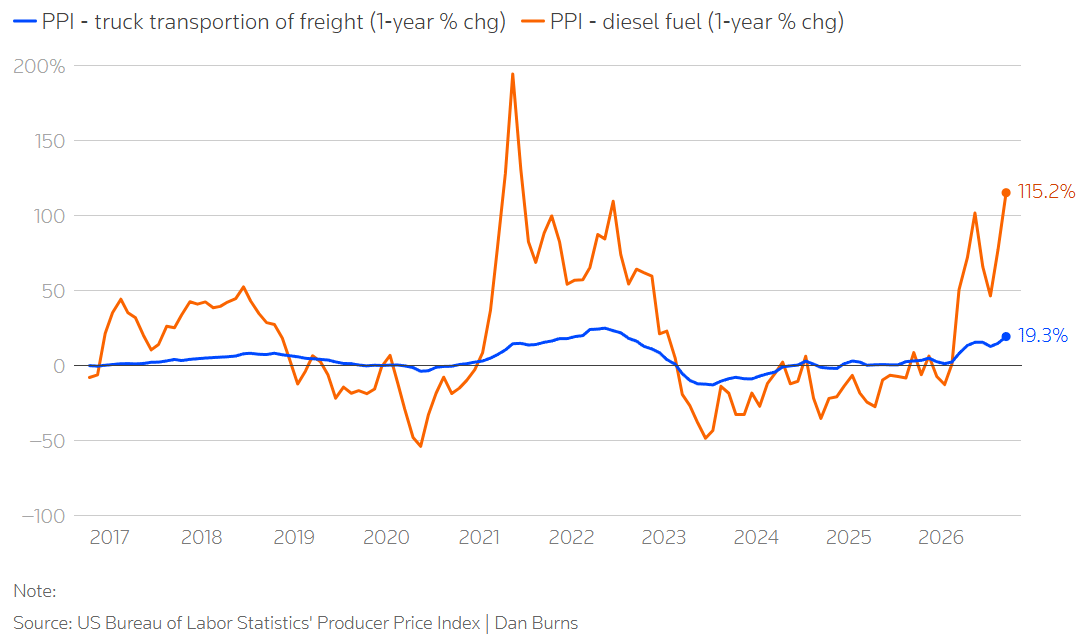
وجاء تقرير تضخم المنتجين بتحذير أقوى. فقد ارتفع مؤشر أسعار المنتجين (PPI) بنسبة 1.3٪ على أساس شهري في سبتمبر/أيلول، ليرفع الزيادة السنوية إلى 6.3٪، وهو أعلى مستوى له منذ 2022. وارتفعت أسعار المنتجين الأساسية بنسبة 0.7٪ خلال الشهر و5٪ مقارنة بالعام السابق. وكانت تكاليف الطاقة هي المحرك الرئيسي. وقفزت أسعار طاقة المنتجين بنسبة 10.8٪ في سبتمبر/أيلول، بما في ذلك ارتفاع شهري بنسبة 21٪ في أسعار الديزل وزيادة بنسبة 20.3٪ في أسعار البنزين. وعلى أساس سنوي، ارتفعت أسعار الديزل بنسبة مذهلة بلغت 115.2٪.
وتشير هذه الأرقام إلى أن الضغوط التضخمية تتراكم في مرحلتي الإنتاج والتوزيع من الاقتصاد، حيث قد تنقل الشركات في نهاية المطاف التكاليف الأعلى إلى المستهلكين.
ويكتسب هذا التمييز أهمية لأن تضخم المنتجين لا ينتقل تلقائيًا إلى تضخم المستهلك. ومع ذلك، فإن الزيادة المستمرة في تكاليف المدخلات ترفع خطر أن تقوم الشركات بتعديل أسعار البيع في الأشهر المقبلة.
لماذا يرسل الديزل إشارة أكثر إثارة للقلق من البنزين
تجذب أسعار البنزين الانتباه لأن المستهلكين يرونها في كل مرة يملؤون فيها سياراتهم. أما الديزل فيعمل بشكل مختلف. فهو يشغل الشاحنات والآلات الزراعية وجزءًا كبيرًا من شبكة الخدمات اللوجستية التي تنقل السلع من المنتجين إلى تجار التجزئة.
وكما تقول أوكسفورد إيكونوميكس: "الديزل هو وقود العمل الشاق للاقتصاد." وهذا يجعل الديزل مؤشرًا مهمًا بشكل خاص على الضغوط التضخمية. فارتفاع أسعار الديزل يزيد تكلفة نقل الغذاء والمواد الصناعية والمنتجات النهائية. كما يؤثر على الإنتاج الزراعي، حيث تعد الآلات والنقل عنصرين أساسيين طوال سلسلة الإمداد.
وتظهر بالفعل علامات هذا الضغط في تكاليف نقل البضائع. فقد أظهر تقرير مؤشر أسعار المنتجين لشهر سبتمبر/أيلول أن أسعار شحن الشاحنات ارتفعت بنسبة 3.8٪ خلال الشهر و19.3٪ مقارنة بالعام السابق.
ولا تظهر هذه الزيادات بالضرورة فورًا في أسعار التجزئة. إذ يمكن أن تؤخر عقود النقل وبدلات الوقود واستراتيجيات التسعير لدى الشركات انتقالها. ومع ذلك، كلما ظلت أسعار الديزل مرتفعة لفترة أطول، أصبح من الأصعب على الشركات استيعاب التكاليف الإضافية.
وكما تشرح أوكسفورد إيكونوميكس، فإن انتقال الأثر يمكن أن يكون "متأخرًا وغير منتظم، لأنه يعتمد على عوامل مثل الضغوط التنافسية والترتيبات التعاقدية وقوة التسعير". وهذا الأثر المتأخر هو بالضبط ما يجعل صدمة الديزل الحالية مهمة للاحتياطي الفيدرالي. وحتى إذا استقرت أسعار الطاقة، فإن التكاليف التي تراكمت بالفعل عبر سلاسل الإمداد قد تستمر في التأثير على التضخم.
الكتاب البيج يؤكد أن التكاليف تنتشر
إن المسح الاقتصادي الإقليمي الخاص بالبنك الاحتياطي الفيدرالي Fed يعزز المخاوف بشأن الأثر الأوسع لارتفاع أسعار الطاقة. ويذكر تقرير بيج بوك لشهر أكتوبر/تشرين الأول أن "ارتفاع أسعار النفط انتشر في جميع تقارير المناطق"، مما يشير إلى أن الصدمة تُشعر بها البلاد بأكملها بدلاً من أن تقتصر على عدد قليل من الصناعات. كما يشير التقرير أيضًا إلى أن: "الشركات أفادت بارتفاع أسعار الديزل وأشارت إلى أن رسوم الوقود الإضافية كانت تمرر التكاليف المتزايدة عبر سلسلة التوريد."
وهذا تمييز مهم. فالزيادة المؤقتة في أسعار النفط يمكن أن تُحدث ارتفاعًا حادًا لكنه قصير الأجل في التضخم العام. ويصبح الخطر أكبر عندما تبدأ الشركات في تمرير التكاليف الأعلى إلى العملاء عبر رسوم النقل وأسعار المنتجات.
وكلما استمرت هذه التعديلات لفترة أطول، زادت احتمالية تأثيرها على التضخم الأساسي. ووفقًا لبيانات من جمعية السيارات الأمريكية (AAA) نقلتها وكالة أسوشيتد برس (AP)، بلغ متوسط أسعار الديزل 6.32 دولار للغالون على مستوى البلاد يوم الخميس، مقارنة بـ 3.66 دولار قبل عام. ويبرز هذا الارتفاع الحاد الضغط المستمر على تكاليف النقل والتوزيع، مما يثير مخاوف من أن نفقات الوقود الأعلى قد تنتقل تدريجيًا إلى أسعار المستهلكين.
إن استمرار هذه الأسعار أهم للتضخم من أي حركة يومية منفردة. وفي الوقت نفسه، فإن الاستثمار القوي في البنية التحتية للذكاء الاصطناعي (AI) وبناء مراكز البيانات يضيف طلبًا على المعدات والمواد والكهرباء، مما يخلق مصدرًا آخر للضغط في أجزاء من الاقتصاد.
هل يستطيع البنك الاحتياطي الفيدرالي Fed حقًا مكافحة التضخم المدفوع بالديزل؟
تكمن معضلة البنك المركزي في أن السياسة النقدية مصممة أساسًا للتأثير على الطلب، لا لزيادة إمدادات النفط أو إعادة فتح طرق الشحن المتعطلة. ويمكن لأسعار الفائدة المرتفعة أن تبطئ الاقتراض والاستثمار والإنفاق الاستهلاكي. لكنها لا تستطيع خفض تكاليف إنتاج الديزل مباشرة أو حل الاضطرابات الجيوسياسية.
ويجعل بنك ING هذا القيد واضحًا: "ستكون لرفع أسعار الفائدة تأثير محدود على هذين المحركين السعريين." كما يؤكد البنك على أهمية التطورات في الشرق الأوسط: "فيما يتعلق بتوقعات التضخم، يعتمد الكثير على ما سيحدث في مضيق هرمز".
ومع ذلك، لا يزال لدى البنك الاحتياطي الفيدرالي Fed أسباب للبقاء قلقًا. فإذا واصلت الشركات تمرير تكاليف الطاقة والنقل الأعلى إلى المستهلكين، فقد ترتفع توقعات التضخم وقد تصبح الضغوط السعرية أكثر ترسخًا. وفي هذا السيناريو، قد يقرر صانعو السياسة أن السياسة النقدية الأكثر تشددًا ضرورية لمنع الصدمة المعروضة الأولية من الانتشار أكثر.
وقد رفع البنك الاحتياطي الفيدرالي Fed سعر الفائدة القياسي بمقدار 25 نقطة أساس في سبتمبر/أيلول، ليصل النطاق المستهدف إلى 3.75%-4.00%. وقد أدت أحدث بيانات التضخم إلى تكثيف المضاربة بشأن زيادة أخرى. وبعد صدور بيانات التضخم، ارتفعت توقعات السوق الضمنية لرفع الفائدة في أكتوبر/تشرين الأول لفترة وجيزة فوق 50%، وفقًا لأداة CME FedWatch، رغم أن التسعير اللاحق يشير إلى احتمال أقل بنحو 15%، بينما تصل فرص رفع أسعار الفائدة في ديسمبر/كانون الأول إلى 76%
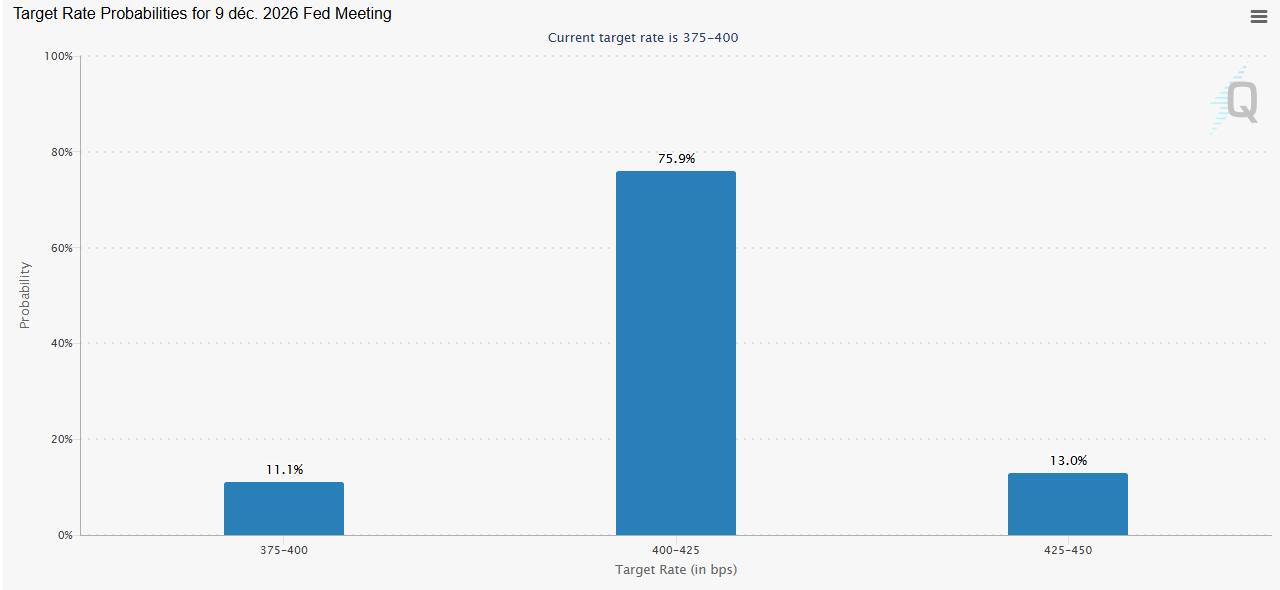
وتبرز هذه التحولات مدى استمرار حالة عدم اليقين بشأن آفاق السياسة النقدية. كما يعبر مسؤولو البنك الاحتياطي الفيدرالي Fed عن وجهات نظر مختلفة. فقد شدد رئيس فرع البنك الاحتياطي الفيدرالي Fed في شيكاغو أوستان جولسبي على مخاطر التضخم، بينما فضلت نائبة رئيس البنك الاحتياطي الفيدرالي Fed للإشراف ميشيل بومان انتظار مزيد من المعلومات، وأشار رئيس فرع البنك الاحتياطي الفيدرالي Fed في نيويورك جون ويليامز إلى أن رفعًا إضافيًا واحدًا للفائدة قد يكون مناسبًا، في حين اقترحت رئيسة فرع البنك الاحتياطي الفيدرالي Fed في دالاس لوري لوجان أن رفعين قد يكونان ضروريين.
ويعكس هذا الخلاف الطبيعة غير المعتادة للبيئة الاقتصادية الحالية. إذ يتعين على البنك الاحتياطي الفيدرالي Fed أن يقرر مدى الحزم الذي ينبغي أن يتعامل به مع التضخم المدفوع جزئيًا بعوامل خارجة عن سيطرته، من دون إضعاف الاقتصاد بشكل غير ضروري وهو بالفعل يظهر علامات ضغط.
الخطوة التالية للبنك الاحتياطي الفيدرالي Fed تعتمد على مدى استمرار الصدمة
سيعقد البنك الاحتياطي الفيدرالي Fed اجتماعه في 27-28 أكتوبر/تشرين الأول وسط خلفية من الإشارات الاقتصادية المتضاربة بشكل غير معتاد. فالتضخم يتسارع، وتكاليف المنتجين ترتفع بشكل حاد، وأسعار الديزل تنتقل إلى نفقات النقل والتوزيع. وفي الوقت نفسه، يظل الإنفاق الأساسي على التجزئة ضعيفًا، والأجور الحقيقية تحت الضغط، وتباطأ خلق الوظائف.
والسؤال الرئيسي هو ما إذا كانت صدمة الطاقة الحالية ستظل متركزة في أسعار الوقود أم ستتطور إلى زيادة أكثر استدامة في تكلفة السلع والخدمات. وإذا ظلت أسعار الديزل مرتفعة، فقد تواصل الشركات تمرير التكاليف الأعلى عبر سلاسل التوريد، مما يبقي التضخم فوق هدف البنك الاحتياطي الفيدرالي Fed حتى بعد تلاشي الارتفاع الأولي في أسعار البنزين.
أما إذا استقرت أسواق الطاقة وبدأت تكاليف النقل في التراجع، فقد يكون الأثر التضخمي مؤقتًا أكثر. وهذا الغموض يترك صانعي السياسة مع هامش محدود للخطأ.
وقد يعزز رفع آخر للفائدة التزام البنك الاحتياطي الفيدرالي Fed باستقرار الأسعار، لكنه لن يفعل الكثير لمعالجة اضطراب العرض الأصلي. أما تثبيت أسعار الفائدة فقد يحمي سوق العمل الذي يزداد هشاشة، لكنه ينطوي على خطر السماح للضغوط التضخمية الأوسع بالترسخ.
وعليه، فإن أحدث تقريري مؤشر أسعار المستهلك (CPI) ومؤشر أسعار المنتجين (PPI) قد قدما أكثر من مجرد قراءتين مزعجتين للتضخم. فقد كشفا عن آلية انتقال يمكن أن تواصل دفع الأسعار إلى الأعلى في الأشهر المقبلة. وبالنسبة للبنك الاحتياطي الفيدرالي Fed، فإن الديزل ليس مجرد سعر طاقة آخر يجب مراقبته. بل هو إنذار مبكر لكيفية تحول صدمة العرض اليوم إلى تضخم استهلاكي غدًا.
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: الدولار الأمريكي يمدد التراجع مع امتناع رئيس البنك الاحتياطي الفيدرالي Fed وارش عن التلميح بشأن مسار معدلات الفائدة
خلال ساعات التداول الأوروبية، سوف ينشر مكتب إحصاءات الاتحاد الأوروبي Eurostat مراجعات لبيانات مؤشر أسعار المستهلك المنسق HICP لشهر سبتمبر/أيلول. في وقت لاحق من اليوم، سوف تقدم الأجندة الاقتصادية الأمريكية أرقام مؤشر أسعار الواردات ومؤشر أسعار الصادرات، إلى جانب بيانات الإنتاج الصناعي لشهر سبتمبر/أيلول.
تذبذب خام غرب تكساس الوسيط WTI حول منطقة 96.00 دولار مع استبعاد ترامب استخدام السلاح النووي في إيران
ينخفض خام غرب تكساس الوسيط WTI بعد تصريحات ترامب بشأن إيران، ولكن المخاوف بشأن الإمدادات في الشرق الأوسط تُبقي خام غرب تكساس الوسيط WTI على مسار تحقيق مكاسب أسبوعية بنسبة 5.5٪. تكاليف ناقلات النفط تسجل مستويات قياسية جديدة بعد أن أغرق مقذوف إيراني سفينة في مضيق هرمز.
4200 دولار: الذهب يعود للأضواء بعد صمت وارش بشأن توقعات معدلات الفائدة
الذهب يتجه للارتفاع نحو منطقة 4200 دولار عقب تصريحات رئيس البنك الاحتياطي الفيدرالي Fed وارش المحايدة. يواجه الدولار الأمريكي ضغوط بيع متجددة مع استبعاد تسعير رفع معدلات الفائدة من جانب البنك الاحتياطي الفيدرالي Fed في أكتوبر/تشرين الأول بشكل كامل تقريبًا. لا يزال مؤشر القوة النسبية RSI اليومي هبوطياً.
البيتكوين يستقر عند 82000 دولار: القوى الخمس التي تضغط على ارتفاع أوكتوبر
ظلت أسواق العملات المشفرة تحت الضغط حتى الآن في أكتوبر، مع تراجع بيتكوين (BTC) إلى ما دون 80000 دولار في وقت سابق من هذا الأسبوع قبل أن يتعافى إلى حوالي 82000 دولار يوم الجمعة، مع إلقاء رياح معاكسة للاقتصاد الكلي وتراجع الطلب بظلالها على السوق.
الفوركس اليوم: الدولار الأمريكي يمدد التراجع مع امتناع رئيس البنك الاحتياطي الفيدرالي Fed وارش عن التلميح بشأن مسار معدلات الفائدة
خلال ساعات التداول الأوروبية، سوف ينشر مكتب إحصاءات الاتحاد الأوروبي Eurostat مراجعات لبيانات مؤشر أسعار المستهلك المنسق HICP لشهر سبتمبر/أيلول. في وقت لاحق من اليوم، سوف تقدم الأجندة الاقتصادية الأمريكية أرقام مؤشر أسعار الواردات ومؤشر أسعار الصادرات، إلى جانب بيانات الإنتاج الصناعي لشهر سبتمبر/أيلول.