
- استعاد الدولار الأمريكي اليد العليا، معكوسًا خسارتين أسبوعيتين.
- ظل التضخم الأمريكي مرتفعًا في سبتمبر/أيلول، وفقًا لمؤشر نفقات الاستهلاك الشخصي PCE.
- قدم الاحتياطي الفيدرالي تثبيتًا متشددًا يوم الأربعاء.
الأسبوع الذي مضى
تمكن الدولار الأمريكي (USD) من استعادة بعض توازنه، منهياً الأسبوع بمكاسب مقبولة بعد التخلي عن بعض الأرض عقب أعلى مستوياته خلال الأسبوعين السابقين.
وبالفعل، قفز مؤشر الدولار الأمريكي (DXY)، في وقت ما خلال الأيام القليلة الماضية، إلى أعلى مستوى له عند منطقة 102.50، قبل أن يفقد بعض الزخم بعد ذلك بفترة وجيزة رغم بقائه محافظًا على نبرته الصعودية الأسبوعية بشكل جيد.
وعلى الرغم من أن بيانات التضخم والناتج المحلي الإجمالي جاءت متوافقة مع توقعات السوق، يبدو أن الدولار الأمريكي قد نفد زخمه في أعقاب التثبيت المتشدد من جانب الاحتياطي الفيدرالي (Fed) يوم الأربعاء. وبالفعل، كان الجميع يعلم أن النبرة ستكون متشددة، لكن غياب أي مفاجأة إضافية بدا أنه غذّى نوعًا من مقولة السوق "اشترِ الإشاعة وبِع الحقيقة".
وكان العاملان الآخران وراء الأداء الإيجابي للدولار الأمريكي هما استمرار حالة عدم اليقين من الشرق الأوسط دون انقطاع، مع عدم وجود حل موثوق واضح في الأفق القريب، ونتيجة لذلك، الارتفاع المتواصل في أسعار برميل النفط الخام، وهو ما يغذي بدوره التضخم المرتفع ويُبقي حلقة الاحتياطي الفيدرالي المتمثلة في "الفائدة المرتفعة لفترة أطول" مستمرة بلا نهاية.
ولا شيء يستحق الذكر من سوق الدين الأمريكية، حيث تراجعت عوائد سندات الخزانة الأمريكية في الطرف القصير ومنتصف المنحنى مقابل نبرة من التماسك في الطرف الطويل.
الاحتياطي الفيدرالي والتضخم
وكما كان متوقعًا، أبقى الاحتياطي الفيدرالي على نطاق مستهدف معدل الأموال الفيدرالية (FFTR) دون تغيير عند 3.75%-4.00% في اجتماعه يوم الأربعاء، موافقًا بذلك توقعات معظم المحللين.
وكان أداء التضخم الأمريكي مرة أخرى في صدارة النقاش خلال المؤتمر الصحفي الذي عقده رئيس المجلس كيفن وارش وجلسة الأسئلة والأجوبة اللاحقة مع وسائل الإعلام.
وأكد مقياس التضخم لشهر سبتمبر/أيلول الذي يتتبعه مؤشر أسعار نفقات الاستهلاك الشخصي (PCE)، بل وعزز، موقف الاحتياطي الفيدرالي الحذر عند صدوره في اليوم التالي.
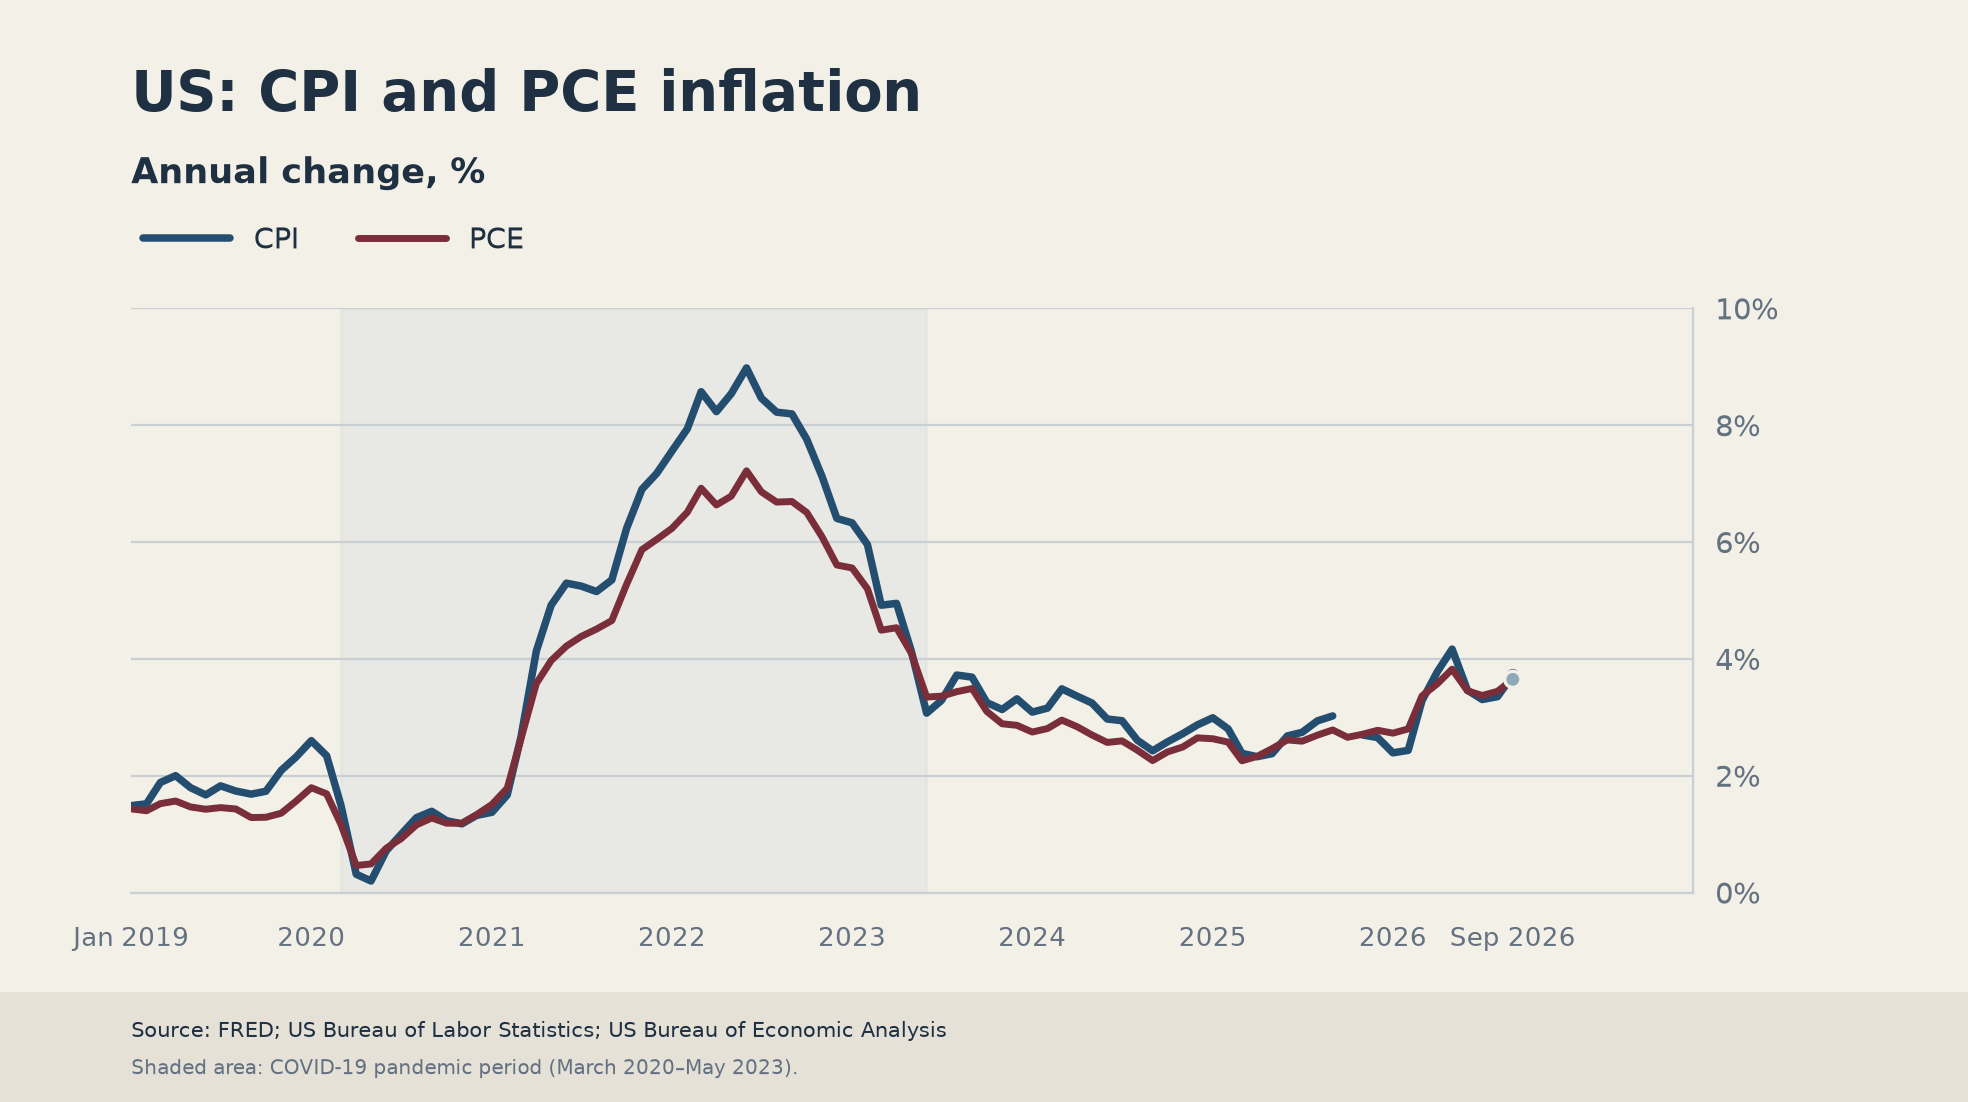
مسؤولو الاحتياطي الفيدرالي يتفقون على الوجهة، لكن ليس على الوتيرة
يتفق مسؤولو الاحتياطي الفيدرالي بشكل متزايد على الحاجة إلى خفض التضخم، لكنهم يختلفون بشأن السرعة التي ينبغي أن تتشدد بها السياسة. وقد جادل رئيس المجلس كيفن وارش بأن "الدواء النقدي" الذي يقدمه الاحتياطي الفيدرالي بدأ يؤتي ثماره وأن البيانات الواردة ستحدد الخطوة التالية، بينما يعتقد عدد من زملائه أن هناك حاجة إلى مزيد من رفع أسعار الفائدة.
وقال توماس باركين (ريتشموند) إن اتجاه المسار كان "واضحًا"، مع كون السؤال الرئيسي هو الوتيرة. وهو يفضل نهجًا تدريجيًا، إذ تواجه الشركات ضغوطًا واسعة النطاق على التكاليف وتستعد لتمرير النفقات الأعلى إلى العملاء. كما حذر باركين من أن طفرة الاستثمار في الذكاء الاصطناعي تضغط على سلاسل الإمداد وتولد تضخمًا من جانب الطلب، وهو بالضبط نوع الضغط الذي يمكن للسياسة النقدية معالجته.
واتخذ ألبرتو مسالم (سانت لويس) نبرة أكثر إلحاحًا، قائلاً إن الاحتياطي الفيدرالي سيحتاج إلى رفع أسعار الفائدة مرة أخرى قريبًا. وجادل بأن التضخم لا يزال مرتفعًا للغاية، ومن غير المرجح أن يتراجع دون اتخاذ مزيد من الإجراءات. وهو يفضل التحركات التدريجية بدلًا من التشديد المفاجئ، لكنه يعتبر الأوضاع المالية أكثر تشددًا بشكل طفيف فقط ولا تزال مواتية إلى حد كبير.
وأخيرًا، ذهبت لوري لوجان (دالاس) إلى أبعد من ذلك، قائلة إن الاحتياطي الفيدرالي يحتاج إلى رفعين إضافيين على الأقل بمقدار ربع نقطة مئوية لجعل السياسة مقيدة بشكل طفيف. وجادلت بأن تخطي اجتماع لن يغير الوجهة النهائية، رغم أن التوقف بعد زيادات بمقدار 50 نقطة أساس قد يكون منطقيًا بينما يقيم صناع السياسة آثارها. كما أن النمو القوي والإنفاق الاستهلاكي المتين والأوضاع المالية التي لا تزال توفر رياحًا مواتية كلها تدعم وجهة نظرها بأن الاحتياطي الفيدرالي لا يزال أمامه المزيد من العمل
لا يزال موقف وارش أكثر اتزانًا، لكنه ليس تيسيريًا. ففي مؤتمره الصحفي، شدد على أن التضخم مرتفع للغاية، وأن البنك الاحتياطي الفيدرالي لا يمكنه وصف الأوضاع المالية بأنها تقييدية، وأن مستهدف 2% لمؤشر نفقات الاستهلاك الشخصي PCE غير قابل للتفاوض.
وعند جمع هذه التصريحات معًا، تُظهر التعليقات الأخيرة توافقًا واسعًا على الحاجة إلى مزيد من التشديد، مع انحسار النقاش حول ما إذا كان ينبغي انتظار المزيد من الأدلة، أو التحرك تدريجيًا، أو البدء في تنفيذ الزيادات التالية قريبًا.
تتعافى صفقات الشراء، لكن القناعة الجديدة لا تزال محدودة
تعززت المراكز الصعودية للدولار الأمريكي خلال الأسبوع المنتهي في 20 أكتوبر/تشرين الأول، وفقًا لبيانات لجنة تداول عقود السلع الآجلة (CFTC). وارتفع صافي صفقات الشراء المضاربية إلى أكثر من 15 ألف عقد، بينما زاد التغير خلال أربعة أسابيع إلى ما يزيد قليلاً عن 4.7 ألف عقد. وهذا يؤكد أن التعافي في المعنويات الصعودية يكتسب زخمًا.
انخفضت الفائدة المفتوحة إلى ما يقرب من 49.4 ألف عقد. وبما أن صافي صفقات الشراء ارتفع بينما تراجع إجمالي المشاركة، فإن هذه الحركة تبدو مدفوعة بشكل رئيسي بـتغطية المراكز القصيرة بدلًا من موجة واسعة من شراء الدولار الأمريكي USD الجديد.
ارتفع التعرض المضاربي بشكل حاد إلى 30.43%، بينما ارتفع ترتيبه المئوي إلى 50.5. وعلى النهج نفسه، صعد أيضًا الترتيب المئوي لصافي المراكز إلى 59.7. وكلا المقياسين أصبحا الآن فوق المستوى المحايد، مما يشير إلى أن تمركز الدولار الأمريكي USD أصبح أكثر دعمًا، رغم أنه لم يصل بعد إلى مستويات متطرفة تاريخيًا.
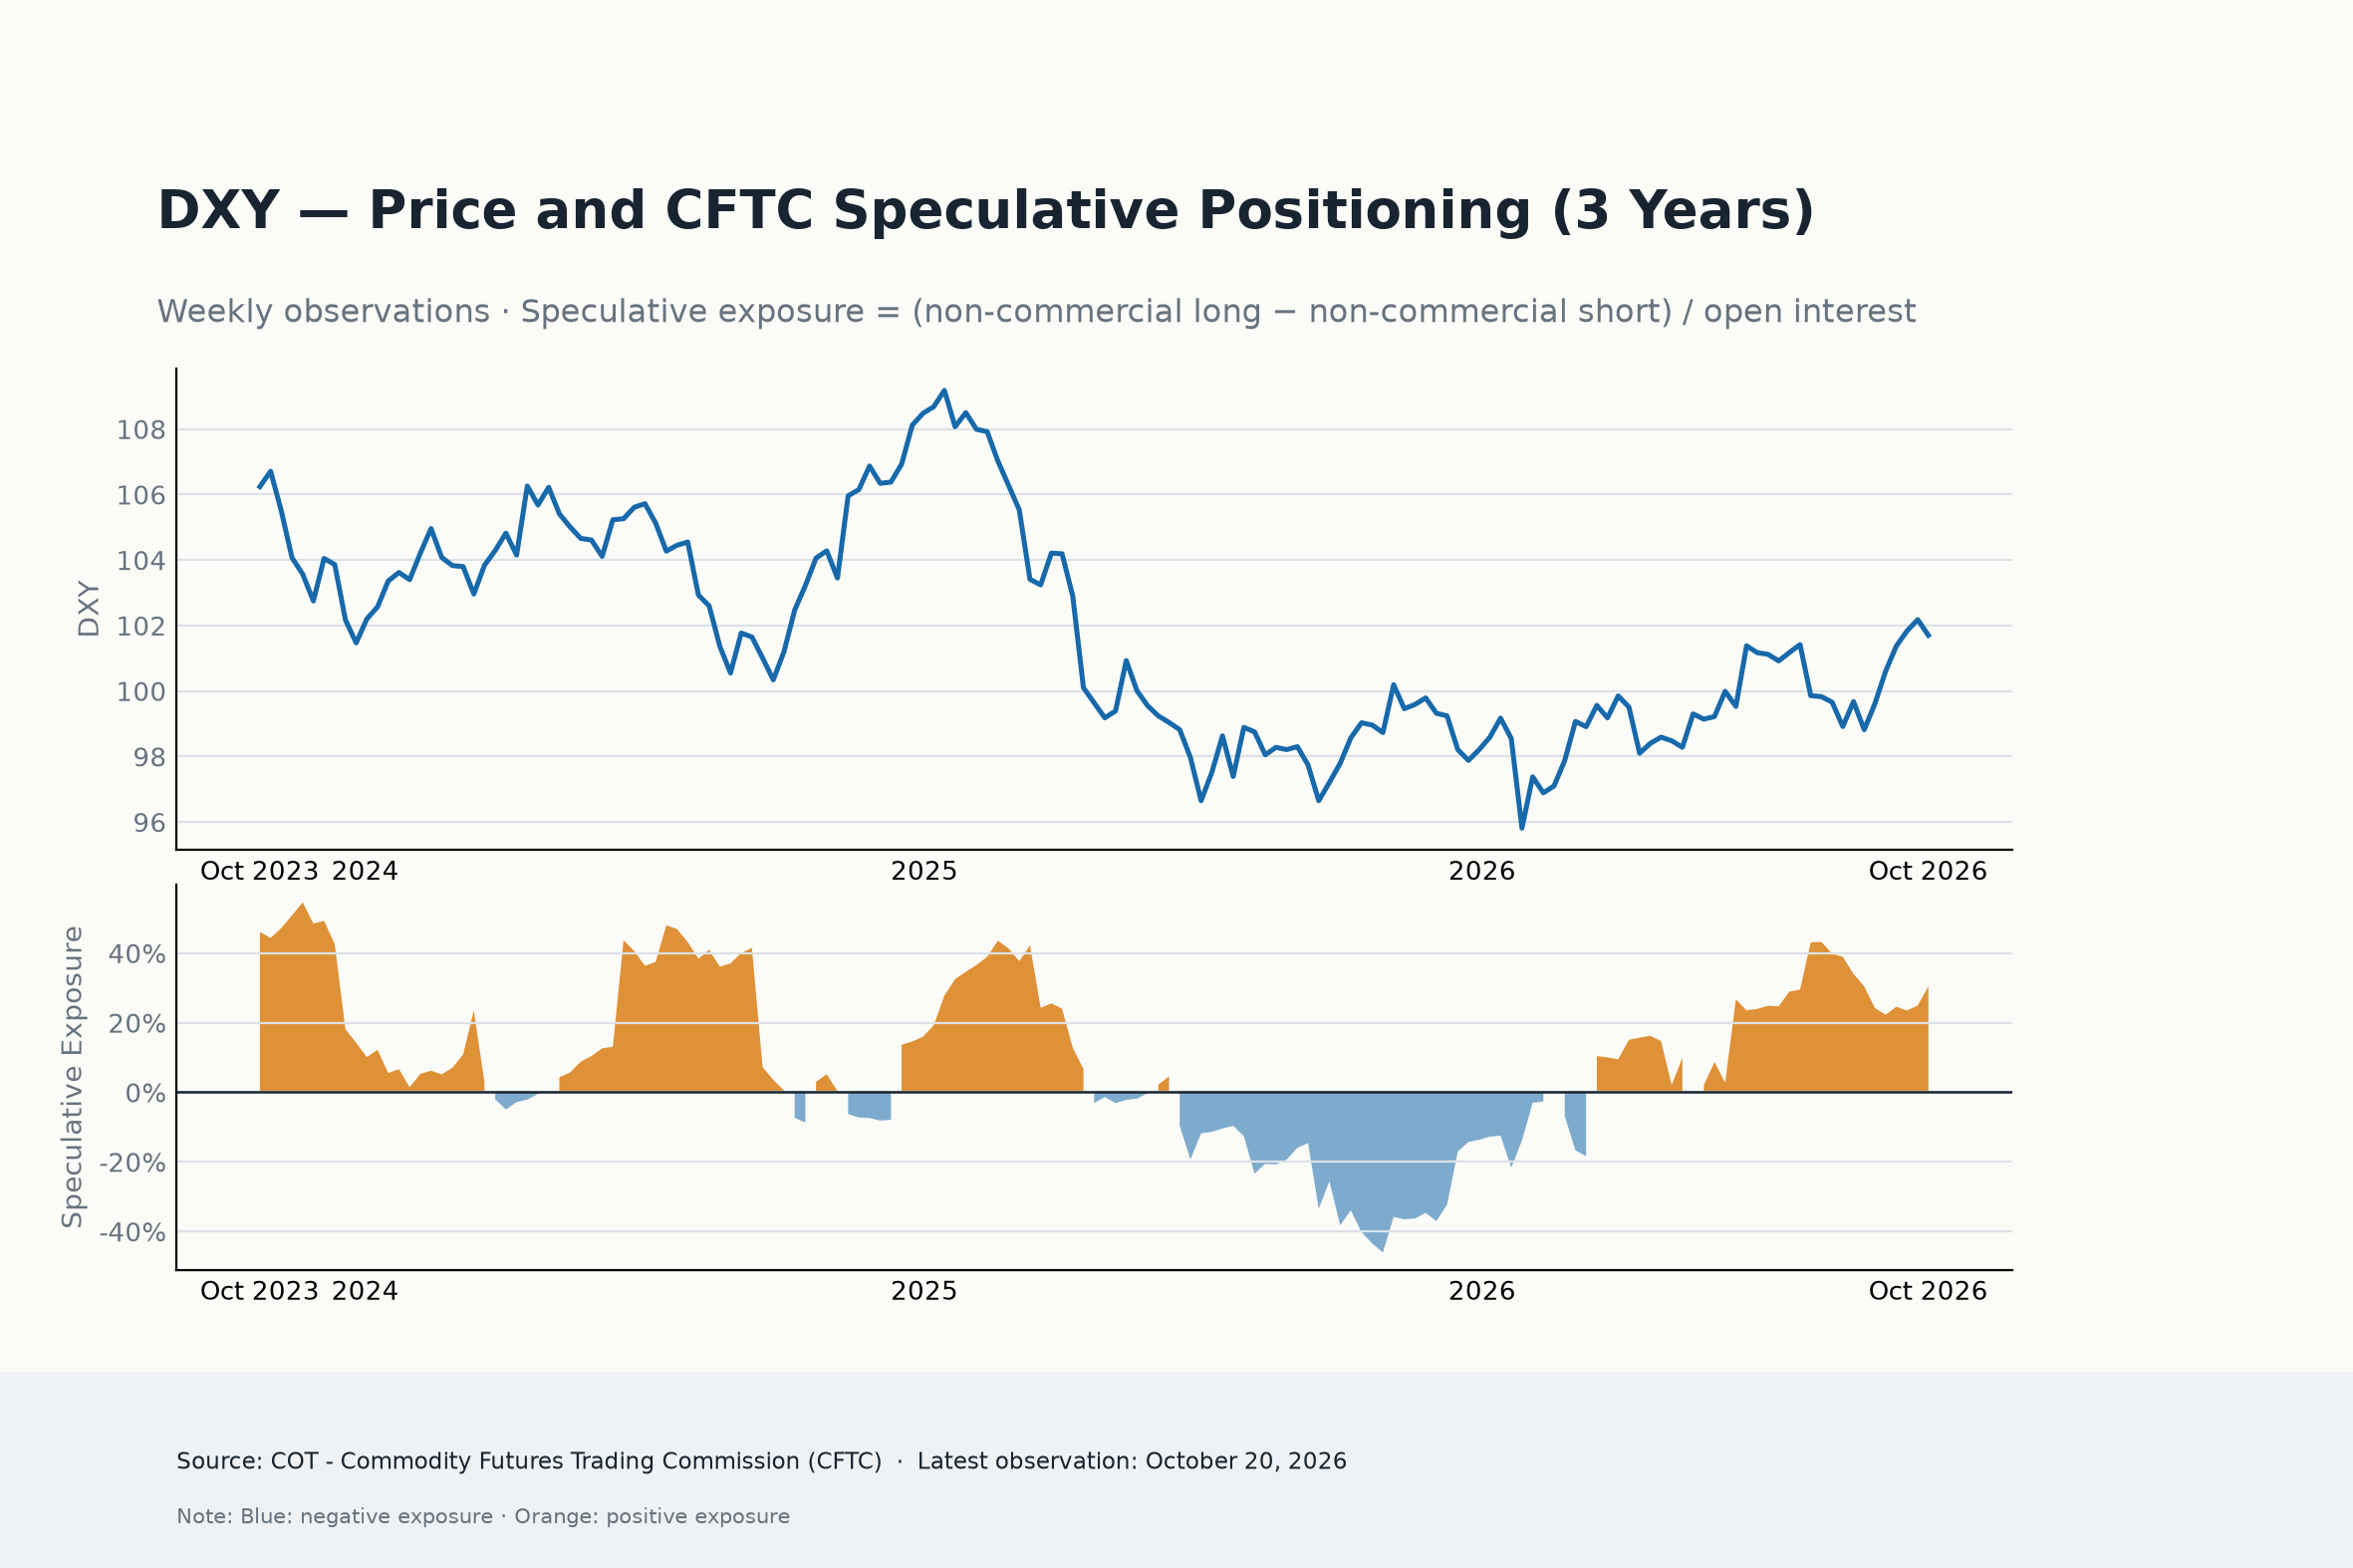
بشكل عام، تحسن المشهد العام لتمركز الدولار الأمريكي USD بشكل واضح. ويشير الاتجاه الإيجابي خلال أربعة أسابيع وارتفاع الترتيب المئوي لصافي المراكز إلى عودة بناء المعنويات الصعودية، لكن انخفاض الفائدة المفتوحة يدل على أن التحسن الأخير يعكس تراجع التعرض الهبوطي أكثر من كونه قناعة قوية جديدة بالشراء.
ما التالي بالنسبة للدولار الأمريكي
سيكون أسبوعًا مثيرًا للغاية، إذ تعود السياسة إلى الواجهة مع انتخابات منتصف الولاية يوم الثلاثاء، بينما يتضمن الجدول المحلي صدور مؤشرات ISM للنشاط الاقتصادي، ويأخذ سوق العمل الصدارة مع نشر بيانات JOLTS وتقرير ADP وبيانات الوظائف غير الزراعية NFP ذات الأهمية الدائمة.
كما ستكون تعليقات مسؤولي البنك الاحتياطي الفيدرالي Fed محورًا رئيسيًا للمتابعة بعد حدث لجنة السوق المفتوحة الفيدرالية FOMC هذا الأسبوع، إلى جانب أي تطورات من الصراع في الشرق الأوسط.
الدولار يحظى بالدعم، لكن أين الزخم؟
يدخل الدولار الأمريكي شهر نوفمبر/تشرين الثاني مع أسباب عديدة للبقاء مدعومًا، لكن مع أسباب أقل بكثير لمواصلة ارتفاعه. ومن شأن التضخم الثابت، ورفض البنك الاحتياطي الفيدرالي إعلان النصر، واستمرار حالة عدم اليقين الجيوسياسي أن تواصل الحد من عمليات البيع القوية. ومع ذلك، فإن عجز الدولار الأمريكي عن الاستفادة بالكامل من خلفية تميل بشكل متزايد نحو التشديد يشير إلى أن جزءًا كبيرًا من الأخبار الإيجابية قد يكون مسعّرًا بالفعل في سعره.
ويضيف تمركز المضاربين طبقة أخرى إلى القصة. إذ يستعيد ثيران الدولار الأمريكي تدريجيًا زمام المبادرة، رغم أن هذا التعافي يبدو أنه يعود أكثر إلى تفكيك الرهانات الهبوطية منه إلى موجة مقنعة من الشراء الجديد. وهذا يترك العملة مدعومة، لكنها ليست عصية على التراجع.
وقد يضع الأسبوع المقبل هذا التوازن الهش على المحك. فبيانات سوق العمل الأمريكية، واستطلاعات النشاط الاقتصادي، وانتخابات منتصف الولاية ستوفر مؤشرات جديدة حول الاقتصاد، والخطوة التالية للبنك الاحتياطي الفيدرالي Fed، وشهية المستثمرين للمخاطرة.
في الوقت الراهن، لا يزال الدولار الأمريكي محتفظًا بتحيز صعودي حذر، لكن أي موجة صعود إضافية قد تتطلب أكثر من مجرد بنك احتياطي فيدرالي Fed يميل نحو التشديد.
قد يتطلب الأمر مفاجأة حقيقية.
أسئلة شائعة عن البنك الاحتياطي الفيدرالي
يتم تشكيل السياسة النقدية في الولايات المتحدة من قبل البنك الاحتياطي الفيدرالي Fed. يتولى البنك الاحتياطي الفيدرالي Fed مهمتين: تحقيق استقرار الأسعار وتعزيز التشغيل الكامل للعمالة. الأداة الأساسية لتحقيق هذه الأهداف هي تعديل معدلات الفائدة. عندما ترتفع الأسعار بسرعة كبيرة للغاية ويكون التضخم أعلى من مستهدف البنك الاحتياطي الفيدرالي Fed البالغ 2٪، فإنه يرفع معدلات الفائدة، مما يؤدي إلى زيادة تكاليف الاقتراض في جميع أنحاء الاقتصاد. يؤدي هذا إلى دولار أمريكي USD أقوى لأنه يجعل الولايات المتحدة مكانًا أكثر جاذبية للمستثمرين الدوليين لحفظ أموالهم. عندما ينخفض التضخم إلى أقل من 2% أو عندما يكون معدل البطالة مرتفعًا جدًا، قد يخفض البنك الاحتياطي الفيدرالي Fed معدلات الفائدة من أجل تشجيع الاقتراض، مما يضغط على الدولار.
يعقد البنك الاحتياطي الفيدرالي Fed ثمانية اجتماعات للسياسة سنويًا، حيث تقوم اللجنة الفيدرالية FOMC بتقييم الأوضاع الاقتصادية واتخاذ قرارات السياسة النقدية. يحضر اجتماع اللجنة الفيدرالية FOMC اثني عشر مسؤولاً من البنك الاحتياطي الفيدرالي Fed - الأعضاء السبعة في مجلس المحافظين، رئيس فرع البنك الاحتياطي الفيدرالي Fed في نيويورك وأربعة من رؤساء البنك الاحتياطي الإقليميين الأحد عشر المتبقين، الذين يخدمون لمدة عام واحد على أساس التناوب.
في الحالات القصوى، قد يلجأ الاحتياطي الفيدرالي إلى سياسة تُسمى التيسير الكمي QE. التيسير الكمي هو العملية التي من خلالها يقوم البنك الاحتياطي الفيدرالي Fed بزيادة تدفقات الائتمان بشكل كبير في نظام مالي عالق. هذا يمثل إجراء سياسي غير قياسي يُستخدم أثناء الأزمات أو عندما يكون التضخم منخفضًا للغاية. لقد كان السلاح المفضل للبنك الاحتياطي الفيدرالي Fed خلال الأزمة المالية الكبرى في عام 2008. يتضمن ذلك قيام البنك الاحتياطي الفيدرالي Fed بطباعة مزيد من الدولارات ويستخدمها في شراء سندات عالية الجودة من المؤسسات المالية. عادة ما يؤدي التيسير الكمي إلى إضعاف الدولار الأمريكي.
التشديد الكمي QT هو العملية العكسية للتيسير الكمي QE، حيث يتوقف الاحتياطي الفيدرالي عن شراء السندات من المؤسسات المالية ولا يُعيد استثمار رأس المال من السندات المستحقة التي يحتفظ بها من أجل شراء سندات جديدة. عادة ما يكون هذا إيجابيًا لقيمة الدولار الأمريكي.
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين
توقعات الأسبوع المقبل: انتخابات التجديد النصفي الأمريكية وبيانات الوظائف وبنك إنجلترا في دائرة الضوء
استعاد الدولار الأمريكي (USD) بريقه هذا الأسبوع، معوضًا تراجعين متتاليين، ومتداولًا بالقرب من متوسطه المتحرك البسيط الرئيسي لـ200 أسبوع. وجاء تعافي العملة الأمريكية في أعقاب الارتفاع المستمر في أسعار النفط الخام، في ظل غياب أي مؤشرات على التوصل إلى حل للأزمة في الشرق الأوسط.
التوقعات الأسبوعية لبيتكوين: اختراق أمني في بينانس وتشدد الفيدرالي يدفعان بيتكوين إلى الهبوط
تراجعت بيتكوين بأكثر من 3% هذا الأسبوع، متداولةً دون 78,000 دولار يوم الجمعة، ومتجهةً نحو تسجيل خسارة أسبوعية رابعة على التوالي. تؤجج التوقعات المتشددة للاحتياطي الفيدرالي، إلى جانب الاختراق الأمني لمنصة بينانس، عزوف المستثمرين عن المخاطرة، وتؤدي إلى تصفية واسعة النطاق لمراكز الشراء.
التوقعات الأسبوعية للذهب: الدببة يهيمنون رغم تراجع العوائد الأمريكية قبيل انتخابات التجديد النصفي
هبط الذهب إلى مستوى منخفض جديد في عام 2026 دون 3900 دولار، رغم بدء الأسبوع على نغمة صعودية. تشير الصورة الفنية على المدى القريب إلى توقعات هبوطية. ستشهد الأجندة الاقتصادية الأمريكية صدور بيانات رئيسية، فيما ستُجرى انتخابات التجديد النصفي يوم الثلاثاء.
لم يعد بإمكان الفيدرالي المتشدد رفع الدولار الأمريكي أكثر
يتداول ريبل (XRP) حول 1.25 دولار يوم الجمعة، مرتفعا من مستوى دعم قصير الأجل تم تحديده عند 1.20 دولار. يأتي هذا التصحيح الصعودي الطفيف بعد عمليات بيع حادة، حفزتها تقارير عن هجوم اختراق على منصة بينانس أثّر على ما يقرب من 6.3 مليار دولار. وقد دفع هذا الهجوم سوق العملات المشفرة الأوسع إلى حالة من التوتر، إذ علقت بينانس كلًا من الإيداعات والسحوبات لاحتواء الوضع.
توقعات الأسبوع المقبل: انتخابات التجديد النصفي الأمريكية وبيانات الوظائف وبنك إنجلترا في دائرة الضوء
استعاد الدولار الأمريكي (USD) بريقه هذا الأسبوع، معوضًا تراجعين متتاليين، ومتداولًا بالقرب من متوسطه المتحرك البسيط الرئيسي لـ200 أسبوع. وجاء تعافي العملة الأمريكية في أعقاب الارتفاع المستمر في أسعار النفط الخام، في ظل غياب أي مؤشرات على التوصل إلى حل للأزمة في الشرق الأوسط.