عادةً ما يكون لدى البنك المركزي الأوروبي (ECB) إجابة مباشرة نسبيًا على التضخم الذي يقترب من ضعف مستهدفه تقريبًا: رفع أسعار الفائدة. لكن هذه ليست ظروفًا عادية. هذه المرة، يقوم سوق السندات بالفعل بجزء من التشديد نيابةً عنه، مما يترك البنك المركزي الأوروبي في مواجهة معضلة تزداد صعوبة.
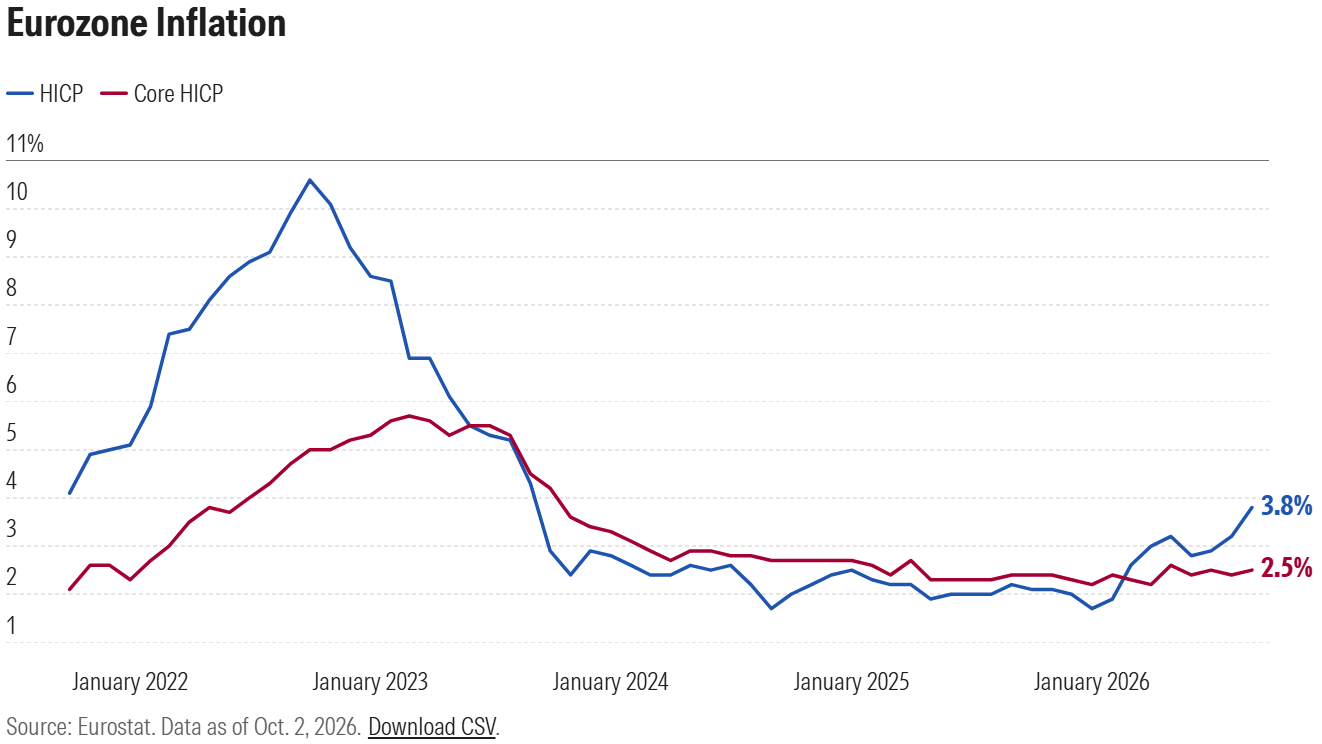
تسارع تضخم مؤشر أسعار المستهلك المنسق HICP في منطقة اليورو إلى 3.8% على أساس سنوي في سبتمبر/أيلول من 3.2% في أغسطس/آب، متجاوزًا التوقعات عند 3.6% وواصلًا إلى أعلى مستوى له في ثلاث سنوات. كما ارتفع التضخم الأساسي بشكل طفيف إلى 2.5% من 2.4%.
تعزز هذه الأرقام الحجة القائلة إن معركة البنك المركزي الأوروبي ضد التضخم لم تنته بعد. ومع ذلك، وفي الوقت نفسه تقريبًا، يحدث شكل آخر من التشديد النقدي دون أن يضطر البنك المركزي إلى فعل أي شيء. عوائد السندات الحكومية ترتفع بشكل حاد.
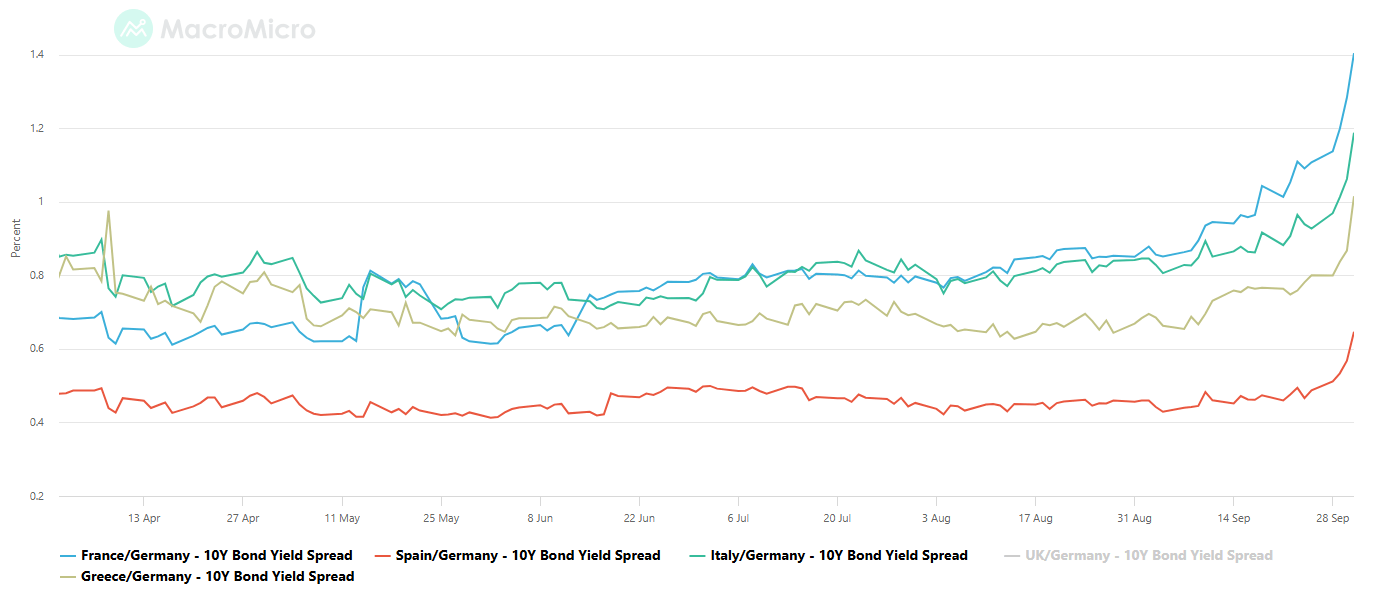
وقد وصلت تكاليف الاقتراض الألمانية لأجل 10 سنوات مؤخرًا إلى أعلى مستوى لها في 17 عامًا، بينما اقترب العائد على السندات الفرنسية لأجل 10 سنوات من 5%، وهو أعلى مستوى له منذ عام 2002. وفي الوقت نفسه، اتسع الفارق بين السندات الحكومية الفرنسية والألمانية بشكل حاد وسط مخاوف بشأن التوقعات المالية لفرنسا، مع ملاحظة اتساع مماثل أيضًا في فروق العوائد السيادية الإيطالية والإسبانية.
وتنتقل معدلات السوق الأعلى إلى تكاليف الاقتراض بالنسبة للحكومات والشركات والأسر، مما قد يؤدي إلى إبطاء الاستثمار والنشاط الاقتصادي. لذلك يواجه البنك المركزي الأوروبي سؤالًا غير معتاد: إذا كانت أسواق السندات تشدد الأوضاع المالية بالفعل، فإلى أي مدى يحتاج البنك المركزي نفسه إلى المضي قدمًا؟
قد يكون سوق السندات يقوم بجزء من مهمة البنك المركزي الأوروبي
تكمن أهمية الإجابة في أن البنك المركزي الأوروبي رفع أسعار الفائدة بالفعل مرتين هذا العام، ليصل سعر الفائدة على تسهيلات الودائع إلى 2.50%. وتقول BBH إن التضخم الذي يتجاوز المستهدف والنمو الأقوى لا يزالان يمنحان البنك المركزي الأوروبي مجالًا لمزيد من التشديد. وتشير منحنى المقايضات، وفقًا للبنك، إلى نحو 75 نقطة أساس إضافية من التشديد خلال الأشهر الاثني عشر المقبلة. كما تتوقع TD Securities أيضًا زيادة أخرى بمقدار 25 نقطة أساس في ديسمبر/كانون الأول، ما سيرفع سعر الفائدة على الودائع إلى 2.75%.
لكن الارتفاع السريع في تكاليف الاقتراض طويلة الأجل بدأ يتحدى هذه الرواية المتشددة المباشرة.
يرى محللو دويتشه بنك أن الأوضاع المالية الأكثر تشددًا تثير "شكوكًا متزايدة حول ما إذا كانت البنوك المركزية مثل البنك المركزي الأوروبي قادرة على رفع أسعار الفائدة بالحدة التي كان يُعتقد سابقًا." وتصل ستاندرد تشارترد إلى استنتاج مشابه. ويشير البنك إلى أن التضخم الأساسي لم يرتفع إلا بشكل طفيف منذ بداية العام، ويرى أن ارتفاع العوائد يخلق مخاطر هبوطية على كل من النمو الاقتصادي والتضخم. ونتيجة لذلك، يرى البنك احتمالات محدودة لرفع الفائدة في أكتوبر/تشرين الأول، ويتوقع أن يفضل صناع السياسة الانتظار حتى صدور التوقعات الاقتصادية الكلية الجديدة في ديسمبر/كانون الأول.
وتتمثل الآلية في أمر بسيط نسبيًا. فالبنوك المركزية ترفع أسعار السياسة النقدية جزئيًا لجعل الائتمان أكثر تكلفة، وإضعاف الطلب، وفي نهاية المطاف خفض التضخم. لكن عندما ترتفع عوائد السندات طويلة الأجل بشكل حاد من تلقاء نفسها، يمكن أن تصبح الرهون العقارية وتمويل الشركات واقتراض الحكومات أكثر تكلفة حتى من دون رفع آخر من البنك المركزي الأوروبي. ووصف ستيف رايدر، كبير مديري المحافظ في Aviva Investors، عمليات بيع السندات بأنها قد تكون "قاطع دائرة" لتوقعات أسعار الفائدة.
وهذا ما أصبح السؤال المركزي الذي يواجه صناع السياسة بشكل متزايد. التضخم يقول شددوا. وأسواق السندات تشدد بالفعل نيابةً عنهم.
قد تساعد العوائد الأعلى فعليًا في خفض التضخم
يعترف عدد من صناع السياسة في البنك المركزي الأوروبي صراحةً بهذه الديناميكية. وقال أولي رين، محافظ بنك فنلندا وعضو مجلس محافظي البنك المركزي الأوروبي، إن ارتفاع أسعار الطاقة يدفع منطقة اليورو أقرب إلى السيناريو التضخمي السلبي للبنك المركزي الأوروبي. لكنه أشار أيضًا إلى القوة المعاكسة القادمة من الأسواق المالية. وقال رين: "إن ارتفاع أسعار الفائدة طويلة الأجل سيبطئ النمو ويقلل من انتقال صدمة الطاقة إلى الأسعار والأجور الأخرى".
وقدمت إيزابيل شنابل، العضو في المجلس التنفيذي للبنك المركزي الأوروبي، حجة مشابهة. وقالت إن الاقتصاد قد يستجيب بقوة أكبر من المتوقع للارتفاع الأخير في العوائد العالمية، وهو ما "سيخفف ضغوط الأسعار".
وعزز كبير اقتصاديي البنك المركزي الأوروبي فيليب لين هذا الرأي، مجادلًا بأن ارتفاع أسعار الفائدة طويلة الأجل سيبطئ النمو الاقتصادي ويقلل من انتقال صدمة الطاقة بأكثر مما كان متوقعًا سابقًا. والأهم من ذلك، قال لين إن "تدمير الطلب" الناجم عن ارتفاع تكاليف الطاقة قد يحد من مقدار التعديل المطلوب من أسعار فائدة البنك المركزي الأوروبي.
وأشار اقتصاديون في Nordea إلى أن تسارع سبتمبر/أيلول كان مدفوعًا بشكل رئيسي بالطاقة والغذاء، بينما ظلت ضغوط الأسعار الأوسع معتدلة نسبيًا. لذلك لا يتوقع البنك رفع الفائدة في أكتوبر/تشرين الأول، رغم أنه لا يزال يحتفظ بتوقعات لزيادات في ديسمبر/كانون الأول ومارس/آذار.
كما شددت رئيسة البنك المركزي الأوروبي كريستين لاجارد على عدم وجود دليل واضح حتى الآن على أن صدمة التضخم الأخيرة بدأت تترسخ. وقالت رئيسة البنك المركزي الأوروبي: "نرى تضخمًا أعلى في المستقبل، لكن لا توجد حتى الآن علامات على أنه بدأ يترسخ"، معتبرة أن "استجابة محسوبة" لا تزال مناسبة. ومع ذلك، حذر فيليب لين من أن "الموجة الثانية" من صدمة إمدادات الطاقة تخلق مخاطر صعودية مباشرة على التضخم، بينما تفرض في الوقت نفسه مخاطر هبوطية على النمو الاقتصادي.
وهذا يترك صناع السياسة في انتظار تطور حاسم واحد: ما إذا كانت صدمة الطاقة ستظل مركزة في التضخم الرئيسي أم ستبدأ في الانتقال بقوة أكبر إلى الأجور والخدمات والأسعار الأخرى. وإذا ظهرت آثار الجولة الثانية، فإن الحجة لصالح رفع الفائدة تصبح أقوى بكثير. وإذا لم تظهر، فقد تصبح العوائد المرتفعة على السندات بديلًا متزايدًا عن المزيد من تشديد البنك المركزي الأوروبي.
فرنسا تجعل معضلة البنك المركزي الأوروبي أكثر تعقيدًا بكثير
المشكلة هي أن ليست كل العوائد الأوروبية ترتفع للسبب نفسه. فجزء من عمليات بيع السندات عالمي. وقد ارتفعت تكاليف الاقتراض في الولايات المتحدة والمملكة المتحدة وألمانيا واليابان بشكل حاد وسط مخاوف بشأن التضخم وأسعار الطاقة والعجز المالي وتوقعات سياسة البنوك المركزية.
وتضيف فرنسا طبقة أخرى. فقد اقتربت عوائد السندات الحكومية الفرنسية لأجل 10 سنوات مؤخرًا من 5%، بينما قفزت العلاوة التي يطلبها المستثمرون للاحتفاظ بالديون الفرنسية بدلًا من السندات الألمانية إلى مستويات لم تُشاهد منذ أزمة ديون منطقة اليورو السيادية.
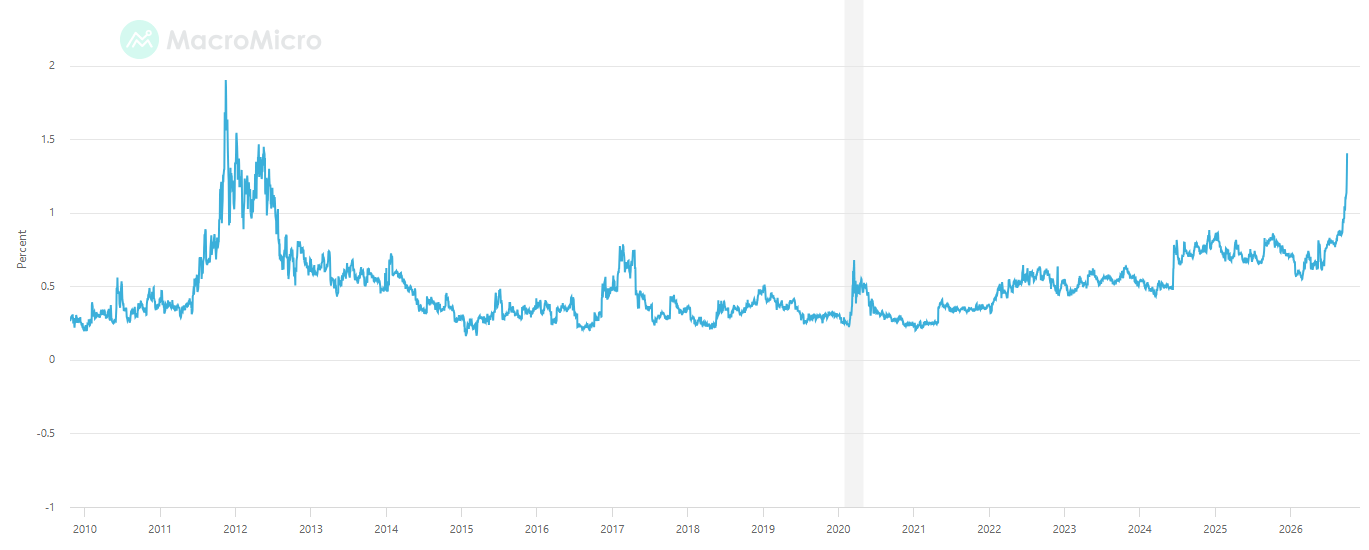
ويكتسب هذا الفارق أهمية بالنسبة للبنك المركزي الأوروبي لأن السياسة النقدية من المفترض أن تنتقل عبر الاتحاد النقدي بأكمله. فإذا ارتفعت تكاليف الاقتراض على نطاق واسع في منطقة اليورو لأن الأسواق تتوقع أسعار فائدة أعلى من البنك المركزي الأوروبي، فإن التشديد النقدي يعمل إلى حد كبير كما هو مقصود. أما إذا بدأت تكاليف الاقتراض في مجموعة واحدة من البلدان بالارتفاع بوتيرة أسرع بكثير لأن المستثمرين يشككون في وضعها المالي، فإن البنك المركزي الأوروبي يبدأ في مواجهة التجزؤ. وقد تجعل السياسة الأكثر تشددًا هذا التباين أسوأ.
يجادل MUFG بأن اتساع الفوارق في منطقة اليورو قد بدأ بالفعل في تغيير نقاش السياسة النقدية. ويشير البنك إلى أن التسعير السوقي لزيادات أسعار الفائدة من قبل البنك المركزي الأوروبي ECB حتى منتصف 2027 انخفض بنحو 30 نقطة أساس من ذروته الأخيرة مع اشتداد عمليات بيع السندات. ويقول كريس تيرنر، رئيس الأسواق العالمية في ING، إن عمليات بيع الديون الفرنسية قد "كسرت سردية ارتفاع أسعار الفائدة قصيرة الأجل في السوق إلى ما لا نهاية". ووفقًا لتيرنر، فإن هذه الحركة تثير تساؤلًا حول ما إذا كانت البنوك المركزية تخاطر بالدخول في منطقة الخطأ في السياسة من خلال مواصلة التشديد بينما تتدهور الأوضاع المالية بالفعل.
وهذا يخلق حلقة تغذية راجعة صعبة. ارتفاع التضخم يدفع البنك المركزي الأوروبي نحو أسعار فائدة أعلى. وتساهم التوقعات بارتفاع أسعار الفائدة في ارتفاع عوائد السندات. وتؤدي العوائد المرتفعة إلى تشديد الأوضاع المالية وزيادة الضغط على الدول المثقلة بالديون. ثم يقلل هذا الضغط من هامش البنك المركزي الأوروبي لرفع أسعار الفائدة.
قد يواجه البنك المركزي الأوروبي في نهاية المطاف تناقضًا أكبر
إذا استمر الضغط على الديون السيادية في الارتفاع، فقد ينتقل النقاش إلى ما هو أبعد من مسألة ما إذا كان ينبغي على البنك المركزي الأوروبي رفع أسعار الفائدة. وقد يتحول إلى ما إذا كان البنك المركزي يحتاج إلى دعم سوق السندات. وقد أنشأ البنك المركزي أداة حماية انتقال السياسة النقدية (TPI) في عام 2022 لمواجهة ديناميكيات السوق غير المبررة والفوضوية التي تهدد انتقال السياسة النقدية عبر منطقة اليورو. وتتيح هذه الأداة للبنك المركزي الأوروبي شراء السندات السيادية من البلدان التي تواجه ضغوطًا سوقية غير مبررة بشكل محتمل.
لكن تفعيلها اليوم سيخلق تحديًا واضحًا في التواصل. فالبنك المركزي الأوروبي يرفع أسعار الفائدة لأن التضخم مرتفع للغاية. وشراء السندات الحكومية لكبح تكاليف الاقتراض سيؤدي في الوقت نفسه إلى تخفيف الأوضاع المالية في أجزاء من الاقتصاد.
وتصف بلومبرغ هذا الاحتمال بأنه سيناريو "كابوسي" محتمل للبنك المركزي. وتكتسب القضية حساسية خاصة في فرنسا لأن ارتفاع علاوة المخاطر في البلاد يرتبط جزئيًا على الأقل بوضعها المالي.
"اتساع الفوارق مبرر بالنظر إلى الموقف المالي وعدم اليقين السياسي"، يقول كبير الاستراتيجيين في Danske Bank بيت كريستيانسن. وأضاف: "وهذا أيضًا ما يعقد رؤية السوق للبنك المركزي الأوروبي. إذا كان ذلك يعيق انتقال السياسة النقدية، فهذه مهمة البنك المركزي الأوروبي. وإذا لم يكن كذلك، فلنترك السوق تسعّر المحركات دون تدخل".
وقد يحدد هذا التمييز ما إذا كانت أداة TPI يمكن تفعيلها بشكل واقعي. فقد صمم البنك المركزي الأوروبي هذه الأداة لمعالجة التجزؤ غير المبرر، وليس لحماية الحكومات من ارتفاع تكاليف الاقتراض الناتج عن أساسياتها المالية الخاصة.
وقد دفع رئيس البنك المركزي الألماني وعضو مجلس المحافظين في البنك المركزي الأوروبي يواكيم ناجل ضد التوقعات بأن مستويات معينة من الفوارق قد تؤدي تلقائيًا إلى تدخل. وقال ناجل: "مهمتي في مجلس المحافظين هي تنفيذ ولايتي. ولا علاقة لها ربما بمستويات معينة من الفوارق أو أشياء من هذا القبيل. إنها استقرار الأسعار".
ثلاثة خيارات غير مثالية للبنك المركزي الأوروبي
لذلك يبدو أن البنك المركزي الأوروبي يتحرك نحو وضع تتحمل فيه كل الخيارات المتاحة تكلفة. ويمكنه مواصلة رفع أسعار الفائدة بقوة لمنع صدمة الطاقة من الانتشار إلى التضخم الأساسي. وقد يحمي ذلك مصداقيته في مكافحة التضخم، لكنه قد يدفع أيضًا تكاليف الاقتراض إلى الأعلى، ويضعف النمو، وربما يفاقم التجزؤ عبر أسواق السندات السيادية.
ويمكنه إبطاء وتيرة التشديد والسماح للعوائد الأطول أجلًا بأن تقوم بالمزيد من العمل. وقد يؤدي ذلك إلى تخفيف الضغط على اقتصادات منطقة اليورو المثقلة بالديون، لكنه ينطوي على خطر إبقاء السياسة متساهلة أكثر من اللازم إذا بدأ تضخم الطاقة في الانتقال إلى الأجور والخدمات.
أو، في سيناريو أكثر تطرفًا، يمكنه التدخل لاحتواء الضغوط الفوضوية في سوق الديون السيادية مع الإبقاء على أسعار الفائدة الأساسية مرتفعة. وهذا سيجعل البنك المركزي الأوروبي يشدد فعليًا بيد، ويخفف باليد الأخرى.
ويرى MUFG أن أداة TPI هي الملاذ الأخير، ويجادل بأن صناع السياسة سيحاولون على الأرجح أولًا تهدئة توقعات رفع الفائدة. وقد تشمل الخطوات الأخرى المحتملة تغييرات في التشديد الكمي أو مزيدًا من المرونة في كيفية التعامل مع الأوراق المالية المستحقة. وأي تحرك في هذا الاتجاه قد تكون له عواقب كبيرة على اليورو (EUR).
لماذا يهم مأزق البنك المركزي الأوروبي اليورو
عادةً، ينبغي أن يدعم ارتفاع التضخم وتوقعات المزيد من زيادات أسعار الفائدة من قبل البنك المركزي الأوروبي اليورو من خلال زيادة العائد المتوقع على الأصول المقومة باليورو. لكن هذه العلاقة تصبح أقل وضوحًا عندما يتحول سبب ارتفاع العوائد من توقعات تشديد نقدي أقوى إلى الضغط السيادي والمالي.
ويقول ING إنه إذا أجبرت عمليات بيع السندات البنك المركزي الأوروبي على تقديم تشديد أقل بكثير مما كانت الأسواق تتوقعه سابقًا، فقد يظل زوج EUR/USD تحت الضغط. كما يتوقع MUFG جهدًا أقوى من مسؤولي البنك المركزي الأوروبي للرد على توقعات رفع الفائدة العدوانية إذا استؤنفت عمليات البيع في أدوات الدخل الثابت، وهو تطور يقول البنك إنه سيضغط في البداية بشكل إضافي على اليورو.
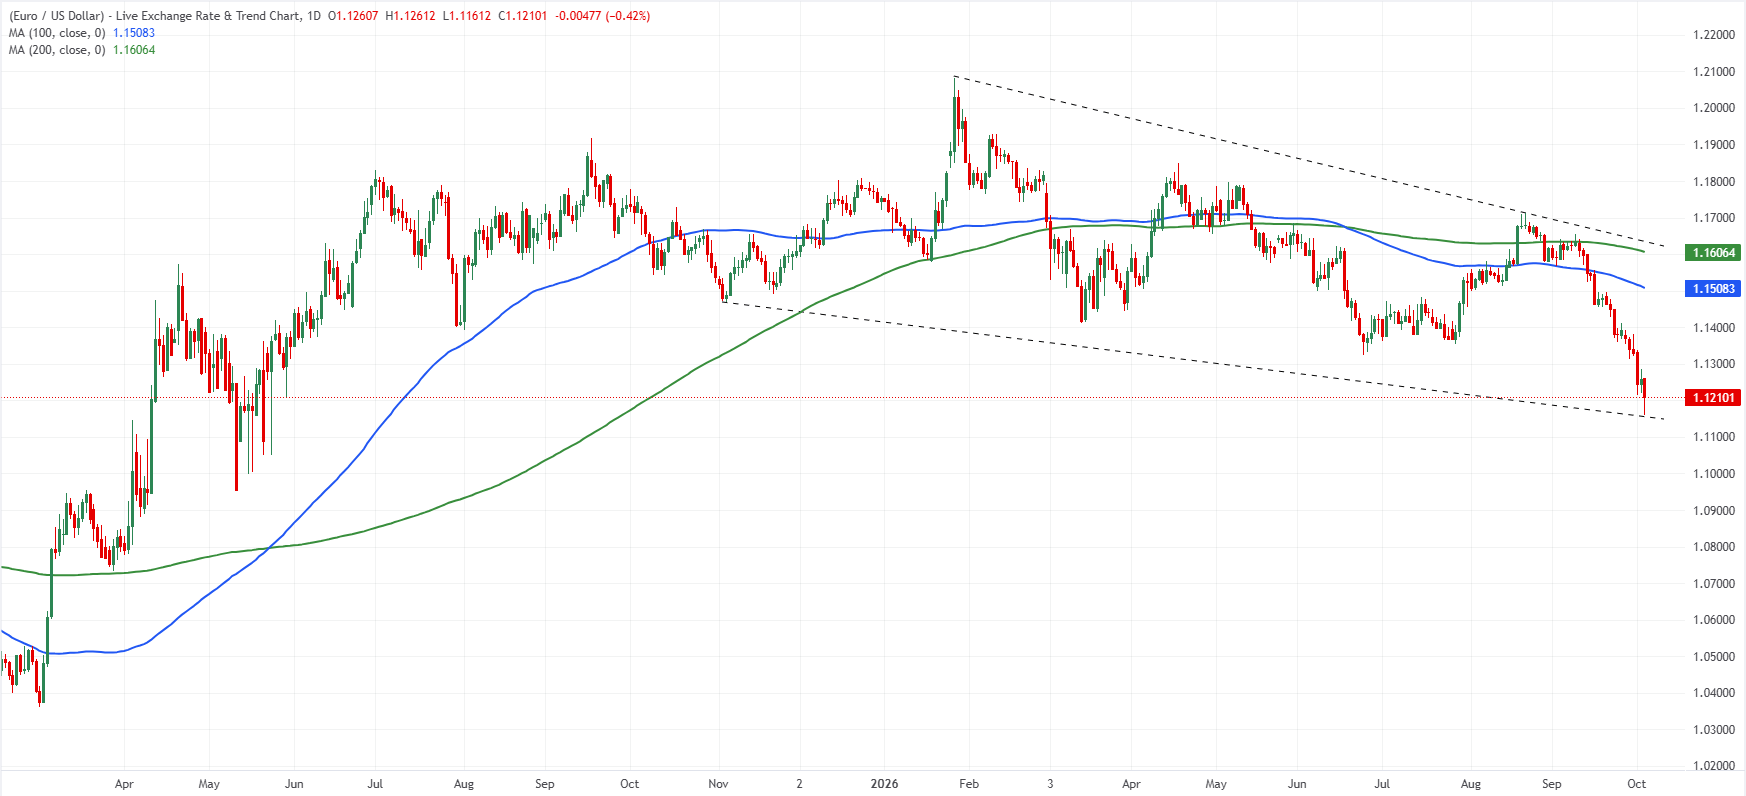
وهذا يساعد على تفسير المفارقة التي يواجهها متداولو العملات الآن. يمكن أن تكون العوائد الأوروبية المرتفعة إيجابية لليورو عندما تعكس توقعات بارتفاع أسعار الفائدة من قبل البنك المركزي الأوروبي. ويمكن أن تصبح سلبية عندما تعكس مخاوف بشأن استدامة الديون أو التجزؤ أو الحاجة النهائية إلى تدخل البنك المركزي الأوروبي. وقد يصبح الخط الفاصل بين هذين النظامين أكثر أهمية الآن.
قرار البنك المركزي الأوروبي المقبل يتعلق بأكثر من مجرد التضخم
إن قراءة التضخم السنوي لشهر سبتمبر عند 3.8٪ تجعل من الصعب على البنك المركزي الأوروبي إعلان النصر. تضخم الطاقة يتسارع، والتضخم العام يكاد يكون ضعف هدف البنك المركزي، ولا يمكن لصناع السياسة أن يفترضوا أن الآثار الثانوية ستظل محتواة إلى أجل غير مسمى.
لكن سوق السندات يغير الحسابات. العوائد طويلة الأجل تشدد بالفعل الأوضاع المالية. والضغط السيادي في فرنسا يثير مخاوف بشأن التجزؤ. ويقر عدد من مسؤولي البنك المركزي الأوروبي بأن ارتفاع تكاليف الاقتراض قد يبطئ النمو بحد ذاته ويمنع صدمة الطاقة من الانتشار عبر الاقتصاد.
لذلك لم يعد البنك المركزي يقرر ببساطة ما إذا كان التضخم عند 3.8٪ يبرر رفعًا آخر للفائدة. بل يجب عليه أن يقرر مقدار التشديد الذي يمتصه اقتصاد منطقة اليورو بالفعل دون تدخله.
إذا استقرت عوائد السندات وتعزز التضخم الأساسي، فقد تصبح حجة المزيد من زيادات أسعار الفائدة أوضح. وإذا استمرت العوائد في الارتفاع واتسعت الفوارق السيادية أكثر، فقد يحدث العكس. وقد يضطر البنك المركزي الأوروبي إلى إبطاء حملة التشديد الخاصة به في الوقت الذي يقترب فيه التضخم العام من 4٪.
وبالنسبة لصناع السياسة، سيكون ذلك المفارقة غير المريحة لعمليات بيع السندات الحالية. فقد ينتهي الأمر بالسوق إلى تشديد الأوضاع بما يكفي لمنع البنك المركزي الأوروبي من التشديد أكثر.
أسئلة شائعة عن البنك المركزي الأوروبي
البنك المركزي الأوروبي ECB في فرانكفورت، ألمانيا، هو البنك الاحتياطي لمنطقة اليورو. يحدد البنك المركزي الأوروبي ECB معدلات الفائدة ويُدير السياسة النقدية للمنطقة. يتلخص التفويض الأساسي للبنك المركزي الأوروبي ECB في الحفاظ على استقرار الأسعار، وهو ما يعني إبقاء التضخم حول مستويات 2%. الأداة الأساسية لتحقيق ذلك هي رفع أو خفض معدلات الفائدة. عادة ما تؤدي معدلات الفائدة المرتفعة نسبياً إلى يورو أقوى والعكس صحيح. يتخذ مجلس محافظي البنك المركزي الأوروبي ECB قرارات السياسة النقدية في الاجتماعات التي تُعقد ثماني مرات في العام. يتم اتخاذ القرارات من قبل رؤساء البنوك الوطنية في منطقة اليورو والأعضاء الستة الدائمين، بما في ذلك رئيسة البنك المركزي الأوروبي ECB، كريستين لاجارد.
في المواقف القصوى، يمكن أن يفعل البنك المركزي الأوروبي ECB أداة سياسية تسمى التيسير الكمي. التيسير الكمي QE هو العملية التي يقوم البنك المركزي الأوروبي ECB من خلالها بطباعة اليورو واستخدامه في شراء الأصول - عادة ما تكون سندات حكومية أو سندات الشركات - من البنوك والمؤسسات المالية الأخرى. عادة ما يؤدي التيسير الكمي QE إلى يورو أضعف. يُعتبر التيسير الكمي QE الملاذ الأخير عندما يكون من غير المرجح أن يؤدي خفض معدلات الفائدة ببساطة إلى تحقيق مستهدف استقرار الأسعار. استخدمه البنك المركزي الأوروبي ECB خلال الأزمة المالية الكبرى في الفترة 2009-2011، وفي عام 2015 عندما ظل التضخم منخفضًا بشكل عنيد، وكذلك أثناء جائحة فيروس كورونا المستجد.
التشديد الكمي QT هو عكس التيسير الكمي QE. يتم تنفيذه بعد التيسير الكمي QE عندما يكون التعافي الاقتصادي جاريًا ويبدأ التضخم في الارتفاع. بينما يقوم البنك المركزي الأوروبي ECB في برنامج التيسير الكمي QE بشراء السندات الحكومية وسندات الشركات من المؤسسات المالية من أجل تزويدها بالسيولة، فإنه في برنامج التشديد الكمي QT يتوقف البنك المركزي الأوروبي ECB عن شراء مزيد من السندات، ويتوقف عن إعادة استثمار رأس المال المستحق على السندات التي يحتفظ بها بالفعل. عادة ما يكون إيجابيًا (أو صعوديًا) لليورو.
آخر التحليلات
اختيارات المحررين
الفوركس اليوم: موجة بيع اليورو تكتسب زخماً، والدولار الأمريكي يتجاهل رهانات رفع يميل نحو التيسير في معدلات الفائدة
سوف تتضمن الأجندة الاقتصادية الأوروبية بيانات مؤشر أسعار المنتجين PPI لشهر سبتمبر/أيلول وثقة المستثمرين Sentix لشهر أكتوبر/تشرين الأول. في وقت لاحق من اليوم، سوف يُصدر معهد إدارة الإمدادات ISM مؤشر مديري المشتريات PMI الأمريكي لقطاع الخدمات لشهر سبتمبر/أيلول.
انخفاض خام غرب تكساس الوسيط WTI إلى محيط منطقة 89.00 دولار مع لجوء مجموعة السبع إلى الاحتياطيات الطارئة
ينخفض خام غرب تكساس الوسيط WTI بعد أن اتفقت مجموعة السبع على الإفراج عن 100 مليون برميل من الاحتياطيات الطارئة من أجل تخفيف ضغوط الإمدادات العالمية. قررت منظمة أوبك OPEC وحلفاؤها الإبقاء على أهداف إنتاج نوفمبر/تشرين اتلثاني دون تغيير كما كان متوقعًا. تم تعطيل صادرات الشرق الأوسط بسبب الصراعات الإقليمية.
توقعات سعر الذهب: زوج الذهب/الدولار XAU/USD يواصل مواجهة صعوبة فيما دون منطقة 4200 دولار
يتمسك الذهب بمكاسب الارتداد بالقرب من منطقة 4150 دولار في وقت مبكر من يوم الاثنين، محافظا على نطاق تداول الأسبوع الماضي. يعكس الدولار الأمريكي حركته إلى أعلى مستوياته خلال 17 شهراً على الرغم من تراجع أسعار النفط وعوائد سندات الخزانة ورهانات رفع معدلات الفائدة من جانب البنك الاحتياطي الفيدرالي Fed.
أخبار الكريبتو اليوم: يتباطأ ارتفاع البيتكوين بينما تمدد إيثريوم والريبل مكاسب الارتداد وسط تباطؤ التدفقات الداخلة إلى صناديق الاستثمار المتداولة ETF
يتماسك البيتكوين بشكل ضيق بينما يتداول فوق 86000 دولار وقت كتابة هذا التقرير يوم الاثنين. أما العملات البديلة، فتظهر نظرة إيجابية، مع ارتفاع الإيثريوم بشكل طفيف فوق 2700 دولار بينما يستقر ريبل فوق 1.52 دولار.
الفوركس اليوم: موجة بيع اليورو تكتسب زخماً، والدولار الأمريكي يتجاهل رهانات رفع يميل نحو التيسير في معدلات الفائدة
سوف تتضمن الأجندة الاقتصادية الأوروبية بيانات مؤشر أسعار المنتجين PPI لشهر سبتمبر/أيلول وثقة المستثمرين Sentix لشهر أكتوبر/تشرين الأول. في وقت لاحق من اليوم، سوف يُصدر معهد إدارة الإمدادات ISM مؤشر مديري المشتريات PMI الأمريكي لقطاع الخدمات لشهر سبتمبر/أيلول.