
- مؤشر ناسداك 100 الآن منخفض بنسبة ٪9 عن أعلى مستوى له في 6 أكتوبر/تشرين الأول.
- يبدأ التصحيح الفني عند 28225، أي أقل بنحو 400 نقطة من مستوى يوم الجمعة الحالي.
- أدت أرباح Amazon وIntel إلى موجة بيع حادة يوم الجمعة، مع هبوط مؤشر NDX بنسبة ٪3.
- الانتخابات النصفية، والرفع المتوقع لأسعار الفائدة في ديسمبر/كانون الأول، وتجدد الحرب في إيران، وزيادة المعروض من الأسهم كلها عوامل هبوطية لمؤشر NDX.
تراجع مؤشر ناسداك 100 (NDX) بنسبة ٪3 يوم الجمعة على موجة بيع لأسهم الذكاء الاصطناعي ناجمة عن تقارير الأرباح الكارثية لشركتي Amazon (AMZN) وIntel (INTC) التي صدرت في وقت متأخر من يوم الخميس. وبعد الهبوط الذي أعقب أرباح Alphabet (GOOGL) في الجلسة السابقة، وشهر أكتوبر/تشرين الأول السيئ للغاية، قد يفاجأ مستثمرو النمو عندما يعلمون أن مؤشر NDX لم يدخل بعد في مرحلة تصحيح.
هذا صحيح، فالمؤشر الثقيل بالأسهم التكنولوجية لا يزال منخفضًا بنحو ٪9 عن أعلى مستوى له على الإطلاق في 6 أكتوبر/تشرين الأول عند 31361. ويقع مستوى التراجع البالغ ٪10 المطلوب لتصحيح تقني كلاسيكي عند 28225. لكن لا تتحمسوا كثيرًا. إذ يتداول مؤشر NDX الآن قرب أعلى مستويات 3 أغسطس/آب. وماذا عن أدنى مستويات تلك الجلسة نفسها؟ 28196 أو دون عتبة ٪10.
ليس تصحيحًا بعد، لكنه على الأرجح قريب
الاحتمالات تشير إلى أن مؤشر ناسداك 100 سيدخل قريبًا في منطقة التصحيح، وسيكون الوقت قد حان لثيران أسهم الذكاء الاصطناعي لالتقاط أنفاسهم قبل البحث عن المحفز التالي. ومع تعرض Meta Platforms (META) وAlphabet وAmazon وIntel وSandisk (SNDK) لعمليات بيع كبيرة بعد الأرباح، يمكننا أن نستنتج أن صفقة الذكاء الاصطناعي تدخل فترة عزوف عن المخاطرة، حيث يقوم جزء لا بأس به من المساهمين بتقليص رهاناتهم على صفقة الذكاء الاصطناعي.
في هذه المرحلة، ينظر المستثمرون إلى جميع الأدلة الأخيرة ويقررون أن الأفضل هو البقاء على الهامش حتى يجد السوق قاعًا. وعلى الرغم من أن أسعار الفائدة الأمريكية تراجعت في الأسابيع الأخيرة، فإنها لا تزال مرتفعة أكثر من اللازم بما يبعث على الارتياح. ويعلم المستثمرون أن المزيد من الأموال المؤسسية قد تتحول إلى أدوات الدخل الثابت مع اقتراب عائد سندات الخزانة لأجل 10 سنوات من ٪5. وبالطبع، فإن احتمالات قيام مجلس الاحتياطي الفيدرالي (Fed) برفع أسعار الفائدة في ديسمبر/كانون الأول مرتفعة، ويتوقع معظم المراقبين ما لا يقل عن رفعين إضافيين لأسعار الفائدة في النصف الأول من 2027. لذا فإن الضغوط القادمة من سوق السندات أصبحت منافسًا حقيقيًا جدًا لمكاسب مؤشر NDX.
وفوق ذلك، فإن الانتخابات النصفية يوم الثلاثاء المقبل تضع الأسواق في حالة ترقب، إذ من المتوقع أن يفوز الحزب الديمقراطي بكل من مجلس النواب ومجلس الشيوخ. وعلى مدى القرن الماضي، فإن أسوأ تركيبة لحكومة أمريكية منقسمة، أي رئيس جمهوري وكونغرس ديمقراطي، كانت تعني عادة مكاسب متواضعة لسوق الأسهم (حوالي %% في المتوسط).
ثم هناك التقارير المتزايدة التي تفيد بأن البيت الأبيض يستعد لإعادة إطلاق الحرب ضد إيران بعد الانتخابات النصفية. وقد أدت الهجمات الإيرانية المضادة السابقة إلى أضرار كبيرة في البنية التحتية النفطية في أنحاء الشرق الأوسط. ومع تمسك خام غرب تكساس الوسيط بالفعل بمستوى 100 دولار، فقد تكون هذه وصفة لارتفاع حاد في تكاليف الطاقة يضر بالاقتصاد ويقوض طفرة الذكاء الاصطناعي.
إلى جانب تلك المخاطر الحرجة، تستعد Anthropic لطرحها العام الأولي بقيمة 2 تريليون دولار، وربما في أقرب وقت الشهر المقبل. ومثلما حدث مع SpaceX من قبلها، فإن انتهاء فترات الحظر على البيع خلال العام التالي للطرح العام الأولي يخلق عبئًا هائلًا على المعروض مع بدء المطلعين في تسييل أسهمهم المحتفظ بها منذ فترة طويلة. ويُعدّ التراجع الأخير في Cerebras Systems (CBRS) بسبب انتهاء فترات الحظر المتتالية مثالًا على ذلك. وليس الأمر مقتصرًا على SpaceX وAnthropic فقط. فكل من Alphabet وMeta Platforms تجمعان أيضًا مبالغ ضخمة من سوق الأسهم.
التحليل الفني لـ NDX
يُظهر الرسم البياني اليومي أدناه هبوط NDX عبر نطاق الدعم بين 28800 و29000. وكان هذا النطاق داعمًا للمؤشر منذ مايو/أيار من هذا العام، ولم يغلق NDX دونه منذ 31 يوليو/تموز.
وهذا يخبرنا بأن مؤشر ناسداك 100 يدخل الآن في اتجاه هبوطي. ويتداول المؤشر دون أدنى مستوى للنطاق في 23 أكتوبر/تشرين الأول، ما يعني أننا أصبحنا نملك الآن "قاعًا أدنى" رسميًا على الرسم البياني.
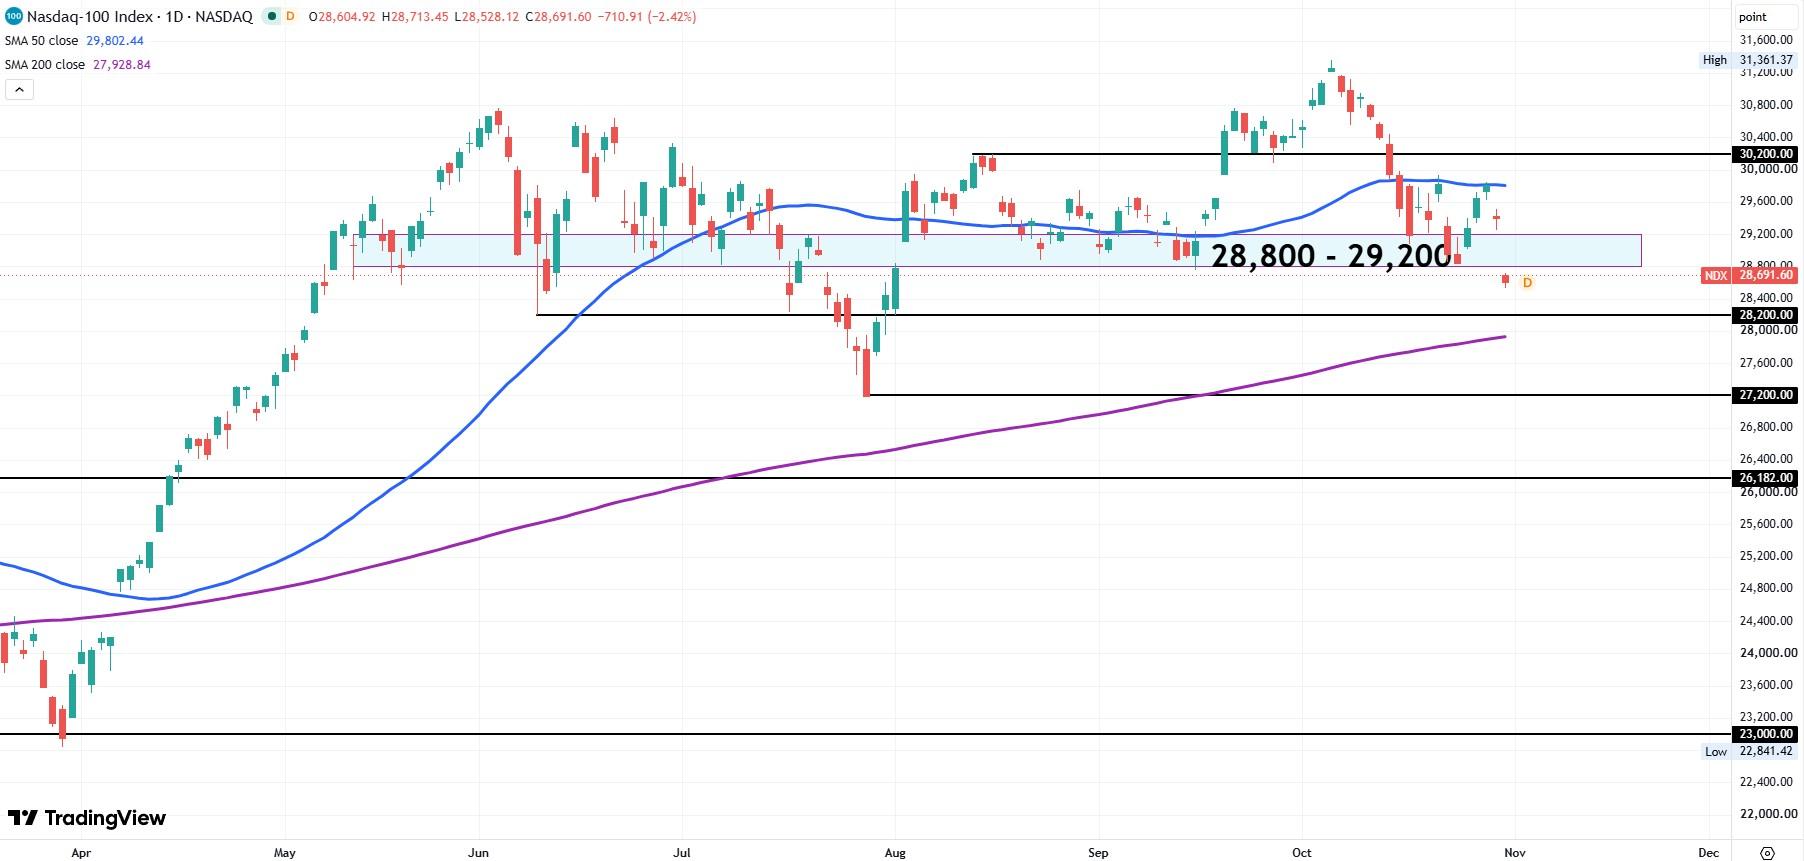
لدى الدببة نقطتان من الدعم التاريخي للتركيز عليهما. أولًا، أدنى مستوى للنطاق في 9 يونيو/حزيران قرب 28200. ويحظى هذا المستوى بقدر من الأدلة الداعمة من المتوسط المتحرك البسيط الصاعد 200 يوم (SMA) الذي من المقرر أن يقطعه في وقت ما الشهر المقبل.
ثم هناك أدنى مستوى في 29 يوليو/تموز قرب 27200 والذي قد يصبح أيضًا نقطة تحصين. وفي كلتا الحالتين، إذا لم تتمكن أرباح Advanced Micro Devices (AMD) وApple (AAPL) من إنقاذ المؤشر الأسبوع المقبل، فسيتعين على الثيران الانتظار حتى 17 نوفمبر/تشرين الثاني لتعلن Nvidia (NVDA) عن نتائجها.
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر الأخبار
اختيارات المحررين
التوقعات الأسبوعية للذهب: الدببة يهيمنون رغم تراجع العوائد الأمريكية قبيل انتخابات التجديد النصفي
هبط الذهب إلى مستوى منخفض جديد في عام 2026 دون 3900 دولار، رغم بدء الأسبوع على نغمة صعودية. تشير الصورة الفنية على المدى القريب إلى توقعات هبوطية. ستشهد الأجندة الاقتصادية الأمريكية صدور بيانات رئيسية، فيما ستُجرى انتخابات التجديد النصفي يوم الثلاثاء.
التوقعات الأسبوعية لبيتكوين: اختراق أمني في بينانس وتشدد الفيدرالي يدفعان بيتكوين إلى الهبوط
تراجعت بيتكوين بأكثر من 3% هذا الأسبوع، متداولةً دون 78,000 دولار يوم الجمعة، ومتجهةً نحو تسجيل خسارة أسبوعية رابعة على التوالي. تؤجج التوقعات المتشددة للاحتياطي الفيدرالي، إلى جانب الاختراق الأمني لمنصة بينانس، عزوف المستثمرين عن المخاطرة، وتؤدي إلى تصفية واسعة النطاق لمراكز الشراء.
الفوركس اليوم: البنك المركزي الياباني BoJ يحافظ على إعدادات السياسة النقدية دون تغيير، والذهب ينخفض إلى ما دون منطقة 4000 دولار
سوف تتضمن الأجندة الاقتصادية بيانات التضخم الأولية لشهر أكتوبر/تشرين الأول من ألمانيا، قراءات الناتج المحلي الإجمالي GDP للربع الثالث من منطقة اليورو وبيانات مؤشر تكلفة التوظيف للربع الثالث من الولايات المتحدة. بالإضافة إلى ذلك، من المقرر أن يتم تقديم تصريحات من جانب صناع السياسة النقدية في البنك المركزي الأوروبي ECB والبنك الاحتياطي الفيدرالي Fed.
إليك ما تحتاج إلى معرفته يوم الجمعة، 30 أكتوبر:
تشهد الأسواق بعض التقلبات المرتفعة في وقت مبكر من يوم الجمعة مع تقييم المستثمرين لآخر قرارات البنوك المركزية وإصدارات بيانات الاقتصاد الكلي، مع مراقبة دقيقة للحركة في العقود الآجلة لمؤشر الأسهم الأمريكية. وفي وقت لاحق من الجلسة، ستتضمن الأجندة الاقتصادية بيانات التضخم الأولية لشهر أكتوبر/تشرين الأول من ألمانيا، وقراءات الناتج المحلي الإجمالي GDP للربع الثالث من منطقة اليورو وبيانات مؤشر تكلفة التوظيف للربع الثالث من الولايات المتحدة. علاوة على ذلك، من المقرر أن يُلقي صناع السياسات من البنك المركزي الأوروبي والبنك الاحتياطي الفيدرالي خطابات.
لم يعد بإمكان الفيدرالي المتشدد رفع الدولار الأمريكي أكثر
يتداول ريبل (XRP) حول 1.25 دولار يوم الجمعة، مرتفعا من مستوى دعم قصير الأجل تم تحديده عند 1.20 دولار. يأتي هذا التصحيح الصعودي الطفيف بعد عمليات بيع حادة، حفزتها تقارير عن هجوم اختراق على منصة بينانس أثّر على ما يقرب من 6.3 مليار دولار. وقد دفع هذا الهجوم سوق العملات المشفرة الأوسع إلى حالة من التوتر، إذ علقت بينانس كلًا من الإيداعات والسحوبات لاحتواء الوضع.