
- أغلق زوج يورو/دولار EUR/USD أسبوعه الخامس على التوالي في المنطقة الحمراء.
- تبع الأداء السعري الهبوطي للزوج قوةً أكبر في الدولار الأمريكي.
- ومن أبرز المستجدات التالية في ألمانيا ومنطقة اليورو ستكون مؤشرات مديري المشتريات الأولية.
نجحت العملة الأوروبية في اجتياز أسبوع آخر مروع، حيث دفعت زوج يورو/دولار EUR/USD هذه المرة إلى منطقة 1.0950 للمرة الأولى منذ أوائل أبريل/نيسان 2025.
وقد جاء التراجع الحاد للزوج حصريًا على خلفية ديناميكيات الدولار الأمريكي (USD)، والتي اتخذت في الغالب شكل زيادة الرهانات على المزيد من رفع أسعار الفائدة من جانب مجلس الاحتياطي الفيدرالي (Fed).
وفيما يتعلق بالأخير، يبدو أن جزءًا من حديث السوق كان يميل نحو احتمال رفع أكبر للفائدة بمقدار نصف نقطة مئوية، وهو ما تحول بدوره إلى أجنحة إضافية للدولار الأمريكي خلال الأسبوعين الماضيين.
لا أخبار تكاد تكون أخبارًا جيدة
لا تزال التوترات الجيوسياسية مرتفعة بعناد. ولا يظهر الجمود المعروف بين الولايات المتحدة وإيران بشأن مضيق هرمز أي علامة على الحل، في حين يضيف الصراع الروسي الأوكراني المستمر طبقة أخرى من عدم اليقين، مما يبقي حالة النفور من المخاطرة حية ويعزز الطلب على الملاذات الآمنة.
وفي حين أن الصراع في الشرق الأوسط يمثل بحد ذاته مصدرًا لا شك فيه لضغوط تضخمية عبر أسعار النفط الخام، فمن المتوقع أن تعاني أوروبا أكثر من غيرها مع الارتفاع النهائي في أسعار الغاز، وهو ما يتفاقم بسبب وضعها كـ"مستورد" للطاقة بشكل "مفرط".
أسعار الطاقة تضع البنك المركزي الأوروبي مجددًا في موقف دفاعي
تتجلى التداعيات الجيوسياسية بشكل متزايد في أسواق الطاقة. تواصل أسعار النفط الخام الارتفاع، وترتفع تكاليف الوقود في أوروبا، كما تواجه توقعات أسعار الغاز مراجعات صعودية متكررة. وبالنسبة لمنطقة اليورو المعتمدة على الطاقة، فإن هذا يمثل أكثر من مجرد ضغط إضافي على ميزانيات الأسر: إذ يهدد بتحويل صدمة سعرية خارجية إلى مشكلة تضخم أكثر استدامة.
وهنا تحديدًا يواجه البنك المركزي الأوروبي أكبر تحدياته. يمكن لصناع السياسة تجاوز الارتفاع المؤقت في أسعار الطاقة، لكن ليس إذا امتدت التكاليف الأعلى إلى الأجور والخدمات وتوقعات التضخم. ومع هشاشة النمو أصلًا أمام واردات الطاقة الباهظة، يخاطر البنك المركزي الأوروبي بأن يضطر إلى تشديد السياسة النقدية في اقتصاد يضعف فقط لمنع التضخم من الترسخ. وكلما طال أمد صدمة الطاقة، ازدادت قوة الحجة لصالح المزيد من التشديد. وتقوم الأسواق بالفعل بتسعير نحو 18 نقطة أساس إضافية من رفع الفائدة بحلول نهاية العام.
حافظ على هدوئك و... واصل السير؟
تشير أحدث تصريحات صناع السياسة في البنك المركزي الأوروبي إلى مشكلة مألوفة: قد تدفع تكاليف الطاقة التضخم إلى الارتفاع، لكن القضية الأساسية هي ما إذا كانت هذه الضغوط ستنتشر إلى الاقتصاد بأكمله: قال سانتوس بيريرا إن احتمال حدوث آثار من الدرجة الثانية لا يزال كبيرًا، بينما حذر فوجيتش من أن تراجع الثقة وارتفاع أسعار الفائدة قد يساعدان في كبح التضخم المفرط عبر خفض الناتج المحلي الإجمالي GDP.
وبالتالي، فإن النقاش لا يدور بقدر كبير حول صدمة الطاقة الأولية بقدر ما يدور حول استمرارها. فإذا تركزت أسعار الوقود المرتفعة، فقد يتمكن البنك من تجاوز جزء من الحركة. أما إذا بدأت بالتسرب إلى الأجور والخدمات وسلوك التسعير الأوسع، فستصبح الحجة لصالح سياسة أكثر تشددًا أقوى بكثير.
ويشير تقييم يواكيم ناجل إلى أن صناع السياسة لم يصلوا إلى هذه المرحلة بعد. وقال: "التضخم مرتفع للغاية"، لكنه أضاف أن السياسة النقدية أصبحت بالفعل في منطقة تقييدية إلى حد ما وأن توقعات التضخم راسخة بقوة.
في الوقت الحالي، يبدو أن البنك المركزي الأوروبي راضٍ عن الحفاظ على الهدوء ومراقبة ما إذا كانت صدمة الطاقة ستتلاشى أم ستبدأ في الانتشار.
الرهانات الهبوطية تتزايد، لكن سوق الخيارات لا يصدق ذلك
لا تزال مشاكل اليورو (EUR) تظهر القليل من علامات التراجع. فقد انخفض زوج يورو/دولار EUR/USD إلى ما دون حاجز 1.1000، مواصلًا تراجعًا محا نحو 6٪ من قيمة العملة خلال الأشهر الثلاثة الماضية. وقد أبقت قوة الدولار الأمريكي المتجددة البائعين في موقع السيطرة بقوة، ولا يوجد الكثير في حركة الأسعار الأخيرة ما يشير إلى تغيير وشيك في الاتجاه.
لكن خلف الكواليس، تبدو الصورة أكثر تعقيدًا إلى حد ما.
يدخل تعرض جديد للعقود الآجلة إلى السوق مع تحرك الزوج هبوطًا. وفي الوقت نفسه، لا يزال تمركز المضاربين منحازًا بشدة ضد العملة الموحدة. ومع ذلك، يبدو أن سوق الخيارات متردد بشكل مفاجئ في ملاحقة عمليات البيع، إذ إن الطلب على الحماية من الهبوط يظهر استعجالًا أقل بكثير مما تبرره عادةً وتيرة التراجع في السوق الفورية.
والسؤال هو ما إذا كان اليورو يجذب موجة أخرى من القناعة الهبوطية أم أن صفقة مزدحمة بشكل متزايد بدأت تُظهر حدودها.
سوق العقود الآجلة لا يقف ساكنًا
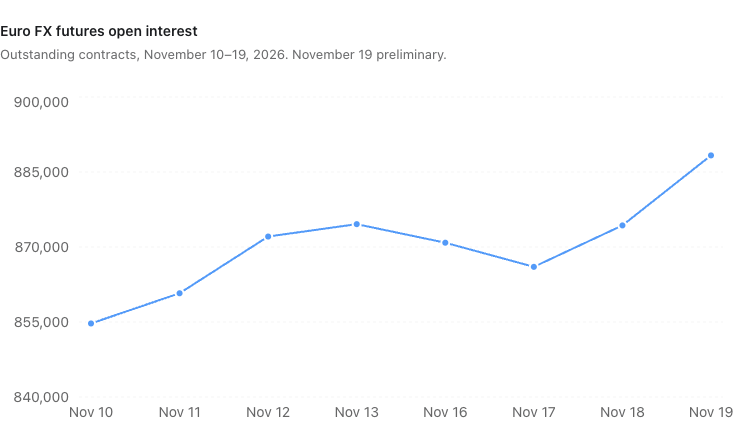
توفر أحدث بيانات CME نقطة انطلاق مثيرة للاهتمام.
بين 10 نوفمبر و19 نوفمبر، انخفضت عقود Euro FX الآجلة بنحو 1.76٪، بينما ارتفعت الفائدة المفتوحة بنحو 4٪.
وهذا بالكاد يمثل بصمة سوق يشهد انسحابًا شاملًا للمشاركين.
وفي الواقع، كانت الجلستان الأخيرتان كاشفتين بشكل خاص بعد أن ارتفعت الفائدة المفتوحة بشكل ملحوظ في 18 نوفمبر وفي 19 نوفمبر، كما كانت أحجام التداول مرتفعة نسبيًا أيضًا.
ويشير الجمع بين انخفاض الأسعار وارتفاع الفائدة المفتوحة إلى أن المتداولين يؤسسون مراكز جديدة أثناء التراجع. وهذا يعني أن ضعف اليورو يجذب تعرضًا إضافيًا للعقود الآجلة بدلًا من أن يدفع إلى تصفية المراكز القائمة.
ومع ذلك، هناك ملاحظة مهمة. فالفائدة المفتوحة تقيس العقود القائمة، وليس اتجاه أو هوية المتداولين الذين يفتتحونها. ولا يمكن للزيادة، بحد ذاتها، أن تثبت أن الصناديق المضاربة تفتح مراكز بيع جديدة.
كما أن الحجم لم يرتفع بشكل متسق طوال الفترة. فقد كان النشاط متباينًا، مع تركز أقوى القراءات في الجلسات الأخيرة.
ومع ذلك، فإن التوسع في التعرض القائم يستحق الانتباه. فعمليات البيع لا تحدث في سوق عقود آجلة يزداد فراغًا.
كان المضاربون بالفعل يميلون بشدة ضد اليورو
وهذا يقودنا إلى أحدث بيانات التمركز المتاحة من لجنة تداول السلع الآجلة (CFTC).
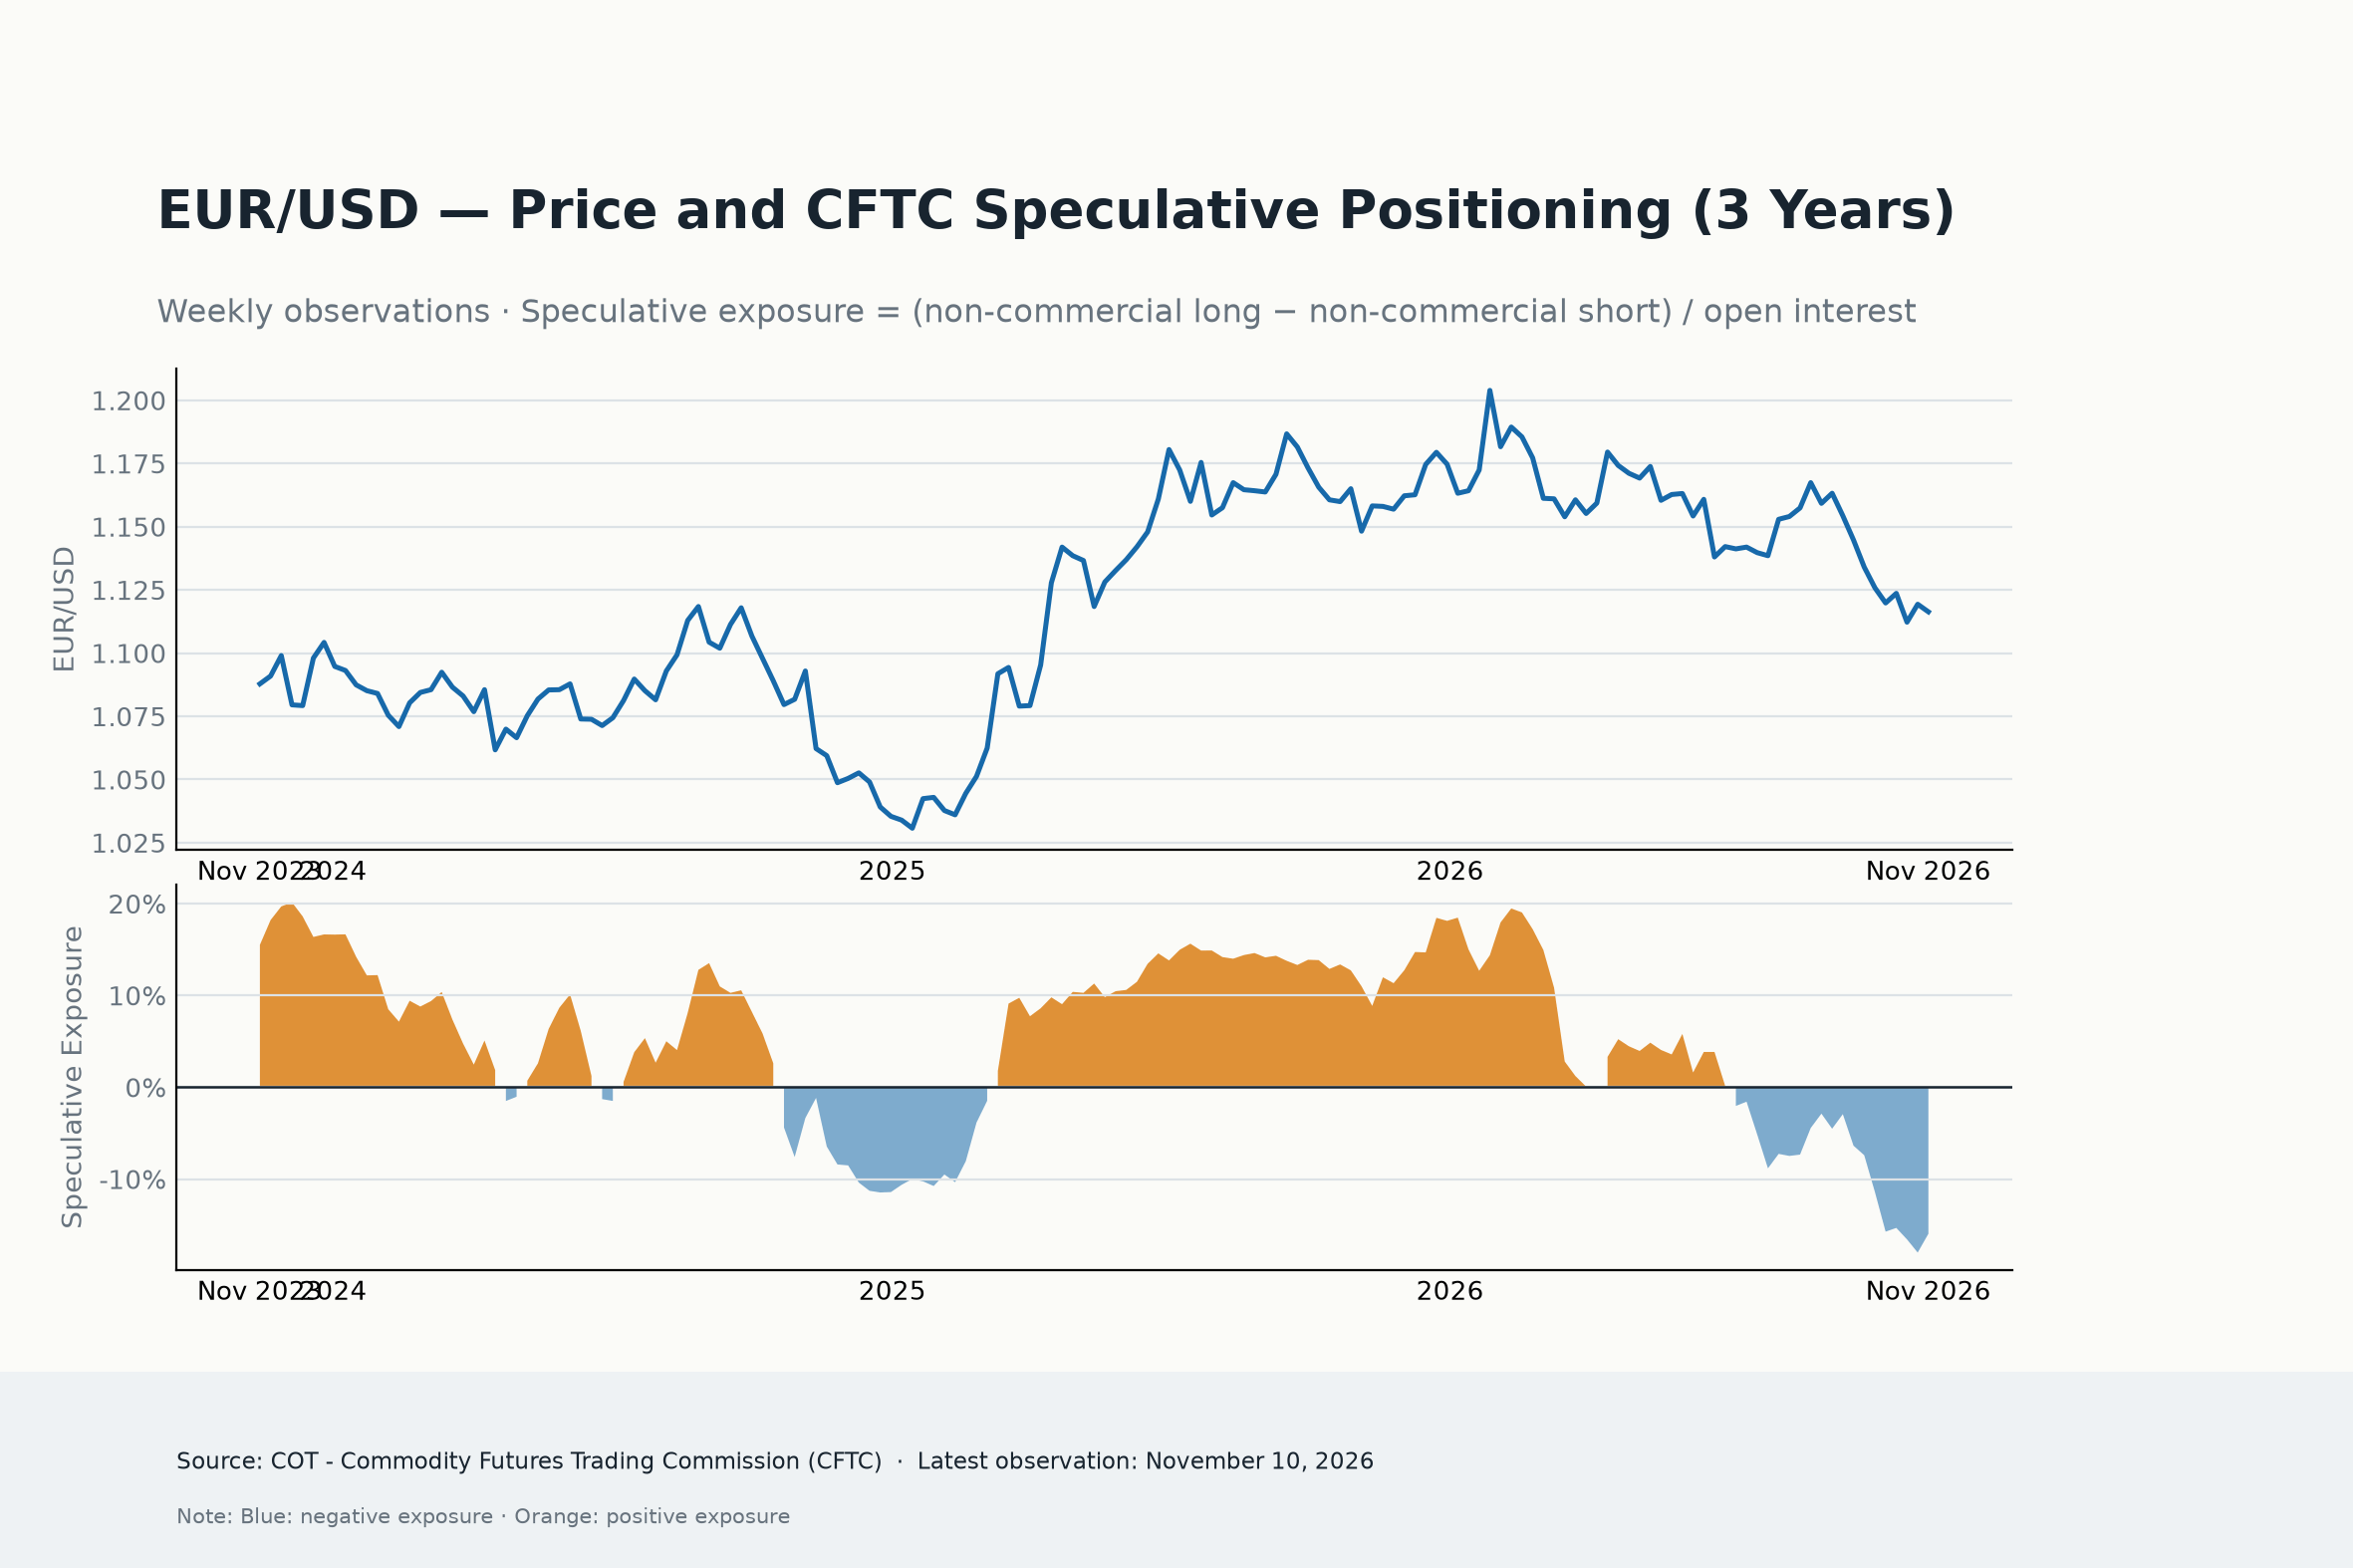
وبالنسبة للأسبوع المنتهي في 10 نوفمبر، احتفظ المشاركون غير التجاريين بصافي مركز بيع يعادل نحو 16٪ من الفائدة المفتوحة.
والأكثر لفتًا للنظر أن صافي التمركز كان عند النسبة المئوية 1.5 فقط من توزيعه خلال خمس سنوات، مع درجة z عند -2.54.
وبعبارة أخرى، كان التعرض الهبوطي ممتدًا بالفعل بشكل استثنائي وفقًا للمعايير التاريخية.
ومع ذلك، فإن التغير الأسبوعي يروي قصة مختلفة: فقد تراجعت صافي مراكز البيع خلال فترة التقرير، مما يشير إلى انخفاض ملموس في التعرض الهبوطي المضاربي بدلًا من جولة أخرى من تراكم صافي مراكز البيع.
والتمييز هنا مهم.
تثبت بيانات CFTC أن التمركز المضاربي كان هبوطيًا بشدة حتى 10 نوفمبر، لكنها لا تخبرنا كيف تصرف هؤلاء المتداولون خلال الجلسات اللاحقة.
وقد يعكس ارتفاع الفائدة المفتوحة في CME منذ ذلك التاريخ تجدد البيع المضاربي أو نشاط تحوط إضافي أو تغييرات أخرى في مشاركة السوق. ومن دون تفصيل أحدث حسب فئة المتداولين، سيكون من السابق لأوانه نسب الزيادة إلى صناديق التحوط أو الحسابات ذات الرافعة المالية.
وما يمكننا قوله هو أن العملة الموحدة دخلت أحدث موجة من تراجعها مع قاعدة مضاربية هبوطية مزدحمة بشكل غير معتاد، بينما توسع إجمالي التعرض للعقود الآجلة لاحقًا.
ذلك مزيج قد يكون قويًا، وإن لم يكن بالضرورة مريحًا للمتداولين الذين وصلوا متأخرين إلى الحركة.
متداولو الخيارات لا يطاردون التراجع
يضيف سوق الخيارات تعقيدًا آخر.
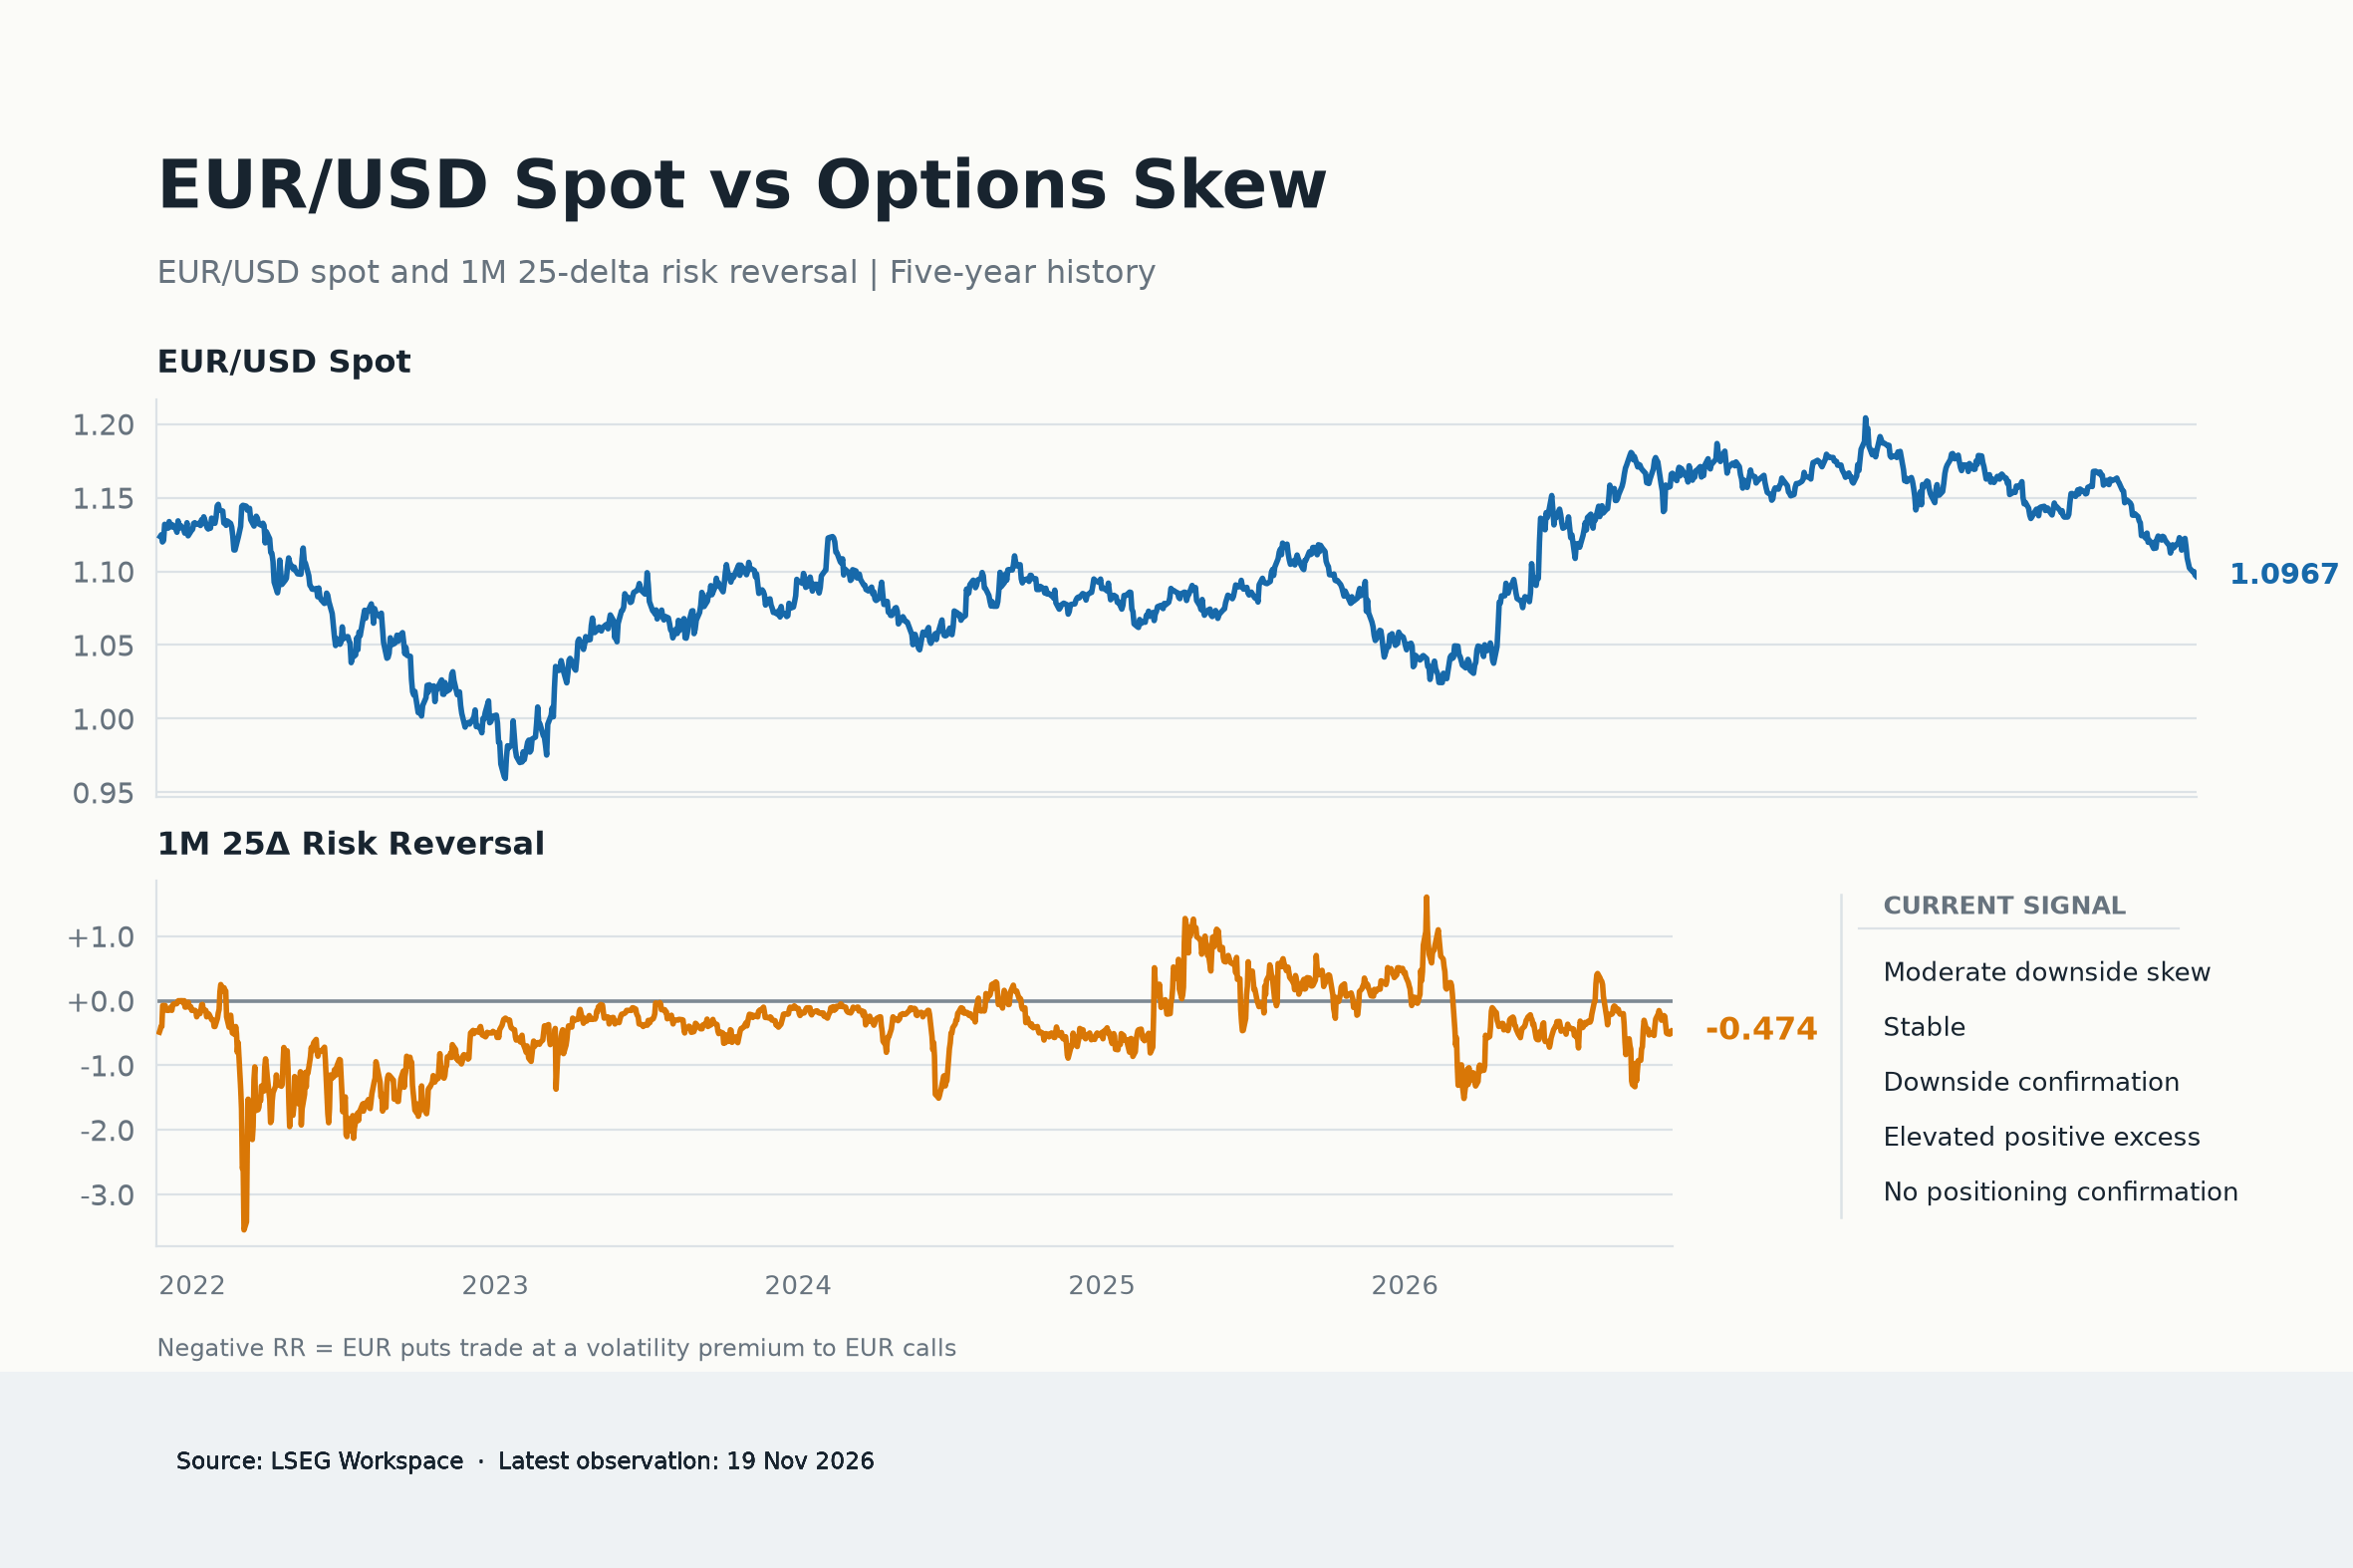
بلغت عمليات الانعكاس المخاطرية لمدة شهر واحد عند دلتا 25 مستوى -0.474 نقطة تقلب في 19 نوفمبر/تشرين الثاني، ما يشير إلى أن عقود البيع على اليورو استمرت في فرض علاوة على عقود الشراء المكافئة.
يتماشى الميل السلبي مع سوق لا يزال يسعى إلى الحماية من المزيد من ضعف اليورو.
ومع ذلك، يقع هذا القراءة عند النسبة المئوية 36.4 من توزيعها خلال خمس سنوات، وهو ليس مستوى متطرفًا من الطلب على التحوط من الهبوط.
والأهم من ذلك، أن أحدث التغيرات في عمليات الانعكاس المخاطرية كانت محدودة بشكل ملحوظ مقارنة بتدهور زوج يورو/دولار EUR/USD.
على مدار الشهر الماضي، انخفض السعر الفوري بنسبة 2.37٪، بينما تراجعت عمليات الانعكاس المخاطرية لمدة شهر واحد بمقدار 0.032 نقطة تقلب فقط.
في المقابل، كان التراجع الفعلي أقل من عُشر ذلك المقدار بالكاد.
والباقي الإيجابي الناتج البالغ 0.330 نقطة تقلب يحتل المرتبة المئوية 86.9 من توزيعنا المتحرك خارج العينة.
وبعبارة أخرى، صمد ميل الخيارات بشكل أفضل بكثير مما توحي به حركة سعر اليورو عادةً.
وتؤكد الأرقام الأسبوعية هذه الملاحظة. فقد خسر زوج يورو/دولار EUR/USD نسبة 0.79٪ خلال نافذة الجلسات الخمس الأخيرة، ومع ذلك تحسنت عمليات الانعكاس المخاطرية فعليًا بمقدار 0.025 نقطة تقلب. وبلغ الباقي المعدل وفق السعر الفوري +0.178، وهو في النسبة المئوية التاريخية 82.9.
هذا لا يعني أن المستثمرين أصبحوا فجأة صعوديين على اليورو. فما زالت الحماية من الهبوط أغلى من التعرض للصعود، ولا يزال زخم عمليات الانعكاس المخاطرية لمدة ثلاثة أشهر سلبيًا بقوة.
ومع ذلك، فإن الصمود النسبي لميل الخيارات يشير إلى أن ضغوط البيع الأخيرة لم تترافق مع زيادة متناسبة في الطلب على الحماية الهبوطية.
وبالنسبة لعملة تتداول عند أدنى مستويات جديدة، فإن ذلك يستحق الانتباه.
سوق هبوطي، لكنه ليس بالإجماع
وعند جمع البيانات الثلاث معًا، تتشكل صورة غير معتادة إلى حد ما.
لا يزال زوج يورو/دولار EUR/USD يضعف، كما أن الفائدة المفتوحة في العقود الآجلة تتوسع. وتشير هذه التطورات إلى أن التراجع يجذب مشاركة إضافية من السوق.
وفي الوقت نفسه، كانت المراكز المضاربية ممتدة بالفعل تاريخيًا عند أحدث تاريخ لتقرير لجنة تداول السلع الآجلة (CFTC)، بينما لم يُظهر متداولو الخيارات ميلًا كبيرًا لدفع علاوات أكثر عدوانية بشكل متزايد مقابل الحماية من الهبوط.
هذه الإشارات ليست بالضرورة متناقضة. فالمشاركون في العقود الآجلة ومتداولو الخيارات يعملون بأهداف وآفاق زمنية وانكشافات مخاطر مختلفة.
ومع ذلك، فإن سلوكهم يثير سؤالًا مهمًا حول جودة الحركة الأخيرة.
هل يجذب اليورو موجة جديدة من البيع المضاربي، أم أن زيادة التعرض في العقود الآجلة مدفوعة بالتحوط وأنشطة أخرى بينما تصبح القناعة الاتجاهية أقل وضوحًا؟
حتى الآن، لا يمكن للأدلة المتاحة حسم هذا السؤال.
حتى الآن، لا يظهر زوج يورو/دولار EUR/USD أي تأكيد من حيث المراكز، وهو ما يعكس مزيجًا من التعرض المضاربي الهبوطي، وتغطية صافي المراكز القصيرة مؤخرًا، وميل الخيارات الذي ظل مرنًا نسبيًا.
وتعقّد الزيادة اللاحقة في الفائدة المفتوحة في بورصة CME هذا التقييم لكنها لا تنفيه. فقد توسعت المشاركة الإجمالية في العقود الآجلة؛ أما تركيبة هذا التوسع فما تزال غير معروفة.
قد تكون الحركة التالية كاشفة
لا يوجد سبب كبير لاستبعاد الاتجاه الهبوطي لليورو لمجرد أن متداولي الخيارات أصبحوا أقل عدوانية.
فالعملة لا تزال تحت الضغط، وتشير أحدث أرقام العقود الآجلة إلى أن تعرضًا إضافيًا يدخل السوق مع تراجع الأسعار.
إن زيادة أخرى في الفائدة المفتوحة، مصحوبة باستمرار ضعف زوج يورو/دولار EUR/USD وتجدد التدهور في عمليات الانعكاس المخاطرية، ستعزز الحجة القائلة إن القناعة الهبوطية تتسع.
أما البديل فهو أكثر إثارة للاهتمام.
إذا واصل زوج يورو/دولار EUR/USD المعاناة بينما ظل ميل الخيارات مرنًا وبدأت الفائدة المفتوحة في العقود الآجلة بالتراجع، فستصبح إمكانية تصفية المراكز وارتداد التغطية القصيرة أصعب في التجاهل.
وتكتسب هذه المخاطرة أهمية خاصة عندما تكون المراكز المضاربية بالفعل قريبة من الحدود الهبوطية القصوى في تاريخها الممتد لخمس سنوات.
في الوقت الراهن، يحتفظ البائعون بالأفضلية. لكن هناك فرقًا بين عملة تهبط لأن القناعة الهبوطية تتعزز عبر الأسواق، وأخرى تتراجع بينما تصبح قطاعات مهمة من السوق أقل ميلًا إلى اللحاق بها.
لا يزال اليورو يتراجع. أما ما إذا كان الدببة أصبحوا أكثر التزامًا بهذه الصفقة، فذلك سؤال مختلف تمامًا.
ما الذي ينتظر زوج يورو/دولار EUR/USD؟
قد يكون الأسبوع المقبل حاسمًا لزوج يورو/دولار EUR/USD: إذ ستوفر مؤشرات مديري المشتريات الأولية للقطاعين الصناعي والخدمي الصادرة عن ستاندرد آند بورز العالمية S&P Global في ألمانيا ومنطقة اليورو دلائل جديدة على كيفية تطور النشاط التجاري في الكتلة خلال الأسابيع الأخيرة.
وعلى الجانب الآخر من الأطلسي، ستركز الأنظار أيضًا على القراءات الأولية للنشاط التجاري إلى جانب صدور مقياس التضخم المفضل لدى بنك الاحتياطي الفيدرالي، وهو نفقات الاستهلاك الشخصي (PCE)، فضلًا عن تقدير آخر لمعدل نمو الناتج المحلي الإجمالي للربع الثالث. فهل ستظل حالة "الاستثنائية" الأمريكية قائمة؟
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين
التوقعات الأسبوعية للذهب: لهجة الفيدرالي المتشددة واحتمال تقليص الرافعة المالية يضغطان بشدة على المعدن النفيس
ظل الذهب تحت ضغوط بيعية مستمرة، وهبط إلى قاع جديد في 14 شهرًا. يعاني الذهب جراء ضغوط السيولة وتصاعد التوقعات بشأن تبني الاحتياطي الفيدرالي نهجًا متشددًا بشدة في سياسته النقدية. تشير التوقعات الفنية على المدى القريب إلى دخول زوج الذهب/الدولار الأمريكي XAU/USD منطقة التشبع البيعي.
اليورو يرتفع قليلاً مع تراجع الدولار الأمريكي، ولا يزال في طريقه لتسجيل الخسارة الأسبوعية الثالثة على التوالي
يستقر زوج يورو/دولار EUR/USD مع ضغط تراجع عوائد سندات الخزانة الأمريكية على الدولار الأمريكي. تزايد رهانات رفع الفائدة من جانب الاحتياطي الفيدرالي يبقي التوقعات الأوسع مائلة لصالح الدولار الأمريكي. تراجعت توقعات تضخم المستهلكين في الولايات المتحدة في نوفمبر/تشرين الثاني، وفقًا لمسح جامعة ميشيغان.
التوقعات الأسبوعية لبيتكوين: العاصفة لم تنتهِ بعد
تراجعت بيتكوين إلى 61222 دولارًا يوم الجمعة، متجهة نحو تسجيل خسائر للأسبوع السابع على التوالي. تتجه صناديق الاستثمار المتداولة الفورية المدرجة في الولايات المتحدة نحو تسجيل تدفقات خارجة بمليارات الدولارات للأسبوع الثالث على التوالي، ما يغذي ضغوط البيع المستمرة. تترك الإشارات المتشددة في محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC)، وتزايد عمليات التصفية، وتراجع شهية المخاطرة، بيتكوين عرضة لمزيد من الهبوط.
البيتكوين تتراجع دون 60000 دولار مع تسارع ضغوط البيع
تراجع سعر البيتكوين إلى ما دون 60000 دولار يوم الجمعة، ليصل إلى مستوى لم يُشهد منذ أوائل يوليو/تموز. وتشير مؤشرات الزخم إلى ضغط بيع قوي رغم الوصول إلى مستويات التشبع البيعي.
التوقعات الأسبوعية للذهب: لهجة الفيدرالي المتشددة واحتمال تقليص الرافعة المالية يضغطان بشدة على المعدن النفيس
ظل الذهب تحت ضغوط بيعية مستمرة، وهبط إلى قاع جديد في 14 شهرًا. يعاني الذهب جراء ضغوط السيولة وتصاعد التوقعات بشأن تبني الاحتياطي الفيدرالي نهجًا متشددًا بشدة في سياسته النقدية. تشير التوقعات الفنية على المدى القريب إلى دخول زوج الذهب/الدولار الأمريكي XAU/USD منطقة التشبع البيعي.