
- يرتفع الدولار الأمريكي للأسبوع الرابع على التوالي إلى أعلى مستوياته في عدة أشهر.
- يواصل المستثمرون تفضيل المزيد من التشديد من جانب بنك الاحتياطي الفيدرالي Fed، على الأرجح في ديسمبر/كانون الأول.
- ستحدد مؤشرات مديري المشتريات الأولية، وأرقام الناتج المحلي الإجمالي GDP للربع الثالث، وبيانات نفقات الاستهلاك الشخصي PCE نبرة الأسبوع المقبل.
الأسبوع الذي مضى
حافظ الدولار الأمريكي (USD) على مساره الصعودي للأسبوع الرابع على التوالي، دافعًا مؤشر الدولار الأمريكي (DXY) إلى مشارف الحاجز الرئيسي 104.00 لأول مرة منذ أبريل/نيسان 2025.
ومرة أخرى، وفي ظل الصمت التام من المشهد الجيوسياسي، سواء من الشرق الأوسط أو من الصراع الروسي-الأوكراني المستمر منذ سنوات، تعزز الميل الصعودي للدولار الأمريكي بفعل تصاعد التكهنات بشأن المزيد من التشديد من جانب البنك الاحتياطي الفيدرالي (Fed)، مع توقع رفع الفائدة التالي في اجتماع ديسمبر/كانون الأول.
وفيما يتعلق بالأخير، يبدو أن الأسواق وبعض مسؤولي البنك الاحتياطي الفيدرالي يفضلون رفع سعر الفائدة بمقدار 50 نقطة أساس، مما أضاف وقودًا إضافيًا إلى الارتفاع الحاد الممتد لعدة أسابيع في الدولار.
وجاءت الزيادة في المؤشر هذا الأسبوع، على نحو مثير للاهتمام، على خلفية تراجع عوائد سندات الخزانة الأمريكية عبر المنحنى وأسعار النفط الخام، التي واصلت بدورها تصحيحها بعد منتصف المدة.
مسؤولو البنك الاحتياطي الفيدرالي يتخذون نبرة أكثر تشددًا مع اتساع التضخم
تشير تعليقات مسؤولي البنك الاحتياطي الفيدرالي الأخيرة إلى أن التضخم يسير في الاتجاه الخاطئ وأنه أصبح من الصعب جدًا اعتباره صدمة عرض مؤقتة. وتمتد ضغوط الأسعار إلى ما هو أبعد من الطاقة والتعريفات الجمركية مع قيام الشركات بتمرير المزيد من تكاليفها، فيما يظل الطلب قويًا بما يكفي لإبقاء الاقتصاد في حالة سخونة. وقد حذر بعض صانعي السياسة من أن الشركات والمستهلكين قد يعتادون على تضخم عند مستوى 3%.
وفي قطاع الخدمات، تبدو المخاوف أكثر وضوحًا: قال كريستوفر والر إن ما يقرب من 70% من سلة الخدمات الأساسية ينمو بأكثر من 3%، بينما أشار أوستان جولسبي إلى استمرار تضخم الخدمات ووجود مكون طلب كبير. كما أن الاستثمار في مراكز البيانات وتأثيرات الثروة المرتبطة بالذكاء الاصطناعي يضيفان أيضًا إلى ضغوط التسعير، مما يزيد من خطر أن يتجاوز إنفاق الشركات قدرة الاقتصاد ويخلق سخونة أوسع نطاقًا.
وقد مالت هذه التطورات بالنقاش المتعلق بالسياسة النقدية نحو مزيد من التشدد. وقال ألبرتو موساليم إن الأمر قد يتطلب عدة زيادات في أسعار الفائدة بحلول الربيع، لكن والر كان يدفع باتجاه وتيرة أكثر عدوانية، قائلاً إن البنك الاحتياطي الفيدرالي قد يحتاج إلى رفع الفائدة بمقدار 50 نقطة أساس أو استخدام اتصالاته للإشارة إلى تحرك أشد. وقالت ليزا كوك إن الموقف الحالي ليس مقيدًا بما يكفي، وإن الزيادة في سبتمبر/أيلول لم تكن كافية، وإن التأخير قد يسمح بترسخ التضخم. وقال نيل كاشكاري: "نحن نتخلف بوضوح عن تحقيق جانب التضخم من ولايتنا".
ومع ذلك، هناك تيار يفضل تغييرًا تدريجيًا. وتريد بيث هاماك زيادات متواضعة وتدريجية حتى يكون لدى الاقتصاد الوقت الكافي لامتصاصها، بينما قال جون ويليامز إن الظروف لا تبرر تحولًا جذريًا. كما فضلت آنا بولسون نهجًا تدريجيًا، لكنها رأت أن هناك حاجة إلى مزيد من التشديد. وترك توماس باركين ومايكل بار الباب مفتوحًا أمام المزيد من الزيادات إذا تطور الاقتصاد كما يتوقعان.
والخيط الجامع هو أن هدف البنك الاحتياطي الفيدرالي البالغ 2% غير قابل للتفاوض، وأن توقعات التضخم لا تزال راسخة على نطاق واسع. لكن صانعي السياسة باتوا قلقين الآن من أن الزيادات الواسعة في الأسعار قد تقوض الثقة. وقد تحول النقاش من مسألة ما إذا كان التضخم بحاجة إلى الانخفاض إلى ما إذا كان بإمكان البنك الاحتياطي الفيدرالي التحرك ببطء كافٍ لحماية النمو دون السماح لتضخم اليوم المرتفع بأن يصبح قاعدة الغد.
محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة FOMC عزز موقفًا أكثر تشددًا
أظهرت محاضر آخر اجتماع للبنك الاحتياطي الفيدرالي في 27-28 أكتوبر/تشرين الأول أن معظم المسؤولين أيدوا التوقف المؤقت في رفع الفائدة لكنهم توقعوا زيادات مستقبلية إذا ثبت أن التضخم مقاوم.
لم يكن قرار التوقف بسيطًا. فقد كان بعض المسؤولين يفضلون رفع الفائدة بمقدار 25 نقطة أساس، وقال آخرون إن الإبقاء على معدلات الفائدة دون تغيير كان قرارًا صعبًا. لكن تقريبًا جميع المشاركين رأوا أن المزيد من التشديد سيكون مبررًا على الأرجح، مع استعداد البعض لخطوة أكبر في ديسمبر/كانون الأول إذا ساءت قراءات التضخم.
وأكد صانعو السياسة أن التوقف لا يقوض عزمهم على إعادة التضخم إلى الهدف. كما قالت المحاضر إن هناك طفرة في الاستثمار في الذكاء الاصطناعي وما يترتب عليها من آثار على الإنتاجية والاستقرار المالي. وإذا لم تتراجع ضغوط الأسعار، يبدو أن البنك الاحتياطي الفيدرالي يستخدم التوقف لجمع المعلومات قبل مواصلة حملة التشديد، مع ارتفاع طفيف في التوقعات الاقتصادية وبقاء توقعات التضخم دون تغيير إلى حد كبير.
يتلاشى الزخم الصعودي مع تراجع وضع المراكز
خفّ وضع المراكز الصعودية للدولار الأمريكي في الأسبوع المنتهي في 10 نوفمبر/تشرين الثاني، وفقًا لبيانات لجنة تداول عقود السلع الآجلة (CFTC). وانخفض صافي المراكز الطويلة غير التجارية بمقدار 377 عقدًا إلى نحو 13.8 ألف عقد، أو أدنى مستوياته في أربعة أسابيع، بينما تراجع التغير على مدى أربعة أسابيع إلى +894 (من +2,179). ومع ذلك، لا يزال صافي المراكز الطويلة أعلى من مستواه قبل شهر، لكن التعافي الصعودي فقد زخمًا كبيرًا.
ارتفع الفائدة المفتوحة إلى ما يقرب من 51.4 ألف عقد، وهو أيضًا أعلى مستوى في الأسابيع الأربعة الماضية. ومع تراجع صافي المراكز في ظل ارتفاع المشاركة الإجمالية، تشير هذه الحركة إلى تراكم متواضع للمراكز المقابلة وإلى توازن أقل دعمًا للتعرض للدولار الأمريكي.
وأظهرت بيانات إضافية تراجع التعرض المضاربي إلى 26.85٪ (من 28.91٪)، بينما انخفضت النسبة المئوية إلى 48.2 (من 49). كما تراجعت النسبة المئوية لصافي المراكز إلى 55.9 (من 57.4). وتبقى كلتا المقياسين قريبتين من الحياد، ما يشير إلى أن تمركز الدولار الأمريكي ليس مزدحمًا ولا ضعيفًا تاريخيًا.
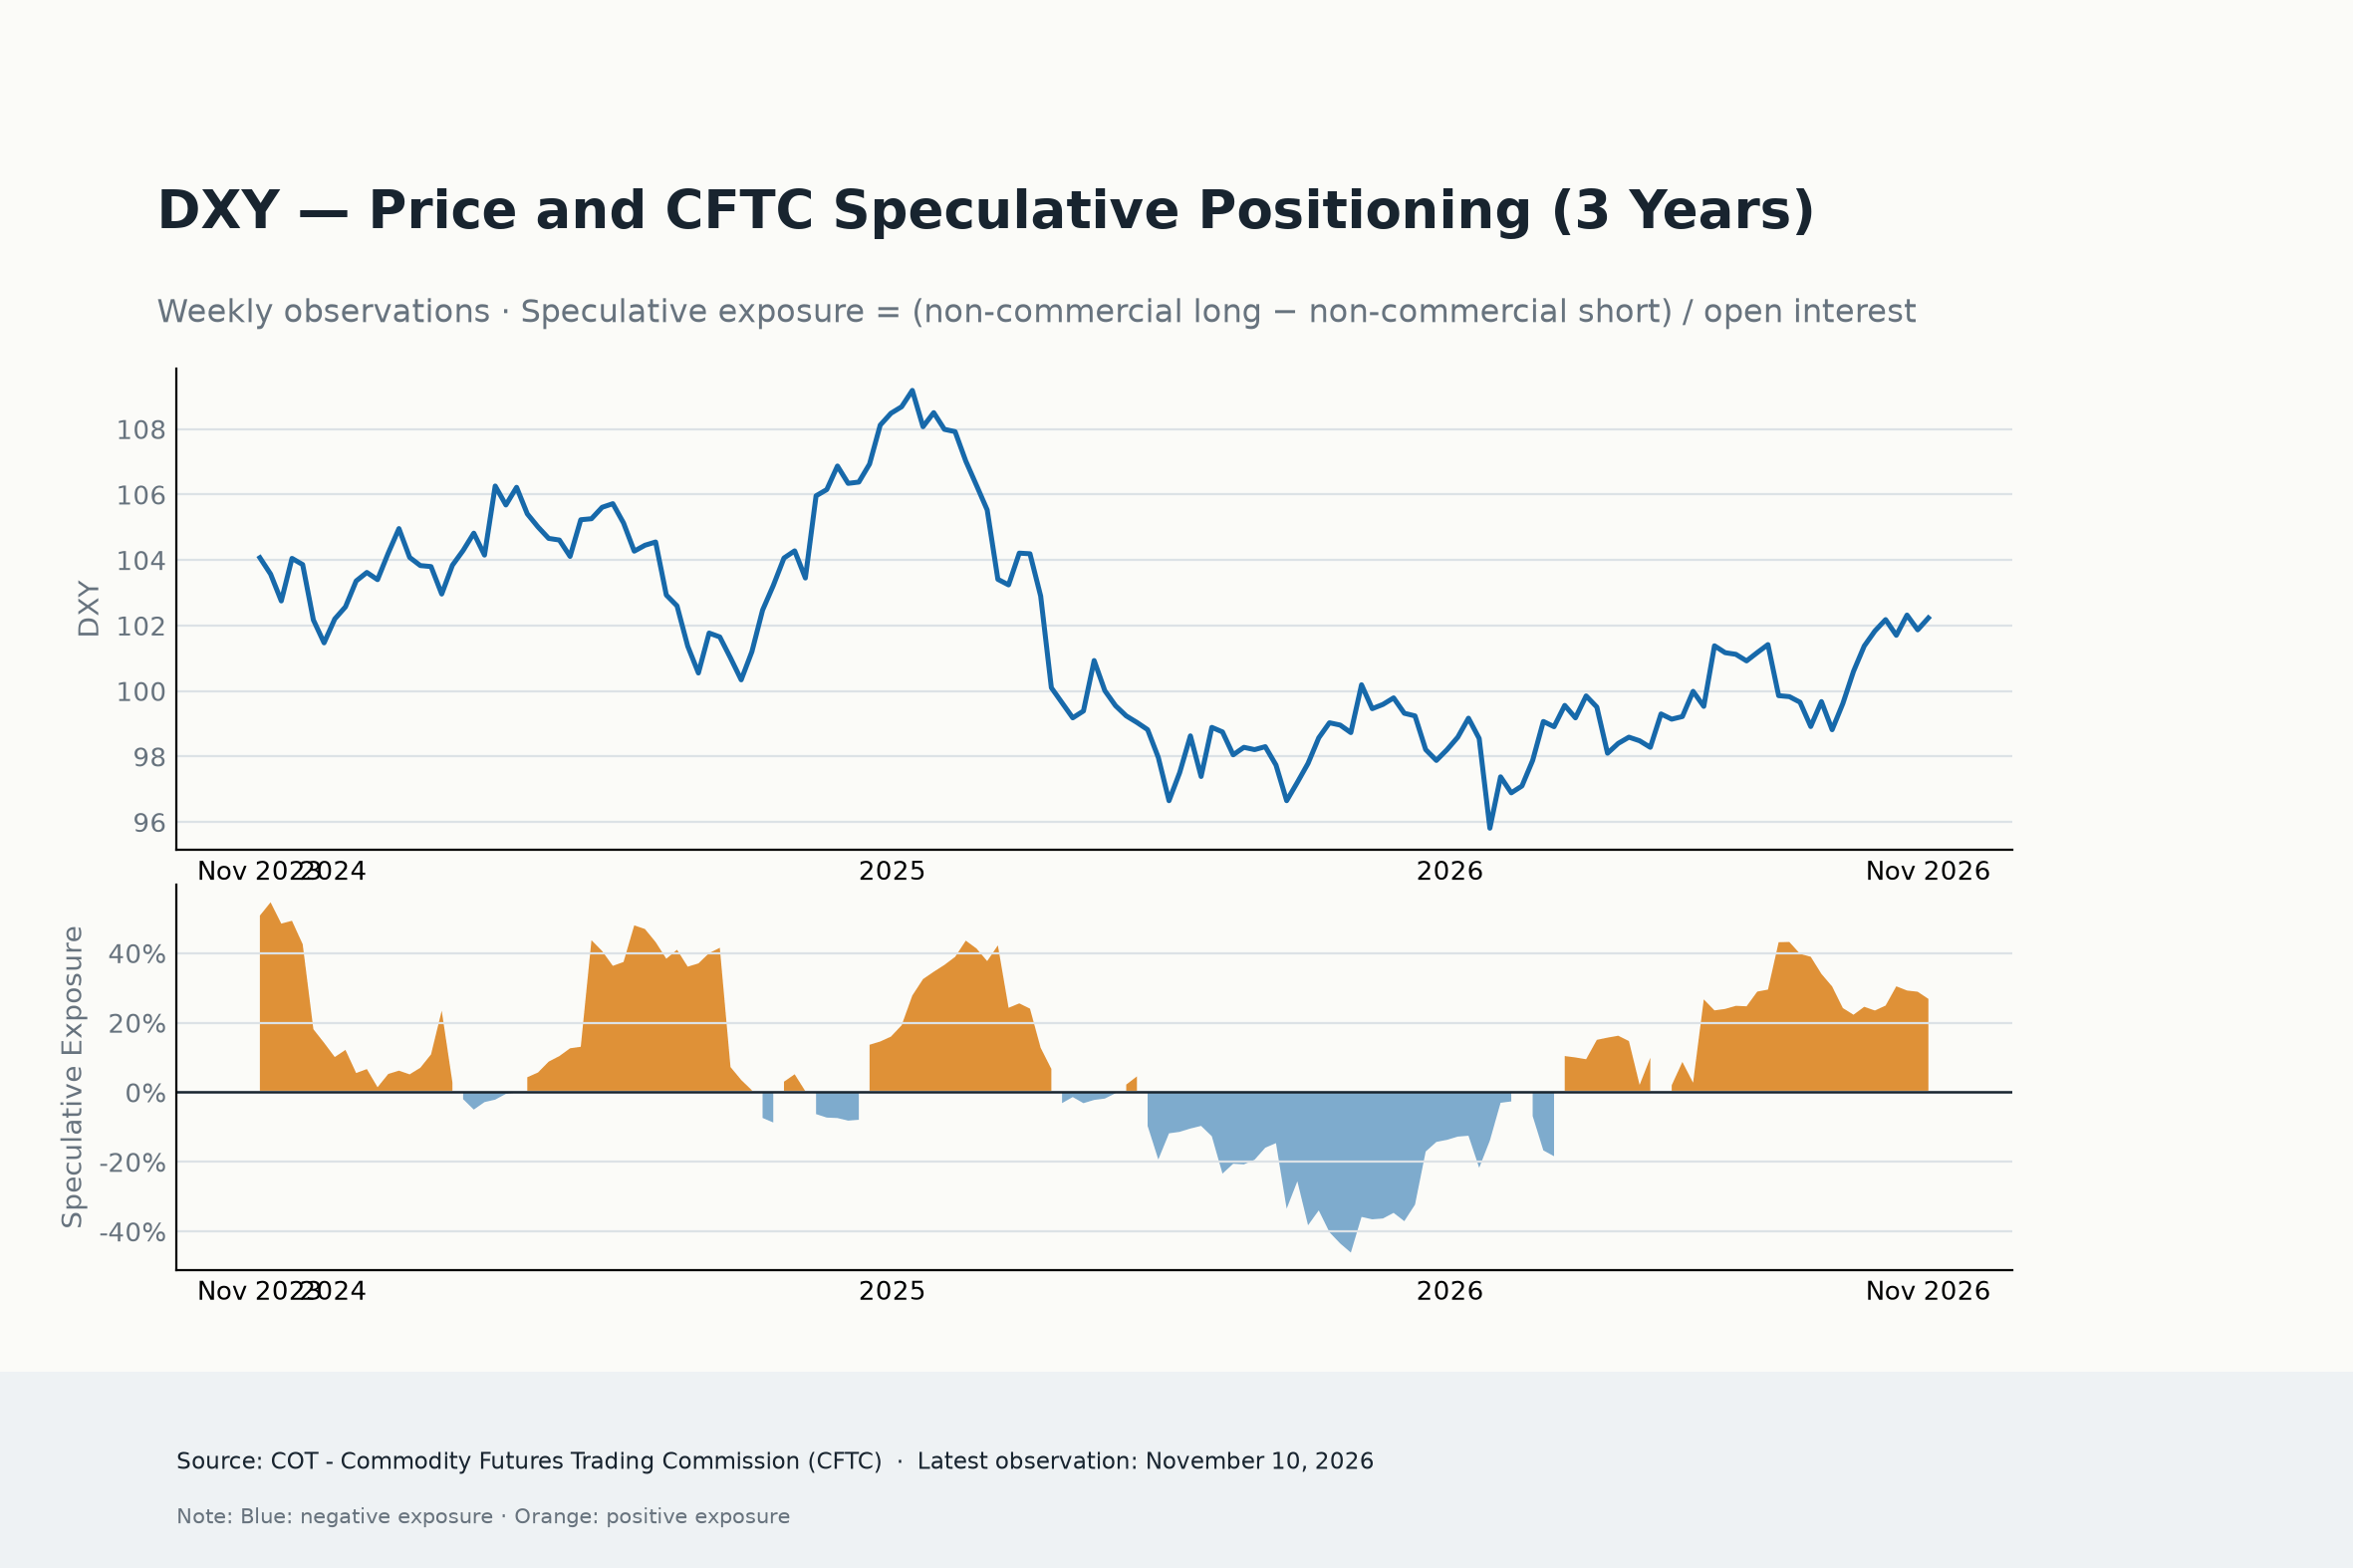
بشكل عام، لا يزال المشهد العام لتمركز الدولار الأمريكي صعوديًا بشكل طفيف، لكن الأرقام الأخيرة تشير إلى تراجع القناعة الصعودية. ولا تزال المراكز الطويلة الصافية إيجابية وفوق مستواها قبل أربعة أسابيع، إلا أن التراجع في التمركز الأسبوعي، وضعف التغير على مدى أربعة أسابيع وارتفاع الفائدة المفتوحة تشير إلى أن الانتعاش الأخير يفقد زخمه.
ما التالي بالنسبة للدولار الأمريكي
سيركز الأسبوع المقبل مرة أخرى على التضخم، وهذه المرة مع صدور بيانات نفقات الاستهلاك الشخصي (PCE) لشهر أكتوبر/تشرين الأول. بالإضافة إلى ذلك، من المتوقع أن تجذب إصدارات القراءة الأولية لمؤشري مديري المشتريات التصنيعي والخدمي العالميين من S&P Global الانتباه إلى جانب تقدير آخر لمعدل نمو الناتج المحلي الإجمالي للربع الثالث.
أما على صعيد تصريحات مسؤولي البنك الاحتياطي الفيدرالي Fed، فيبدو التقويم خفيفًا جدًا، مع عطلة عيد الشكر يوم الخميس وجلسة نصف يوم يوم الجمعة.
لا يزال الثيران يسيطرون، لكن بدأت تظهر بعض الشقوق
لا يُظهر ارتفاع الدولار الأمريكي شهية كبيرة لأخذ استراحة، ومع تزايد انفتاح البنك الاحتياطي الفيدرالي Fed على احتمال تشديد أكثر قوة، فإن مسار المقاومة الأقل لا يزال يشير إلى الأعلى.
ومع ذلك، هناك بعض علامات الضعف.
فقد فشلت عوائد سندات الخزانة في مواكبة تقدم الدولار الأمريكي، بينما يشير تمركز المضاربين إلى أن القناعة الصعودية بدأت تفقد زخمها. وهذا لا يشكل حجة مقنعة للانعكاس، لا سيما مع استمرار التضخم في إظهار قدر كبير من العناد ومع وجود رفع أسعار الفائدة في ديسمبر/كانون الأول بقوة على الرادار.
ومع ذلك، ومع اقتراب مؤشر الدولار الأمريكي DXY من حاجز 104.00، فقد تتطلب الموجة التالية صعودًا أكثر من مجرد خطاب متشدد. وقد توفر بيانات PCE لشهر أكتوبر/تشرين الأول ذلك، أو تكشف عن ارتفاع يعتمد بشكل متزايد على تنفيذ البنك الاحتياطي الفيدرالي Fed لتوقعات السوق المرتفعة.
لا يزال الدولار الأمريكي في مقعد القيادة بقوة، لكن كلما ارتفع أكثر، زادت الحاجة إلى إثبات نفسه.
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين
التوقعات الأسبوعية للذهب: لهجة الفيدرالي المتشددة واحتمال تقليص الرافعة المالية يضغطان بشدة على المعدن النفيس
ظل الذهب تحت ضغوط بيعية مستمرة، وهبط إلى قاع جديد في 14 شهرًا. يعاني الذهب جراء ضغوط السيولة وتصاعد التوقعات بشأن تبني الاحتياطي الفيدرالي نهجًا متشددًا بشدة في سياسته النقدية. تشير التوقعات الفنية على المدى القريب إلى دخول زوج الذهب/الدولار الأمريكي XAU/USD منطقة التشبع البيعي.
اليورو يرتفع قليلاً مع تراجع الدولار الأمريكي، ولا يزال في طريقه لتسجيل الخسارة الأسبوعية الثالثة على التوالي
يستقر زوج يورو/دولار EUR/USD مع ضغط تراجع عوائد سندات الخزانة الأمريكية على الدولار الأمريكي. تزايد رهانات رفع الفائدة من جانب الاحتياطي الفيدرالي يبقي التوقعات الأوسع مائلة لصالح الدولار الأمريكي. تراجعت توقعات تضخم المستهلكين في الولايات المتحدة في نوفمبر/تشرين الثاني، وفقًا لمسح جامعة ميشيغان.
التوقعات الأسبوعية لبيتكوين: العاصفة لم تنتهِ بعد
تراجعت بيتكوين إلى 61222 دولارًا يوم الجمعة، متجهة نحو تسجيل خسائر للأسبوع السابع على التوالي. تتجه صناديق الاستثمار المتداولة الفورية المدرجة في الولايات المتحدة نحو تسجيل تدفقات خارجة بمليارات الدولارات للأسبوع الثالث على التوالي، ما يغذي ضغوط البيع المستمرة. تترك الإشارات المتشددة في محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC)، وتزايد عمليات التصفية، وتراجع شهية المخاطرة، بيتكوين عرضة لمزيد من الهبوط.
البيتكوين تتراجع دون 60000 دولار مع تسارع ضغوط البيع
تراجع سعر البيتكوين إلى ما دون 60000 دولار يوم الجمعة، ليصل إلى مستوى لم يُشهد منذ أوائل يوليو/تموز. وتشير مؤشرات الزخم إلى ضغط بيع قوي رغم الوصول إلى مستويات التشبع البيعي.
التوقعات الأسبوعية للذهب: لهجة الفيدرالي المتشددة واحتمال تقليص الرافعة المالية يضغطان بشدة على المعدن النفيس
ظل الذهب تحت ضغوط بيعية مستمرة، وهبط إلى قاع جديد في 14 شهرًا. يعاني الذهب جراء ضغوط السيولة وتصاعد التوقعات بشأن تبني الاحتياطي الفيدرالي نهجًا متشددًا بشدة في سياسته النقدية. تشير التوقعات الفنية على المدى القريب إلى دخول زوج الذهب/الدولار الأمريكي XAU/USD منطقة التشبع البيعي.