- من المتوقع أن يسلط محضر اجتماع البنك الاحتياطي الفيدرالي Fed بعض الضوء على مدى وتوقيت دورة التشديد النقدي.
- أدت ضغوط الأسعار الأقل من المتوقع وبيانات التوظيف المخيبة للآمال إلى كبح الآمال في رفع أسعار الفائدة على التوالي.
- تسعّر سوق العقود الآجلة احتمالًا بنسبة 20٪ لرفع سعر الفائدة في أكتوبر/تشرين الأول واحتمالًا بنسبة 80٪ لرفع واحد على الأقل قبل نهاية العام.
سوف يُصدر البنك الاحتياطي الفيدرالي Fed في الولايات المتحدة محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) لشهر سبتمبر/أيلول يوم الأربعاء. ويتطلع المستثمرون إلى بعض التفاصيل التي تسلط الضوء على مدى وتوقيت دورة التشديد التي ينتهجها البنك المركزي بعد الموافقة على أول رفع لسعر الفائدة منذ ثلاث سنوات في سبتمبر/أيلول.
توافق اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) مع التوقعات ورفع سعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى نطاق 3.75٪-4.00٪ في سبتمبر/أيلول بقرار بالإجماع. وقد فاجأ الرئيس كيفن وارش الجميع بخطاب متشدد بشكل لا لبس فيه، بالنظر إلى تردده الطبيعي في تقديم توجيهات مستقبلية مفرطة. وقد أكد ذلك ثقة المستثمرين في استقلالية البنك وأدى إلى ارتفاع الدولار الأمريكي على نطاق واسع.
وقال وارش في المؤتمر الصحفي الذي أعقب القرار إن التضخم كان "مرتفعًا للغاية لفترة طويلة جدًا". وأيد بيان السياسة النقدية هذا الرأي وأكد من جديد التزام اللجنة بتحقيق استقرار الأسعار واتباع سياسة نقدية تهدف إلى "دعم عودة أكثر توقيتًا إلى هدف اللجنة البالغ 2٪."
كما سلط البيان الضوء على قوة سوق العمل الأمريكي، مما عزز التوقعات برفع أسعار الفائدة على التوالي. إلا أن البيانات الصادرة الأسبوع الماضي خففت من تلك الآمال، وسيحلل المستثمرون المحضر لتأكيد رفع سعر الفائدة في ديسمبر/كانون الأول بعد استبعاد عمليًا أي خطوة تشديد في وقت لاحق من هذا الشهر.
أدت بيانات التضخم وسوق العمل إلى تراجع الآمال في رفع سعر الفائدة في أكتوبر/تشرين الأول
أظهر مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) الأمريكي أن التضخم ظل مستقرا في أغسطس/آب، مما أتاح للبنك بعض المرونة لأخذ الوقت الكافي لتقييم تأثير رفع سعر الفائدة في سبتمبر/أيلول بشكل أفضل قبل تشديد السياسة النقدية أكثر. وإلى جانب ذلك، أثارت بيانات الوظائف غير الزراعية NFP لشهر سبتمبر/أيلول بعض الشكوك حول قوة سوق العمل بشكل عام، مما عزز مبررات التوقف المؤقت في الاجتماع المقبل.
ومع ذلك، لا يزال النشاط الاقتصادي قويًا. فقد تباطأ مؤشر مديري المشتريات الخدمي الأمريكي الصادر عن معهد ISM، لكنه لا يزال عند مستويات تتماشى مع توسع قوي في نشاط الأعمال، مما يعكس قوة الطلب وتحسن التوظيف. وتشير بيانات GDPNow إلى أن الاقتصاد الأمريكي تسارع إلى نمو سنوي بنسبة 3.7٪ في الربع الثالث من 2.2٪ المسجلة في الربع السابق، مما يوفر سيناريو مثاليًا لدورة تشديد.
وبالتالي، يبقى السؤال حول التوقيت، خاصة بعد الرسائل المتباينة من مسؤولي البنك الاحتياطي الفيدرالي. فقد أكد رئيس فرع الاحتياطي الفيدرالي في شيكاغو أوستان جولسبي الأسبوع الماضي أن التضخم يفوق مخاوف سوق العمل في الوقت الحالي، وقالت رئيسة فرع الاحتياطي الفيدرالي في دالاس لوري لوغان إن هناك حاجة إلى مزيد من رفع أسعار الفائدة لإعادة التضخم إلى الهدف. ومن ناحية أخرى، قالت نائبة رئيس البنك المركزي للإشراف ميشيل بومان إنه لا توجد حاجة ملحة لمزيد من رفع أسعار الفائدة هذا العام، ودعم رئيس فرع الاحتياطي الفيدرالي في نيويورك جون ويليامز هذه الفكرة.
ويصف محللو ING أحدث البيانات بأنها تميل قليلاً نحو التشديد "لكنها ليست كافية لتغيير سرد الاحتياطي الفيدرالي بشكل ملموس." ويرون أن "الأسواق من المرجح أن تظل مرتاحة لتثبيت الفائدة في أكتوبر/تشرين الأول، شريطة أن يأتي مؤشر أسعار المستهلك الأساسي CPI لشهر سبتمبر/أيلول (الصادر في 14 أكتوبر/تشرين الأول) عند 0.2٪ على أساس شهري، وهو ما تتقارب حوله التوقعات." وتؤكد ING مجددًا أن "رفعًا في ديسمبر/كانون الأول لا يزال هو الحالة الأساسية," مما يبقي المخاطر على الدولار (USD) مائلة نحو الصعود.
متى سيتم إصدار محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC)، وكيف يمكن أن يؤثر على الدولار الأمريكي؟
سيُصدر اللجنة الفيدرالية للسوق المفتوحة محضر اجتماع السياسة النقدية المنعقد في 15-16 سبتمبر/أيلول يوم الأربعاء الساعة 18:00 بتوقيت جرينتش.
رفع البنك أسعار الفائدة بمقدار ربع نقطة وألمح إلى مزيد من الزيادات في أسعار الفائدة في المستقبل، لكن البيانات الأخيرة خففت الآمال في زيادات متتالية لأسعار الفائدة. وتُظهر بيانات أداة FedWatch التابعة لمجموعة CME احتمالًا بنسبة 78٪ أن يُبقي البنك على أسعار الفائدة دون تغيير في وقت لاحق من هذا الشهر، ارتفاعًا من 50٪ الأسبوع الماضي. ومع ذلك، لا تزال الآمال في حدوث بعض الرفع قبل نهاية العام دون تغيير تقريبًا عند نحو 85٪.
وقد دفعت آمال تشديد السياسة من قبل الاحتياطي الفيدرالي، إلى جانب الاستثنائية الاقتصادية الأمريكية، والمخاوف بشأن ارتفاع أسعار النفط التي تضغط على معظم العملات المنافسة للدولار الأمريكي، وفوق ذلك كله، موجة بيع في السندات وضعت منطقة اليورو في دائرة الضوء، الدولار الأمريكي منذ أوائل سبتمبر/أيلول. وقد ارتفع مؤشر الدولار الأمريكي (DXY)، الذي يقيس قيمة الدولار الأمريكي مقابل ست عملات رئيسية، بنحو 3.4٪ خلال الأسابيع الأربعة الماضية ليصل إلى أعلى مستوياته في 18 شهرًا عند 102.50.
وفي ظل هذا الإطار، يتوقع السوق أن يؤكد محضر سبتمبر/أيلول أن التضخم لا يزال في صدارة خطط السياسة النقدية للبنك، وهو ما من شأنه أن يعزز مبررات رفع الفائدة في ديسمبر/كانون الأول.
ومع ذلك، فمن المرجح أن يكون التأثير على الدولار الأمريكي محدودًا لأن التقرير يسبق صدور تقريري مؤشر أسعار نفقات الاستهلاك الشخصي (PCE) والوظائف غير الزراعية الأسبوع الماضي. وبهذا المعنى، قد يكون لصدور مؤشر أسعار المستهلك الأمريكي (CPI) ومؤشر أسعار المنتجين (PPI) الأسبوع المقبل تأثير أكبر، إذ قد يحددان نتيجة الاجتماع المقبل.
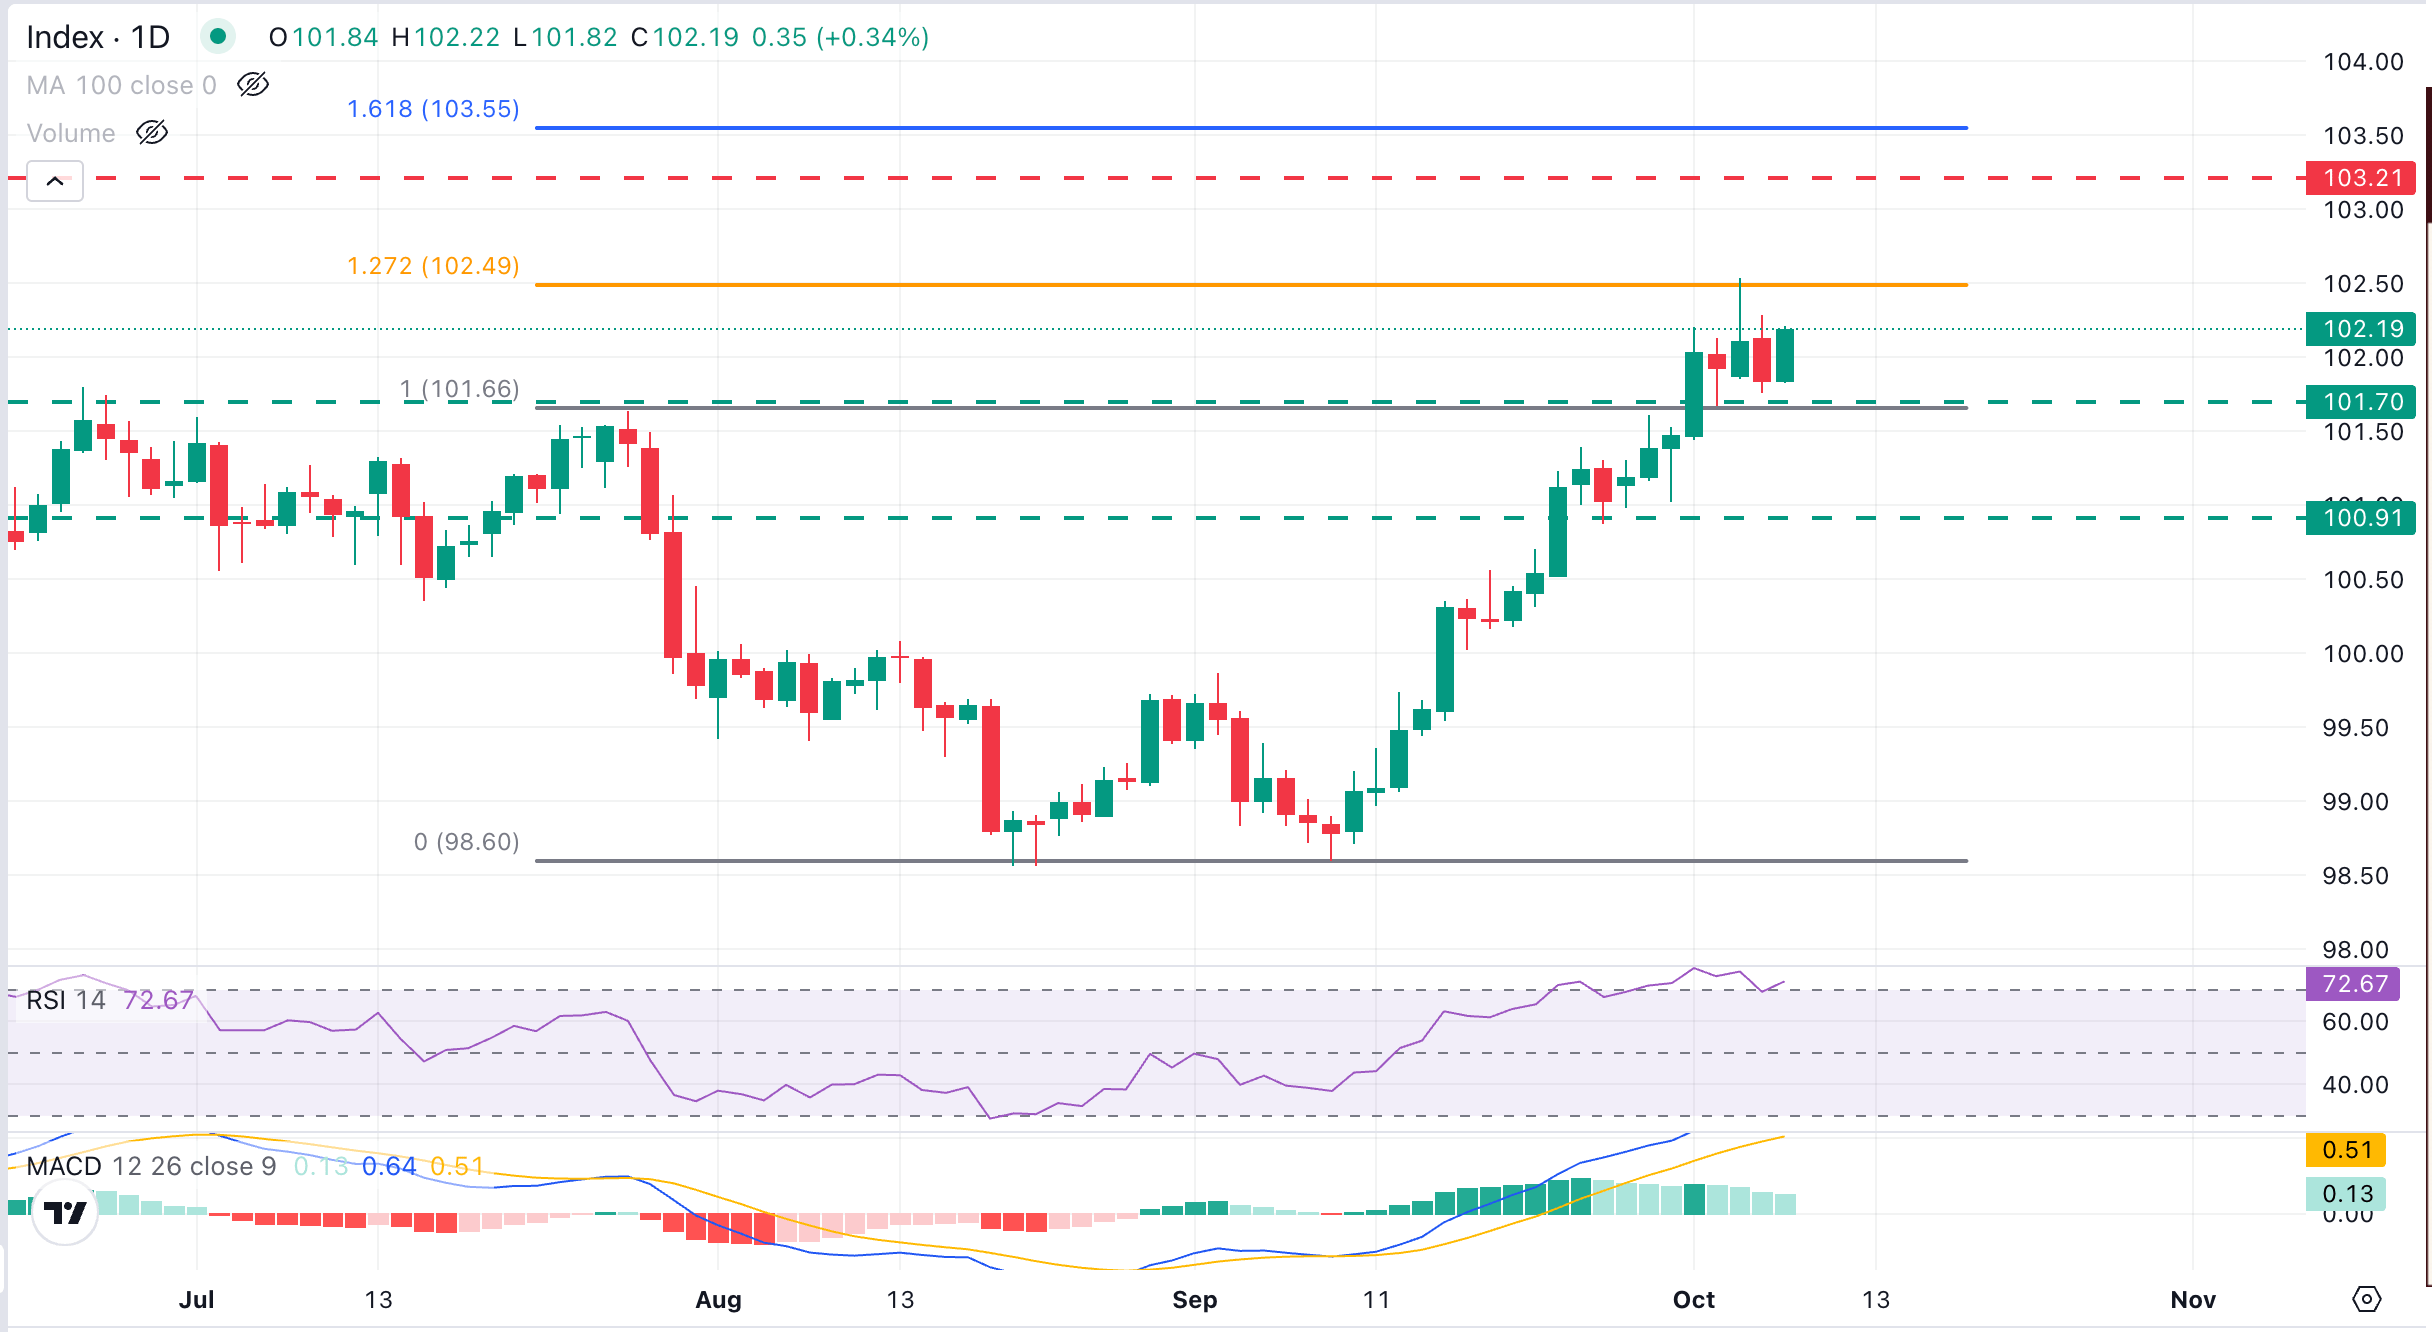
يُظهر الرسم البياني اليومي لمؤشر الدولار الأمريكي (DXY) قناة صعودية مستقرة منذ قيعان أوائل سبتمبر/أيلول، رغم أن مؤشر القوة النسبية (RSI) في منطقة التشبع الشرائي يشير إلى أنه ينبغي أخذ التماسك أو حتى بعض التراجع في الاعتبار. ويظل مؤشر الماكد (MACD) عند مستويات إيجابية، مما يشير إلى أن أي انخفاضات من المرجح أن تجد مشترين.
واجه ثيران مؤشر الدولار الأمريكي مقاومة عند مستوى تصحيح فيبوناتشي 127.7٪ للدورة الهبوطية بين يوليو/تموز وأغسطس/آب في منطقة 102.50. وفوق ذلك، من المرجح أن تقدم منطقة 103.20، وهي دعم سابق تحول إلى مقاومة (قيعان مارس/آذار 2025)، بعض المقاومة قبل مقاومة فيبوناتشي 161.8٪ للدورة المذكورة، عند منطقة 103.60.
ولا تزال محاولات الهبوط حتى الآن محصورة فوق أعلى مستويات العام حتى تاريخه السابقة قرب منطقة 101.80. وأي رد فعل هبوطي دون هذا المستوى سيضع قاع 25 سبتمبر/أيلول عند منطقة 100.90 في دائرة التركيز، قبل المستوى النفسي 100.
أسئلة شائعة عن أسعار الفائدة الأمريكية
تفرض المؤسسات المالية معدلات الفائدة على القروض المقدمة للمقترضين، وتُدفع كفوائد للمدخرين والمودعين. تتأثر بمعدلات الفائدة الأساسية على الإقراض، والتي تحددها البنوك المركزية استجابة للتغيرات في الاقتصاد. عادة ما يكون للبنوك المركزية تفويض بضمان استقرار الأسعار، وهو ما يعني في أغلب الحالات استهداف معدل تضخم أساسي يبلغ حوالي 2%. إذا انخفض التضخم فيما دون المستهدف، فقد يخفض البنك المركزي معدلات الفائدة الأساسية على الإقراض، بهدف تحفيز الإقراض وتعزيز الاقتصاد. إذا ارتفع التضخم بشكل كبير فوق 2%، فإن هذا يؤدي عادة إلى قيام البنك المركزي برفع معدلات الفائدة الأساسية على الإقراض في محاولة لخفض التضخم.
تساعد معدلات الفائدة المرتفعة بوجه عام على تعزيز عملة الدولة لأنها تجعلها مكانًا أكثر جاذبية للمستثمرين العالميين لإيداع أموالهم.
تضغط معدلات الفائدة المرتفعة بوجه عام على أسعار الذهب لأنها تزيد من التكلفة البديلة للاحتفاظ بالذهب بدلاً من الاستثمار في أصول تقدم عوائد أو وضع النقود في البنك. إذا كانت معدلات الفائدة مرتفعة، فإن ذلك عادة ما يدفع أسعار الدولار الأمريكي USD إلى الارتفاع، وبما أن الذهب مسعر بالدولار، فإن هذا يؤدي إلى انخفاض أسعار الذهب.
معدلات الفائدة على أموال البنك الاحتياطي الفيدرالي Fed هي معدلات الفائدة لليلة واحدة التي تُقرض بها البنوك الأمريكية بعضها البعض. تمثل معدلات الفائدة الرئيسية التي يتم تحديدها من جانب البنك الاحتياطي الفيدرالي Fed في اجتماعات اللجنة الفيدرالية FOMC. يتم تحديدها بمثابة نطاق، على سبيل المثال 4.75%-5.00%، على الرغم من أن الحد العلوي (في هذه الحالة 5.00%) هو الرقم المذكور. يتم تتبع توقعات السوق لمعدلات الفائدة على أموال البنك الاحتياطي الفيدرالي Fed في المستقبل من خلال أداة FedWatch التابعة لمجموعة CME، والتي تحدد كيفية تصرف عديد من الأسواق المالية تحسبًا لقرارات السياسة النقدية المستقبلية من جانب البنك الاحتياطي الفيدرالي Fed.
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر الأخبار
اختيارات المحررين
توقعات سعر الذهب: زوج الذهب/الدولار XAU/USD يترقب صدور محضر اجتماع البنك الاحتياطي الفيدرالي Fed من أجل الحصول على زخم جديد بعد الحفاظ على منطقة 4100 دولار
يتخلى الذهب عن الارتداد السابق خلال التداولات الآسيوية يوم الأربعاء، حيث يواجه صعوبة بالقرب من منطقة 4150 دولار. يرتد الدولار الأمريكي بالتزامن مع أسعار النفط وعوائد سندات الخزانة الأمريكية قبل صدور محضر اجتماع اللجنة الفيدرالية FOMC. من منظور فني قصير الأجل، لا يزال الذهب يتتبع نهج تداول ‘بيع الارتداد’.
ارتفاع خام غرب تكساس الوسيط WTI إلى محيط منطقة 89.50 دولار على خلفية المخاوف بشأن الشرق الأوسط وتهديدات العواصف الأمريكية
يرتفع خام غرب تكساس الوسيط WTI مع استمرار المخاطر بشأن الإمدادات من الشرق الأوسط والهجمات على الناقلات في دفع أسعار النفط إلى الارتفاع. يستمر اعتراض صواريخ الحوثيين والاضطرابات حول مضيق هرمز في تهديد تدفقات الطاقة الإقليمية. تظل مكاسب النفط الخام محدودة مع تعافي الشحنات من الخليج الفارسي.
الفوركس اليوم: استقرار الدولار الأمريكي مع ارتداد عوائد السندات قبل صدور محضر اجتماع اللجنة الفيدرالية FOMC
في وقت لاحق من جلسة التداول الأمريكية، سوف يقوم البنك الاحتياطي الفيدرالي Fed بنشر محضر اجتماع السياسة النقدية لشهر سبتمبر/أيلول، بينما سوف تعقد وزارة الخزانة الأمريكية مزادًا للسندات لأجل 10 سنوات. قال نائب الرئيس الأمريكي جيه دي فانس، إن إيران يجب أن تقلص قدرة التخصيب النووي من اجل تلبية مطالب الولايات المتحدة وإنهاء الحرب.
إليك ما تحتاج إلى معرفته يوم الأربعاء، 7 أكتوبر:
يبقى مؤشر الدولار الأمريكي في المنطقة الإيجابية بالقرب من 102.00 في الصباح الأوروبي يوم الأربعاء بعد أن أغلق في المنطقة السلبية يوم الثلاثاء. في وقت لاحق من الجلسة الأمريكية، سوف يُصدر البنك الاحتياطي الفيدرالي Fed محضر اجتماع السياسة النقدية لشهر سبتمبر/أيلول وسوف تعقد وزارة الخزانة الأمريكية مزادًا لسندات الخزانة لأجل 10 سنوات.
أخبار الكريبتو اليوم: البيتكوين والإيثريوم والريبل تنخفض، مما أدى إلى تصفية 550 مليون دولار
يتبع تصحيح البيتكوين رفضًا حديثًا بسبب المعروض حول 87200 دولار. العملات البديلة عمومًا في اتجاه تصحيحي، إذ يتراجع الإيثريوم تدريجيًا نحو مستوى الدعم الرئيسي التالي عند 2600 دولار، ويمدد ريبل موجته الهابطة بالقرب من منطقة الطلب عند 1.45 دولار.