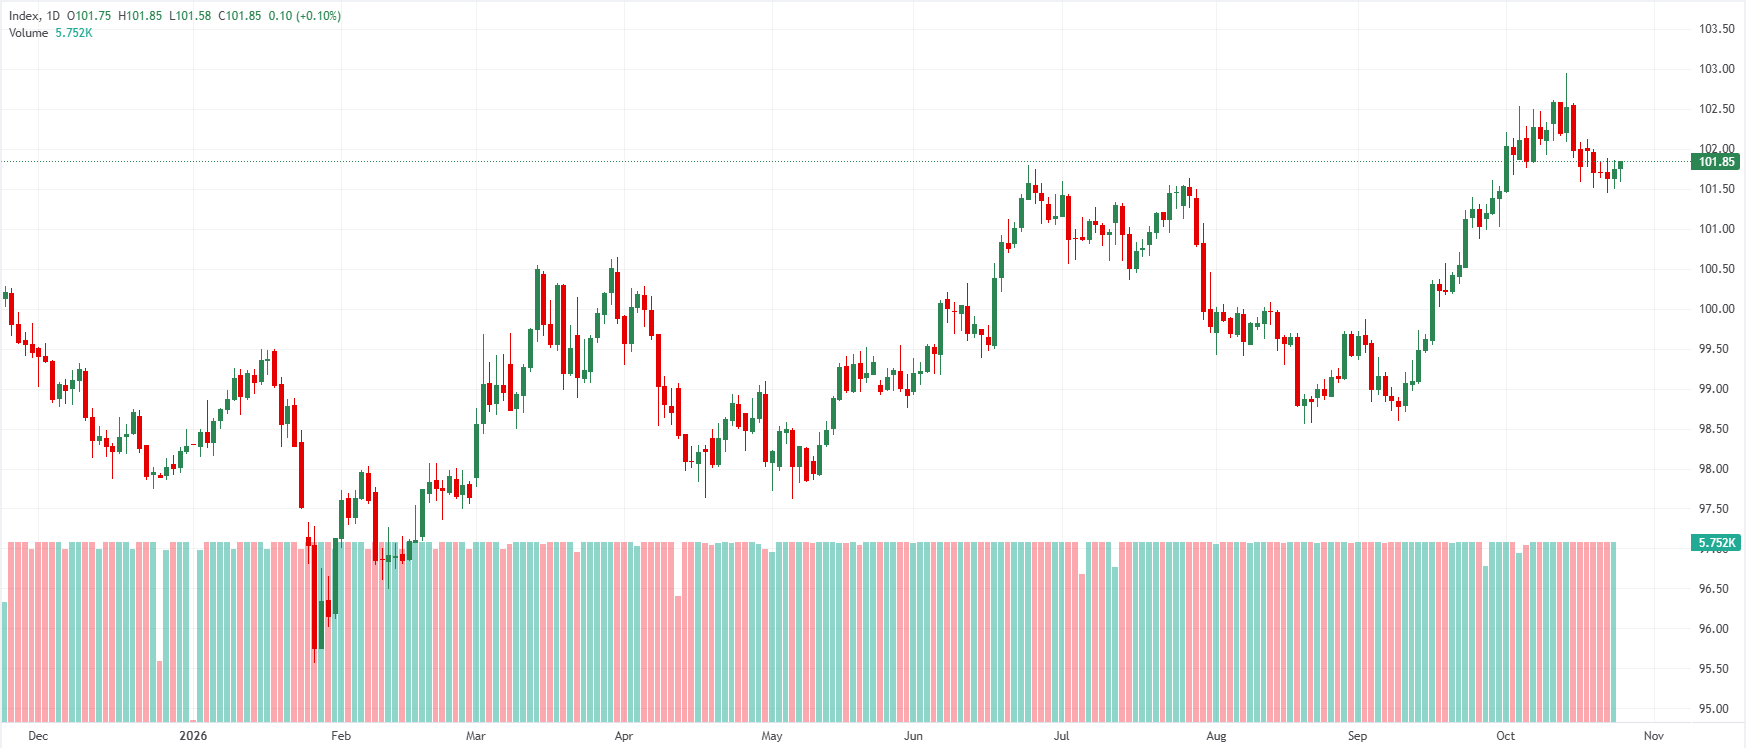
يحافظ الدولار الأمريكي (USD) على موقف مدعوم جيدًا عبر أسواق الفوركس العالمية، إذ يتوقع المتداولون أن يبقي البنك الاحتياطي الفيدرالي على سعر الفائدة على الأموال الفيدرالية ثابتًا عند 3.75–4.00% في اجتماع السياسة النقدية المقبل يوم الأربعاء. ومع تسعير أسواق العقود الآجلة لاحتمالات لا تتجاوز 10% لرفع الفائدة في أكتوبر/تشرين الأول، تحول تركيز المستثمرين سريعًا إلى متانة نمو الاقتصاد الأمريكي الأساسية واستمرار ضغوط الأسعار. وبدعم من توقعات نمو قوي للناتج المحلي الإجمالي الحقيقي في الربع الثالث قرب 3.2% على أساس سنوي وتسارع التضخم الأساسي لمؤشر أسعار نفقات الاستهلاك الشخصي PCE، يرى الاستراتيجيون المؤسسيون في Brown Brothers Harriman (BBH) وTD Securities أن التوقف المتوقع في السياسة ليس تحولًا نحو التيسير، بل مقدمة تكتيكية لمزيد من التشديد النقدي في ديسمبر/كانون الأول، بما يحافظ على ميزة العائد للدولار الأمريكي.
BBH ترى أن توقف الفيدرالي يدعم استمرار قوة الدولار الأمريكي
يتوقع إلياس حداد في Brown Brothers Harriman (BBH) أن يبقي البنك الاحتياطي الفيدرالي أسعار الفائدة دون تغيير عند 3.75–4.00% هذا الأسبوع، مشيرًا إلى أن الدعوات إلى التحلي بالصبر بين كبار مسؤولي الفيدرالي تتماشى مع تسعير السوق لاحتمالات لا تتجاوز 10% لرفع الفائدة في أكتوبر/تشرين الأول. ومع ذلك، ومع توقع نمو الناتج المحلي الإجمالي في الربع الثالث بوتيرة سنوية تبلغ 3.2% وتسارع التضخم الأساسي لمؤشر PCE في سبتمبر/أيلول إلى 3.1% على أساس سنوي، يرى حداد أن النشاط القوي في القطاع الخاص واستمرار مخاطر التضخم سيبقيان الدولار الأمريكي مدعومًا بقوة، بينما تم تسعير رفع الفائدة في ديسمبر/كانون الأول بالكامل تقريبًا.
"من المتوقع أن تبقي اللجنة الفيدرالية للسوق المفتوحة FOMC النطاق المستهدف لسعر الفائدة على الأموال الفيدرالية ثابتًا عند 3.75-4.00% بعد رفع الفائدة بمقدار 25 نقطة أساس في سبتمبر/أيلول. وتدعم الدعوات إلى التحلي بالصبر من جانب عدة مسؤولين رئيسيين في الفيدرالي التوقف المؤقت. وتشير أسواق العقود الآجلة إلى احتمالات لا تتجاوز 10% لرفع الفائدة هذا الأسبوع، مع تسعير شبه كامل لرفع الفائدة في 9 ديسمبر/كانون الأول... وبشكل عام، فإن قوة النشاط الاقتصادي الأمريكي وارتفاع ضغوط الأسعار يبرران المزيد من رفع سعر الفائدة على الأموال الفيدرالية، مما يوفر دعمًا مستمرًا للدولار الأمريكي USD... ومن المتوقع أن يرتفع مؤشر PCE الرئيسي بنسبة 0.5% على أساس شهري... وأن يتسارع إلى 3.6% على أساس سنوي... كما يُتوقع أن يرتفع نمو الناتج المحلي الإجمالي الحقيقي بنسبة 3.2% على أساس سنوي... مدفوعًا بإنفاق المستهلكين والاستثمار التجاري المرتبط بالذكاء الاصطناعي."
TD Securities تتوقع أن يمهد التثبيت في أكتوبر/تشرين الأول الطريق لرفع الفائدة في ديسمبر/كانون الأول
يتوقع أوسكار مونوز وإيلي نير في TD Securities أن يُبقي الاحتياطي الفيدرالي على سعر سياسته عند 3.75-4.00٪ في أكتوبر، بما يؤكد توقعات السوق الحالية مع الامتناع عن تقديم توجيهات مستقبلية جديدة أكثر تشددًا. ويؤكدان أن التوقف في أكتوبر يرفع فعليًا احتمال رفع سعر الفائدة في ديسمبر، مع إمكانية تحرك أكبر بمقدار 50 نقطة أساس إذا ظلت بيانات التضخم قوية. وتُبقي TD Securities على نظرة لدورة متشددة، متوقعةً رفعين إضافيين لأسعار الفائدة في ديسمبر ومارس لمواجهة ضغوط الأسعار اللزجة.
"نتوقع أن تُبقي اللجنة الفيدرالية للسوق المفتوحة FOMC أسعار الفائدة دون تغيير هذا الأسبوع رغم ارتفاع مخاطر التضخم. إن احتمال حدوث رفع مفاجئ أعلى من المعتاد، لكننا نعتقد أنهم سيعطون الأولوية للصبر والانتظار حتى ديسمبر. إن التوقف في أكتوبر سيجعل رفع ديسمبر أكثر ترجيحًا. وبعد المفاجأة الصعودية في مؤشر أسعار المستهلك CPI لشهر سبتمبر، لا تزال مخاطر التضخم ذات صلة... نتوقع أن يرفع الاحتياطي الفيدرالي أسعار الفائدة مرتين إضافيتين (ديسمبر ومارس). لا يزال التضخم فوق المستهدف بينما تتزايد المخاطر."
الخلاصة الرئيسية
إن قرار اللجنة الفيدرالية للسوق المفتوحة FOMC المتوقع على نطاق واسع بالإبقاء على أسعار الفائدة عند 3.75–4.00٪ يعكس صبرًا تكتيكيًا وليس تحولًا نحو التيسير، مع الحفاظ على خلفية داعمة للغاية للدولار الأمريكي. وبينما تشير BBH إلى تسارع تضخم نفقات الاستهلاك الشخصي PCE (3.6٪ على أساس سنوي) ونمو قوي للناتج المحلي الإجمالي في الربع الثالث (3.2٪ على أساس سنوي) مدفوعًا باستثمارات الذكاء الاصطناعي باعتبارها عوامل رئيسية تبقي الدولار الأمريكي مدعومًا جيدًا، تؤكد TD Securities أن التوقف في أكتوبر يرفع احتمال التشديد اللاحق في ديسمبر ومارس، بما يضمن بقاء ميزة أسعار الفائدة للدولار الأمريكي قائمة بقوة حتى العام المقبل.
(تم إنشاء هذا المقال بمساعدة أداة للذكاء الاصطناعي وتمت مراجعته من قبل محرر. اعرف المزيد.)
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر الأخبار
اختيارات المحررين
توقعات سعر الذهب: زوج الذهب/الدولار XAU/USD يحقق مكاسب في بداية أسبوع الإعلان عن السياسة النقدية للبنك الاحتياطي الفيدرالي Fed
يرتفع الذهب إلى محيط منطقة 4010 دولار قبل الإعلان عن السياسة النقدية للبنك الاحتياطي الفيدرالي Fed يوم الأربعاء. من شبه المؤكد أن يحافظ البنك الاحتياطي الفيدرالي Fed على معدلات الفائدة مستقرة ضمن نطاق 3.75٪-4.00٪. خلال هذا الأسبوع، سوف ينصب تركيز المستثمرين أيضًا على بيانات الناتج المحلي الإجمالي GDP الأمريكي.
توقعات سعر خام غرب تكساس الوسيط WTI: ينخفض بشكل أكبر فيما دون منطقة 100.50 دولار؛ والاحتمالية الصعودية تبدو قائمة
يفتتح خام غرب تكساس الوسيط WTI الأسبوع الجديد بنبرة أضعف على خلفية آمال بتخفيف حدة الأعمال العدائية في الشرق الأوسط. لا تزال علاوة المخاطر الجيوسياسية قائمة على خلفية المواجهة بين الحوثيين والمملكة العربية السعودية. الإعدادات الفنية الصعودية تدعم احتمالية ظهور عمليات شراء الانخفاضات عند مستويات أدنى.
الفوركس اليوم: تحسن المزاج قليلاً في بداية أسبوع حاسم للبنوك المركزية
في وقت لاحق من الأسبوع، سوف ينصب تركيز جميع الأنظار على اجتماعات السياسة النقدية للبنوك المركزية في الاقتصادات الكبرى، بما في ذلك البنك الاحتياطي النيوزيلندي RBNZ، بنك كندا BoC، البنك الاحتياطي الفيدرالي Fed، البنك المركزي الأوروبي ECB والبنك المركزي الياباني BoJ.
إليك ما تحتاج إلى معرفته يوم الاثنين، 26 أكتوبر:
يبدو أن هناك تحولًا إيجابيًا في معنويات المخاطرة مع بداية الأسبوع مع تراجع أسعار النفط الخام. سوف تتضمن الأجندة الاقتصادية الأوروبية بيانات معنويات الأعمال من ألمانيا يوم الاثنين. وفي وقت لاحق من الأسبوع، سينصب كل الاهتمام على اجتماعات السياسة النقدية للبنوك المركزية في الاقتصادات الكبرى، بما في ذلك بنك الاحتياطي النيوزيلندي، وبنك كندا، والاحتياطي الفيدرالي، والبنك المركزي الأوروبي، وبنك اليابان.
بيانات المشتقات والسلسلة على كاردانو تؤكد أن الدببة تسيطر
تواصل كاردانو خسائرها، وتتداول دون 0.202 دولار بعد ثلاث أسابيع متتالية من تراجعات بأكثر من ٪20 منذ أوائل أكتوبر/تشرين الأول. ويستمر ضغط البيع في التزايد مع ضعف مؤشرات المشتقات، والإشارات الهبوطية على السلسلة، وتدهور النظرة الفنية، ما يشير إلى مزيد من المخاطر الهبوطية. وتُظهر بيانات المشتقات تحيزًا هبوطيًا لكاردانو.