
لقد وصلت الولايات المتحدة إلى محطة مهمة في ماليتها العامة، مع ارتفاع الدين الفيدرالي الذي يحتفظ به الجمهور إلى نحو 100٪ من الناتج المحلي الإجمالي GDP للمرة الأولى منذ أعقاب الحرب العالمية الثانية. وعلى الجانب الآخر من الأطلسي، تواجه فرنسا عبئًا أثقل من الدين العام، إلى جانب ارتفاع تكاليف اقتراض الحكومة وتزايد الصعوبات في تنفيذ تخفيضات الإنفاق.
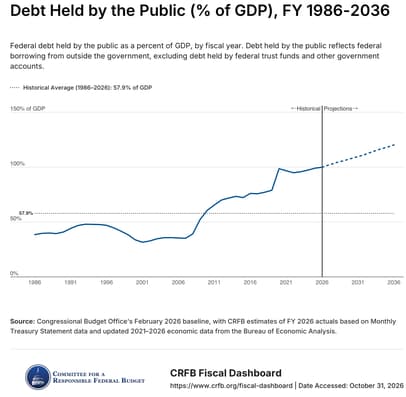
الدين الفيدرالي الذي يحتفظ به الجمهور كنسبة من الناتج المحلي الإجمالي GDP - المصدر: CFRB
على الرغم من اختلاف الظروف الاقتصادية بينهما، تشترك الدولتان في تحدٍ سياسي يزداد صعوبة: إقناع المستثمرين بأن حكومتيهما قادرتان على ضبط المالية العامة بينما تتنقلان بين مؤسسات سياسية منقسمة وضغوط انتخابية. ويكتسب التوقيت أهمية خاصة، لأن الناخبين الأمريكيين سيتوجهون إلى صناديق الاقتراع في انتخابات التجديد النصفي في 3 نوفمبر/تشرين الثاني 2026، بينما تستعد فرنسا لانتخابات رئاسية في أبريل/نيسان ومايو/أيار 2027.
وقد تؤثر كلتا الدورتين الانتخابيتين في قرارات السياسة المالية، ما قد يجعل زيادات الضرائب غير الشعبية وخفض الإنفاق أكثر صعوبة في التنفيذ. وبالنسبة للأسواق المالية، يبقى السؤال ما إذا كان عدم اليقين السياسي سيؤخر المزيد من الإجراءات اللازمة لتحقيق استقرار الدين الحكومي.
الولايات المتحدة وفرنسا تواجهان ضغوطًا متزايدة على الدين العام
تسلط أحدث الأرقام الأمريكية الضوء على حجم التحدي المالي الذي تواجهه البلاد. ووفقًا لحسابات نقلتها صحيفة وول ستريت جورنال في 29 أكتوبر/تشرين الأول، بلغ الدين الفيدرالي الذي يحتفظ به الجمهور 100.03٪ من الناتج المحلي الإجمالي GDP في نهاية السنة المالية 2026، التي أُغلقت في 30 سبتمبر/أيلول. ويقارن ذلك مع 99.4٪ قبل عام، ويمثل أعلى مستوى منذ عام 1946، عندما رفعت الاقتراضات زمن الحرب النسبة إلى 106٪.
ووصل عجز الموازنة الفيدرالية إلى ما يقرب من 2 تريليون دولار، أي ما يعادل 6.2٪ من الناتج المحلي الإجمالي GDP. ويأتي ارتفاع الاقتراض رغم النشاط الاقتصادي القوي نسبيًا، مع توسع الناتج المحلي الإجمالي GDP الأمريكي بوتيرة سريعة في الربع الثالث. ويُظهر ذلك كيف يمكن للالتزامات الإنفاقية المستمرة وضعف نمو الإيرادات أن يدفعا الدين إلى الارتفاع حتى عندما يكون أداء الاقتصاد جيدًا.
كما أصبحت مدفوعات الفائدة المرتفعة مصدر قلق مهمًا آخر. وقد قدّرت لجنة الميزانية الفيدرالية المسؤولة أن نفقات الفائدة الصافية بلغت نحو 1.1 تريليون دولار في السنة المالية 2026، أي ما يعادل 3.4٪ من الناتج المحلي الإجمالي GDP. وفي الوقت نفسه، من المتوقع أن تنشأ ضغوط إنفاق طويلة الأجل من شيخوخة السكان وبرامج الاستحقاقات. ومن المتوقع أن يواجه الضمان الاجتماعي عجزًا عن السداد في عام 2032 ما لم يُدخل الكونغرس تغييرات على تمويله أو مزاياه.
وتواجه فرنسا مزيجًا مختلفًا من الصعوبات المالية والاقتصادية. ووفقًا لتقرير وزارة الخزانة الفرنسية عن الدين العام الصادر في أكتوبر/تشرين الأول 2026، من المتوقع أن يرتفع الدين العام وفق معايير ماستريخت من 115.7٪ من الناتج المحلي الإجمالي GDP في 2025 إلى 119.3٪ في 2026 و121.7٪ في 2027. كما تكافح الحكومة لخفض عجز الموازنة، الذي من المتوقع أن يصل إلى 5.4٪ من الناتج المحلي الإجمالي GDP في 2026.
وعلى عكس الولايات المتحدة، تشهد فرنسا زخمًا اقتصاديًا ضعيفًا إلى جانب تدهور وضعها المالي. فقد انكمش اقتصادها بشكل غير متوقع بنسبة 0.1٪ في الربع الثالث، ما يعقد الجهود الرامية إلى زيادة الإيرادات الضريبية وتقليص اقتراض الحكومة. كما وصلت عوائد السندات الفرنسية لأجل 10 سنوات إلى أعلى مستوى لها منذ 2002 في أكتوبر/تشرين الأول فوق 5.14٪، مع تشكيك المستثمرين في قدرة البلاد على تنفيذ إصلاحات مالية مستدامة.
وعلى الرغم من أن نسب الدين الرئيسية ليست قابلة للمقارنة مباشرة لأنها تستخدم تعريفات محاسبية مختلفة، فإنها تسلط الضوء على اعتماد متزايد على الاقتراض الحكومي. ويتمثل التحدي الأساسي في أن مدفوعات الفائدة تستحوذ على حصة متزايدة من الموارد العامة، ما يترك الحكومات بمرونة أقل للاستجابة للصدمات الاقتصادية المستقبلية.
الانقسامات السياسية قد تعقد عملية ضبط المالية العامة
إن التحدي الذي يواجه واشنطن لا يقتصر على مجرد تحديد أين يمكن خفض الإنفاق أو زيادة الإيرادات. فالتوصل إلى اتفاق سياسي بشأن الإجراءات اللازمة أصبح أكثر صعوبة على نحو متزايد.
ويتضمن النقاش حول الموازنة الأمريكية أولويات متنافسة، بما في ذلك الضرائب والإنفاق الدفاعي والرعاية الصحية ومزايا التقاعد. وتمثل الضمان الاجتماعي والرعاية الطبية مجالات حساسة بشكل خاص لأن أي تغييرات في الأهلية أو المزايا أو المساهمات يمكن أن تؤثر في ملايين الناخبين. وعلى الرغم من أن المشرعين يدركون بشكل متزايد التداعيات طويلة الأجل لارتفاع الدين، فإن التوصل إلى تسوية يظل صعبًا في بيئة سياسية شديدة الاستقطاب.
قد تضيف انتخابات التجديد النصفي في نوفمبر/تشرين الثاني طبقة أخرى من عدم اليقين. وسيتم التنافس على جميع المقاعد الـ435 في مجلس النواب وحوالي ثلث مقاعد مجلس الشيوخ. وستحدد النتيجة ميزان القوى في الكونجرس خلال العامين المقبلين، وقد تؤثر في قدرة الإدارة على تمرير تشريعات الموازنة وتنفيذ الأولويات المالية.
وقد تجعل غرفة يسيطر عليها الحزب المعارض المفاوضات بشأن الإنفاق والضرائب أكثر صعوبة، مما قد يزيد من خطر الجمود التشريعي. ومع ذلك، فإن النتيجة الانتخابية المواتية لا تضمن بالضرورة التوصل إلى اتفاق بشأن الإجراءات المالية غير الشعبية. ويواجه الحزبان ضغوطاً لحماية البرامج الشعبية مع تجنب زيادات الضرائب التي قد تكون مكلفة سياسياً.
وتواجه فرنسا عقبات مماثلة، رغم أن هيكلها السياسي يخلق مجموعة مختلفة من القيود. فقد جعلت الجمعية الوطنية المجزأة من الصعب على الحكومات المتعاقبة تأمين الدعم لإجراءات خفض العجز. ويسعى رئيس الوزراء سيباستيان لوكورنو إلى المضي قدماً في موازنة 2027 تستهدف خفض العجز إلى 5٪ من الناتج المحلي الإجمالي، لكن تخفيضات الإنفاق المقترحة واجهت مقاومة من أحزاب المعارضة.
وقد تصبح البيئة السياسية أكثر تعقيداً مع اقتراب الانتخابات الرئاسية. ومن المقرر أن تُجرى الجولة الأولى في 18 أبريل/نيسان 2027، تليها الجولة الثانية في 2 مايو/أيار. ومن المرجح أن تطرح الأحزاب المتنافسة مقاربات مختلفة للضرائب والإنفاق العام والسياسة الاقتصادية، مما قد يجعل التوافق البرلماني أكثر صعوبة.
كما أن تكلفة التعديل المالي تمثل اعتباراً سياسياً رئيسياً. ففي فرنسا، أبرزت الاحتجاجات على تكاليف المعيشة والخدمات العامة وخفض الإنفاق صعوبة تنفيذ إجراءات التقشف عندما تكون الأسر بالفعل تحت ضغط مالي. وفي الولايات المتحدة، تُعد المناقشات حول برامج الاستحقاقات والإنفاق الحكومي حساسة بالمثل، لا سيما قبيل الانتخابات.
وفي كلا البلدين، يتمثل الخطر في أن تؤجل الحكومات القرارات الصعبة لتجنب إبعاد الناخبين، مما يسمح باستمرار العجوزات الهيكلية واحتياجات الاقتراض عند مستويات مرتفعة.
ماذا يعني ارتفاع الدين بالنسبة لأسواق السندات والمستثمرين
تمتد عواقب الاقتراض المستمر إلى ما هو أبعد من الميزانيات العمومية للحكومات. فمع ارتفاع الدين، تصبح الحكومات أكثر تعرضاً للتغيرات في أسعار الفائدة وثقة المستثمرين. ويمكن أن تؤدي تكلفة إصدار السندات وإعادة تمويلها الأعلى إلى زيادة نفقات الفائدة تدريجياً، مما قد يحد من الموارد المتاحة للبنية التحتية والرعاية الصحية والدفاع وغيرها من الأولويات العامة.
وتشهد فرنسا بالفعل هذا الضغط عبر سوق السندات السيادية. ويعكس ارتفاع عوائد OAT المخاوف بشأن التوقعات المالية للبلاد، والتجزؤ السياسي، وصعوبات تنفيذ الإصلاحات الموازنية. وقد يؤدي الارتفاع المستدام في تكاليف الاقتراض إلى تعقيد استقرار الدين بشكل أكبر، لا سيما إذا ظل النمو الاقتصادي ضعيفاً.
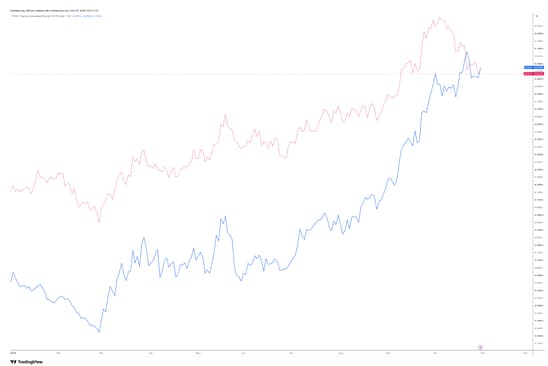
الولايات المتحدة (الوردي) مقابل فرنسا (الأزرق) - عوائد السندات الحكومية لأجل 10 سنوات - المصدر: TradingView
وتستفيد الولايات المتحدة من بيئة تمويل مختلفة. إذ تحظى الأوراق المالية للخزانة بدعم دور الدولار كعملة احتياطية دولية وعمق وسيولة الأسواق المالية الأمريكية. وهذا يمنح واشنطن قدراً كبيراً من المرونة التمويلية، لكنه لا يلغي العواقب الاقتصادية لتراكم الدين. ويمكن لارتفاع مدفوعات الفائدة أن يزاحم الإنفاق الحكومي الآخر، في حين قد يزيد الاقتراض المستمر من حساسية المالية العامة تجاه أي زيادات مستقبلية في معدلات السوق.
كما يعمل البلدان ضمن ترتيبات نقدية مختلفة. فالولايات المتحدة تصدر الدين بعملتها الخاصة ولديها بنك مركزي مستقل، وهو الاحتياطي الفيدرالي. أما فرنسا فتُصدر الدين باليورو وتعمل ضمن الإطار النقدي المشترك لمنطقة اليورو، ما يعني أن ظروف تمويلها تتأثر بكل من المصداقية المالية الوطنية وسياسة البنك المركزي الأوروبي ECB الأوسع.
وبالنسبة للمستثمرين، فإن هذا التمييز مهم. فالأعباء المماثلة من الدين لا تترجم بالضرورة إلى مخاطر سيادية أو ردود فعل سوقية متطابقة. ومع ذلك، يواجه البلدان السؤال الأساسي نفسه: كيف يمكن للحكومات الحفاظ على المصداقية المالية دون تقويض النمو الاقتصادي أو خلق مزيد من عدم الاستقرار السياسي؟
وقد تؤثر الانتخابات المقبلة في مدى سرعة معالجة صناع السياسة لهذه التحديات. ومع ذلك، فإن الضغوط الأساسية تتجاوز الدورات الانتخابية الفردية. ومن دون استراتيجيات مالية متوسطة الأجل ذات مصداقية، قد تزداد العجوزات المستمرة وارتفاع مدفوعات الفائدة في تقييد ميزانيات الحكومات على جانبي الأطلسي.
المصادر: وول ستريت جورنال، رويترز، لجنة الميزانية الفيدرالية المسؤولة، مكتب الميزانية في الكونجرس، الخزانة الفرنسية، المفوضية الأوروبية، Yahoo Finance، USAGov، الحكومة الفرنسية
إخلاء المسؤولية: تحتوي المعلومات الواردة في هذه الصفحات على بيانات تطلعية تنطوي على مخاطر وشكوك. إن الأسواق والأدوات المذكورة في هذه الصفحة هي لأغراض إعلامية فقط ولا يجب أن تظهر بأي شكل من الأشكال كتوصية لشراء أو بيع هذه الأوراق المالية. يجب عليك القيام بأبحاثك الخاصة قبل اتخاذ أي قرارات الاستثمار. لا تضمن FXStreet بأي حال من الأحوال أن تكون هذه المعلومات خالية من الأخطاء أو والمغالطات أو الأخطاء المادية. كما لا يضمن أن هذه المعلومات ذات طبيعة مناسبة. الاستثمار في الفوركس ينطوي على قدر كبير من المخاطر ، بما في ذلك فقدان كل أو جزء من الاستثمار الخاص بك ، فضلا عن التوترات. تقع على عاتقك جميع المخاطر والخسائر والتكاليف المرتبطة بالاستثمار، بما في ذلك الخسارة الإجمالية لرأس المال.
آخر التحليلات
اختيارات المحررين
الذهب يعاني قرب أدنى مستوياته في 14 شهرًا وسط توقعات بتسارع وتيرة رفع الفيدرالي لأسعار الفائدة
يستقر الذهب بعد موجة بيع حادة مع تراجع الدولار الأمريكي من أعلى مستوياته في 19 شهرًا. لا تزال التوقعات المتزايدة لتشديد سياسة الاحتياطي الفيدرالي تضغط على الذهب. لا تزال المؤشرات الفنية هبوطية، مع اقتراب مؤشر القوة النسبية (RSI) من مناطق تشبع بيعي.
خام غرب تكساس الوسيط يحاول العودة فوق 83 دولارًا مع تصاعد التوترات الجيوسياسية
يحاول خام غرب تكساس الوسيط (WTI) العودة فوق مستوى 83.00 دولارًا، بعد تراجعه إلى أدنى مستوياته في ثلاثة أشهر قرب 81.20 دولارًا يوم الأربعاء. قدمت المخاوف من مزيد من التصعيد في الحرب بين الولايات المتحدة وإيران، والهجمات في مضيق هرمز، دعمًا جديدًا لأسعار النفط. تراجع النفط الخام في وقت سابق من هذا الأسبوع، متأثرًا بتقارير تحذر من تخمة المعروض في عام 2027.
توقعات سعر بيتكوين: بيتكوين تتوقف عن الصعود مع ضعف شهية المخاطرة بفعل استمرار التدفقات الخارجة من الصناديق ومحضر الفيدرالي المتشدد
تتعثر بيتكوين قرب 63,500 دولار يوم الخميس بعد هبوطها إلى أدنى مستوى خلال عطلة نهاية الأسبوع عند 62,000 دولار في اليوم السابق. سجلت صناديق المؤشرات الفورية المدرجة في الولايات المتحدة صافي تدفقات خارجة بقيمة 306.42 مليون دولار يوم الأربعاء، مسجلة ثاني يوم على التوالي من التدفقات الخارجة هذا الأسبوع.
أخبار الكريبتو اليوم: بيتكوين وإيثريوم والريبل ترتفع مع خروج رؤوس الأموال من صناديق الاستثمار المتداولة ETF
تكتسب أسعار العملات المشفرة زخمًا يوم الخميس، وإن كان ذلك تدريجيًا. ارتفع سعر البيتكوين من مستوى الدعم بالقرب من 62000 دولار، متجهًا صعودًا نحو 64000 دولار. وتعكس العملات البديلة بشكل عام مكاسب البيتكوين، مع استقرار الإيثريوم فوق 1800 دولار وتداول الريبل على ارتفاع طفيف فوق 0.98 دولار.
الذهب يعاني قرب أدنى مستوياته في 14 شهرًا وسط توقعات بتسارع وتيرة رفع الفيدرالي لأسعار الفائدة
يستقر الذهب بعد موجة بيع حادة مع تراجع الدولار الأمريكي من أعلى مستوياته في 19 شهرًا. لا تزال التوقعات المتزايدة لتشديد سياسة الاحتياطي الفيدرالي تضغط على الذهب. لا تزال المؤشرات الفنية هبوطية، مع اقتراب مؤشر القوة النسبية (RSI) من مناطق تشبع بيعي.